用房贷的钱做交易要跑赢多少:打平线年化 7.4%,而证明你跑得赢需要六千笔
本文目录(6 节)
「我觉得我能赚回来」是一个可以被验证的说法,因为「赚回来」有一条明确的线。这篇不讨论该不该,只把这条线算出来:房贷利率加上交易摩擦成本,打平线是年化 7.4%。然后算第二个数:要证明你的系统确实能跑赢这条线,需要多少笔样本。两个数摆完,结论会自己出来。
一、三个数,把打平线算出来
第一个数:资金成本。
截至 2026 年 7 月 20 日,5 年期以上 LPR 为 3.5%,从 2026 年 1 月起已连续九个月未变。央行 2026 年第二季度货币政策执行报告显示,2026 年 6 月新发放个人住房贷款利率约为 3.1%。存量房贷普遍高于新发放水平,这里按 3.3% 取中值计算。
这个数的性质很关键:它是确定的,按日计息,和行情无关。
第二个数:交易摩擦成本。
A 股往返一次的成本按站内口径取 0.102%(双边佣金 0.05%、卖出印花税 0.05%、双边过户费 0.002%)。
但这不是直接乘以交易笔数。单笔真正投入的仓位由风险和止损幅度决定:单笔风险 1%、止损幅度 5%,则仓位占账户 20%。所以单笔成本对账户的拖累是 20% × 0.102% = 0.0204%。
按年做 200 笔算,年度摩擦成本 = 200 × 0.0204% = 4.08%。
第三个数:打平线。
| 项目 | 数值 | 性质 |
|---|---|---|
| 房贷利率(存量中值) | 3.3% | 确定,按日计 |
| 年度交易摩擦(200 笔) | 4.08% | 确定,按笔计 |
| 年化打平线 | 7.38% | 低于这个数就是净流出 |
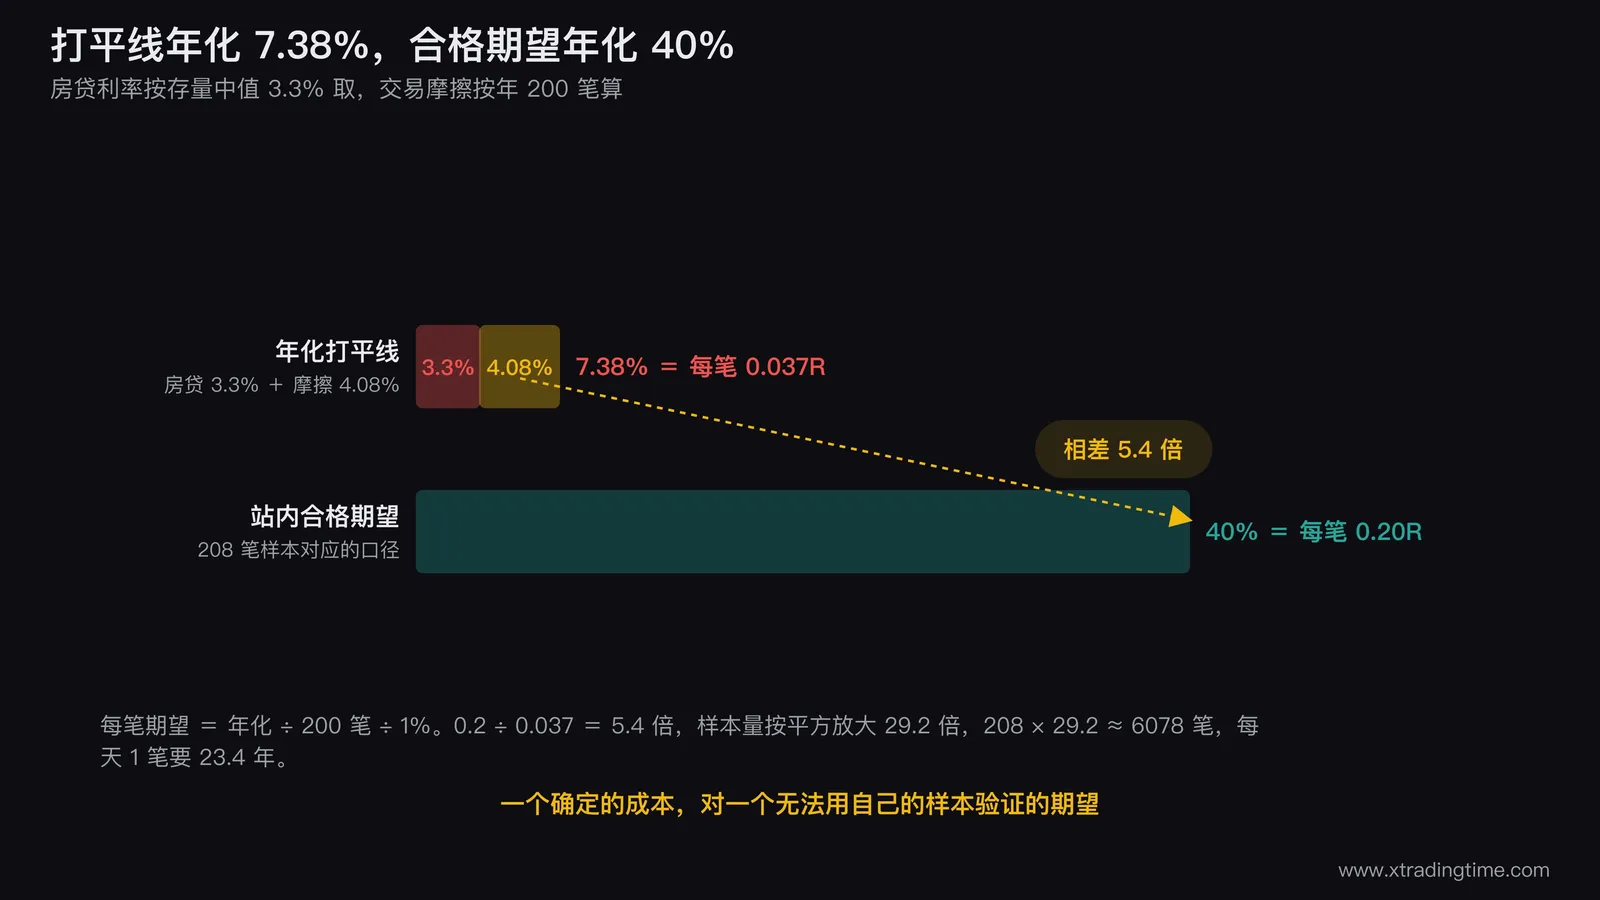
换算成每笔期望:7.38% ÷ 200 笔 ÷ 1%(每 R 的账户占比)= 0.037R。
也就是说,你的系统毛期望必须稳定高于 0.037R,这笔钱才没有白拿出来。
二、0.037R 这个数的真正问题:它证明不出来
0.037R 看起来是个很低的门槛,比站内合格线 0.2R 低了 5.4 倍。所以直觉上会觉得「这不难」。
难的不是做到,是证明做到了。
回测样本量要多少才算够那篇写过样本量与期望的平方关系:要检出的期望值缩小到几分之一,需要的样本量就放大到它的平方倍。
站内口径是 208 笔对应 0.2R 的期望。把期望缩小到 0.037R:
- 缩小倍数:0.2 ÷ 0.037 = 5.4 倍
- 样本量放大:5.4² = 29.2 倍
- 需要样本:208 × 29.2 ≈ 6078 笔
按站内频率口径换算时间:
| 频率 | 年交易笔数 | 达到 6078 笔需要 |
|---|---|---|
| 每天 1 笔 | 260 | 23.4 年 |
| 每周 3 笔 | 156 | 39.0 年 |
| 每周 1 笔 | 52 | 116.9 年 |
这就是整件事的结构:打平线是一个你在有生之年无法用自己的样本证明的数,而房贷利息是一个从放款次日就开始确定发生的数。
一个确定的成本,对一个无法验证的期望。这个不对称和你的水平无关,它是两边的性质决定的。
三、断供的后果分四级,和账户归零不是一个量级
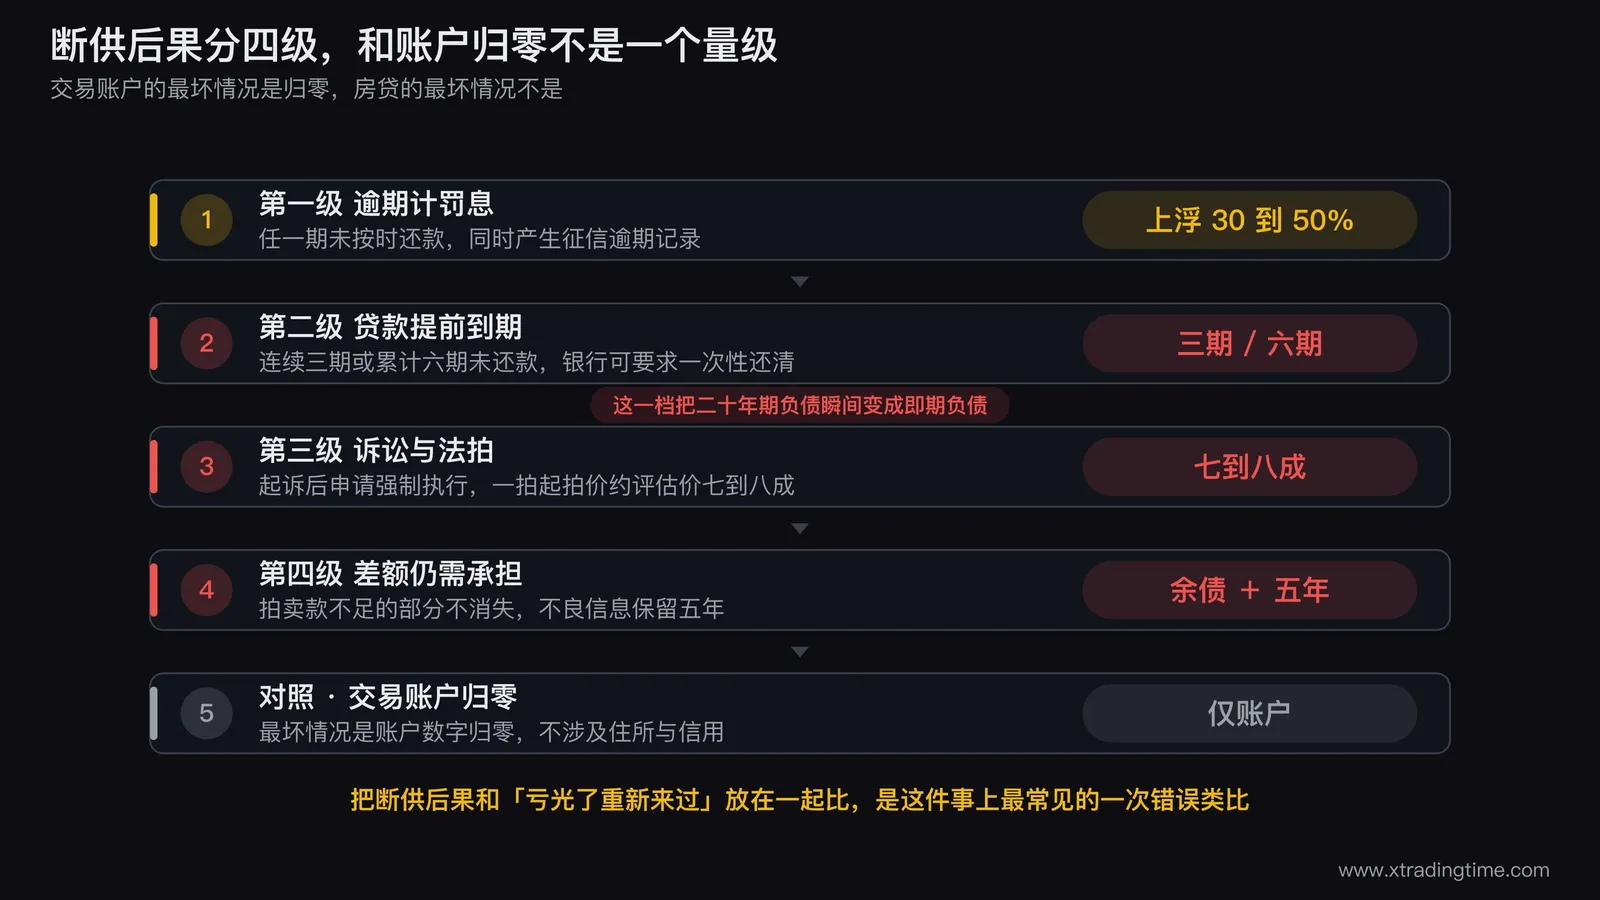
交易账户的最坏情况是归零。房贷的最坏情况不是。
第一级,逾期计罚息。 房贷合同一般约定逾期部分按合同利率上浮 30% 到 50% 计收罚息,同时产生征信逾期记录。
第二级,贷款提前到期。 多数房贷合同约定,连续三期或累计六期未还款,银行有权宣布贷款提前到期,要求一次性偿还全部剩余本息。这一条会把一个二十年期的负债瞬间变成一笔即期负债。
第三级,诉讼与法拍。 银行起诉后申请强制执行,房产进入司法拍卖。一拍起拍价通常设在评估价的七成到八成,流拍后二拍继续下调。
第四级,差额仍需承担。 拍卖款优先清偿本息、罚息和执行费用,不足部分不会因为房子没了就消失。按《征信业管理条例》第十六条,不良信息自不良行为终止之日起保留五年。
四级走完,失去的是住所、信用和剩余债务,不是一个账户数字。把这个后果和「亏光了重新来过」放在一起比较,是这件事上最常见的一次错误类比。
四、三种自我说服,和它们各自的漏洞
说服一:我只动其中一部分,随时能补回去。
漏洞在于「随时」。能补回去的前提是那部分钱还在账户里,而需要补的时刻恰好是账户处于回撤的时刻。这两个条件在时间上是互斥的,不是概率问题,是结构问题。
说服二:房贷利率这么低,是普通人能拿到的最便宜的杠杆。
便宜的是利率,贵的是抵押物。这笔杠杆的抵押物是你住的房子,爆仓线不在券商系统里,在你的还款现金流上。对比一下:融资融券的最坏结果是强平,房贷断供的最坏结果在第三节。
说服三:大不了亏光,房子还在。
这句话只有在交易资金和还款现金流完全隔离时才成立。而「用房贷的钱做交易」这个说法本身,就意味着两者已经不隔离了。
关于借来的钱进市场,借钱亏完还想再借一次那篇讨论的是重复发生的情形,这里讨论的是第一次。两篇的红线是同一条。
五、如果这笔钱已经动了,接下来只有三个动作
前面是决策前的材料。如果钱已经在账户里,剩下的问题变成了怎么收拾。
动作一:先把还款端补齐。 把未来 12 期还款额从账户里划出来,放进一个不能用于交易的账户。这一步之后再谈其他。
动作二:把回撤阈值整体下移一档。 站内通用的 8% 减半、15% 停手、25% 停用三档,在这笔资金上改成 5% 减半、10% 停手、15% 停用,并且 15% 触发后是全额归还,不是暂停。
动作三:把归还路径写成日期。 写明哪一天之前把这笔钱退回还款账户。没有日期的归还计划,实际执行率接近零。
关于加资金前该满足什么条件,稳定盈利后要不要拿家里的钱做交易那篇给了五条必须同时满足的条件,其中「这笔钱亏光不改变生活水平」这一条,房贷资金天然过不了。
写在最后
第一节和第二节的两个数放在一起,得到的是一个有点冷的结论:
打平线 0.037R 的门槛不算高,但它落在一个统计上的盲区里。你做得到还是做不到,在你把房贷还完之前都不会有答案,而利息不等答案。
真正值得问的问题不是「我能不能赚回来」,是「我打算用什么证据来判断我赚回来了」。如果这个证据需要六千笔,那这个计划在第一天就缺了一块。
自己的样本够不够判断系统有效,稳定盈利的标准是什么那篇给了可以直接算的判据。先把那个数算出来,再回头看这一篇的第一节。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中利率与费率数据截至 2026 年 9 月,收益与回撤数据为演示用的假设值。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
信用卡套现炒股不行在哪:四条风险线,前两条不用亏钱就会触发
多数人反对这件事的理由停在「利息太高」,这是四条风险线里最轻的一条。真正的问题是另外两条:资金用途本身就违反监管规定和领用合约,银行发现即可降额、止付并要求提前还款,这一条和你赚不赚钱无关;而套现之后一旦还不上,逾期路径会直接连到《刑法》第一百九十六条的恶意透支要件。这篇把四条线按触发条件排序,并算出年化 23.3% 的打平线。
资金管理大学生用生活费炒股的三条硬拦截:其中一条是算出来的,不是心态问题
劝大学生别拿生活费炒股的话很多,能算出来的不多。这篇给三条硬拦截,第一条是纯数学:账户在两万元以下时,A股一手的最小交易单位会把单笔风险锁死在 3% 以上,8% 的回撤线在两到三笔连亏内就被击穿,风控制度在这个金额上是无法执行的。另外两条分别是时间对不上和后果不可逆。最后给一条在校期间真正划算的替代路径,它的优势不在资金而在时间轴。
资金管理稳定盈利后要不要拿家里的钱做交易:四种绝对不能碰的钱,五个必须同时满足的条件
这个问题的答案不该由别人替你下,但有些材料应该摆出来再决定。这篇先列四种在任何情况下都不该进入市场的钱,再给五个如果一定要做就必须同时满足的条件,其中第四条最容易被跳过:加了钱之后单笔风险要按新的绝对金额重算,不能沿用旧的百分比。最后算一笔账,把额外收益和它对应的风险与代价放在同一张表上比较。
仓位管理同样的入场信号该不该下同样的仓位:五项质量分只判 0 或 1,映射三档仓位
同一个形态两次出现,一次收在关键位上方且量能放大,一次收回原区间且缩量,多数人给它们下一样的仓位,等于假设两者胜算相同。这篇给一张五项质量分表:收盘位置、影线占比、量能倍数、到止损的距离、多周期一致性,每项只判 0 或 1 不判程度,满分给足额风险、缺一项给一半、缺两项及以上不做。文中讲清二值判定是为了让两个人打出同一个分,三档而不是连续函数是为了堵住边界找补,所有阈值都给「怎么用自己近 100 根 K 线量出来」的做法而不是通用数字,并说明用 50 笔历史交易复核这张表时,统计上只能发现 23.9 个百分点以上的差距,不能用来微调阈值。
交易系统盈亏比最少要多少才值得做:1:1.5 只在两个苛刻条件下够用,多数人的门槛是 1:2.4
盈亏比 1:1.5 对应的保本胜率正好是 40%,听起来和多数人的实测胜率差不多,于是很多人把 1:1.5 当成及格线。这个推理漏了两件事:交易成本会把保本胜率往上推,胜率本身是估出来的还带着置信区间。这篇把两样都算进去,给出按实测胜率和样本量查的最低盈亏比表,说明 1:1.5 在什么条件下才真的够用,以及为什么样本越少门槛越高。
风险管理一段正常的回撤期有多长:用笔数算不用日历算,一次 8% 回撤完整走完通常要 5 到 7 个月
回撤期到底该熬多久,用日历问这个问题永远得不到答案。真正的算法是把回撤深度除以每笔期望值,得到需要多少笔交易才能填平,再按自己的交易频率换算成时间。这篇给出四档期望值对应四档回撤深度的完整笔数表,算清楚降仓恢复期为什么会让总时长翻倍,并给出两条判断「这已经不是正常回撤期」的界线。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
