亏光了要不要借钱再来:把「我已经找到方法了」拆成四条可证伪的指标
本文目录(9 节)
「我觉得我已经找到方法了」这句话没法用道理推翻,只能用数字检验。这篇不讨论该不该,只算四层账:借来的钱要用多少笔正期望交易才能把利息挣回来、还款期限和验证一套系统所需的样本量哪个更长、本金归零在回撤规则上对应哪一档、以及「找到方法了」这个判断能不能被拆成可验证的指标。四层算完,结论会自己长出来。
一、和「已经在负债交易」那篇的分工
站内有一篇贷款炒币,我给自己设了一条不能碰的线,讲的是已经背着债在做的人怎么给自己划上限。这篇讲的是上一个岔路口:还没借,在考虑要不要借。
两件事的算法完全不同。已经上路的人算的是「最多能背多少」,还没上路的人算的是「借来的钱在数学上要跑赢什么」。
二、第一层:融资成本是你必须先跑赢的门槛
先把 2026 年常见的三种资金成本摆出来。这些数字会变,签约前必须自己核实,以合同载明的利率为准。
| 资金来源 | 名义报价 | 实际年化 |
|---|---|---|
| 银行消费贷 | 年化 3% 到 8%(2026 年区间,各行差异大) | 与名义接近 |
| 信用卡分期 | 月费率 0.6%,12 期 | 按 IRR 约 13% |
| 券商融资融券 | 年化 5% 到 8%(2026 年,费率可议) | 与名义接近 |
信用卡分期那一行要单独解释,因为名义和实际差了将近一倍。月费率 0.6% 乘 12 期等于 7.2%,但这 7.2% 是按初始本金收的,而你的本金是逐月递减的。
借 10 万、分 12 期,每月还本金 8333 元加手续费 600 元,共 8933 元。到第 11 个月,你实际占用的本金只剩 1.67 万,那个月的 600 元手续费仍按 10 万计。把这 12 期现金流求内部收益率,得到月利率约 1.09%,折年约 13.0%。同一笔钱,报价 7.2%,真实成本 13%。
三、把利息翻译成笔数:60 笔
假设借 10 万、综合年化 12%,一年利息 1.2 万。
按单笔风险 1%、系统单笔期望 0.2R 的标准口径算:一笔交易的期望收益是账户的 0.2%,也就是 200 元。
12000 ÷ 200 = 60 笔。
这 60 笔不是赚钱的交易,是还利息的交易。它们全部按规则做、全部达到系统的平均水平,收益一分不少地归债主。第 61 笔开始,才轮到你自己。
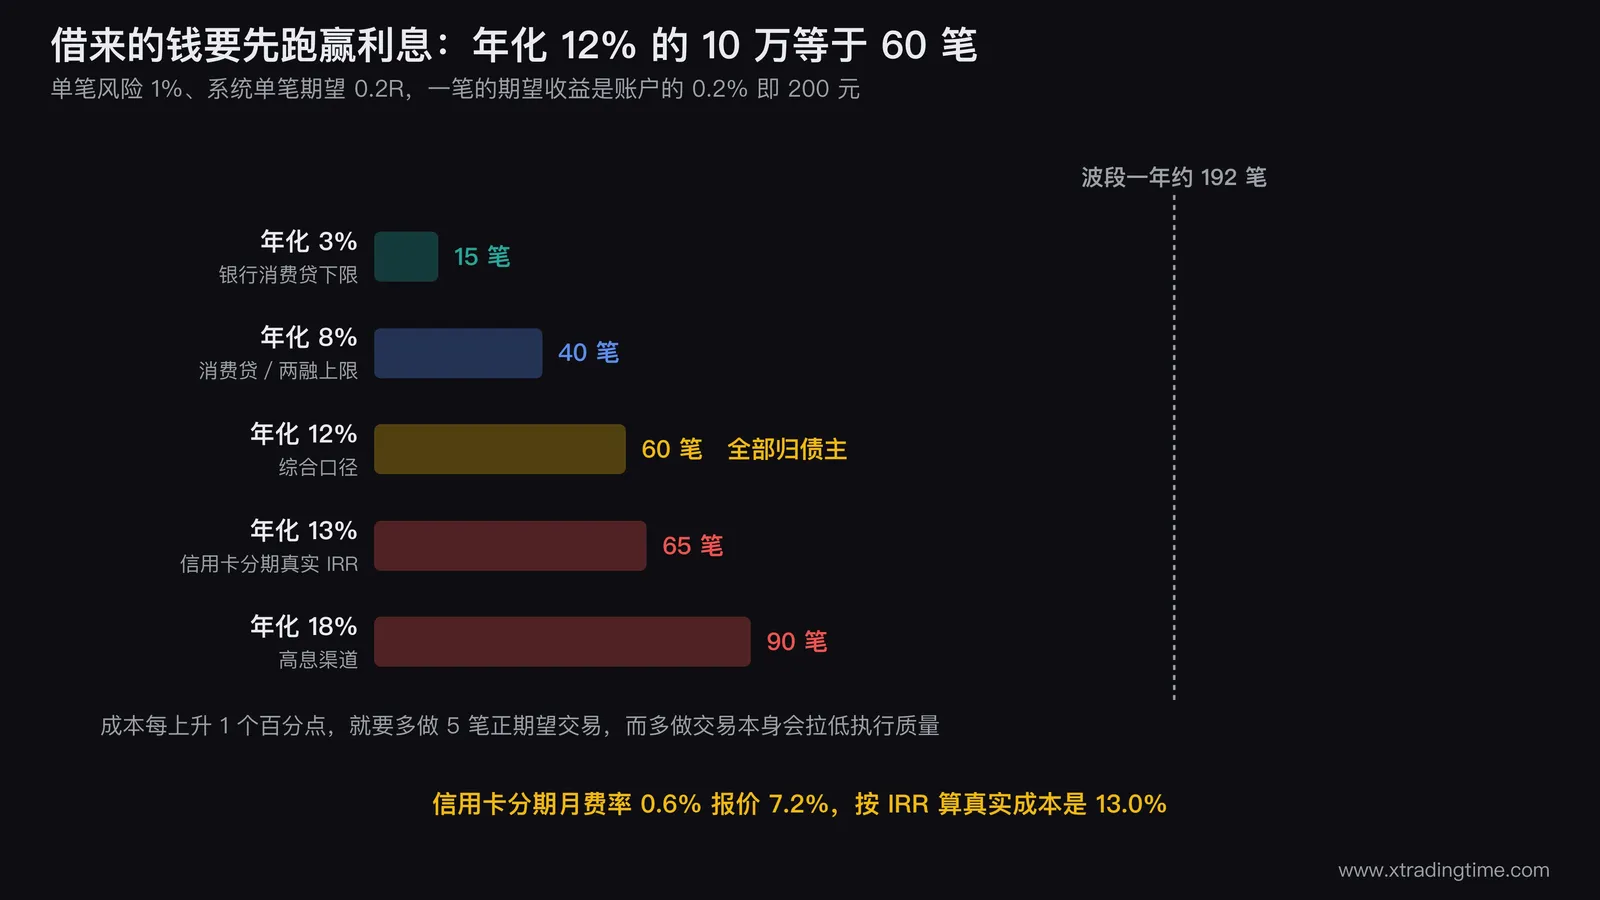
这张图里有个反直觉的点:成本每上升 1 个百分点,你就要多做 5 笔正期望交易。 而多做交易本身会拉低执行质量,这是下一节的内容。
四、第二层:还款期限比样本量需求短
一套系统要在统计上被确认是正期望的,所需笔数由公式 n ≥ (1.96σ/E)² 决定。按期望值 0.2R、标准差 1.47R 代入,需要约 208 笔,推导过程见一个交易系统需要回测多少笔才算有效。
把 208 笔换算成时间:
| 交易风格 | 月成交笔数 | 攒够 208 笔需要 |
|---|---|---|
| 波段(日线级) | 16 笔 | 13 个月 |
| 短线(小时级) | 25 笔 | 8.3 个月 |
| 日内(分钟级) | 40 笔 | 5.2 个月 |
日内看起来快,但成本占比会高得多:A 股往返显性成本 0.102%(佣金双向各 0.025%、卖出印花税 0.05%,2023-08-28 起由 0.1% 减半、过户费双向合计 0.002%,2022-04-29 起单边由 0.002% 降至 0.001%),加上价差滑点按 0.2% 到 0.3% 估。把这个数乘以 208 笔,成本会吃掉账户的一大块,半年200笔亏30%是不是频率太高把这笔账算到了小数点后一位。
而多数消费贷的期限是 12 个月。
这就是结构性矛盾所在:样本量需求长于还款期限。 在系统还没被验证之前,第一个还款日就到了。
时间压力对执行的破坏是可算的。要在 12 个月里既跑完 208 笔、又跑赢 12% 的利息、还要留出自己的那部分,你只有两个杠杆:提高频率、提高仓位。提频率会抬高成本占比,提仓位会放大单次回撤。两个动作都指向同一个结果,执行率下滑。执行率低于 80% 就不该做实盘,而这个阈值在时间压力下几乎必然被击穿。
五、第三层:本金归零在规则上是什么
亏光本金等于回撤 100%。
站内的回撤三档是 8% 风险减半、15% 全部停手、25% 进入停用诊断,见账户回撤到多少该停手。
按规则,这套系统在回撤 25% 的那一刻就该停用了。 它一路走到 100%,说明中间至少四道闸门全部没有生效。这不是系统层面的失败,是规则层面的完全失效:要么规则没写,要么写了没执行。
借钱,是用年化 12% 的资金去跑一套已经证明会突破停用线的规则。成本上升了,那道会失效的闸门没有任何变化。
六、第四层:把「找到方法了」拆成四条硬指标
这是全篇唯一需要你自己填数的地方。四条全部用批内的标准口径,每一条都能从记录里查出来。
| 指标 | 通过线 | 怎么验证 |
|---|---|---|
| 样本量 | 最近 50 笔以上的完整交易记录 | 数记录条数,中途改过规则的不计入 |
| 执行率 | ≥ 85% | 复盘表「守规矩了吗」这一列打勾的比例 |
| 单笔期望值 | ≥ 0.2R | 所有笔的 R 值求平均 |
| 期间最大回撤 | ≤ 15% | 账户权益曲线的峰值到谷值 |
四条不是同一件事的四种说法,它们互相独立:样本量管的是「算出来的数可不可信」,执行率管的是「这个数是不是你的系统打出来的」,期望值管的是「这套东西有没有正向优势」,回撤管的是「这个优势是不是靠加杠杆换来的」。少任何一条,剩下三条都会被架空。
四条填完,会出现两句自己合上的推论:
四条全部满足的人,不需要借钱。 一套被验证过的正期望系统,在 1 万本金上和在 100 万本金上是同一套系统,期望值不随本金变化。区别只有一个,绝对金额小,所以慢。
四条有任何一条不满足,借来的钱只会让证伪来得更快。 因为它并没有修复任何一条不满足的指标,只是把每一笔的绝对金额放大了。
这两句之外没有第三种情况。所以「要不要借钱」这个问题,在做完这四条检查之后,本身就不存在了。
七、「慢」到底有多慢
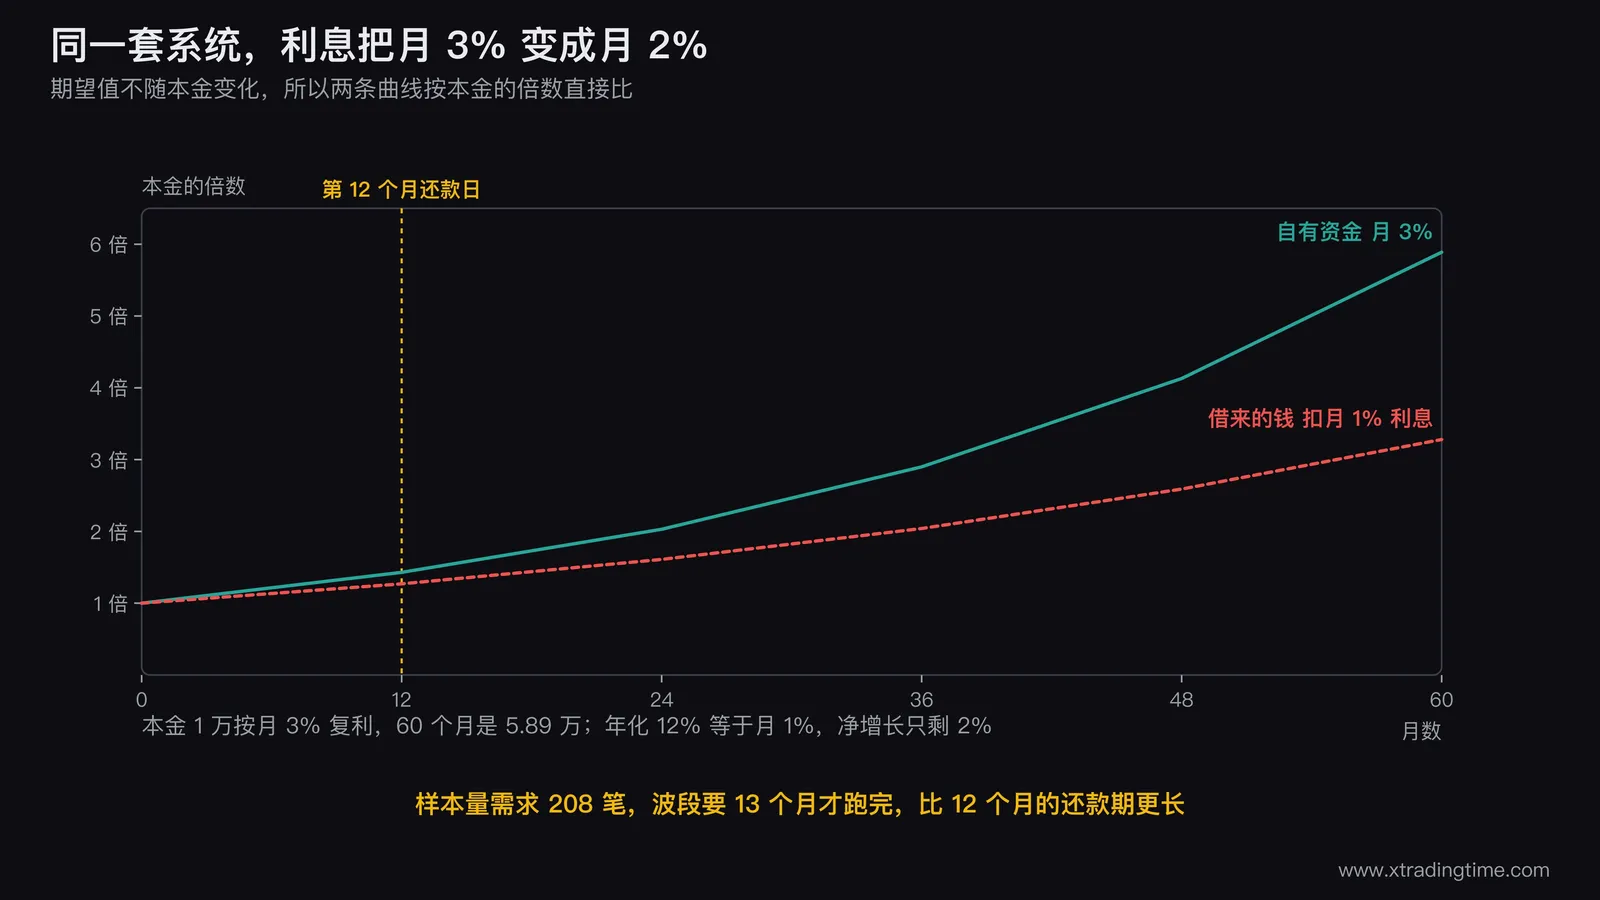
把数字摆出来,比任何形容词都清楚。本金 1 万,月复利 3%:
| 时间 | 账户 |
|---|---|
| 12 个月 | 1.43 万 |
| 24 个月 | 2.03 万 |
| 36 个月 | 2.90 万 |
| 60 个月 | 5.89 万 |
三年不到三倍。这个速度慢到足以让任何人怀疑自己走错了路。
但真正的问题从来不是本金太少,是等不及。 借钱解决的是后者。而后者不是资金问题,加钱改变不了它,只会把等待的期限从三年压缩成一年,把压缩的部分转移成利息和时间压力。
八、如果四条没全过,路怎么走
先恢复现金流。 交易收入不能是唯一收入来源,这不是心态建议,是执行率的前提:唯一收入来源意味着每一笔都带着生活开支的压力,而带着压力做的交易,执行率统计上就是更低。
用最小仓位重启。 标准仓位的四分之一,目的是攒样本而不是赚钱。这个阶段的账户曲线不重要,重要的是那四条指标在往哪个方向走。
样本攒到 50 笔再谈加资金,执行率到 90% 才加。 加的也应该是自有资金,因为到这一步你已经知道需要多长时间,也就知道这笔钱不能有归还期限。
至于已经背上债的情况,那是另一套算法,贷款炒币,我给自己设了一条不能碰的线讲了上限怎么划,这里不展开。
写在最后
这篇从头到尾没有给建议,只算了四层数:60 笔利息、208 笔样本、12 个月期限、四条指标。
四个数字之间的关系很简单:你需要 208 笔来证明自己是对的,但只有 12 个月的时间;这 12 个月里的前 60 笔收益属于债主;而如果那四条指标本来就过得了,你根本不需要走这一趟。
「我觉得我已经找到方法了」这句话里,「我觉得」和「找到了」之间隔着的就是那四条指标。填一遍表,比想一晚上快。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中利率为 2026 年常见区间,会随政策和机构调整,请以实际合同为准。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关图解
一张图看完这件事,适合存下来随时翻


相关文章
一段正常的回撤期有多长:用笔数算不用日历算,一次 8% 回撤完整走完通常要 5 到 7 个月
回撤期到底该熬多久,用日历问这个问题永远得不到答案。真正的算法是把回撤深度除以每笔期望值,得到需要多少笔交易才能填平,再按自己的交易频率换算成时间。这篇给出四档期望值对应四档回撤深度的完整笔数表,算清楚降仓恢复期为什么会让总时长翻倍,并给出两条判断「这已经不是正常回撤期」的界线。
资金管理利润全滚进去还是每月提一部分:两年差 6%,五年差 25%,四条必须提现的判据
这个问题能算到小数点后两位。本金10万、月收益3%,全部复利两年后是20.33万,每月提三分之一利润是账户16.08万加提现3.04万,合计19.12万,差距6%;拉到五年,差距扩大到25%。数学上全复利确实赢,但复利同时放大的还有回撤的绝对金额,而绝对金额过大会直接把执行率打下来。这篇给分档表、四条必须提现的判据、两个不该提的时点。
资金管理资金曲线管理怎么加进系统:回撤期自动减仓的代价是牺牲 22.5% 的期望
资金曲线过滤器不是免费的保险。在单笔结果相互独立的前提下,它不改变期望值的正负,只降低敞口,所以它必然牺牲长期收益:一个在 30% 的时间里把仓位降到 1/4 的过滤器,长期期望只剩 77.5%。换来的是回撤压缩,8 连亏回撤从 7.73% 降到 4.90%。这篇给出三档触发规则、代价与收益的完整换算表、以及判断你的系统值不值得装这个过滤器的两条前提。
资金管理交易资金占家庭净资产的上限:三档 5% / 10% / 20%,按负债率和收入稳定性定档
这个问题有一个反直觉的算法结果:提高交易资金占比,并不改善收益与回撤的比值,只是把两边同比放大。所以定档的依据不能是想赚多少,只能是这个家能承受多大的一次性回撤。这篇给出计算基数的修正方式(要先扣掉自住房净值)、按负债率与收入稳定性与资产规模三个变量定档的加减表、25% 回撤在各档下对家庭总资产的影响,以及两个完整算例。
量化交易回测胜率多少才算及格:孤立的胜率没有及格线,及格的是期望值 0.2R 加样本 208 笔
回测跑出 55% 胜率就当系统能用,是这批参数里最贵的误判。胜率的及格线完全由盈亏比决定:盈亏比 1:1 时及格线是 60%,1:3 时只要 30%。更要命的是第二个条件,及格线越低的系统越难被证明,盈亏比 1:3 需要 323 笔样本而 1:2 只要 208 笔。这篇给出按盈亏比查的及格胜率表、对应的样本量表,以及回测及格之外必须同时满足的三条。
仓位管理凯利仓位实际要打几折:半凯利保住 75.7% 的增长率,全凯利八连亏就回撤 57%
凯利公式算出来的仓位不能直接用,这不是保守,是有数学依据的。凯利值对胜率估计误差极度敏感:真实胜率 40%、盈亏比 2 的系统最优仓位是 10%,把胜率高估到 45% 会算出 17.5%,用这个数字下注的长期增长率只剩最优值的 47.6%,比半凯利还差;高估到 47.5% 直接转负。这篇给出折扣倍数对照表、估计误差的样本量来源、以及三档实际可用的折扣规则。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
