一段正常的回撤期有多长:用笔数算不用日历算,一次 8% 回撤完整走完通常要 5 到 7 个月
本文目录(8 节)
「这段回撤还要多久才能过去」这个问题,用天数问是问不出答案的。回撤填平靠的是交易笔数,不是日子。把回撤深度除以每笔的期望值,就得到需要多少笔才能填平,再用你的交易频率换算成时间。按常见的参数算,一次打到 8% 的回撤,从开始到账户创新高,完整走完通常是 5 到 7 个月,其中前三个月账户几乎不动。这篇把这三个数怎么来的全部算给你看。
先说清楚这篇和判定那篇的分工。一套正常系统最多连亏多少笔回答的是「这个连亏长度算不算正常」,是一道判定题。这篇回答的是「判定完之后,这段要熬多久」,是一道时间预算题。判定告诉你不用换系统,时间预算告诉你不用每周都问一次还有多久。
一、回撤期的长度公式:深度除以期望
把单笔风险记为 1R。常态口径下 1R 等于账户的 1%,所以 8% 的回撤就是 8R。
填平 8R 需要多少笔,取决于每笔的期望值。期望值的算法是:胜率 × 盈亏比 减去 亏损率 × 1。
胜率 40% 配 1:2 盈亏比,期望是 0.4 × 2 减去 0.6 × 1,等于 +0.2R 每笔。
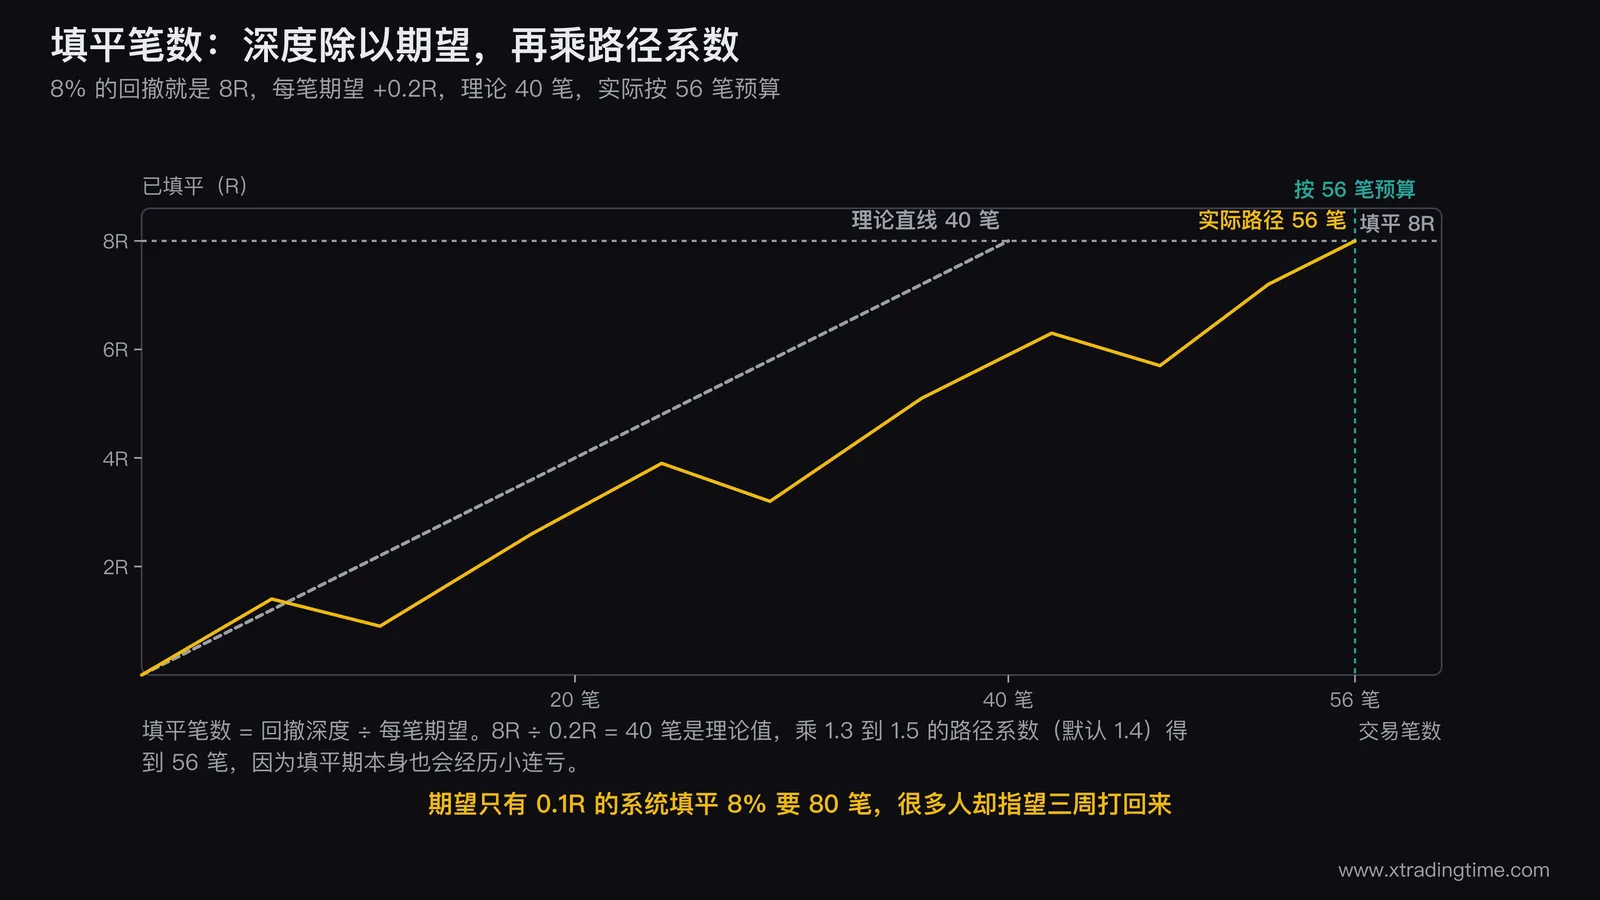
填平笔数 = 回撤深度 ÷ 每笔期望
8R 除以 0.2R,等于 40 笔。这就是理论上的填平笔数。
表一:四档期望值填平四档回撤所需的笔数(理论值)
| 每笔期望 | 填平 5R | 填平 8R | 填平 15R | 填平 25R |
|---|---|---|---|---|
| +0.1R | 50 笔 | 80 笔 | 150 笔 | 250 笔 |
| +0.2R | 25 笔 | 40 笔 | 75 笔 | 125 笔 |
| +0.3R | 17 笔 | 27 笔 | 50 笔 | 83 笔 |
| +0.5R | 10 笔 | 16 笔 | 30 笔 | 50 笔 |
5R、8R、15R、25R 这四档对应的就是账户回撤三档阈值里的软线、硬线和红线附近的深度。
这张表最该被记住的一行是 +0.1R 那行。一个期望只有 0.1R 的系统,填平 8% 的回撤需要 80 笔。 很多人的系统期望就在这个量级,却指望三周就把回撤打回来。
二、理论笔数要乘一个路径系数
表一给的是直线填平,现实里资金曲线不走直线。填平过程中还会有小的回落,所以实际笔数要比理论值多。
经验做法是乘 1.3 到 1.5。 这个系数来自一个简单的事实:填平期本身也要经历连亏,每一次小连亏都会把进度推回去一点。期望越低、波动越大的系统,系数越靠近 1.5。
取 1.4 作为默认值:+0.2R 的系统填平 8R,理论 40 笔,实际按 56 笔预算。
三、笔数换成时间:按你的交易频率查
56 笔要做多久,完全取决于交易周期。这一步是多数人对回撤期长度估错的根源:日内交易者的三个月和周线交易者的三个月,笔数能差二十倍。
表二:填平 8R 回撤(56 笔)需要的时间
| 交易周期 | 常态频率 | 56 笔需要 |
|---|---|---|
| 日内(分钟级) | 10 笔/周 | 约 5.6 周 |
| 短线(小时级) | 6 笔/周 | 约 9.3 周 |
| 波段(日线级) | 4 笔/周 | 约 14 周 |
| 中线(周线级) | 6 笔/月 | 约 9.3 个月 |
到这里为止算的还只是填平期,不是完整的回撤期。完整的回撤期还要加上前面的恢复期。
四、恢复期会让总时长几乎翻倍,这一段账户是横着的
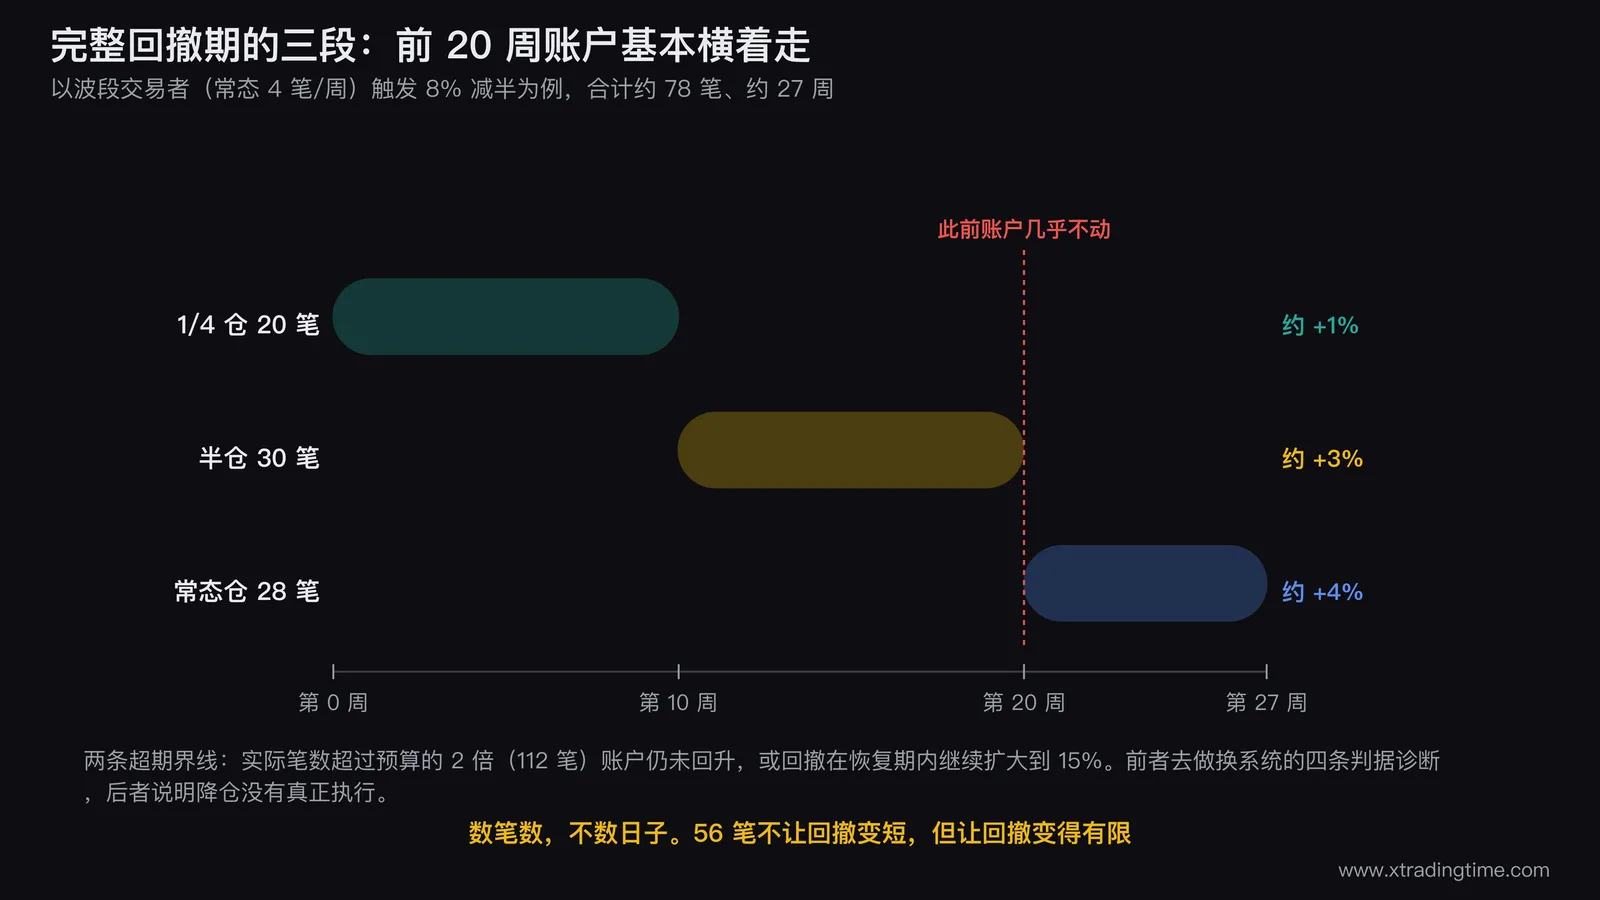
回撤打到 8% 触发减半,按连亏期用多大仓位恢复的口径,仓位要降到常态的 1/4,跑 20 笔观察样本,通过之后升半仓再跑 30 笔,累计 50 笔才回到常态仓位。
这 50 笔对填平回撤几乎没有贡献,算一下就知道为什么。
1/4 仓下 1R 等于账户的 0.25%,每笔期望 0.2R 就是 0.05% 每笔,20 笔跑完账户只动 +1%。半仓 30 笔每笔期望 0.1%,跑完动 +3%。恢复期这 50 笔总共只填回 4%,其中一半还是在最后 30 笔里挣的。
这不是设计缺陷,是设计目的。降仓不是为了更快回本,是为了不再往下掉。 回本这件事发生在仓位升回常态之后。把这两件事混在一起,就会在恢复期不断加仓,然后把 8% 的回撤做成 15%。
所以完整回撤期的账,是这样一笔:
| 阶段 | 笔数 | 账户变化 | 波段交易者的时间 |
|---|---|---|---|
| 恢复期 1/4 仓 | 20 笔 | 约 +1% | 约 10 周(频率减半) |
| 恢复期半仓 | 30 笔 | 约 +3% | 约 10 周 |
| 常态仓填平剩余 | 约 28 笔 | 约 +4% | 约 7 周 |
| 合计 | 约 78 笔 | 回到起点 | 约 27 周 |
27 周大约是 6 个多月。这就是开头那个「5 到 7 个月」的来处。其中前 20 周账户基本横着走,这是这段时间里最难受也最必须接受的部分。
不同周期的交易者把自己的频率代进去重算一遍,得到的是自己的数。日内交易者这一整套大约 3 个月,中线交易者可能要一年半。
五、两条界线:什么时候该怀疑这不是正常回撤期
正常回撤期有明确的边界,超出边界就不该再用「熬」来解释。
界线一:实际笔数超过预算笔数的 2 倍,账户仍未开始回升。
预算是 56 笔,做到 112 笔资金曲线还在下方,这已经不是路径波动能解释的了。这时候要进连亏之后要不要换交易系统那篇的四条判据做正式诊断,而不是继续等。
注意这条界线用的是笔数不是月数。做了六个月但只做了 12 笔,那是样本不够,不是回撤期太长。
界线二:回撤深度在恢复期内继续扩大到 15%。
按降仓后的仓位,20 笔全亏也只再亏 5%,从 8% 掉到 13%。如果回撤在恢复期里还能扩大到 15%,说明降仓根本没有真正执行,或者出现了单笔超额亏损。这是执行问题,不是时间问题。
两条界线都没触发,那么这段回撤在统计上就是一段正常的回撤期,剩下的只是笔数还没跑够。
六、三个会把这套算法算废的错误
错误一:用历史全样本的期望值代入。
填平速度取决于当下的期望值,不是三年平均的期望值。用最近 100 笔算,如果最近 100 笔期望是负的,那么这套算法直接不适用,因为负期望永远填不平。期望为负的账户没有回撤期,只有下行趋势。
错误二:为了缩短时间而放大仓位。
把仓位加倍,1R 变成 2%,8% 的回撤变成 4R,理论上 20 笔就能填平。这个算术没错,错的是它同时把再亏一次的深度也加倍了。回撤期是执行力最弱的阶段,在这个阶段加杠杆是把恢复变成赌局。
错误三:中途改系统,然后继续用旧的期望值算时间。
改了系统之后期望值未知,笔数计数也要清零。这时候你既不知道要跑多少笔,也不知道已经跑了多少笔,回撤期从有限变成无限。改系统的代价在这里表现得最直接。
七、把这件事写成一张纸
回撤开始的那天,花十分钟把四个数字写下来,贴在显示器上:
我的最近 100 笔期望值是多少 R。 当前回撤深度是多少 R。 理论填平笔数是多少,乘 1.4 之后是多少。 按我的频率,这些笔数对应多少周。
写完之后,接下来的每一周只做一件事:数笔数,不数日子。
这张纸真正的作用不是预测,是把「还要多久」这个每天都会冒出来的问题,变成一个已经有答案的问题。 问题有了答案就不再消耗注意力,注意力省下来才能用在执行上。
写在最后
回撤期难熬,很大一部分难在它没有刻度。不知道还有多远,每一天都像是在无限里往前走一步。
笔数就是刻度。56 笔这个数字并不让回撤变短,但它让回撤变得有限。 有限的痛苦和无限的痛苦,是两种完全不同的东西。
还有一件事值得记住:按上面的算法,一个交易者一辈子能经历的完整回撤期其实没有几次。每一次都不是要熬过去的麻烦,是你这套系统为数不多的几次真实体检。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中笔数与时间估算基于固定单笔风险和稳定期望值的假设,实际结果会因品种和市场环境不同而变化。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
亏光了要不要借钱再来:把「我已经找到方法了」拆成四条可证伪的指标
这个问题不适合用劝的方式回答,因为「我这次真的找到方法了」这句话本身无法被劝动,只能被验证。这篇只算四层数:融资成本要用多少笔正期望交易才能覆盖、还款期限和样本量需求哪个更长、本金归零在回撤规则上意味着什么、以及把「找到方法了」拆成最近50笔记录、执行率85%、期望值0.2R、最大回撤15%这四条可验证的硬指标。算完这四条,答案会自己合上。
交易系统盈亏比最少要多少才值得做:1:1.5 只在两个苛刻条件下够用,多数人的门槛是 1:2.4
盈亏比 1:1.5 对应的保本胜率正好是 40%,听起来和多数人的实测胜率差不多,于是很多人把 1:1.5 当成及格线。这个推理漏了两件事:交易成本会把保本胜率往上推,胜率本身是估出来的还带着置信区间。这篇把两样都算进去,给出按实测胜率和样本量查的最低盈亏比表,说明 1:1.5 在什么条件下才真的够用,以及为什么样本越少门槛越高。
风险管理交易系统的熔断机制怎么设:四层结构、九行面板表、三条防绕过设计
单个阈值不是熔断机制。写下「连亏五笔停手」的人很多,真到第五笔还能停下来的人很少,差的不是决心,是另外三层结构:动作层、判定层、恢复层。这篇把站内已有的连亏、回撤、单日笔数三组阈值组装成一套能自动运转的停手机制,给出九行五列的完整熔断面板表、多个触发器同时命中时的冲突规则、以及针对换账户、换品种、改口径这三种绕过方式的结构性防范。
风险管理要不要用融资融券加杠杆:四个硬条件加一条算出来的收益门槛
融资融券不是通用杠杆,它是一个有明确规则、明确成本、明确强平机制的具体工具,适用条件比一般的杠杆讨论窄得多。这篇给四个必须同时满足的硬条件,并算清楚一条经常被忽略的门槛:两倍杠杆要划算,你的年化期望至少要达到融资利率的两倍。另外给出三种明确不该用这个工具的情形,以及开户门槛和规则变动的时效提醒。
风险管理账户回撤到多少该停手:三档阈值 8%、15%、25%,各带恢复条件
回撤 10% 还是 20% 该停手,这个问题的答案不该拍脑袋,它由三样东西反推出来:回本需要涨多少、按你的期望值需要多少笔才能涨回来、以及正常连亏在你的仓位下会造成多大回撤。回撤 20% 需要涨 25% 才回本,按胜率 40% 盈亏比 2 的系统计算需要约 125 笔交易。这篇给出三档阈值、每一档的强制动作和明确的恢复条件,并附完整的回本难度表。
风险管理「纯风险」账户总资金管理:让你的资金在安全中获取额外回报
你的账户里有多少钱是在睡觉? 大多数散户开了交易账户之后,第一件事是把一笔钱转进去,然后等着机会来了就交易。但问题在于:他们从来没有认真想过,这账户里的钱,到底该怎么分配。 结果就是两种极端。 一种人是把钱存进去,只用很小一部分做交易,剩下的全部闲置在账户里,每天就是看着余额,不创造任何收益。 另一种人是把全部身家都压进去交易,一单亏多了,整个人的状态就垮了。 这两种方法都在
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
