稳定盈利后要不要拿家里的钱做交易:四种绝对不能碰的钱,五个必须同时满足的条件
本文目录(9 节)
稳定盈利半年之后,账户规模成了收益的天花板,于是「要不要把家里的钱也拿来做」这个念头很自然地出现了。这篇不给道德判断,只摆两组材料:哪些钱在任何情况下都不该进市场,以及如果一定要做,必须同时满足哪些条件。材料摆完之后再算一笔账,把额外收益和它的对价放在同一张表里比。结论留给你自己下。
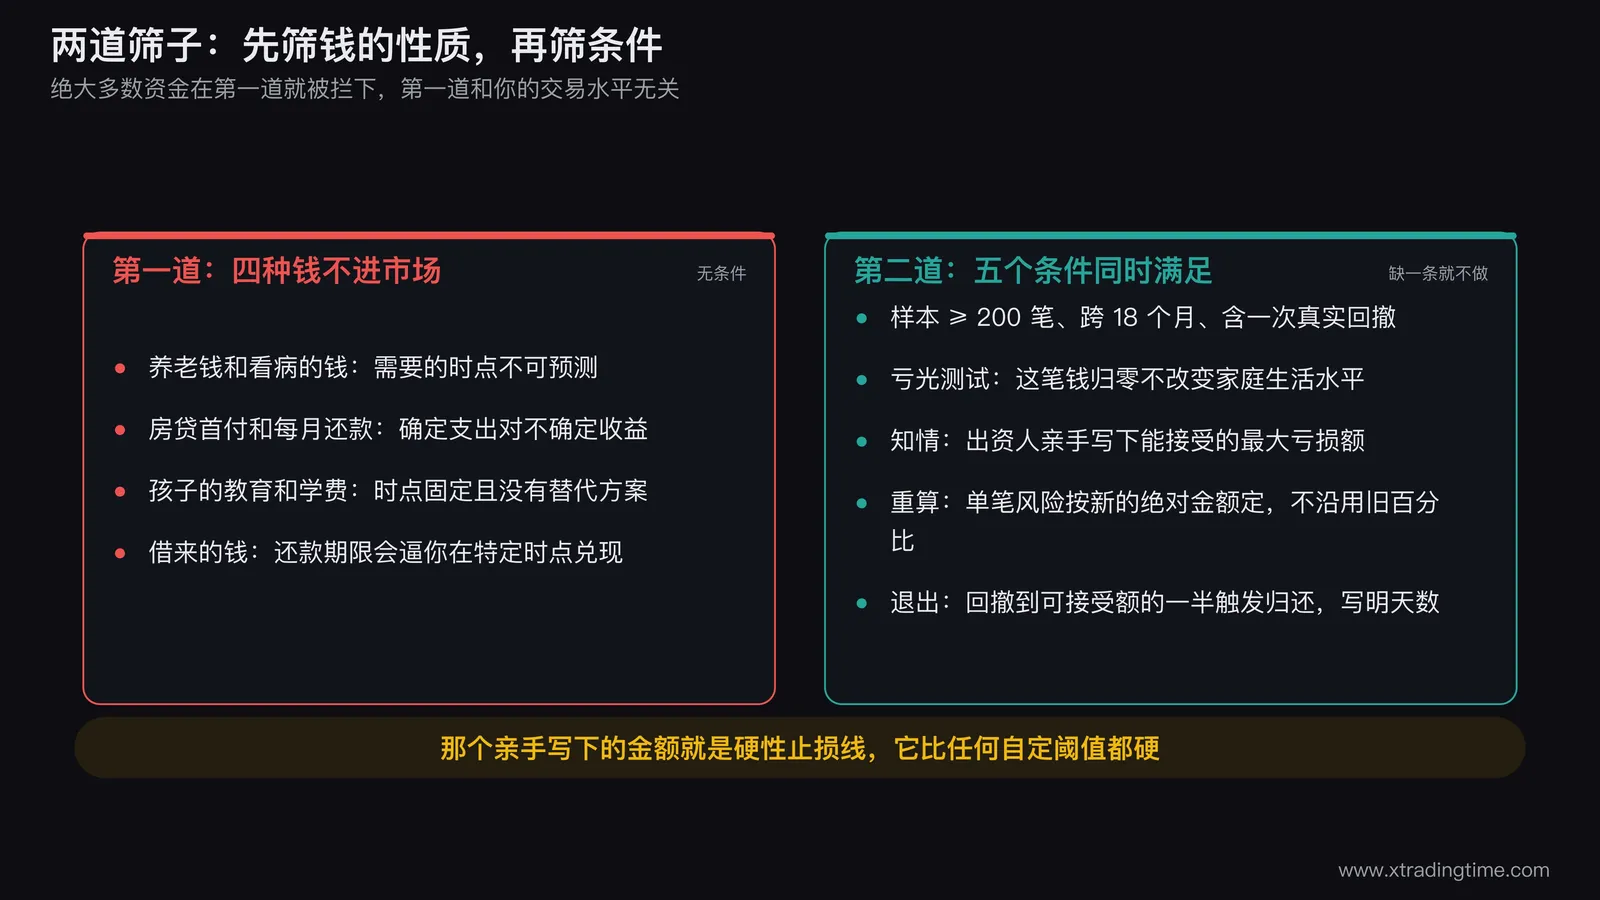
一、四种钱,任何情况下都不进市场
这四种和你的交易水平无关,和条件是否满足也无关。
第一种:养老钱和看病的钱。
这类钱的特点是需要的时点不可预测。交易账户的资金曲线是波动的,而医疗支出往往发生在你最不希望平仓的时刻。两者对上的概率不低,一旦对上,你会被迫在回撤中平仓,那是最坏的兑现时点。
第二种:房贷首付和每月还款的钱。
这类钱有确定的时间表和确定的金额。用一个不确定的收益去覆盖一个确定的支出,在结构上就是一个负期望的安排,和市场好坏无关。
第三种:孩子的教育和学费。
和第一种类似,时点固定且不可推迟,但多了一层:这笔钱的缺口没有替代方案。
第四种:借来的钱。
包括信用卡、消费贷、网贷、向亲友借的钱。借贷的成本是确定的,交易的收益是不确定的。而且借贷资金有还款期限,期限会逼着你在特定的时点兑现,这等于给系统加了一个它不该有的约束条件。
这四种在亏了一半本金还适不适合做交易那篇里也是红线,那里讨论的是已经亏损之后的处境,这里讨论的是加资金之前。两个场景下的结论是一样的。
二、五个条件,必须同时满足
四种钱之外的家庭资金,比如闲置的储蓄、配偶的积蓄、长辈明确表示可以拿出来的一笔钱,才进入下面的讨论。
| 条件 | 内容 | 怎么验证 |
|---|---|---|
| 1 样本 | 你自己的实盘样本 ≥ 200 笔,跨 18 个月,含一次真实回撤 | 查记录 |
| 2 亏光测试 | 这笔钱全部亏光,不改变家庭生活水平 | 具体到月度支出 |
| 3 知情 | 出资人独立知情,并亲手写下能接受的最大亏损额 | 白纸黑字,不是你转述 |
| 4 重算 | 单笔风险按新的绝对金额重算,不沿用旧百分比 | 算出新的单笔金额 |
| 5 退出 | 有书面的退出条款:回撤到多少归还本金,多久归还 | 写下来 |
五条缺一条就不做。下面展开三条最容易被跳过的。
三、条件二:用亏光测试,不用亏一半测试
多数人做的是亏一半测试:想一下亏掉一半会怎么样,觉得还能接受,就开始了。
但正确的测试是亏光测试:这笔钱归零,家庭的生活水平会不会改变。
用亏光而不是亏一半,理由有两个。
第一,加了资金之后账户的最大回撤会变大,因为绝对金额的刺激会让执行率下降,这是一个可观测的现象,三个信号的测法在资金放大后失真的三个可观测信号那篇里。
第二,亏一半测试有一个隐蔽的问题:它默认你会在亏一半的时候停下来。 而真实情况是,亏到一半的时候,「再赌一把把它赢回来」的压力会达到最大值,尤其是当这笔钱不是你自己的时候。
测试的做法要具体:把这笔钱的金额写下来,然后写出如果它归零,接下来 12 个月家庭的哪几项支出会受影响。写不出「一项都不受影响」的,这一条就不过。
四、条件三:知情必须是独立的,不是转述的
这一条的要点在于「独立」和「亲手写」。
常见的做法是:你跟家里人说明了风险,对方说「你决定就行」。这不算知情。
「你决定就行」表达的是信任,不是风险认知。信任在亏损发生之后会转化成更强的失望,因为对方会意识到自己当时并不真的理解会发生什么。
可操作的做法:请出资人自己写一行字,内容是「我能接受这笔钱最多亏损 X 元」。
这个动作有两个作用。
对出资人:写金额这个动作会强迫对方把抽象的风险转换成一个具体的数,很多人在写的过程中就会改变主意,而这个改变主意发生在事前,代价是零。
对你:那个 X 就是这笔资金的硬性止损线,它比任何自己定的回撤阈值都硬,因为它有出资人的签字。
如果对方写不出这个数,或者写出来的数远大于这笔钱本身(比如「亏多少都行」),这一条不算过。 后者说明对方没有认真对待这个问题。
五、条件四:这一条被跳过的频率最高
加了钱之后,单笔风险按什么算,这是一个技术问题,但它是这五条里出事最多的一条。
典型的错法是:沿用旧的百分比。
自有 50 万的时候,单笔风险 1%,是 5000 元。家里加进来 50 万,账户变成 100 万,单笔风险仍然是 1%,但金额变成了 1 万元。
百分比没变,绝对金额翻倍了。
而判断力的下降阈值、止损的扳机重量,都是由绝对金额触发的,不是由百分比触发的。你在 5000 元这个金额上验证过的执行率,在 1 万元上是一个全新的、没有验证过的数。
正确做法:按你验证过的绝对金额上限来定单笔风险,而不是按百分比。
如果你验证过的上限就是 5000 元,那么账户变成 100 万之后,单笔风险应该是 0.5%,不是 1%。
这样做的直接后果是:加了一倍资金,收益并不会加一倍,因为单笔风险的百分比被压下去了。这一点很重要,它会显著改变第七节那笔账的结果。
金额阈值怎么测,逐档加金额找恶化点的方法在小资金转大资金会变形的四个地方那篇里。
六、条件五:退出条款要写清楚两件事
退出条款不是「亏多了就还」,要具体到两个数。
第一个数:回撤到多少触发归还。 建议设在出资人写下的那个可接受亏损额的一半。比如对方写的是「最多亏 10 万」,那么亏到 5 万就触发归还,而不是亏到 10 万才动。
留一半的余量是因为归还这个动作本身需要时间:平仓、资金到账、转账,加起来可能要三到五个交易日,期间行情还会继续走。
第二个数:触发后多久归还。 写明具体天数,比如 10 个工作日内。没有时限的话,实际情况通常是一拖再拖,边拖边想着做回来。
退出条款要和加资金的规则成对写。 加资金和降档必须同时定义,这一点在加资金一次加多少那篇里有更完整的说明。家庭资金只是把这条通用规则的严格程度提高了一档。
七、算一笔账:额外收益和它的对价
把五条都满足之后能拿到什么,和要承担什么,放在同一张表上。
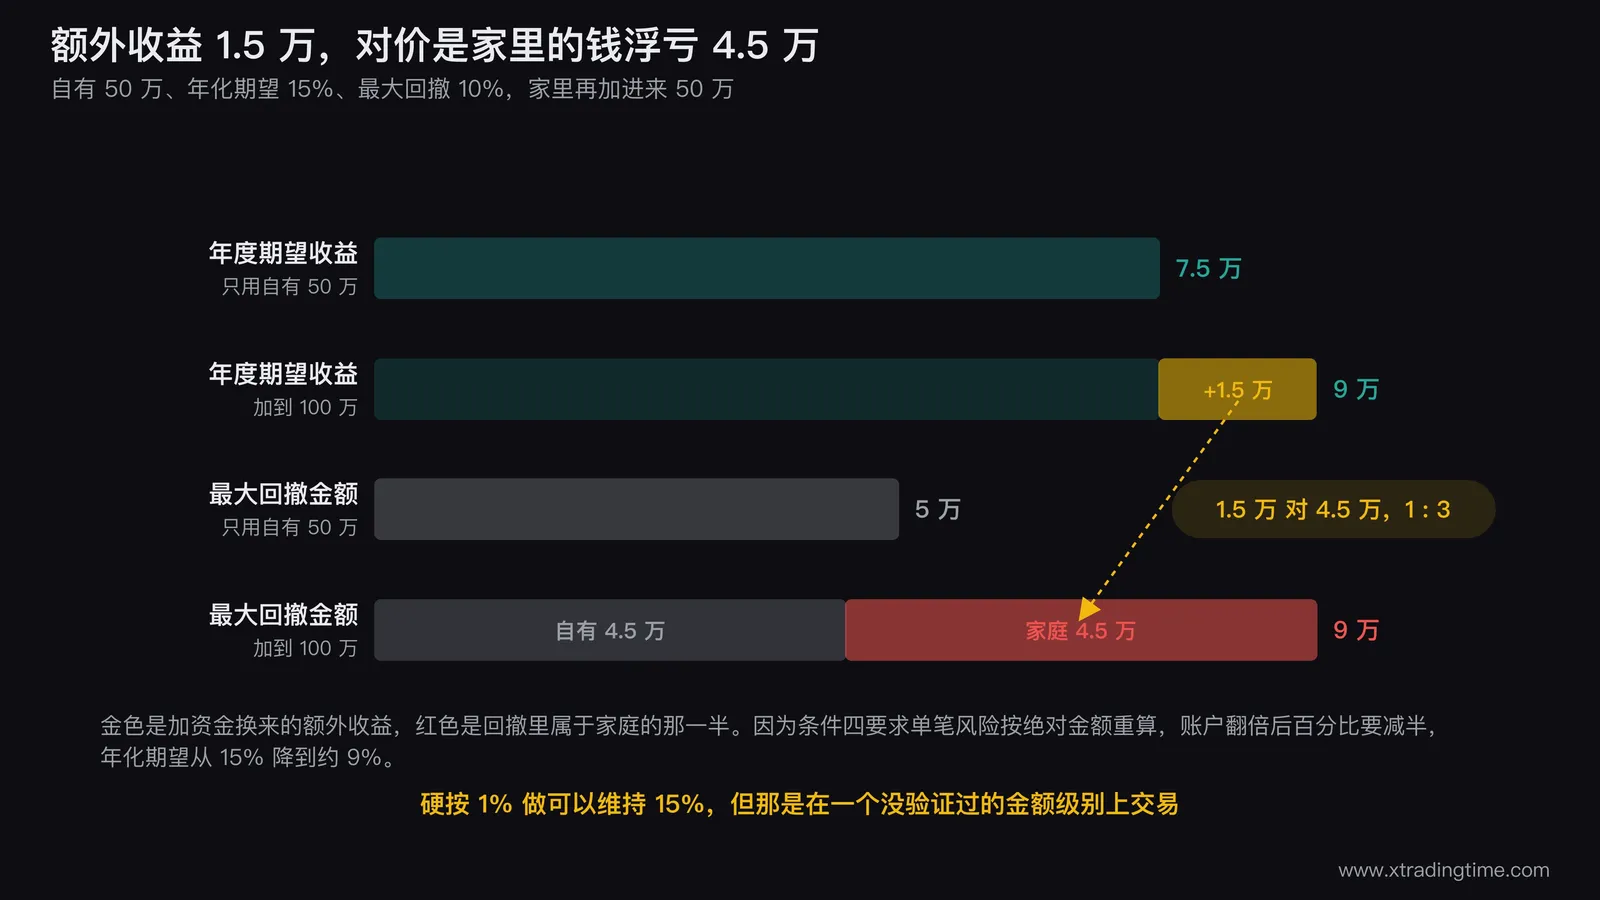
假设:你自有 50 万,年化期望 15%,最大回撤 10%。家里加进来 50 万。
因为条件四的要求,单笔风险的百分比要减半,所以账户翻倍之后年化期望不是 15%,而是大约 7.5% 到 10%(取决于金额阈值推进的速度)。 按 9% 算。
| 项目 | 只用自有 50 万 | 加到 100 万 |
|---|---|---|
| 年化期望 | 15% | 9% |
| 年度期望收益 | 7.5 万 | 9 万 |
| 额外收益 | 1.5 万/年 | |
| 最大回撤金额 | 5 万 | 约 9 万 |
| 其中属于家庭的 | 0 | 约 4.5 万 |
额外收益是每年 1.5 万,对应的是一次正常回撤中家里的钱浮亏 4.5 万。
这个比例之所以不好看,关键就在条件四:为了保持执行质量,单笔风险的百分比必须下调,于是资金翻倍带来的收益增量远小于一倍。
如果不下调百分比、硬按 1% 做,年化期望可以维持 15%,年度收益 15 万,额外收益 7.5 万,看起来划算得多。但那意味着你在一个没有验证过的金额级别上交易,而这正是加资金之后业绩变差的主要机制。
两条路都摆出来了,选哪条是你的事。但要清楚第二条路的收益是建立在跳过条件四的基础上的。
八、一个和钱无关的变量
前面所有的计算都在处理可量化的部分。有一个变量不可量化,但它的权重可能最大。
交易的回撤是常态,而家庭关系承受回撤的能力和账户不一样。
账户可以在 10% 的回撤里待三个月,然后按计划恢复,这在系统层面完全正常。但在家里,「已经亏了三个月」这件事需要每天解释一次,而且解释的内容是概率、样本量、执行率这些对方不熟悉的概念。
这个解释成本是持续的、单向的,而且不会因为你最后赚回来而被补偿。
所以有一个额外的准备动作值得做:在加钱之前,先和出资人一起看一遍你过去 18 个月的资金曲线,特别是那段真实的回撤。看过曲线的人和只听过「我稳定盈利」的人,在回撤发生时的反应完全不同。
如果对方看完曲线之后犹豫了,那个犹豫比任何计算都更有信息量。
写在最后
五条全部满足的人不多,但比多数人以为的多一些。真正的问题出在另一个地方。
在五条全部满足的时候,第二条(这笔钱亏光不改变生活水平)和第四条(单笔风险按绝对金额重算)会同时生效,而这两条合起来会得出一个有点意外的结论:这笔钱对账户的边际作用其实不大。
能承受全部亏光的钱,通常不是家里的大头;而为了保住执行质量,单笔风险的百分比又必须下调。两个约束叠在一起,额外收益就压缩到了第七节那张表的样子。
所以这件事的真实结构可能是:条件越是满足得好,加钱的必要性越低;越是急着想加钱的处境,越是有某一条不满足。
这个判断要不要接受,取决于你自己那五条填出来是什么样。把它们真的填一遍,比听任何建议都有用。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中收益与回撤数据为演示用的假设值,不代表任何真实账户表现。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
信用卡套现炒股不行在哪:四条风险线,前两条不用亏钱就会触发
多数人反对这件事的理由停在「利息太高」,这是四条风险线里最轻的一条。真正的问题是另外两条:资金用途本身就违反监管规定和领用合约,银行发现即可降额、止付并要求提前还款,这一条和你赚不赚钱无关;而套现之后一旦还不上,逾期路径会直接连到《刑法》第一百九十六条的恶意透支要件。这篇把四条线按触发条件排序,并算出年化 23.3% 的打平线。
资金管理用房贷的钱做交易要跑赢多少:打平线年化 7.4%,而证明你跑得赢需要六千笔
「我觉得我能赚回来」这句话里有一个可以被计算的部分:要赚多少才算赚回来。把房贷利率和交易摩擦成本加起来,打平线是年化 7.4%,换算成每笔期望是 0.037R。这个数看着不高,问题在于它小到无法用样本证明:按站内样本量口径反推,要让 0.037R 的期望显著,需要约六千笔交易,按每天一笔得做二十三年。而房贷利息从放款第一天起就是确定的。这篇把三个数、断供的四级后果和三种自我说服的漏洞逐条摆出来。
资金管理要不要和朋友合伙做交易:五个必须写进纸面的条款,缺一条就别开始
合伙交易散伙的主因不是信任出问题,是盈亏归属和决策权在结构上不对称,而这个不对称在赚钱的时候看不出来。这篇给五个必须在第一笔之前写成文字的条款:唯一下单人、亏损分摊与出资比例一致、清盘线与退出时限、只读查看权限、以及账户实名归属带来的法律位置。另外拆三个看起来公平实际是雷的常见安排,最后给一个保留合伙好处又不共享资金的替代方案。
资金管理退休后拿养老金做交易:先把钱分成四笔,能进市场的只有第四笔
退休账户和在职账户最大的区别不在金额,在于收入端没有修复能力。在职的人亏了可以用未来的工资慢慢补,退休的人没有这条通道,所以同一套风控参数放到退休账户上必须整体收紧。这篇先给一张把养老金分成四笔的分账表,只有第四笔才进入讨论;再给退休账户专用的三档回撤阈值和单笔风险参数;最后算一笔小账户的可行解,结论是低频中线而不是日内。
资金管理大学生用生活费炒股的三条硬拦截:其中一条是算出来的,不是心态问题
劝大学生别拿生活费炒股的话很多,能算出来的不多。这篇给三条硬拦截,第一条是纯数学:账户在两万元以下时,A股一手的最小交易单位会把单笔风险锁死在 3% 以上,8% 的回撤线在两到三笔连亏内就被击穿,风控制度在这个金额上是无法执行的。另外两条分别是时间对不上和后果不可逆。最后给一条在校期间真正划算的替代路径,它的优势不在资金而在时间轴。
资金管理小资金稳定盈利半年能不能上大资金:四个会变形的地方,三个能提前测出来
小资金上跑通的系统放到大资金上经常失效,原因不是心态突然变差,而是有四个具体的东西会随规模变化:冲击成本、判断力的绝对金额阈值、止损的扳机重量、以及被迫上升的持仓个数。这篇把四个变形逐一拆开,给出能在加资金之前就测出来的三个方法,包括一条用日均成交量算账户容量上限的公式。附一个把加资金分成三次的推进节奏。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
