换一次方法样本清零208笔:连亏概率决定了你永远走不到能下结论的那天
本文目录(9 节)
换方法这件事的代价不是学习时间,是统计样本归零。一套方法要跑到能下结论需要 208 笔,而在一个正常的正期望系统里,三连亏平均每 9 笔就会出现一次。这两个数摆在一起,结论是硬的:只要你的换方法开关绑在连亏上,你就永远走不到能下结论的那一天。这篇把两张表算出来,并给一条判断某次改动要不要清零样本的分界线。
该不该换方法有四条判据,连亏之后要不要换交易系统里已经给全了。这篇不重复那四条,只算一件事:换的代价有多大,以及为什么你换了这么多次都没走到终点。
一、先把「好几天」换算成笔数
「一换方法就好几天」这个描述要变成可算的,得先换成笔数。
统计方法:把最近半年的交割单按你用过的方法分段,算每段的笔数。典型结果是每段 6 到 20 笔(三到七天,每天二到三笔)。
记住这个数,下面所有的比较都用它。
二、一个结论需要多少笔:208
样本量公式是 n ≥ (1.96σ / E)²,其中 E 是单笔期望值、σ 是单笔收益的标准差,都以 R 为单位(1R 等于你的单笔风险额)。公式的推导和标准差怎么算,见一个交易系统需要回测多少笔才算有效。
代入一个相当常见的系统(胜率 40%、盈亏比 2、期望值 0.2R、标准差 1.47R):
n ≥ (1.96 × 1.47 ÷ 0.2)² = 14.406² = 207.5,取整 208 笔。
期望值对结果的影响是平方级的:
| 单笔期望值 | 所需样本(σ = 1.47R) |
|---|---|
| 0.10R | 831 笔 |
| 0.15R | 369 笔 |
| 0.20R | 208 笔 |
| 0.30R | 93 笔 |
| 0.50R | 34 笔 |
标准差同样敏感。同为 0.2R 期望,σ 从 1.2R 涨到 2.2R,所需样本从 139 笔跳到 465 笔。
**208 笔要多久:**按每交易日 2 笔算是 5 个月,每周 3 笔是 16 个月,每周 5 笔是 9.6 个月。
三、连亏是必然事件,不是失效证据
下面这张表是这篇文章的关键。它算的是胜率 40%(也就是单笔亏损概率 0.6)的系统里,连亏的分布。
首次出现 k 连亏的期望等待笔数:
| 连亏笔数 | 平均在第几笔遇到 | 208 笔里期望遇到几次 |
|---|---|---|
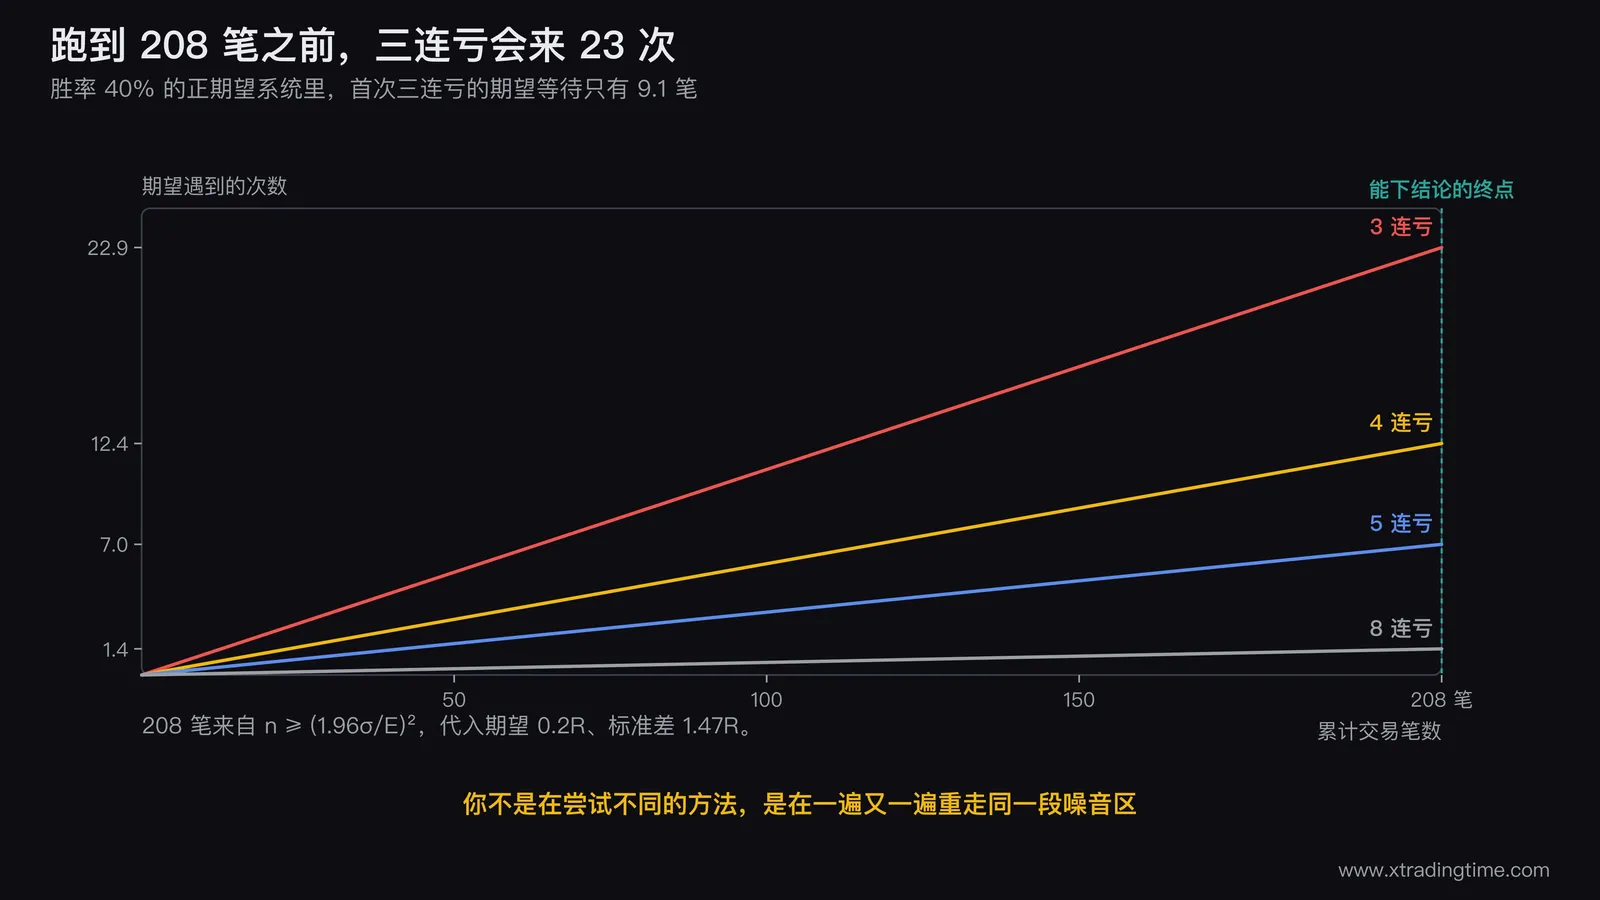
| 3 连亏 | 第 9.1 笔 | 22.9 次 |
| 4 连亏 | 第 16.8 笔 | 12.4 次 |
| 5 连亏 | 第 29.7 笔 | 7.0 次 |
| 6 连亏 | 第 51.1 笔 | 4.1 次 |
| 8 连亏 | 第 146.3 笔 | 1.4 次 |
| 13 连亏 | 第 1911.6 笔 | 0.1 次 |
在 n 笔里至少出现一次 k 连亏的概率:
| 样本笔数 | 3 连亏 | 4 连亏 | 5 连亏 | 8 连亏 |
|---|---|---|---|---|
| 10 笔 | 70.1% | 42.5% | 23.3% | 3.0% |
| 20 笔 | 92.8% | 71.9% | 47.8% | 9.7% |
| 50 笔 | 99.9% | 96.7% | 83.5% | 27.1% |
| 100 笔 | 100% | 99.9% | 97.6% | 49.0% |
| 208 笔 | 100% | 100% | 100% | 76.4% |
读法只有一句:**在你必须跑完的那 208 笔里,三连亏、四连亏、五连亏是百分之百会出现的,八连亏也有超过七成的概率出现。**它们不是方法失效的证据,它们是这个方法正常运转时必然产生的副产品。
四、两张表合起来:那个走不到的终点
现在把「需要 208 笔」和「三连亏平均每 9.1 笔来一次」放一起:
| 你的换方法触发器 | 平均多少笔触发一次 | 跑到 208 笔要经历几次触发 |
|---|---|---|
| 3 连亏就换 | 9.1 笔 | 约 23 次 |
| 4 连亏就换 | 16.8 笔 | 约 12 次 |
| 5 连亏就换 | 29.7 笔 | 约 7 次 |
| 8 连亏才换 | 146.3 笔 | 约 1.4 次 |
只要触发器设在 8 连亏以下,你在跑完 208 笔之前必然被触发多次。每触发一次就换一次,样本就从零开始,于是你永远停留在样本的前 10 到 30 笔。
而前 30 笔恰恰是噪音最大的区间:胜率 40% 的系统在 30 笔里的实测胜率,可能出现在 25% 到 55% 之间的任何位置。你在这个区间里看到的一切,既不能证明方法有效,也不能证明方法无效。
这就是「换了以后好几天,过几周又开始亏」的完整机制:**你没有在尝试不同的方法,你是在一遍又一遍地重走同一段噪音区。**新方法头几天的「好」和几周后的「又不行了」,都是同一个概率分布的两个采样片段。
五、换方法的成本清单
| 成本项 | 数量 | 说明 |
|---|---|---|
| 样本清零 | 208 笔 | 之前跑的全部作废 |
| 时间 | 5 到 16 个月 | 按你的交易频率换算 |
| 交易费用 | 21.2% | 208 笔 × 0.102% 往返成本 |
| 学习与调参 | 数周 | 通常被高估,上面三项被低估 |
第三行值得单独说:每换一次方法,为了重新得出一个结论,你要在 A 股再交一遍 21.2% 的手续费(单笔金额两万以上的情况;低于两万成本更高)。换三次就是 63.6%,这还没算判断错误造成的亏损。交易成本怎么压垮账户,半年200笔亏30%是不是频率太高里算过完整的一笔账。
六、连亏该绑熔断,不该绑换方法
连亏确实要触发动作,但触发的应该是熔断,不是换方法。熔断是暂停执行,换方法是清零样本,两者的代价差 208 笔。
三档熔断的数字是固定的(完整推导见连亏几笔必须强制停手):
**5 笔冷却。**降到最小仓位 1/4,方法不动。5 连亏在 100 笔里的出现概率是 97.6%,几乎必然,所以它只配触发冷却。
**8 笔降仓。**继续降仓并开始记录失效特征,方法仍然不动。
**13 笔停用并诊断。**13 连亏的期望等待是 1911 笔,在 208 笔的样本里期望出现 0.1 次。它落在异常区,这时候怀疑方法才有统计依据。
**在 13 笔之前的任何一次连亏,都不构成换方法的理由。**这一条是这篇文章最该被记住的一句。
七、一条分界线:什么改动要清零样本
不是所有改动都清零。判据只有一条:
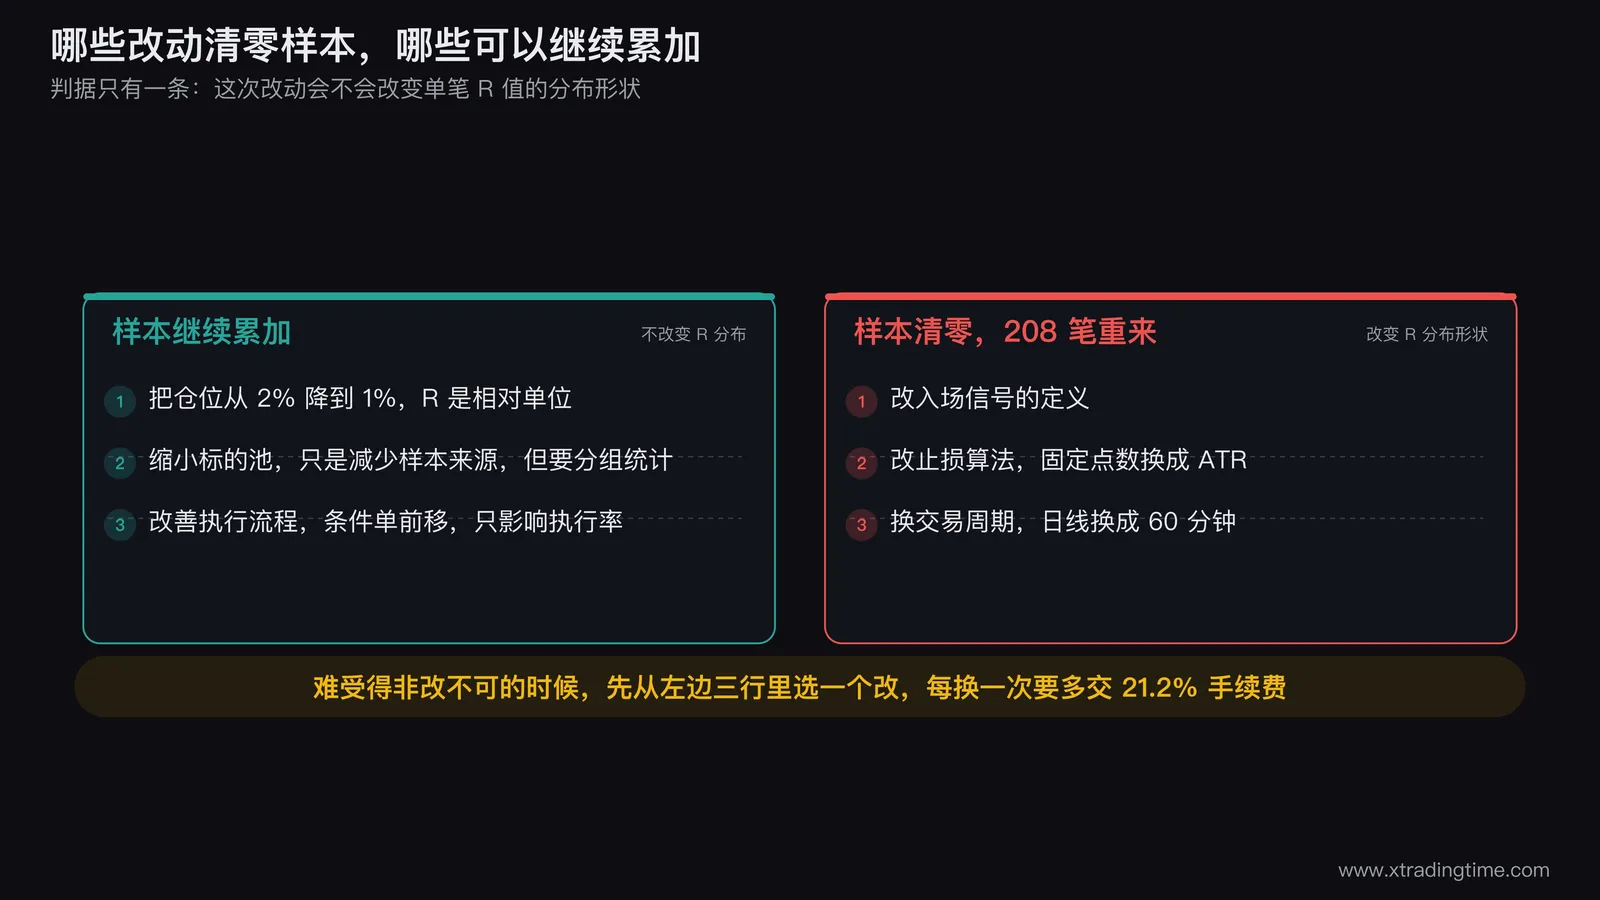
如果这次改动会改变单笔 R 值的分布形状,样本清零;如果不会,样本可以继续累加。
| 改动 | 会不会改变 R 分布 | 样本 |
|---|---|---|
| 把仓位从 2% 降到 1% | 不会(R 是相对单位) | 继续累加 |
| 缩小标的池(从全市场到某几个板块) | 不会,只是减少样本来源 | 继续累加,但要分组统计 |
| 改善执行流程(条件单前移) | 不会,只影响执行率 | 继续累加 |
| 改入场信号的定义 | 会 | 清零 |
| 改止损算法(固定点数换成 ATR) | 会 | 清零 |
| 换交易周期(日线换成 60 分钟) | 会 | 清零 |
这张表提供了一个出口:**当你难受得非改不可的时候,先从上面三行里选一个改。**它们不清零样本,而且往往真的能解决问题,因为大多数「方法不行」其实是仓位太大或执行太差。
八、三种情况这套算法不适用
**期望值很高的系统。**如果你的 E 达到 0.5R,所需样本只有 34 笔,换方法的代价小一个数量级。所以第一步永远是先估自己的 E,再决定要不要忍。
**外部规则真的变了。**涨跌幅规则调整、品种交易制度变更、标的停牌退市,这类是环境变化不是概率波动,属于真失效,可以直接改。
**账户回撤已经撞线。**回撤到 25% 必须停用并全面诊断,这时候停不是「换方法」,是止血。三档回撤阈值见账户回撤到多少该停手。
写在最后
频繁换方法的人通常很勤奋,他们读得多、试得多、改得快。问题不在态度,在于他们用来判断「这方法行不行」的样本量,比噪音还小。
208 笔听起来很久,但它其实是一个好消息:它把「这方法到底行不行」从一个玄学问题,变成了一个只需要耐心的问题。你不需要更聪明,只需要不在第 20 笔的时候动手。
三连亏会来二十三次。提前知道这一点,就不会每次都当成世界末日。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中概率基于胜率 40% 的独立同分布假设,实际交易存在序列相关性。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
配套免费工具
交易规则卡片
把你的进场、止损、出场规则写成卡片,下单前过一遍,防止临盘改主意
打开就能用,不用注册也不用付费
配套复盘工具
交易复盘日记
道理看懂了,手还是不听话。把每一笔的理由和情绪记下来,一周之后你自己就能看出问题出在哪。
免费注册即可开始记录
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
同一个信号的历史胜率为什么不能直接用:每桶 20 笔只够发现 35.8 个百分点的差距
把一个信号按市场环境分桶统计胜率,是用好交易记录的正确方向,但切完之后每桶只剩几十笔,这几十笔算出来的胜率精度差到几乎不能用。文章用二项分布的置信区间和双样本比例检验给出三张对照表,并证伪一条流传很广的门槛:每桶 20 笔根本不够,它只够发现胜率掉到 14% 以下的桶,而那种桶不用统计也知道它差。真正的结论是样本量决定了你只能回答什么问题,所以分桶统计的正确用法是做否决而不是做选择,文末给出四条可以直接在自己记录上执行的判据。
交易系统三年换了五套方法:先算样本账,每换一次就把 208 笔清零重来
三年还在换指标换方法,问题通常不在方法上,在于没有任何一套方法跑够过样本。换系统真正的代价不是学习时间,是统计样本归零:期望值 0.2R 的系统需要约 208 笔才能确认有效,三年里换五次方法,平均每套只跑 40 笔左右,t 值不到 0.9,五套系统全部处于「无法判断」的状态。这篇给出样本成本核算表和四条判据,区分问题出在方法还是出在诊断能力。
交易系统稳定盈利的标准是什么:不是连续几个月赚钱,是 208 笔加 t 值过 1.96
用「连续几个月盈利」当稳定盈利的判据,会把绝大多数真正有效的系统判死。一套每笔期望 0.2R、每月做 21 笔的系统,单月亏损概率是 26.3%,连续六个月都盈利的概率只有 16.0%。真正的判据是样本量加期望值显著性:约 208 笔、t 值过 1.96。这篇给出月度盈亏的完整概率表、两类判据的误判率对照,以及按不同交易频率达到 208 笔分别要多久。
交易系统只做一个品种一个周期的最简系统:六个必须定死的参数,三样不许往里加的东西
最简系统的意义不在简单,在于它把变量压到最少,让 50 笔样本足够得出结论。这篇给六个必须在开始前定死的参数:品种、周期、方向、入场触发、止损规则、出场规则,每个参数配一条选择标准;给三样在跑满 50 笔之前绝对不许加的东西;并解释为什么扩展的时候应该先加品种而不是先加指标。附一个填满六个参数的完整示例。
交易系统什么时候该修改交易规则:三个允许改的触发条件,三个绝对不许改的时刻
改规则这件事的成本被严重低估:每改一次,之前积累的笔数全部清零,而多数人根本没意识到自己一年改了十几次。这篇给三个允许改的触发条件,每个都有可验证的前置判定;给四条改的时候必须同时写下来的东西;给三个不管理由多充分都不许改的时刻;以及一条把大幅改动挡在外面的幅度上限。附一个把改规则和换系统区分开的判断方法。
交易系统怎么判断自己够不够格做全职交易:五条能从记录里算出来的验证标准
够不够格做全职交易,跟去年赚了多少没关系,跟你的记录能不能通过五项验证有关系:实盘样本量够不够撑起一个胜率结论、时间跨度有没有覆盖难做的行情、有没有在真金白银的回撤里扛住没改系统、执行率能不能到90%、以及净利是不是集中在少数几笔上。这篇给出五条的具体算法、及格线、以及不达标时对应的补课动作。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
