什么时候该修改交易规则:三个允许改的触发条件,三个绝对不许改的时刻
本文目录(10 节)
改一次规则的代价是样本清零,这一点被严重低估。50 笔跑完好不容易能算胜率了,改一个参数,这 50 笔就不再代表当前的系统,一切从零开始。多数人一年里改十几次,所以一年下来手上最长的一段连续样本可能只有 20 多笔,胜率和期望值永远算不出来。这篇把「什么时候可以改」变成三个可验证的触发条件,把「什么时候绝对不许改」变成三条硬约束。
一、三个允许改的触发条件
| 触发条件 | 前置判定 | 改什么 |
|---|---|---|
| 执行率问题 | 该规则最近 50 笔执行率 < 80%,且已确认是规则问题 | 改参数或改表述 |
| 失效场景真实发生 | 规则预设的失效场景发生了,且可归因 | 补否决条件 |
| 外部规则变了 | 交易所或监管规则发生变更 | 按新规则调整 |
三个之外的任何理由都不成立。特别是「最近效果不好」这一条,它不在列表里,而且它是最常见的改规则理由。
二、触发条件一:执行率低,但要先排除不是你的问题
某一条规则的最近 50 笔执行率低于 80%,说明这条规则在实际盘中有五分之一以上的时候没被执行。
但执行率低有两种成因,只有一种该改规则。
规则问题:参数不合理、条件需要临场判断、动作要求的时点你不在场。这三种该改规则。
人的问题:情绪型违规、仓位过大导致的全面判断力下降。这两种改规则没用,改了还是执行不了,而且样本白白清零一次。
区分方法是看违规的分布形态,写了规则却做不到那篇给了四种分布的判定标准。只有确认落在「集中在这一条规则」那一类,才进入改规则的流程。
这个前置判定不能跳。跳过它直接改规则,是一年改十几次的主要来源。
三、触发条件二:失效场景真实发生
每条规则在写的时候都应该配一句「它在什么情况下会失效」。如果当初没写,现在补上,补完之后这一轮不许改。
允许改的情形是:预设的失效场景真的发生了,而且能明确归因。
举个具体的例子。一条突破入场的规则,预设的失效场景是「窄幅震荡中的假突破」。如果最近的亏损单里,有六成以上确实发生在 20 日振幅低于 8% 的行情里,那么这就是一次可归因的失效,对应的改动是补一条否决条件:20 日振幅低于 8% 时不做。
注意这个改动的性质:它是在增加「不做」的条件,不是在放宽「做」的条件。 这个方向很重要。
增加否决条件的改动,风险远低于改入场触发的改动。 因为前者只会让交易变少,后者会让交易的性质改变。所以在三种改动里,优先级是:补否决 > 调参数 > 改触发逻辑。
不可归因的亏损不算失效场景。 连亏五笔但五笔各不相同,找不到共同特征,这是正常的随机连亏,不是失效。判定方法用一套正常系统最多连亏多少笔那张概率表,落在正常区就不动。
四、触发条件三:外部规则变了
这一条是唯一不需要任何前置判定、必须立刻改的情形,因为不改会直接出错。
需要盯的外部规则有几类,近几年都发生过变化:
费率和税率。 印花税 2023-08-28 起从 0.1% 减半到 0.05%,过户费 2022-04-29 起单向由 0.002% 降至 0.001%。费率变化会直接影响你的成本模型和盈亏平衡点。
涨跌幅限制。 主板 ST 股 2026-07-06 起从 5% 放宽到 10%。涨跌幅变化会改变止损的可执行性:原来 5% 涨跌幅下不可能出现的跳空幅度,在 10% 下会出现。
杠杆和保证金规则。 融资保证金最低比例 2026-01-19 起从 80% 提高到 100%。这一条直接改变可用杠杆的上限,用融资的人的仓位公式必须跟着改。
标的范围和交易机制。 两融标的调整、交易时间调整、新的交易品种上市。
这类改动的处理原则是:改数字,不改逻辑。 费率变了改费率参数,涨跌幅变了改止损的可执行性检查,不要顺手把别的参数也调一遍。
五、四条必须同时写下来的东西
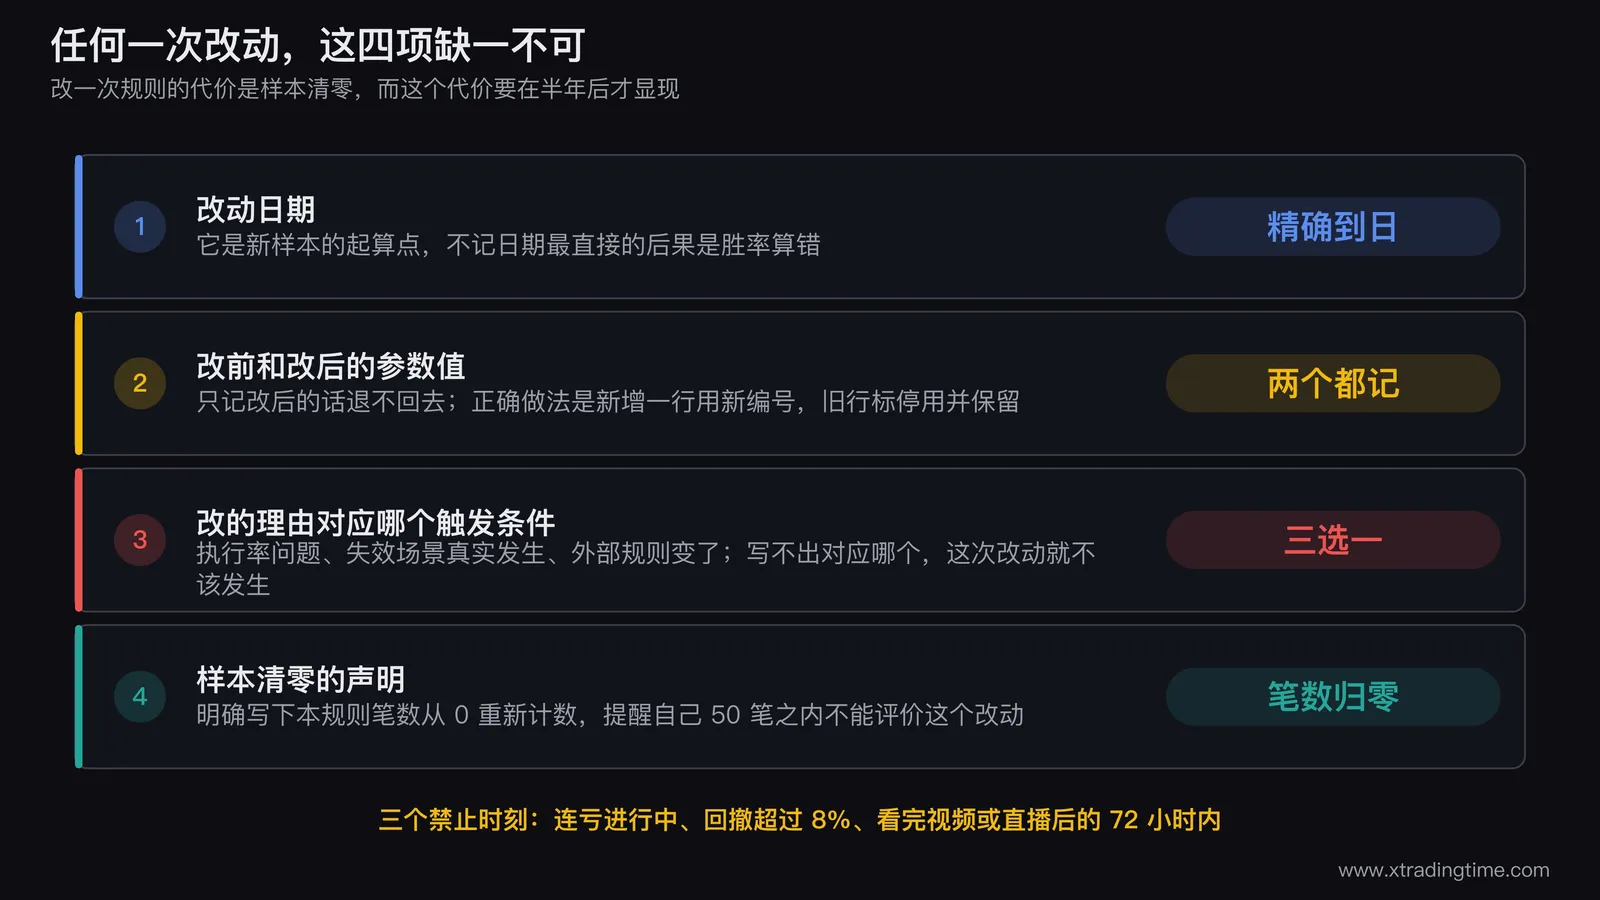
任何一次改动,这四项缺一不可。
改动日期。 精确到日,它是新样本的起算点。
改前和改后的参数值。 两个都记,只记改后的话退不回去。
改的理由,以及对应的是三个触发条件里的哪一个。 写不出对应哪个触发条件,这次改动就不该发生。
样本清零的声明。 明确写下「本规则笔数从 0 重新计数」。这一行的作用是提醒自己接下来 50 笔之内不能评价这个改动的效果。
这四项直接填进规则管理表的对应列里。改动的做法是新增一行用新编号,旧行标停用并保留,不要覆盖。
六、三个绝对不许改的时刻
这三条是硬约束,不管理由看起来多充分。
时刻一:连亏进行中。
连亏期间改规则,改动的真实动机几乎总是止损而不是优化。而且这时候改,你永远不知道后来的好转是因为新规则还是因为连亏本来就结束了。
正确的做法是先按熔断降仓,等连亏段结束、执行率恢复之后再评估要不要改。
时刻二:账户回撤超过 8%。
回撤触及软线之后,判断力和风险偏好都处在非正常状态。这个阶段该动的是仓位,不是系统。仓位和频率的调整不改变系统的统计属性,改系统会直接把样本清零,让你在最需要数据的时候失去数据。
时刻三:刚看完一个视频、一本书、或者一场直播之后的 72 小时内。
这一条听起来有点刻意,但它拦住的是一类非常高频的改动:看到一个新指标或者新方法,觉得能解决自己的问题,当天就加进系统。
72 小时之后如果这个想法还成立,再按三个触发条件走正常流程。绝大多数这类想法活不过 72 小时,而拦住它们的收益是每年少清零好几次样本。
七、幅度上限:一次改动不超过 30%
允许改了,还要限制改多少。
参数的单次改动幅度不超过原值的 30%。 20 日新高改成 25 日可以(25%),改成 40 日不行(100%)。
理由是:大幅改动在效果上等同于换系统,但在心理上会被当成微调。 从 20 日新高改到 40 日新高,信号频率会下降一半以上,持仓周期会明显拉长,这已经是另一套系统了。但因为改的是同一个参数,人会以为只是调了一下,于是不做样本清零,继续用旧的胜率去评估。
同一时间只能改一条规则。 同时改两条的话,50 笔之后无法归因是哪条改动起了作用。
同一条规则 90 天内最多改一次。 这条限制的作用是给样本留出积累时间:按波段频率 4 笔/周,90 天大约 50 笔,正好是一个完整样本。
八、改规则和换系统的分界线
有时候改着改着就变成了换系统,但当事人没意识到,于是绕开了换系统本该有的那套判据。
分界线:改动之后,这条规则的信号频率变化超过 50%,或者五个环节里有两个以上被改动,就算换系统。
换系统有自己的四条判据,在连亏之后要不要换交易系统那篇里,前置条件是样本量必须充足。用「改规则」的名义绕过换系统的判据,是很多人一年换三套系统却以为自己一直在用同一套的原因。
换系统的正确做法是并行而不是替换:旧系统继续跑,新系统纸面跑 30 笔,两边数据对比之后再切。改规则也可以用同样的做法,尤其是幅度接近上限的改动。
九、一个反向的提醒:也不要完全不改
前面全是约束,容易导致另一个方向的错误:三年不改一个字。
有两种情况下不改是明确错误的:外部规则已经变了但系统没跟着变,以及某条规则的执行率长期低于 80% 却一直靠意志力硬撑。
第一种会直接出错,第二种会让整套系统的统计数据长期失真。
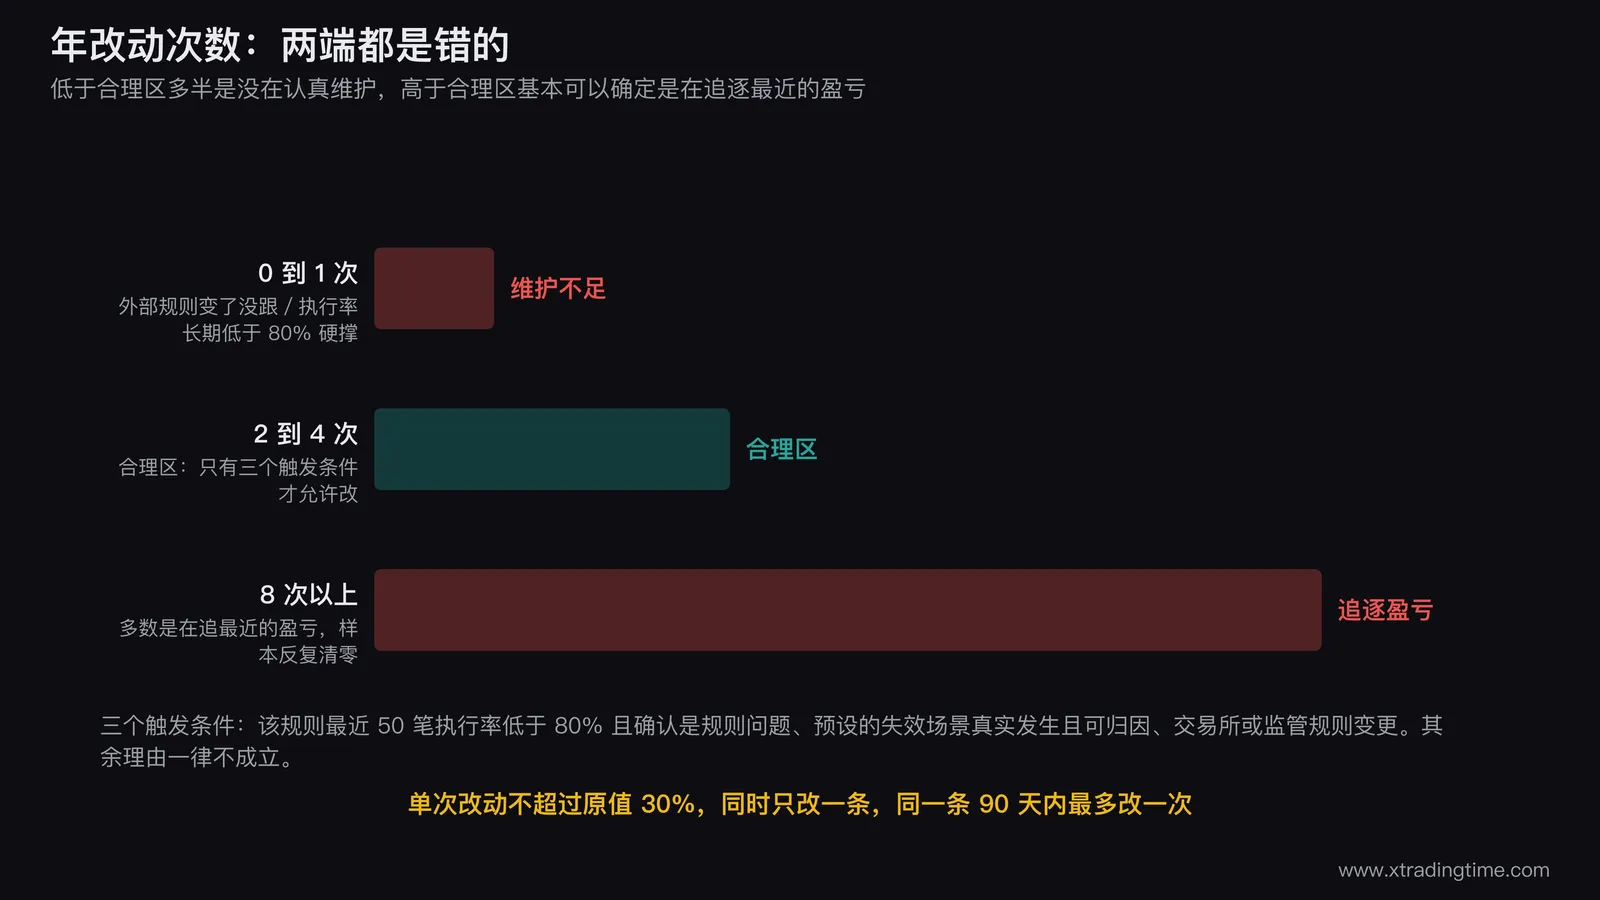
合理的改动频率大约是每年两到四次。 低于这个数可能是没在认真维护,高于这个数基本可以确定是在追逐最近的盈亏。
写在最后
改规则这件事的难,不在于判断改得对不对,在于改动的代价是隐形的。
样本清零不会立刻造成任何损失,账户不会因此少一分钱。它的代价要在半年后才显现:你想知道自己的胜率,翻开记录发现最长的一段连续样本只有 20 多笔,什么都算不出来。
三个触发条件和三个禁止时刻,本质上都在做同一件事:保护那段连续的笔数。 那段笔数是你手上唯一能用来做判断的东西,它比任何一次参数优化都值钱。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中所引监管与交易规则以 2026 年 9 月公开信息为准,实际以交易所和券商最新规定为准。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
配套免费工具
交易规则卡片
把你的进场、止损、出场规则写成卡片,下单前过一遍,防止临盘改主意
打开就能用,不用注册也不用付费
配套复盘工具
交易复盘日记
道理看懂了,手还是不听话。把每一笔的理由和情绪记下来,一周之后你自己就能看出问题出在哪。
免费注册即可开始记录
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
同一个信号的历史胜率为什么不能直接用:每桶 20 笔只够发现 35.8 个百分点的差距
把一个信号按市场环境分桶统计胜率,是用好交易记录的正确方向,但切完之后每桶只剩几十笔,这几十笔算出来的胜率精度差到几乎不能用。文章用二项分布的置信区间和双样本比例检验给出三张对照表,并证伪一条流传很广的门槛:每桶 20 笔根本不够,它只够发现胜率掉到 14% 以下的桶,而那种桶不用统计也知道它差。真正的结论是样本量决定了你只能回答什么问题,所以分桶统计的正确用法是做否决而不是做选择,文末给出四条可以直接在自己记录上执行的判据。
交易系统三年换了五套方法:先算样本账,每换一次就把 208 笔清零重来
三年还在换指标换方法,问题通常不在方法上,在于没有任何一套方法跑够过样本。换系统真正的代价不是学习时间,是统计样本归零:期望值 0.2R 的系统需要约 208 笔才能确认有效,三年里换五次方法,平均每套只跑 40 笔左右,t 值不到 0.9,五套系统全部处于「无法判断」的状态。这篇给出样本成本核算表和四条判据,区分问题出在方法还是出在诊断能力。
交易系统稳定盈利的标准是什么:不是连续几个月赚钱,是 208 笔加 t 值过 1.96
用「连续几个月盈利」当稳定盈利的判据,会把绝大多数真正有效的系统判死。一套每笔期望 0.2R、每月做 21 笔的系统,单月亏损概率是 26.3%,连续六个月都盈利的概率只有 16.0%。真正的判据是样本量加期望值显著性:约 208 笔、t 值过 1.96。这篇给出月度盈亏的完整概率表、两类判据的误判率对照,以及按不同交易频率达到 208 笔分别要多久。
交易系统用一张表管住所有交易规则:九列,每列都有填不出来就作废的验收条件
规则写在几个地方、改过几次没人记得、参数到底有多少个说不清,这是大多数人的系统真实的状态。这篇给一张九列的规则管理表:规则ID、所属环节、触发条件、动作、数值参数、适用范围、生效日期、已跑笔数、最近三十笔执行率。每一列都有填不出来就说明规则不成立的验收条件,另外给三条禁止事项和一套用这张表做周月复盘的固定动作。
交易系统只做一个品种一个周期的最简系统:六个必须定死的参数,三样不许往里加的东西
最简系统的意义不在简单,在于它把变量压到最少,让 50 笔样本足够得出结论。这篇给六个必须在开始前定死的参数:品种、周期、方向、入场触发、止损规则、出场规则,每个参数配一条选择标准;给三样在跑满 50 笔之前绝对不许加的东西;并解释为什么扩展的时候应该先加品种而不是先加指标。附一个填满六个参数的完整示例。
交易系统把模糊的交易感觉写成规则:五个必须填满的字段,填不出来的就还不是规则
「等它回调站稳了再进」这种话不是规则,是感觉的自我描述。真正的规则要能交给一个不懂交易的人照做,还能在历史图上机械地标出每一个触发点。这篇给一张五字段表:触发事件、确认条件、入场位、离场位、否决条件,每个字段配一条验收标准;再用一个完整的翻译示例,把一句模糊的口头描述逐层拆成能执行的参数,最后给三种翻译失败的典型症状。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
