一个账户最多同时持有几个仓位:三条约束取最小值,常态答案是 6 个
本文目录(9 节)
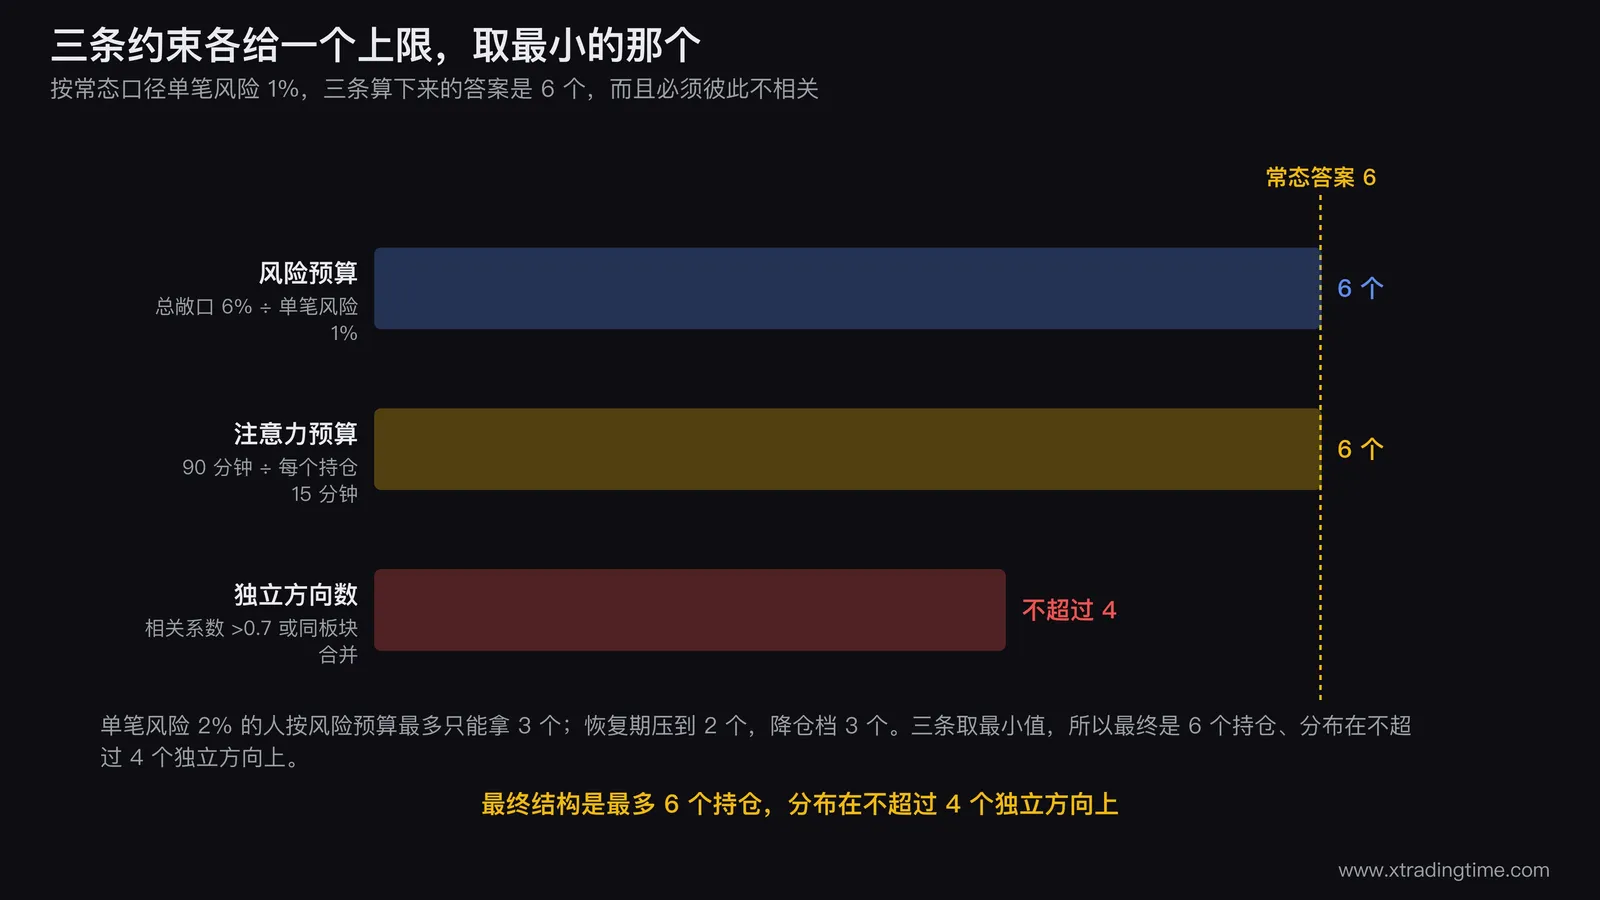
同时持有几个仓位,这个数应该是算出来的,不是装不下就加一个。算法有三条约束:总风险敞口预算、注意力预算、相关性合并之后的独立方向数,三条各自给出一个上限,取最小的那个。按常态口径单笔风险 1%,这三条算下来的答案是 6 个,而且这 6 个必须是彼此不相关的。
一、约束一:总风险敞口预算
先定总敞口上限。
总风险敞口 = 所有持仓的单笔风险之和。 它代表的是:如果所有持仓同时打到止损,账户会损失多少。
上限取 6%。这个数的依据是账户回撤三档阈值里的 8% 软线:留 2 个百分点的余量,用来吸收跳空和滑点带来的超额损失。全部止损打满不能一次就把软线用完。
理论持仓个数 = 总敞口上限 ÷ 单笔风险
| 单笔风险 | 风险预算算出的个数 |
|---|---|
| 0.25%(恢复期) | 24 个 |
| 0.5%(半仓档) | 12 个 |
| 1%(常态) | 6 个 |
| 2%(上限) | 3 个 |
单笔风险 2% 的人最多同时拿 3 个仓位,这一点经常被忽略。很多人一边用着 2% 的单笔风险,一边同时开六七个仓位,总敞口已经到 12% 到 14%,一次系统性下跌就能直接穿过 15% 的硬线。
二、约束二:注意力预算
每一个持仓都需要维护:检查有没有触及止损、有没有触及出场条件、要不要移动止盈。
一个持仓的日常维护大约需要 10 到 15 分钟的有效注意力。
人在盘中能维持高强度注意力的时间通常不超过两小时,而这两小时还要分给寻找新信号、执行下单、处理意外情况。留给持仓维护的合理预算大约是 90 分钟。
90 分钟除以每个 15 分钟,上限是 6 个。
这个数字和风险预算在常态口径下算出来的 6 个正好重合,这不是巧合:1% 的单笔风险是按一个人能有效管理的仓位数反向校准过的。
注意力上限对不同交易周期有差异:周线级别的持仓维护频率低,实际可以多拿几个;日内交易的持仓需要连续关注,实际要少拿。但即使是周线级别,也不建议超过 9 个,因为超过之后你对每个仓位的了解会退化成一个代码和一个盈亏数字。
三、约束三:相关性合并之后的独立方向数
这是三条里最容易被忽略、但影响最大的一条。
风险预算的算法假设各个持仓是独立的:一个打止损不影响另一个。 如果 6 个持仓高度相关,它们会同时打止损,那么实际的风险敞口不是分散的 6 个 1%,而是集中的 6%,等于一个 6R 的仓位。
判定标准:任意两个持仓的相关系数超过 0.7,视为同一个仓位,风险合并计算。
实际操作中算相关系数不方便,用两个代理指标:
代理一:同一个申万一级行业的,直接算同一个方向。 A 股同板块个股的日收益相关系数通常在 0.6 到 0.8,超过判定线。
代理二:同为宽基指数成分股且贝塔都大于 1.2 的,在系统性下跌时算同一个方向。 这类持仓在平时可能不相关,但在需要它们分散的那个时刻会一起跌。
合并之后的独立方向数,建议不超过 4 个。
为什么是 4 个而不是 6 个:因为一个人能真正跟踪的行业或者主题是有限的。跟踪 6 个不相关的方向,意味着你要同时理解 6 套不同的逻辑,实际效果通常是 6 个都跟不好。
所以最终的结构是:最多 6 个持仓,分布在不超过 4 个独立方向上。 同一方向上可以有两个持仓,但那两个的风险要合并算。
四、三条约束的合并用法
每次开新仓之前过一遍三个检查:
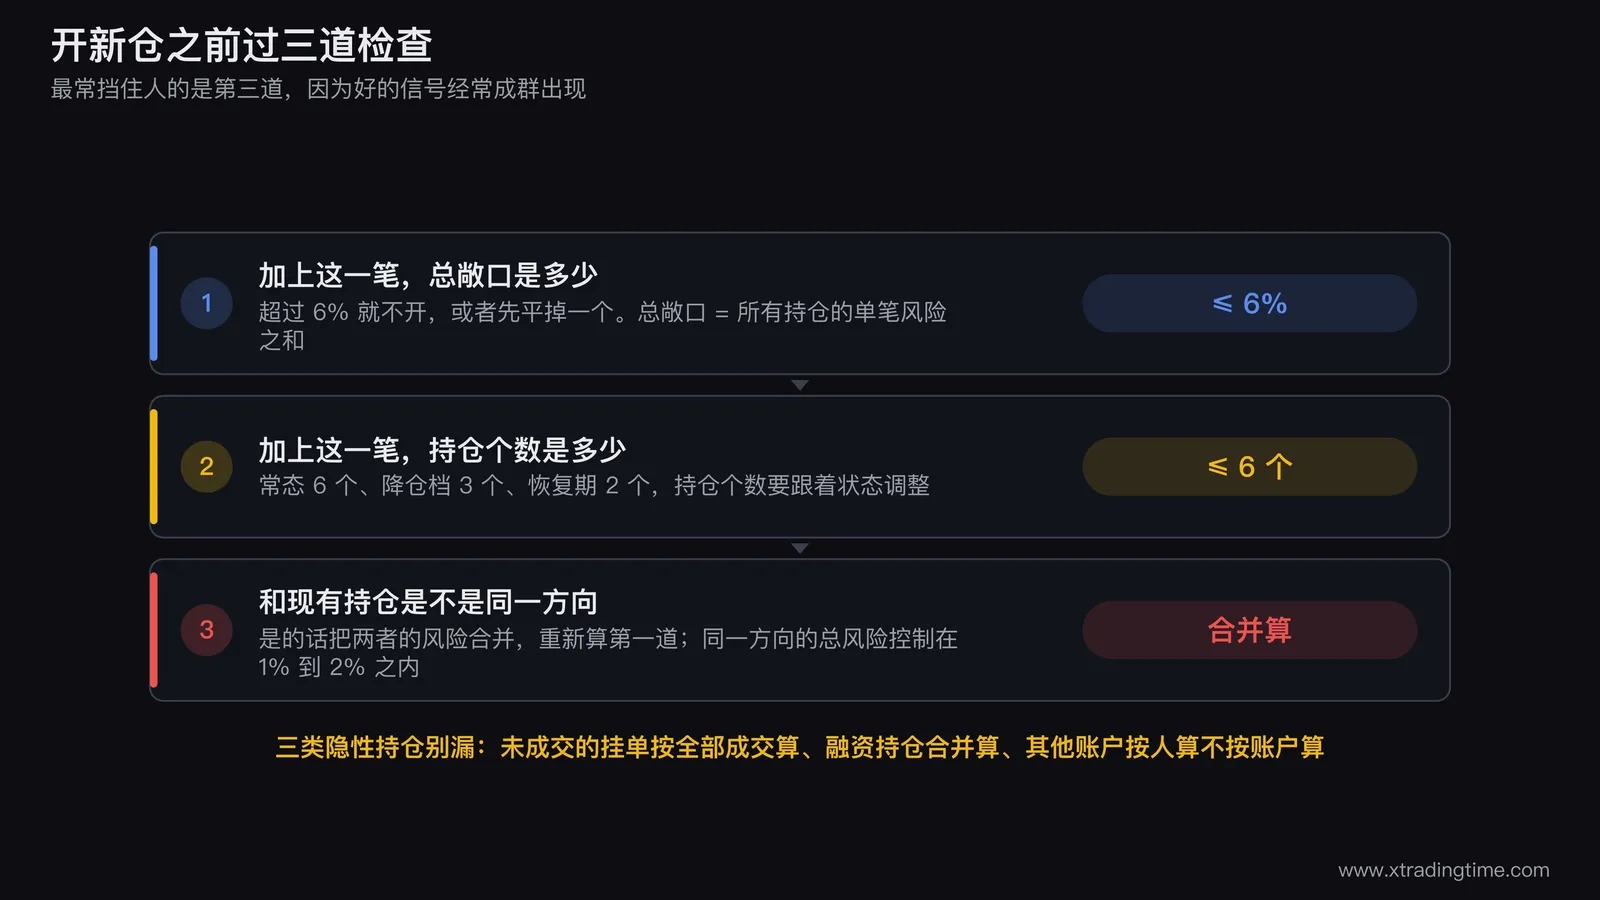
检查一:加上这一笔之后,总风险敞口是多少。 超过 6% 就不开,或者先平掉一个。
检查二:加上这一笔之后,持仓个数是多少。 超过注意力上限就不开。
检查三:这一笔和现有持仓中的任何一个是不是同一方向。 是的话,把两者的风险合并,重新算检查一。
三个检查里最常挡住人的是检查三,因为好的信号经常成群出现:一个板块起来了,板块里五只票同时满足条件。这时候的正确做法不是全买,是选其中最符合条件的一到两只,把这个方向的总风险控制在 1% 到 2% 之内。
五、连亏恢复期为什么要压到 2 个
按风险预算算,恢复期单笔风险 0.25%,理论上可以拿 24 个仓位。这个数字显然不对。
恢复期的持仓个数建议压到 2 个,原因有三个,都和风险预算无关。
第一,恢复期本来就要降频。 连亏期用多大仓位恢复那篇的口径是频率打对折,持仓个数跟着降是自然结果。
第二,恢复期的交付物是执行率读数,不是收益。 持仓越多,每一笔的执行质量越难保证,而这 20 笔的唯一目的就是测执行质量。
第三,注意力在恢复期本来就打了折扣。 连亏之后注意力会被情绪占掉一部分,能有效维护的仓位数会低于平时。
一个可以直接用的对照:常态 6 个,降仓档 3 个,恢复期 2 个。 持仓个数和仓位一样,是需要跟着状态调整的。
六、超过上限时的两种处理
已经超了怎么办,有两种处理方式,用哪种取决于超的原因。
如果是敞口超了:优先平掉相关性最高的那一对里的一个。 这样能在最少减少持仓个数的前提下,最大幅度降低有效敞口。
如果是个数超了但敞口没超:优先平掉离出场条件最近的那个。 它本来就快走完了,提前处理的成本最低。
不要用「平掉亏得最多的那个」或者「平掉赚得最多的那个」作为标准。 这两个标准都用盈亏做依据,而调整持仓结构是一个风险管理动作,和单笔的盈亏无关。
七、和多品种止损计算的关系
持仓个数的上限和多品种的止损计算是两个不同的问题,容易混。
这篇算的是「最多能拿几个」,是一个数量上限。
多品种同时开仓时止损该怎么算,是一个金额分配问题,涉及组合层面的相关性调整,那个算法在投资组合级仓位管理那篇里。
两者的使用顺序是:先用本篇的三条约束定出能拿几个,再用那篇的方法算每个拿多少。 顺序反过来的话,很可能算完仓位才发现总敞口已经超了。
八、一个容易被忽略的隐性持仓
计算持仓个数的时候,有三类东西经常被漏掉。
未平仓的挂单。 已经挂出去还没成交的限价单,在成交的那一刻就是一个新持仓。如果同时挂了四个单,那么潜在持仓个数是当前个数加四。应该按最坏情况算,也就是全部成交。
融资买入的部分。 融资持仓和自有资金持仓在维持担保比例上是合在一起算的,风险敞口也要合并。用杠杆的时候,持仓个数的上限要按放大后的敞口重算,各档线的含义在融资融券维持担保比例多少算安全那篇里。
场外的关联头寸。 如果你在另一个账户里持有同一个板块,那也是同一个方向。持仓个数应该按人算,不是按账户算。
写在最后
持仓个数这件事上,最常见的错误不是拿太多,是从来没有把它当成一个需要计算的参数。
仓位大小人人都知道要算,持仓个数却往往是被动形成的:有信号就开,直到资金用完。而这两个参数在风险层面是乘法关系,单笔风险 2% 配 7 个持仓,总敞口是 14%,已经接近停手线,但从单笔的角度看每一笔都合规。
三条约束取最小值这个做法的价值,就在于它把一个被动的结果变成了一个主动的上限。 6 这个数不重要,重要的是它是算出来的,而且每次开新仓之前都要重新算一遍。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中敞口上限与个数为通用起点,需结合自身品种相关性和交易周期调整。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
投资组合级仓位管理:多品种同时开仓,止损该怎么算
同时开好几个品种的时候,你的止损是按单品种逐仓设的,还是按投资组合总回撤算的?这两种口径算出来的仓位可能差好几倍。这篇文章讲清楚组合风险管理的具体计算方法:总回撤上限除以持仓数量、等风险敞口下的仓位反推、以及品种相关性对仓位的进一步压缩。
仓位管理多品种同时开仓的仓位怎么算:用风险预算池,4 个相关品种等于 3.69 笔的风险
多品种同时持仓时,「每笔都是 1%」这个算法会严重低估真实风险。四笔相关系数 0.8 的持仓,合计风险不是 4 笔独立仓位的 2.00R,而是 3.69R,接近满额叠加。正确做法是设一个风险预算池,按相关性折算后的有效风险扣减,并在持仓移到保本后释放预算。这篇给出折算系数表、预算池的三步扣减算法、相关性分组的合并规则和四条硬上限。
仓位管理盈利加仓后止损放哪:一条下限公式,一条加仓量上限公式,算不出来就别加
盈利单要不要加仓,加仓后止损放哪?多数人在第一个问题上纠结半天,真正让钱飞掉的是第二个。这篇给两条能直接算出数的公式:加仓后止损的最低位置就是新的平均成本,放在它下面,你就是在用赚到的钱重开一单;而给定图上的失效位,加仓量有一个能精确到个位数的上限。附四组已验算的算例、三个不该加的判据、以及递减加仓为什么是唯一成立的加法。
仓位管理被套多少以内还值得补仓:跌幅给不出答案,三条分界才给
问「被套多少以内还能补」的人,等的是一个跌幅数字,可这个数字并不存在。等量补仓一次,回本所需涨幅正好减半,对 10% 和 50% 的跌幅都成立,摊低数学里根本没有分界点。真正能决定补不补的是三条可算的线:跌幅有没有超过你入场时写的止损距离、补完之后总风险敞口是不是仍在账户 2% 以内、补仓价到失效位够不够 1 个 ATR。文中把 2% 那条线完整算一遍,结论会让你意外。
仓位管理杠杆悖论:为什么50倍杠杆押2%仓位,可能比2倍全仓更安全
同样的名义仓位,50倍杠杆押总资金的2%,和2倍杠杆全仓押上,理论收益可能一样,但真实风险完全不是一回事。本文用一套简单的风险敞口算法,拆解杠杆悖论背后的数学逻辑,并用312、519、1011等历史极端行情反复验证:决定生死的从来不是杠杆倍数这个数字,而是这一笔交易能让你损失多少总资金。仓位管理的核心变量,从来就不是倍数,而是敞口。
仓位管理同样的入场信号该不该下同样的仓位:五项质量分只判 0 或 1,映射三档仓位
同一个形态两次出现,一次收在关键位上方且量能放大,一次收回原区间且缩量,多数人给它们下一样的仓位,等于假设两者胜算相同。这篇给一张五项质量分表:收盘位置、影线占比、量能倍数、到止损的距离、多周期一致性,每项只判 0 或 1 不判程度,满分给足额风险、缺一项给一半、缺两项及以上不做。文中讲清二值判定是为了让两个人打出同一个分,三档而不是连续函数是为了堵住边界找补,所有阈值都给「怎么用自己近 100 根 K 线量出来」的做法而不是通用数字,并说明用 50 笔历史交易复核这张表时,统计上只能发现 23.9 个百分点以上的差距,不能用来微调阈值。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
