多品种同时开仓的仓位怎么算:用风险预算池,4 个相关品种等于 3.69 笔的风险
同时开四个品种,每个都按 1% 单笔风险设止损,你以为总风险是 4%。如果这四个品种的相关系数是 0.8,实际的组合风险是 3.69 个单位,而不是独立情况下的 2.00 个单位。差了 85%。这不是理论上的细节,这是很多人「明明每笔都控制了风险,账户却一天掉 5%」的直接原因。解法是把「每笔 1%」换成一个会被扣减的风险预算池。
先给三条要算的东西:相关性折算系数、预算池扣减顺序、保本后的预算释放。 站内已有一篇讲组合级仓位的算法,分工在第六节说明。
一、先看相关性把风险放大了多少
n 笔等风险持仓(每笔 1R),在相关系数 ρ 下的组合风险 = √(n + n(n−1)ρ)。
| 同时持仓数 | ρ=0 | ρ=0.3 | ρ=0.5 | ρ=0.8 | ρ=1.0 |
|---|---|---|---|---|---|
| 2 笔 | 1.41R | 1.61R | 1.73R | 1.90R | 2.00R |
| 3 笔 | 1.73R | 2.19R | 2.45R | 2.79R | 3.00R |
| 4 笔 | 2.00R | 2.76R | 3.16R | 3.69R | 4.00R |
| 5 笔 | 2.24R | 3.32R | 3.87R | 4.58R | 5.00R |
| 6 笔 | 2.45R | 3.87R | 4.58R | 5.48R | 6.00R |
读法:同时持有 4 笔,如果品种完全无关,你实际承担的风险只有 2.00R;如果高度相关,是 3.69R。 后者已经很接近「四笔同时止损」的 4.00R 最坏情形。
哪些组合的 ρ 会到 0.8 以上:同一板块的两只 A 股(比如两家白酒)、BTC 和 ETH、同一品种的不同月份合约、沪深 300 和上证 50。这些在盘中是一笔交易,不是四笔。
哪些能压到 0.3 以下:不同板块且不同市值层级的 A 股、股指和农产品期货、不同经济体的股指。注意相关性在极端行情里会向 1 收敛,平时 0.2 的两个品种在系统性下跌那天可能一起跌停。这是折算系数必须留余量的原因。
二、风险预算池:三步扣减
不要按「每笔 1%」逐笔独立计算,改成从一个总池子里扣。
第一步:定池子大小。 账户同时在险总额上限设为 4%,这个数的来源是单笔常态 1% 乘以合理的持仓数,也和回撤软线 8% 对得上:满池状态下一次系统性打击最多吃掉 4%,两次才碰到软线,还留有反应时间。回撤三档见账户回撤到多少该停手。
第二步:新开一笔时,按相关性折算后扣减。
扣减量的算法不是 1%,是这一笔加入后,组合风险的增量:
增量 = √(新组合风险²) 减 √(旧组合风险²)
举个完整算例。池子 4%,单笔名义风险 1%。
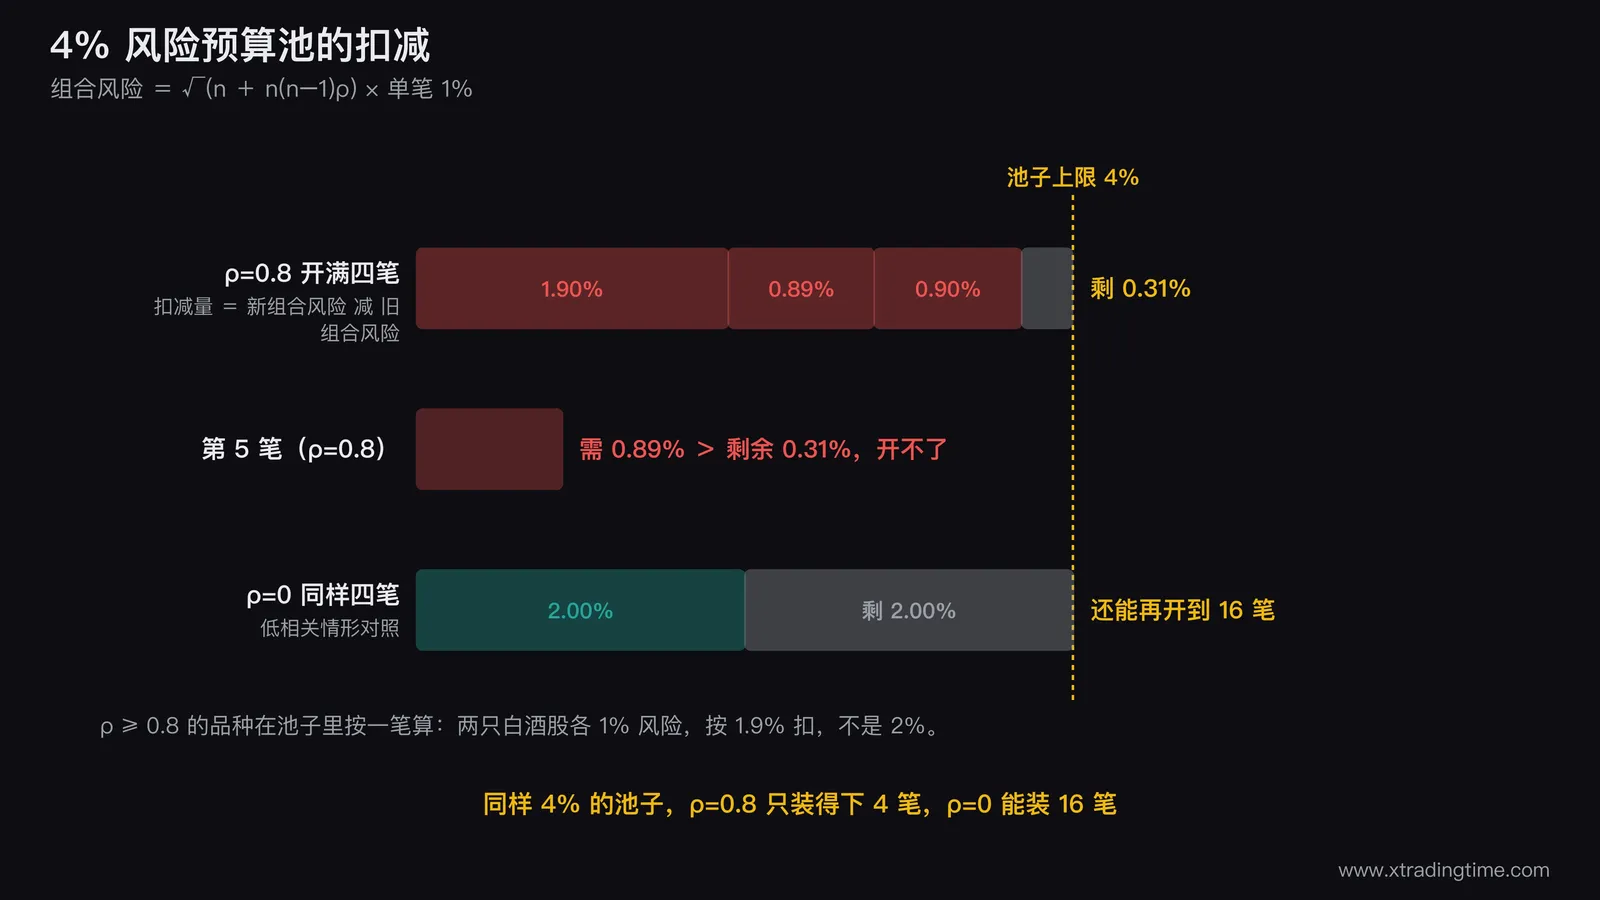
已持有 2 笔 ρ=0.8 的仓位,组合风险 = 1% × 1.90 = 1.90%,池子剩 2.10%。
现在想开第 3 笔,和前两笔的 ρ 也是 0.8。新组合风险 = 1% × 2.79 = 2.79%,增量 = 2.79 − 1.90 = 0.89%,扣完剩 1.21%。
再开第 4 笔同样相关:新组合 3.69%,增量 = 0.90%,扣完剩 0.31%。
第 5 笔的增量是 4.58 − 3.69 = 0.89%,超过剩余的 0.31%,开不了。 这就是预算池自动给出的持仓上限:在 ρ=0.8 的情况下,4% 的池子只装得下 4 笔。
换成 ρ=0 的品种:4 笔的组合风险只有 2.00%,池子还剩 2.00%,第 5 笔增量 0.24%、第 6 笔 0.21%,一直能开到 16 笔才装满。相关性低的品种在同样的风险预算下能装 4 倍的持仓数,这就是分散的全部价值所在。
第三步:按相关性分组,组内合并成一笔。
ρ ≥ 0.8 的品种在预算池里按一笔计算,不要逐个扣。两只白酒股各 1% 风险,在池子里按 1.9% 扣(查第一节表 2 笔 ρ=0.8 那格),而不是 2%,更不是各算各的。
三、保本之后释放预算
预算池要能循环,否则开满四笔之后一整天都做不了事。
释放条件:止损位移到入场价(含成本)之上,这一笔的风险归零,从池子里全额退回。
移到保本这个动作必须是挂单动作,不是心里想着。没有挂上去的保本止损,不释放预算。 这条是防止自欺的关键:口头保本的那些单子在跳空时照样亏满 1R。
释放的具体做法:
部分释放。 止损从 −1R 移到 −0.5R,这一笔的风险从 1% 降到 0.5%,按第二节的增量算法重算整组,把差额退回池子。
全额释放。 止损移到 0R 以上,这一笔在预算池里记为 0,但它仍然占用持仓数量的名额(见下一节)。
释放不等于可以立刻开满。 新开的那一笔要和已有的保本仓位重新算相关性,因为保本仓位虽然不再有下行风险,但它的浮盈在极端行情下仍可能跳空穿过保本位。保守做法是给保本仓位按 0.25R 记账,而不是 0R。
四、四条不能被预算池覆盖的硬上限
预算池管的是金额风险,下面四条管的是它管不到的东西。
上限一:同时持仓数不超过 6 个。 超过 6 个之后,单个仓位得到的注意力不足以在盘中做出正确决策,这是注意力约束不是风险约束。持仓数上限的完整三条约束推导见一个账户最多同时持有几个仓位。
上限二:同方向持仓不超过 4 个。 四笔全做多,本质上是一笔对大盘方向的下注。即使品种间历史相关性低,方向一致就意味着在系统性事件里同向。
上限三:单一板块或单一相关组的名义敞口不超过账户的 20%。 这条限的是仓位金额不是风险金额,用来挡住「止损很近所以仓位很重」的情形。止损 1% 的单子,1R 对应的仓位金额是账户的 100%,风险合规但敞口失控。
上限四:隔夜持仓数量减半。 跳空风险不受止损保护,止损单在跳空时按开盘价成交,实际亏损可能是 2R 到 3R。A股 T+1 制度下,日内买入的仓位当天无法卖出,这条尤其重要。
四条上限和预算池取最严的那个。 实际操作中最常先被触发的是上限三,因为多数人低估了紧止损带来的敞口膨胀。
五、多品种的止损怎么设
止损位的设法不变,仍然按各品种自己的结构位设,变的是仓位大小。
步骤一:先按结构位定止损幅度。 品种 A 的结构位在 3% 外,品种 B 在 8% 外,这是两个品种各自的特性,不要为了「统一风险」把 B 的止损拉到 3%。止损位怎么定见止损该设多少个点。
步骤二:用预算池分配到的风险金额除以止损幅度,得到仓位金额。
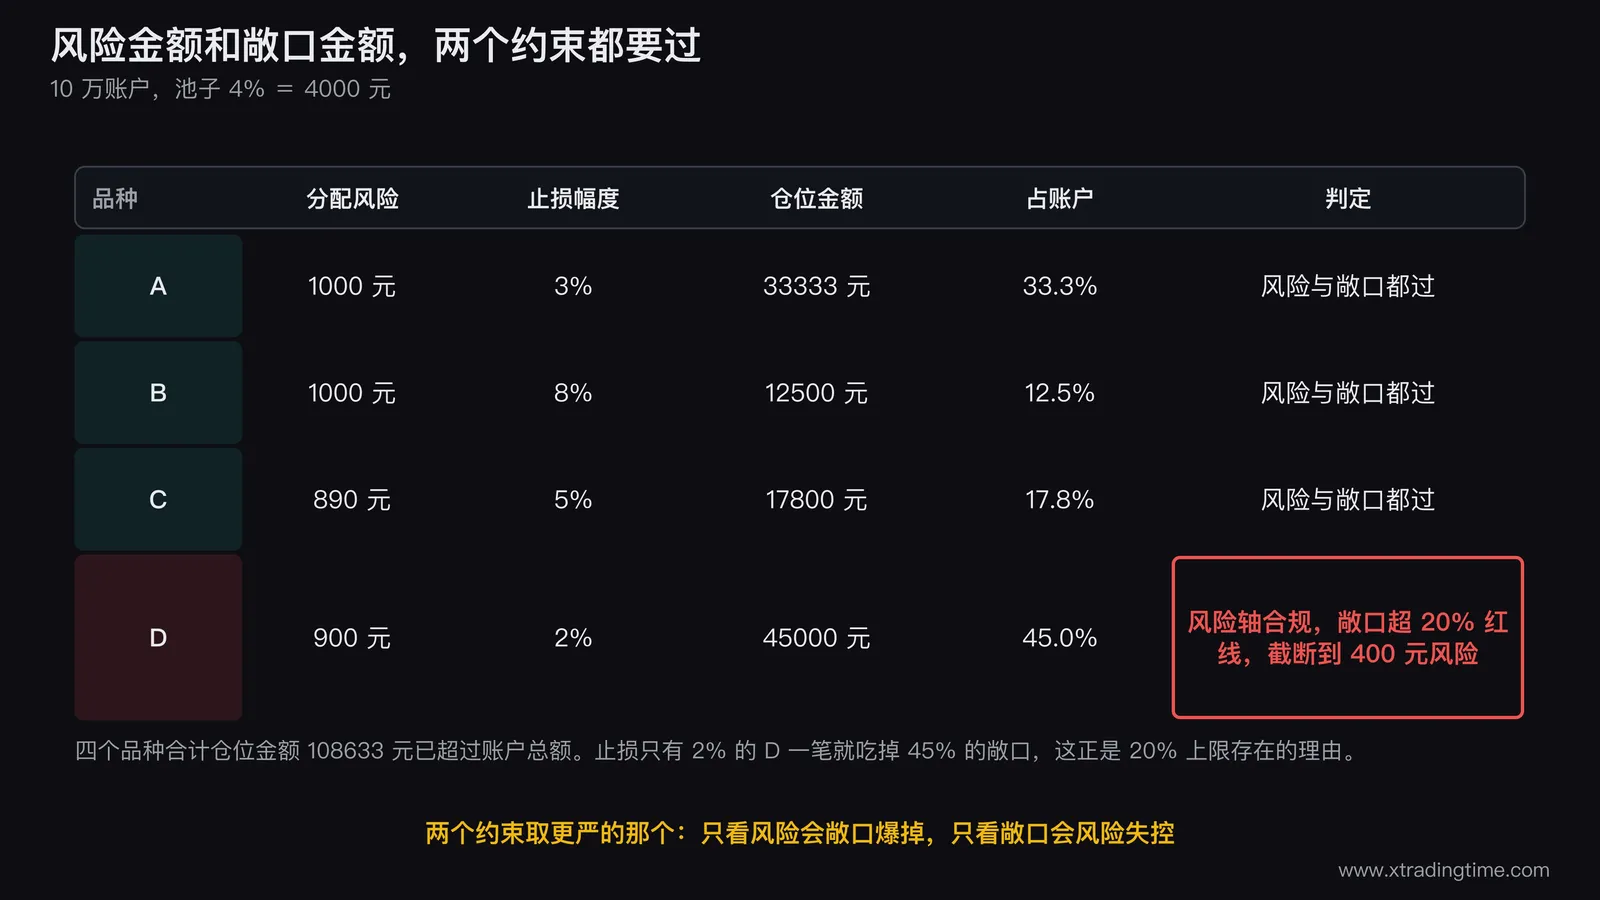
具体算例,10 万账户,池子 4%(4000 元):
| 品种 | 分配风险 | 止损幅度 | 仓位金额 | 占账户 |
|---|---|---|---|---|
| A | 1000 元 | 3% | 33333 元 | 33.3% |
| B | 1000 元 | 8% | 12500 元 | 12.5% |
| C | 890 元 | 5% | 17800 元 | 17.8% |
| D | 900 元 | 2% | 45000 元 | 45.0% |
四个品种合计仓位金额 108633 元,已经超过账户总额,说明这四笔在 A股现货上开不齐(无法融资的情况下)。这正是上限三存在的理由:D 因为止损只有 2%,一笔就吃掉 45% 的敞口。 处理办法是把 D 的仓位按 20% 敞口上限截断,风险金额相应降到 400 元。
风险金额和敞口金额是两个约束,必须都过。 只看风险金额会敞口爆掉,只看敞口金额会风险失控。
六、和站内另一篇的分工
投资组合级仓位管理那篇讲的是静态配置:给定 n 个持仓和一个总回撤上限,反推每笔的仓位,并说明等风险敞口和相关性压缩的原理。
本篇讲的是动态分配:持仓是一笔一笔加进来的,每加一笔要扣多少预算、保本之后怎么释放、什么时候被上限挡住。
两篇的相关性口径一致,建议先读那篇理解为什么不能逐仓算,再用本篇的预算池落到每天的开仓顺序上。
七、一张收盘前的自查表
每天收盘前花两分钟过一遍,四条全过才算当天仓位合规。
第一,算当前组合风险。 按相关性分组,查第一节的表得出折算后的总风险,和 4% 的池子比。
第二,数持仓数和同方向数。 不超过 6 个和 4 个。
第三,算最大单组敞口占账户比例。 不超过 20%。
第四,检查每一笔的止损单是否真的挂在系统里。 没挂上去的那些,明天开盘前必须补,或者当天平掉。
超标的处理顺序是:先砍相关性最高的那一组里最弱的那笔,再砍敞口最大的那笔,最后才动风险最小的。 顺序反了会把分散度砍掉,剩下一堆相关品种,风险不降反升。
写在最后
多品种同时持仓最危险的地方,是它在感受上像是分散了风险,在数学上却经常是加杠杆。
判断标准很简单:如果这几个品种会在同一天因为同一个原因一起跌,那它们就是一笔交易,不是几笔。 相关系数只是把这个判断量化了一下。
风险预算池的作用,是把这个判断从「我觉得它们不太一样」变成一个会自动扣减、扣光就开不了新仓的机制。机制的价值在于它在你最想开第五笔的那一刻说不,而那一刻恰好是你最不该听自己的时候。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。相关性折算基于历史相关系数,极端行情中相关性会向 1 收敛,实际使用需留足余量。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
投资组合级仓位管理:多品种同时开仓,止损该怎么算
同时开好几个品种的时候,你的止损是按单品种逐仓设的,还是按投资组合总回撤算的?这两种口径算出来的仓位可能差好几倍。这篇文章讲清楚组合风险管理的具体计算方法:总回撤上限除以持仓数量、等风险敞口下的仓位反推、以及品种相关性对仓位的进一步压缩。
风险管理亏了15%该止损还是补仓:补仓的三个前提,缺一个就砍
浮亏15%的时候脑子里只有两个选项,割肉或者补仓,而多数人选补仓的理由不是市场给的,是成本价给的。这篇把决策压缩成一张表:入场理由是否还成立、失效位有没有被收盘跌破、补仓计划是不是入场前就写好的。三个前提同时成立才允许补一次,缺任何一个动作都是砍。文中附补仓四次之后回本需要涨42.09%的完整推演。
风险管理固定点数止损和ATR止损各自的适用条件:四种场景对应四种选法,附ATR倍数怎么定
止损用固定点数还是ATR,这个问题问反了。两种方法回答的不是同一个问题:固定点数回答「我最多认赔多少」,ATR回答「多远才算真的走错」。这篇给出固定点数适用的四个条件、ATR适用的四个条件、ATR倍数从起点值到校准的完整三步,四种交易风格的倍数起点表,以及两种方法同时失效的那个场景。
风险管理多市场的资金管理方法:杠铃策略,如何让安全和激进并存
很多人做多个市场,资金管理一塌糊涂,哪个市场看好就往哪里堆钱,仓位乱、逻辑乱、回撤也乱。这篇文章要讲一个让你同时拿住安全和激进的资金分配框架:杠铃策略。 引子:多市场交易者为什么亏得比单市场更惨 先问你一个问题:你现在同时在做几个市场? 股票、期货、加密货币、外汇,很多交易者同时在好几个市场里有仓位。理论上听起来很好,分散风险嘛。但现实往往是这样的: 某个月,加密货币大涨,
风险管理如何找到适合自己的交易仓位:不是抄别人的,是算出来的
你有没有遇到过这种情况:看到别人分享我每次只用10%仓位,这样风险可控,然后你觉得有道理,直接照搬,结果连续三笔止损之后,账户跌了30%,整个人精神崩溃。 那不是别人的方法有问题。是你根本不该用别人的方法。 引子:仓位照搬是散户亏钱的隐形原因 交易圈里有一类信息传播速度极快:别人的仓位策略。 大神说每次最多动用账户的5%。 某某老师说仓位不超过10%是铁律。 群里
风险管理投资中的资金管理:如何提高资金利用率,同时降低风险
大多数散户的资金管理不是太激进,就是太保守,而这两种方式都在亏钱。 引子:你的钱到底在为你工作,还是在睡觉? 我见过两类交易者,走的是完全相反的路,但结局出奇地相似,账户慢慢缩水。 第一类:永远满仓。每次进场都把资金用到极限,仓位堆得满满的。他们的逻辑是资金放着不用是浪费,所以手里只要有钱,就一定要让它动起来。结果怎么样?一次大行情走反,直接回撤30%、50%,甚至把
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
