融资融券维持担保比例多少算安全:从初始比例反推能扛多少跌幅,附三档自设线
本文目录(8 节)
维持担保比例这个数,多数人只记住了一个 130%,并且把它理解成「跌到这里才有事」。但 130% 是强制平仓线,触及它意味着券商可以在你不参与的情况下卖出你的持仓,价格和时点都不由你决定。真正需要设置的是自己的线,而且要设在券商线之上留出足够缓冲。这篇给公式、给反推表、给三档自设线,并把几个会变的规则标上生效时间。
先说明规则时效:本文涉及的比例以 2026 年 9 月公开信息为准,交易所和券商都有权调整,实际执行以你的券商合同和交易所最新规定为准,开户前和调整后都要重新确认一遍。
一、公式和几条线的含义
维持担保比例 = (现金 + 信用证券账户内证券市值等)÷(融资买入金额 + 融券卖出证券市值 + 利息费用等)
简化成一句话:你的总资产除以你的总负债。
几条常见的线,含义各不相同:
| 线 | 常见数值 | 含义 |
|---|---|---|
| 可提取线 | 300% | 超过才可提取现金或证券,且提取后不得低于此 |
| 警戒线 | 150% | 触及后券商预警,通常限制转出和新开仓 |
| 追保解除线 | 140% | 追加担保物后需回升至此以上 |
| 平仓线 | 130% | 日终清算后低于此,券商通知追保,逾期可强平 |
| 紧急平仓线 | 120% | 部分券商设置,触及可立即处置 |
其中 130% 的最低维持担保比例和 300% 的提取门槛来自交易所的融资融券交易实施细则,警戒线、追保解除线、紧急平仓线的具体数值由各券商在合同中约定,不同券商不一样。
平仓线的触发是按日终清算判定的,不是盘中实时。低于 130% 之后,券商会通知你在约定期限内追加担保物或了结部分合约,追加之后需要回到警戒线以上;逾期未追足,券商有权强制平仓。约定期限通常是一到两个交易日,具体以合同为准。
二、初始比例决定一切:反推可承受跌幅
这是本篇最该记住的一张表。
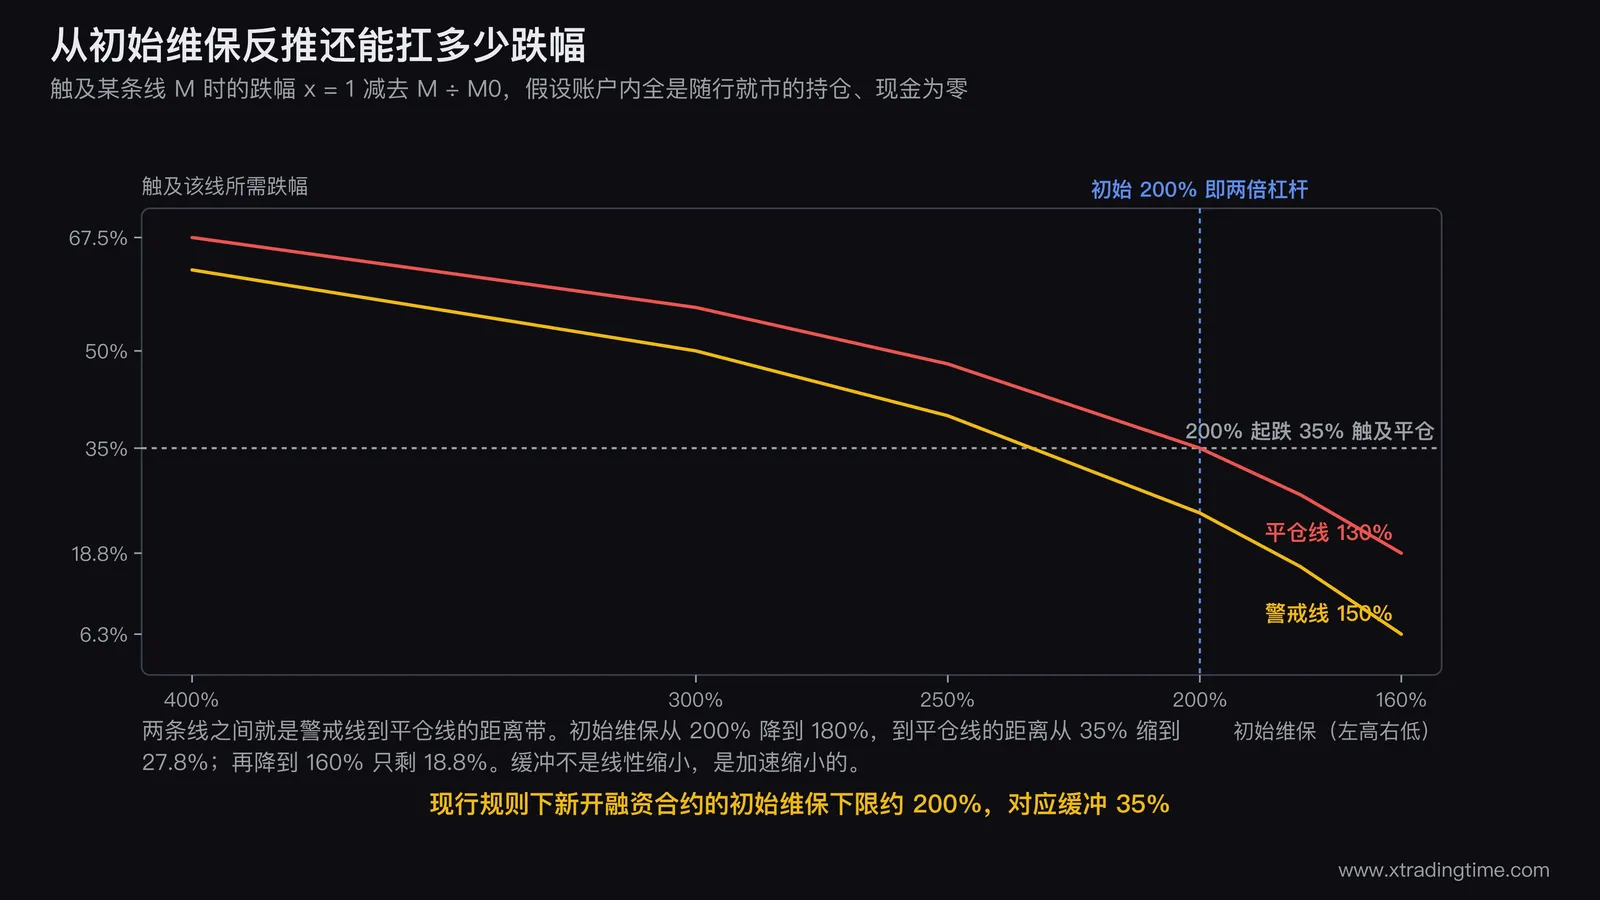
设初始维持担保比例为 M0,持仓整体下跌 x 之后(假设账户内全部是随行就市的持仓、现金为零),维持担保比例变成 M0 乘以 (1 减 x)。
触及某条线 M 时的跌幅:x = 1 减去 M ÷ M0
| 初始维保 | 对应杠杆 | 跌到 150% | 跌到 130% | 跌到 120% |
|---|---|---|---|---|
| 400% | 1.33 倍 | 62.5% | 67.5% | 70.0% |
| 300% | 1.50 倍 | 50.0% | 56.7% | 60.0% |
| 250% | 1.67 倍 | 40.0% | 48.0% | 52.0% |
| 200% | 2.00 倍 | 25.0% | 35.0% | 40.0% |
| 180% | 2.25 倍 | 16.7% | 27.8% | 33.3% |
| 160% | 2.67 倍 | 6.3% | 18.8% | 25.0% |
对应杠杆那一列的算法是 M0 除以 (M0 减 1)。初始维保 200% 就是两倍杠杆,也就是自有 100 万融资 100 万。
这张表读出来的第一件事:初始维保 200% 的账户,跌 25% 就摸到警戒线,跌 35% 就摸到平仓线。
第二件事更重要:初始维保越低,缓冲消失得越快。 从 200% 降到 180%,到平仓线的距离从 35% 缩到 27.8%;再降到 160%,只剩 18.8%。缓冲不是线性缩小的,是加速缩小的。
三、现行规则下,初始维保的下限在哪
这一节的数字有明确的时效,务必注意。
2026 年 1 月 14 日经证监会批准,沪深北交易所将投资者融资买入证券时的融资保证金最低比例从 80% 提高至 100%,通知自 2026 年 1 月 19 日起施行。 实施前尚未了结的融资合约及其展期仍按原规定执行。
融资保证金比例 100% 的含义是:融资买入 100 万,需要 100 万的保证金。
保证金由可充抵保证金的证券按折算率折算而来,现金的折算率是 1.0,股票通常在 0.65 到 0.7 之间,ETF 和债券更高。
所以:
用现金充抵、满额融资:自有 100 万现金,保证金 100 万,最多融资买入 100 万,总资产 200 万负债 100 万,初始维保 200%,杠杆 2 倍。
用股票充抵(折算率按 0.65):自有 100 万股票,折算后保证金 65 万,最多融资 65 万,总资产 165 万负债 65 万,初始维保约 254%,杠杆 1.65 倍。
结论:在现行规则下,新开融资合约的初始维保下限大约是 200%,对应到平仓线的缓冲是 35%。 表格里 180% 和 160% 那两行,在现行规则下只会出现在持仓已经下跌之后,或者存量合约上。
这个上调本身就是一条值得记住的经验:杠杆规则是会变的,而且通常在市场最热的时候收紧。 按规则调整前的杠杆做的仓位计划,在调整后可能不再成立。
四、三档自设线:设在券商线之上
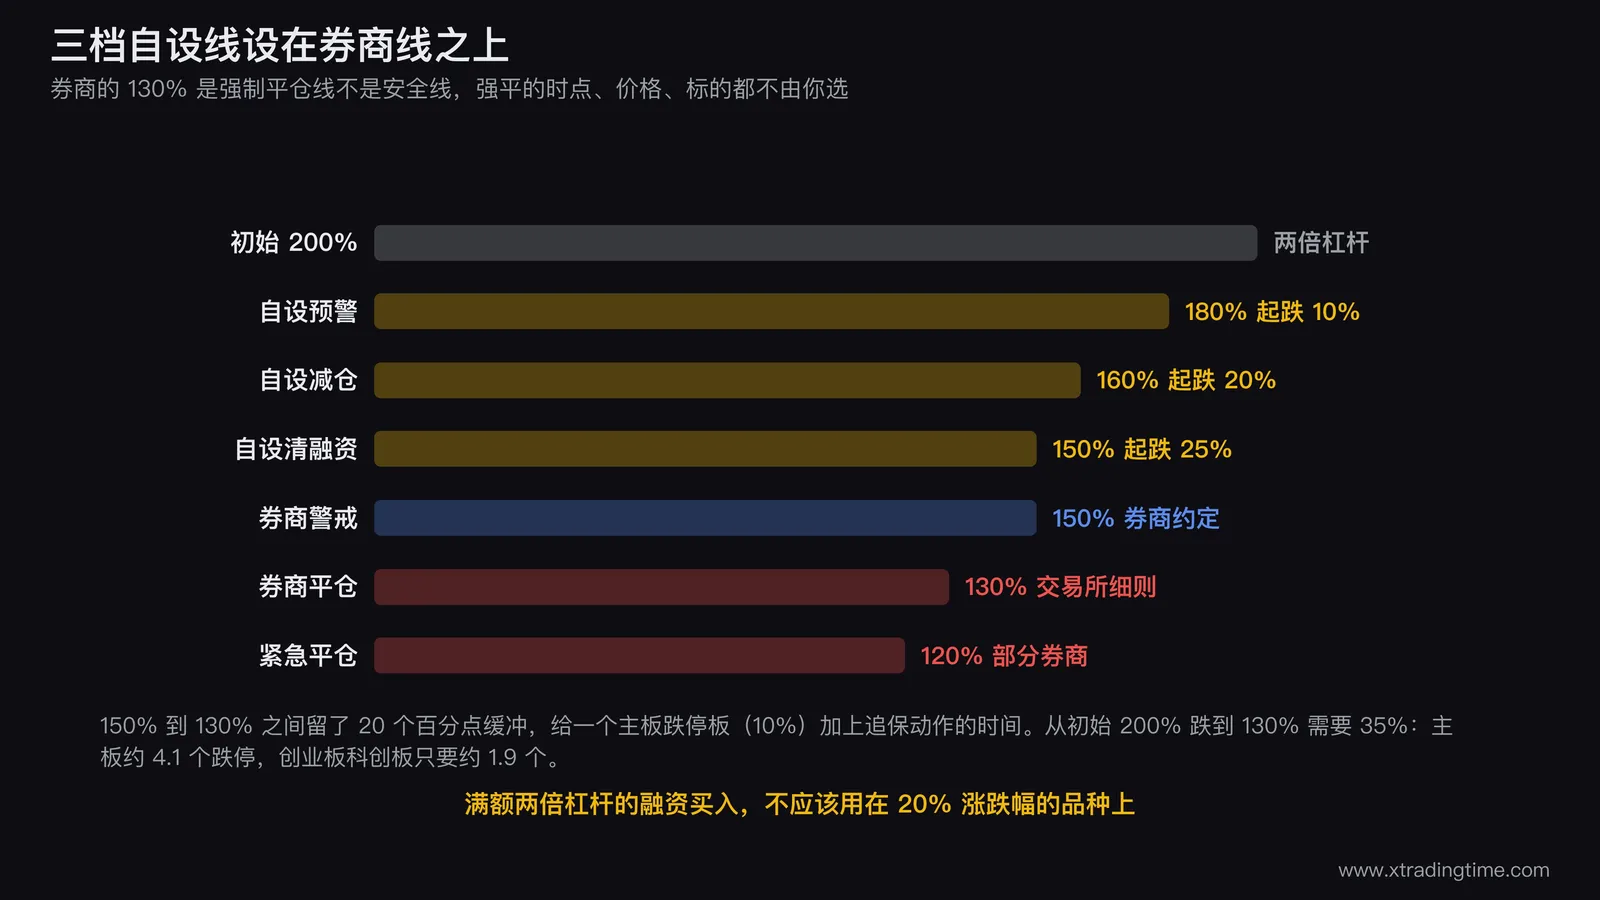
券商的 130% 是强平线,不是安全线。 把它当安全线的问题在于强平的性质:
强平的时点不由你选。 它发生在日终清算之后的处置窗口,而那通常不是流动性最好的时点。
强平的价格不由你定。 券商为了确保足额,可能采用对成交确定性优先的方式处置。
强平的标的不由你选。 被卖掉的可能恰好是你最不想卖的那个。
所以自己的线必须更早。建议三档:
| 自设线 | 数值 | 从 200% 起跌多少触及 | 动作 |
|---|---|---|---|
| 预警 | 180% | 10% | 停止新增融资买入,检查持仓集中度 |
| 减仓 | 160% | 20% | 了结部分融资合约,把维保拉回 180% 以上 |
| 清融资 | 150% | 25% | 全部了结融资部分,只保留自有资金持仓 |
150% 作为最后一档,留给券商线 20 个百分点的缓冲。 这 20 个百分点是给两件事留的:一个跌停板(主板 10%)加上追保动作的时间。
三档的动作必须提前写死,因为触及这些线的时候通常是市场最混乱的时候,现场决定几乎必然拖延。这和账户回撤三档阈值是同一个设计思路:把决策提前到情绪之外。
五、必须对照的一件事:品种的涨跌幅和连续跌停风险
前面的跌幅都是静态计算,现实中还要对照品种的单日跌幅上限。
从初始维保 200% 到平仓线 130%,需要下跌 35%。
| 标的类型 | 单日跌幅上限 | 连续几个跌停触及 35% |
|---|---|---|
| 主板普通股 | 10% | 约 4.1 个 |
| 主板 ST 股 | 10%(2026-07-06 起由 5% 放宽) | 约 4.1 个 |
| 创业板、科创板 | 20% | 约 1.9 个 |
创业板和科创板的 20% 跌幅意味着两个跌停就能把两倍杠杆的账户打到平仓线。 而连续两个跌停期间,你大概率卖不出去,因为跌停板上没有买盘。
所以有一条可以直接用的判据:满额两倍杠杆的融资买入,不应该用在 20% 涨跌幅的品种上。 要做这类标的,杠杆需要显著低于 2 倍,或者说初始维保要显著高于 200%。
反过来算:要让两个 20% 跌停(累计 36%)之后维保仍在 150% 以上,需要初始维保 ≥ 150% ÷ 0.64 = 234%,对应杠杆约 1.75 倍。
六、四件在触及自设线之前就要准备好的事
第一,追保资金放在哪、多久能到。 融资额的 20% 是一个可用的准备金比例。关键不是有没有这笔钱,是它能不能在一个交易日之内进到信用账户。存在理财里、需要赎回两天的钱,在追保时用不上。
第二,持仓的集中度。 融资买入集中在一两个标的上,维保比例的波动会和这一两个标的完全同步。分散到相关性低的几个标的上,同样的市场跌幅对应的维保下降会小一些。同时持有几个仓位才合适,在一个账户最多同时持有几个仓位那篇有从风险预算反推的算法。
第三,提取门槛这条线要记住。 维持担保比例超过 300% 才能提取现金或证券,且提取后不得低于 300%。这意味着账户里的钱在维保低于 300% 的时候是取不出来的,做资金计划的时候必须把这一条算进去。
第四,利息在持续增加负债。 维持担保比例的分母里包含利息费用,所以即使价格不动,维保比例也会随着持仓时间缓慢下降。融资年利率目前普遍在 5% 到 8% 的区间(具体以券商合同为准,大资金通常可以议价),按 6% 算,持有一年的利息会让分母增加约 6%,初始维保 200% 的账户在价格不变的情况下会降到约 194%。
短期看不明显,长期持有的融资仓位必须把这一项算进去。
七、一个常见的误解:维保高就是安全
维持担保比例高只说明离强平远,不说明这笔交易划算。
维保 400% 对应的杠杆只有 1.33 倍,也就是自有 100 万融资 33 万。这个杠杆下,融资带来的收益增量很小,但融资利息是照付的。
按 6% 的年利率,融资 33 万一年利息约 2 万。如果你的年化期望是 10%,这 33 万带来的毛收益是 3.3 万,扣掉 2 万利息净增 1.3 万,相对 100 万的自有资金只增厚 1.3 个百分点,而下行时的回撤增加了 33%。
低杠杆的融资在数学上往往不划算,它承担了利息成本却没有获得相应的收益放大。 要不要用这个工具、什么条件下用,在要不要用融资融券加杠杆那篇里有四个硬条件。
写在最后
维持担保比例这个指标最容易出错的地方,在于它把一个连续的风险过程压缩成了一个数字,而这个数字平时看起来离危险很远。
初始维保 200% 的账户,在正常行情里可能一年都不会掉到 180% 以下,于是 130% 那条线在感受上是不存在的。直到某一次连续下跌,三天之内从 200% 走到 140%。
反推表的价值就在于把「离危险有多远」翻译成了一个能对照的量:还能跌多少个百分点,等于几个跌停板。 这个翻译做完之后,两倍杠杆配 20% 涨跌幅品种这种组合,就再也不会被随手做出来了。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中比例数据以 2026 年 9 月公开信息为准:融资保证金最低比例 100%(2026-01-19 起施行)、最低维持担保比例 130% 与提取门槛 300%(交易所融资融券交易实施细则)、主板 ST 涨跌幅 10%(2026-07-06 起)。警戒线、追保解除线、紧急平仓线及融资利率由各券商约定,一切以券商合同和交易所最新规定为准。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
要不要用融资融券加杠杆:四个硬条件加一条算出来的收益门槛
融资融券不是通用杠杆,它是一个有明确规则、明确成本、明确强平机制的具体工具,适用条件比一般的杠杆讨论窄得多。这篇给四个必须同时满足的硬条件,并算清楚一条经常被忽略的门槛:两倍杠杆要划算,你的年化期望至少要达到融资利率的两倍。另外给出三种明确不该用这个工具的情形,以及开户门槛和规则变动的时效提醒。
风险管理上杠杆前的自查清单:九道题,有一道答不上来就先别上
上杠杆这件事的准备工作,不是想清楚风险,是把九个具体的数字写出来。这篇给九道必须能当场答出的题:两百笔样本的期望值、最大连亏笔数、那个连亏在杠杆下对应的回撤、强平距离、品种日均波幅、融资成本占期望的比例、追保资金的到账时间、单笔亏损的绝对金额、降杠杆的触发条件。附一个把第三题和第四题串起来的算例,结论是杠杆账户对自有资金的单笔风险不应超过 2%。
风险管理1个月700U做到7万U:这套50倍配置每持仓4小时被扫到爆仓价的概率是32.7%,同样打法连做三次全部活下来只有5.49%
这是一次真实交易的完整推演:700U 在 LTC 上做到 14000U,提现一半后用剩下的 7000U 在 LINK 币本位滚仓做到 5.6 万 U。文章保留两个阶段的标的选择、杠杆配置和结构判断,同时把这套配置的失败概率按站内爆仓距离口径算了出来:50 倍的实际爆仓距离 1.50%,只有山寨币日均波幅的四分之一,持仓 4 小时被反向扫到的概率 32.7%,持满一天 68.9%,连续押三次全部活下来的概率 5.49%。这次结果落在 38% 那一侧,但它不可重复。
风险管理合约浮亏50%补不补保证金:补6000只推开15%,而有个动作效果一样却只承担一半风险
合约浮亏 50% 的时候,补保证金到底能把爆仓价推开多远?这件事可以算到小数点后两位。用 60000 开仓、10 倍杠杆、1 个 BTC 这一组固定条件算完你会发现,补入和初始保证金等额的 6000,爆仓距离只从 4.79% 推到 15.37%,而你在这个仓位上的亏损上限直接翻倍。更关键的是真正的选项有四个不是两个,其中有一个动作不投一分新钱,拿到的爆仓距离和补钱完全相同。
风险管理外汇杠杆100倍和500倍差在哪:三个能算出来的差别,没有一个叫风险
同一个1万美元账户,100倍杠杆开0.1手和500倍杠杆开0.1手,每点盈亏、浮亏承受力、爆仓所需点数全都一模一样。杠杆倍数只决定占用多少保证金,决定风险的是仓位大小。这篇算清楚两档杠杆之间真正存在的三个差别,给出爆仓距离与杠杆的定量关系表,并拆开高杠杆真正的杀伤路径:它不直接放大风险,它放大你敢开的手数。
风险管理杠杆开多少倍算安全:先算爆仓距离,再对照品种日均波幅,超过这条线的杠杆活不过一天
杠杆倍数本身不是风险,爆仓距离才是。L 倍杠杆对应的爆仓距离约等于 1 除以 L,100 倍杠杆的爆仓距离只有 1%,而比特币的日均波幅在 3% 上下,这个组合在数学上活不过一天。这篇给出爆仓距离的完整算法、5 到 100 倍的对照表、七个常见品种的日均波幅参照,以及一条从止损距离反推最大可用杠杆的公式,让你不再靠感觉挑倍数。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
