交易资金占家庭净资产的上限:三档 5% / 10% / 20%,按负债率和收入稳定性定档
本文目录(7 节)
「拿多少钱做交易」这个问题,用百分比回答之前要先解决两件事:百分比的分母是什么,以及为什么不能自己定。这篇先修正分母,再给三个变量的定档方法,然后算一件可能和直觉相反的事:提高占比并不改善收益与回撤的比例关系。稳定盈利后要不要拿家里的钱做交易那篇讨论的是要不要拿,这篇接着讲拿多少。
一、分母不是家庭净资产,要先扣掉自住房净值
多数人算这个比例时用的分母是家庭总资产或者家庭净资产,两个都偏大。
正确的分母是可动用净资产:家庭净资产减去自住房净值。
理由很直接:自住房净值在交易发生回撤时不能用来承担损失。它要变现,就意味着改变居住状态,而这件事的成本远超过账户里的数字。一个不能被动用的资产,不该出现在承受力的计算里。
算法是三步:
第一步,家庭净资产 = 家庭总资产减去全部负债。
第二步,自住房净值 = 自住房市值减去对应的房贷余额。
第三步,可动用净资产 = 家庭净资产减去自住房净值。
有出租房或者第二套房的,如果它随时可以卖而不影响生活,可以留在可动用净资产里;如果它承担着子女入学或者养老安排,按自住房处理扣掉。
二、三档上限,三个变量定档
基准档是可动用净资产的 10%,然后按三个变量加减,上下限为 5% 和 20%。
| 变量 | 档位 | 调整 |
|---|---|---|
| 负债率(总负债 ÷ 总资产) | 低于 20% | +5 个百分点 |
| 20% 到 50% | 不调整 | |
| 高于 50% | -5 个百分点 | |
| 高于 60% | 上限归零 | |
| 收入稳定性 | 两份稳定收入,月收入波动低于 10% | +5 个百分点 |
| 一份稳定收入,波动 10% 到 30% | 不调整 | |
| 波动高于 30% 或无固定收入 | -5 个百分点 | |
| 可动用净资产规模 | 低于 50 万 | 封顶 5% |
| 50 万到 300 万 | 不调整 | |
| 高于 300 万且有 12 个月应急金 | +5 个百分点 |
三个变量为什么是这三个: 负债率决定了家庭对现金流中断的承受力;收入稳定性决定了亏损能不能被后续收入慢慢吸收;资产规模决定了同样的百分比对应的绝对金额能不能执行得了一套正常的风控。
另外有一条不分档的硬约束:交易资金之外,家庭必须另有 12 个月必要支出的应急金。 这条约束在可动用净资产较小的家庭里会先于百分比咬合,这也是规模低于 50 万时要封顶 5% 的原因。
三、25% 回撤在各档下的影响
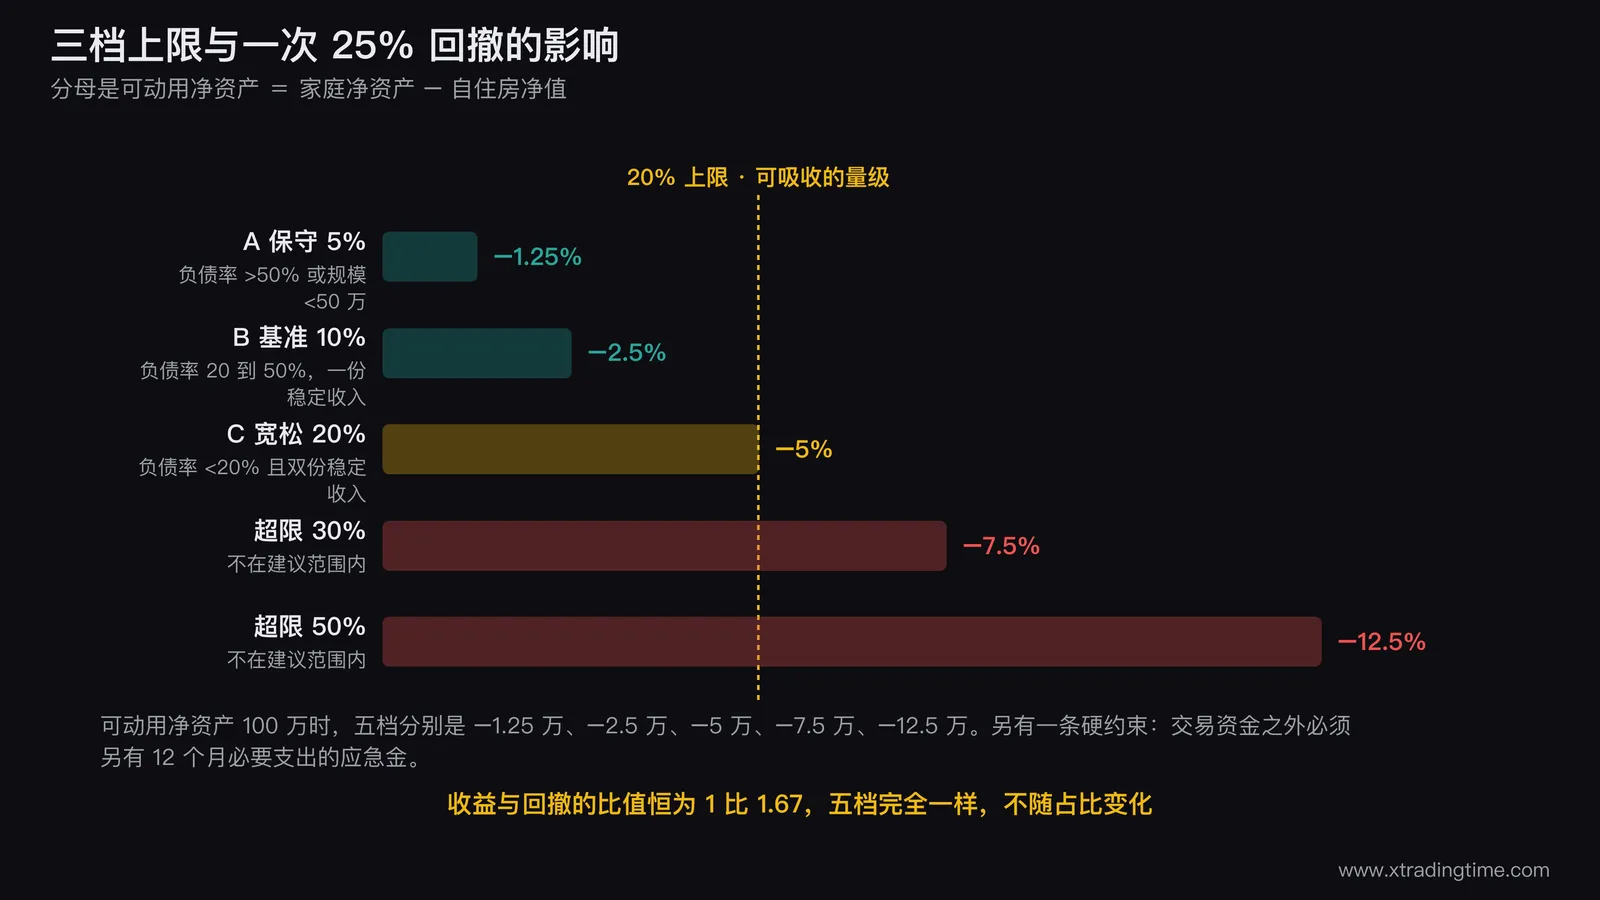
站内回撤三档口径是 8% 减半、15% 停手、25% 停用。25% 是制度上限,也是算影响时该用的那个数。
| 交易资金占可动用净资产 | 一次 25% 回撤对可动用净资产的影响 | 可动用净资产 100 万时的金额 |
|---|---|---|
| 5% | -1.25% | -1.25 万 |
| 10% | -2.5% | -2.5 万 |
| 15% | -3.75% | -3.75 万 |
| 20% | -5% | -5 万 |
| 30% | -7.5% | -7.5 万 |
| 50% | -12.5% | -12.5 万 |
把 20% 定为上限的理由在这张表里:5% 是一个家庭通常能在不改变任何安排的前提下吸收的量级,再往上就开始挤占其他计划。
回撤三档各自的恢复数学,账户回撤到多少必须停手那篇算过完整过程。
四、关键的一步算:提高占比不改善收益与回撤的比值
这一节是这篇里最该算清楚的部分。
假设:可动用净资产 100 万,年化期望 15%,一次回撤 25%。
| 占比 | 交易资金 | 年度期望收益 | 占可动用净资产 | 25% 回撤金额 | 占可动用净资产 | 收益 : 回撤 |
|---|---|---|---|---|---|---|
| 10% | 10 万 | 1.5 万 | +1.5% | 2.5 万 | -2.5% | 1 : 1.67 |
| 20% | 20 万 | 3 万 | +3.0% | 5 万 | -5.0% | 1 : 1.67 |
| 30% | 30 万 | 4.5 万 | +4.5% | 7.5 万 | -7.5% | 1 : 1.67 |
| 50% | 50 万 | 7.5 万 | +7.5% | 12.5 万 | -12.5% | 1 : 1.67 |
最后一列完全不变。 这个结果是线性关系的必然结果,但它推出的结论很有用:
提高占比不改变这笔配置的性价比,只是把收益和回撤同比放大。所以「拿多少」这个决策,唯一的依据是这个家能不能承受对应的那个回撤数,和你想赚多少完全无关。
还有一层,它让上表比看起来更不划算。
交易资金的绝对金额跨过你验证过的阈值之后,执行率会下降,年化期望会跟着掉。这个现象的三个可观测信号在资金放大后失真的三个可观测信号那篇里。把这一层算进去:占比从 10% 提到 30%,年化期望如果从 15% 掉到 10%,那一列的比值就从 1 : 1.67 恶化到 1 : 2.5。
也就是说,提高占比在最好的情况下是持平,在真实情况下是恶化。
五、两个完整算例
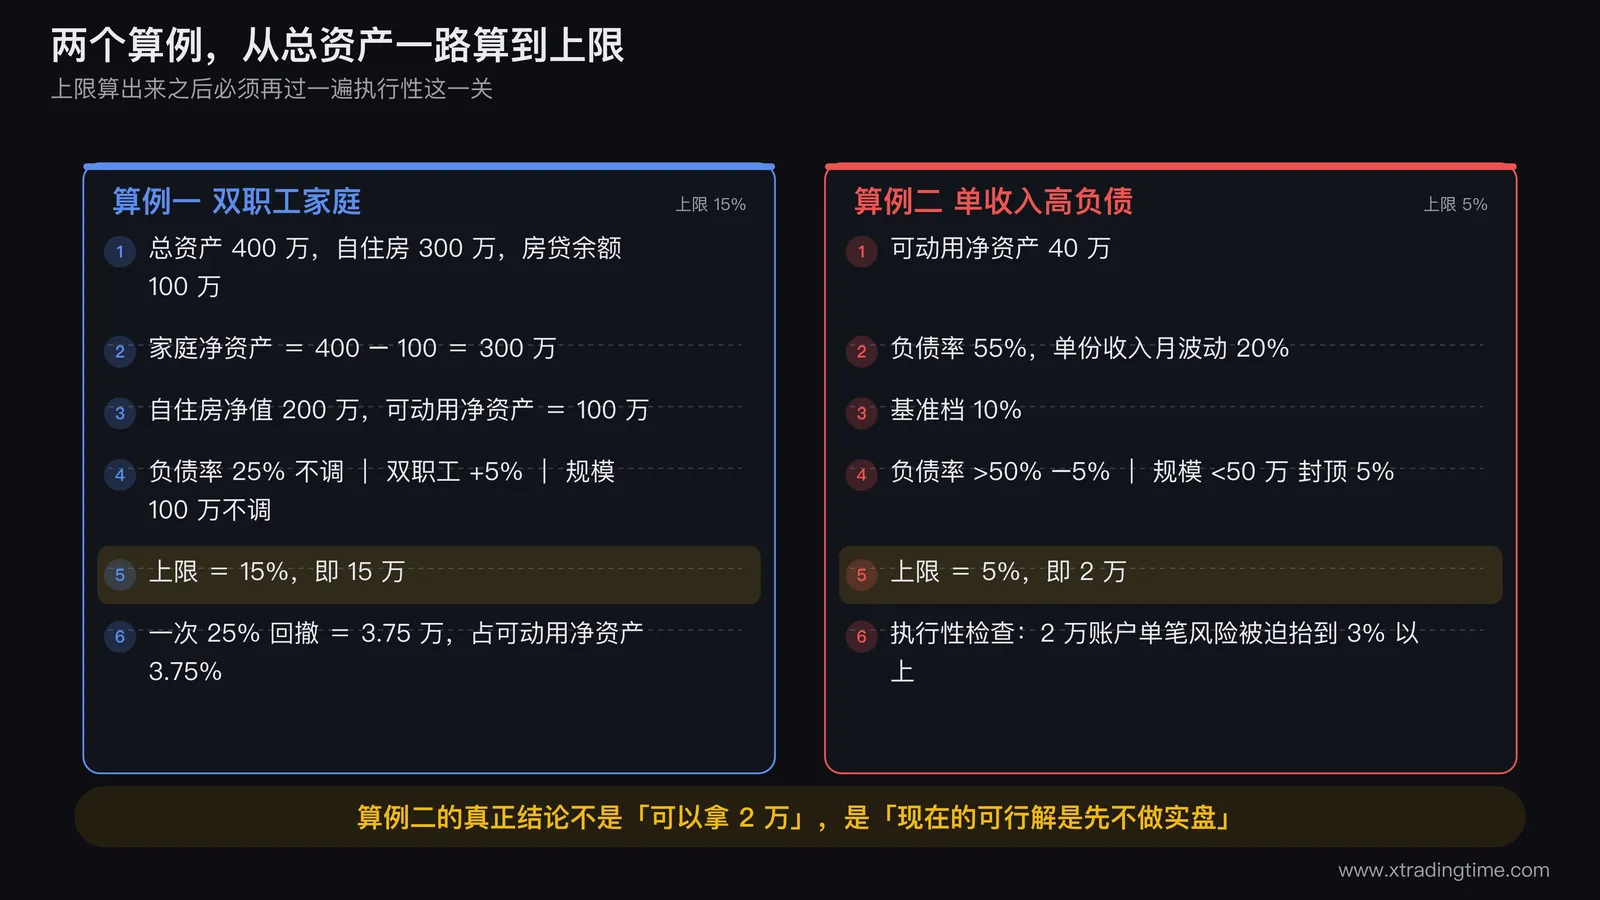
算例一:双职工家庭。
总资产 400 万(自住房 300 万、金融资产 100 万),房贷余额 100 万。
- 家庭净资产 = 400 − 100 = 300 万
- 自住房净值 = 300 − 100 = 200 万
- 可动用净资产 = 300 − 200 = 100 万
- 负债率 = 100 ÷ 400 = 25%,落在 20% 到 50% 区间,不调整
- 双职工,月收入波动低于 10%,+5 个百分点
- 可动用净资产 100 万,落在 50 万到 300 万,不调整
- 上限 = 10% + 5% = 15%,即 15 万
验算影响:一次 25% 回撤 = 3.75 万,占可动用净资产 3.75%,占家庭净资产 1.25%。年度期望收益 2.25 万。
算例二:单收入、高负债家庭。
可动用净资产 40 万,负债率 55%,单份收入月波动 20%。
- 基准 10%
- 负债率高于 50%,−5 个百分点
- 收入波动 20%,不调整
- 可动用净资产低于 50 万,封顶 5%
- 上限 = 5%,即 2 万
这个结果需要接着往下算一步。2 万的账户在 A 股上有一个执行问题:单笔风险 1%、止损 5% 时仓位是 4000 元,这个金额在股价稍高的标的上买不到一手,会被迫把单笔风险抬到 3% 以上。金额拦截的完整算法在大学生用生活费炒股的三条硬拦截那篇的第二节。
所以算例二的真正结论不是「可以拿 2 万」,而是「这个家庭现在的可行解是先不做实盘,或者只做止损幅度较大的低频中线」。 上限算出来之后必须再过一遍执行性这一关。
六、三个容易算错的地方
第一,把浮盈算进分母。 交易账户的浮盈不能计入可动用净资产来支撑更高的上限。浮盈会在回撤中消失,而按浮盈提高的资金规模不会自动退回去。正确做法是每季度按账户的期初余额重算一次上限。
第二,把家庭应急金和交易资金放在同一个账户。 物理隔离的意思是不同账户、不绑定同一个快捷支付通道。放在同一个账户里的隔离,在连亏第五笔的时候不存在。
第三,上限被当成了目标。 算出 15% 不等于应该用满 15%。上限是不能超过的数,起步金额应该远低于它,按验证过的绝对金额逐档往上推。逐档推进的方法在加资金一次加多少那篇里。
写在最后
这篇的计算里,第四节那张表最值得记住。
收益与回撤的比值不随占比改变,这意味着「拿多少」从来不是一个优化收益的问题,而是一个设定损失边界的问题。
在这个框架下,第二节那张加减表要做的事很简单:把一个主观的「我觉得可以」,换成三个可以查得到的数。负债率查得到,收入波动查得到,可动用净资产算得出来。三个数填完,上限就不需要商量了。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中金额、比例与收益数据为演示用的假设值,不代表任何真实账户表现。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
亏光了要不要借钱再来:把「我已经找到方法了」拆成四条可证伪的指标
这个问题不适合用劝的方式回答,因为「我这次真的找到方法了」这句话本身无法被劝动,只能被验证。这篇只算四层数:融资成本要用多少笔正期望交易才能覆盖、还款期限和样本量需求哪个更长、本金归零在回撤规则上意味着什么、以及把「找到方法了」拆成最近50笔记录、执行率85%、期望值0.2R、最大回撤15%这四条可验证的硬指标。算完这四条,答案会自己合上。
资金管理利润全滚进去还是每月提一部分:两年差 6%,五年差 25%,四条必须提现的判据
这个问题能算到小数点后两位。本金10万、月收益3%,全部复利两年后是20.33万,每月提三分之一利润是账户16.08万加提现3.04万,合计19.12万,差距6%;拉到五年,差距扩大到25%。数学上全复利确实赢,但复利同时放大的还有回撤的绝对金额,而绝对金额过大会直接把执行率打下来。这篇给分档表、四条必须提现的判据、两个不该提的时点。
资金管理资金曲线管理怎么加进系统:回撤期自动减仓的代价是牺牲 22.5% 的期望
资金曲线过滤器不是免费的保险。在单笔结果相互独立的前提下,它不改变期望值的正负,只降低敞口,所以它必然牺牲长期收益:一个在 30% 的时间里把仓位降到 1/4 的过滤器,长期期望只剩 77.5%。换来的是回撤压缩,8 连亏回撤从 7.73% 降到 4.90%。这篇给出三档触发规则、代价与收益的完整换算表、以及判断你的系统值不值得装这个过滤器的两条前提。
仓位管理凯利仓位实际要打几折:半凯利保住 75.7% 的增长率,全凯利八连亏就回撤 57%
凯利公式算出来的仓位不能直接用,这不是保守,是有数学依据的。凯利值对胜率估计误差极度敏感:真实胜率 40%、盈亏比 2 的系统最优仓位是 10%,把胜率高估到 45% 会算出 17.5%,用这个数字下注的长期增长率只剩最优值的 47.6%,比半凯利还差;高估到 47.5% 直接转负。这篇给出折扣倍数对照表、估计误差的样本量来源、以及三档实际可用的折扣规则。
风险管理账户回撤到多少该停手:三档阈值 8%、15%、25%,各带恢复条件
回撤 10% 还是 20% 该停手,这个问题的答案不该拍脑袋,它由三样东西反推出来:回本需要涨多少、按你的期望值需要多少笔才能涨回来、以及正常连亏在你的仓位下会造成多大回撤。回撤 20% 需要涨 25% 才回本,按胜率 40% 盈亏比 2 的系统计算需要约 125 笔交易。这篇给出三档阈值、每一档的强制动作和明确的恢复条件,并附完整的回本难度表。
资金管理亏损过程中追加入金:六条硬拦截,先算「累计入金 ÷ 首笔入金」这个比值
站内五篇资金管理文章讨论的都是「什么条件下可以加钱」,全是正向扩表的门槛。但真正把人打穿的那个动作在另一边:账户正在亏,你又充了一笔。这篇给六条可以自己动手查的硬拦截,包括账户余额设绝对值上限而不是比例上限、「累计入金 ÷ 首笔入金」超过 2 就停手、盈利必须在结算周期内离开交易账户、给入金通道制造到账延迟,以及一个本金两百万最终亏掉一千多万的亲历案例。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
