退休后拿养老金做交易:先把钱分成四笔,能进市场的只有第四笔
退休之后做交易,通用的那套风控参数不能照搬。区别不在金额也不在经验,在于收入端:在职的人亏了还有未来的工资可以慢慢补,退休的人这条通道是关着的。这一个变量会改变分账方式、回撤阈值、单笔风险和交易频率四件事。这篇按顺序算一遍。
一、先分四笔钱,能进市场的只有最后一笔
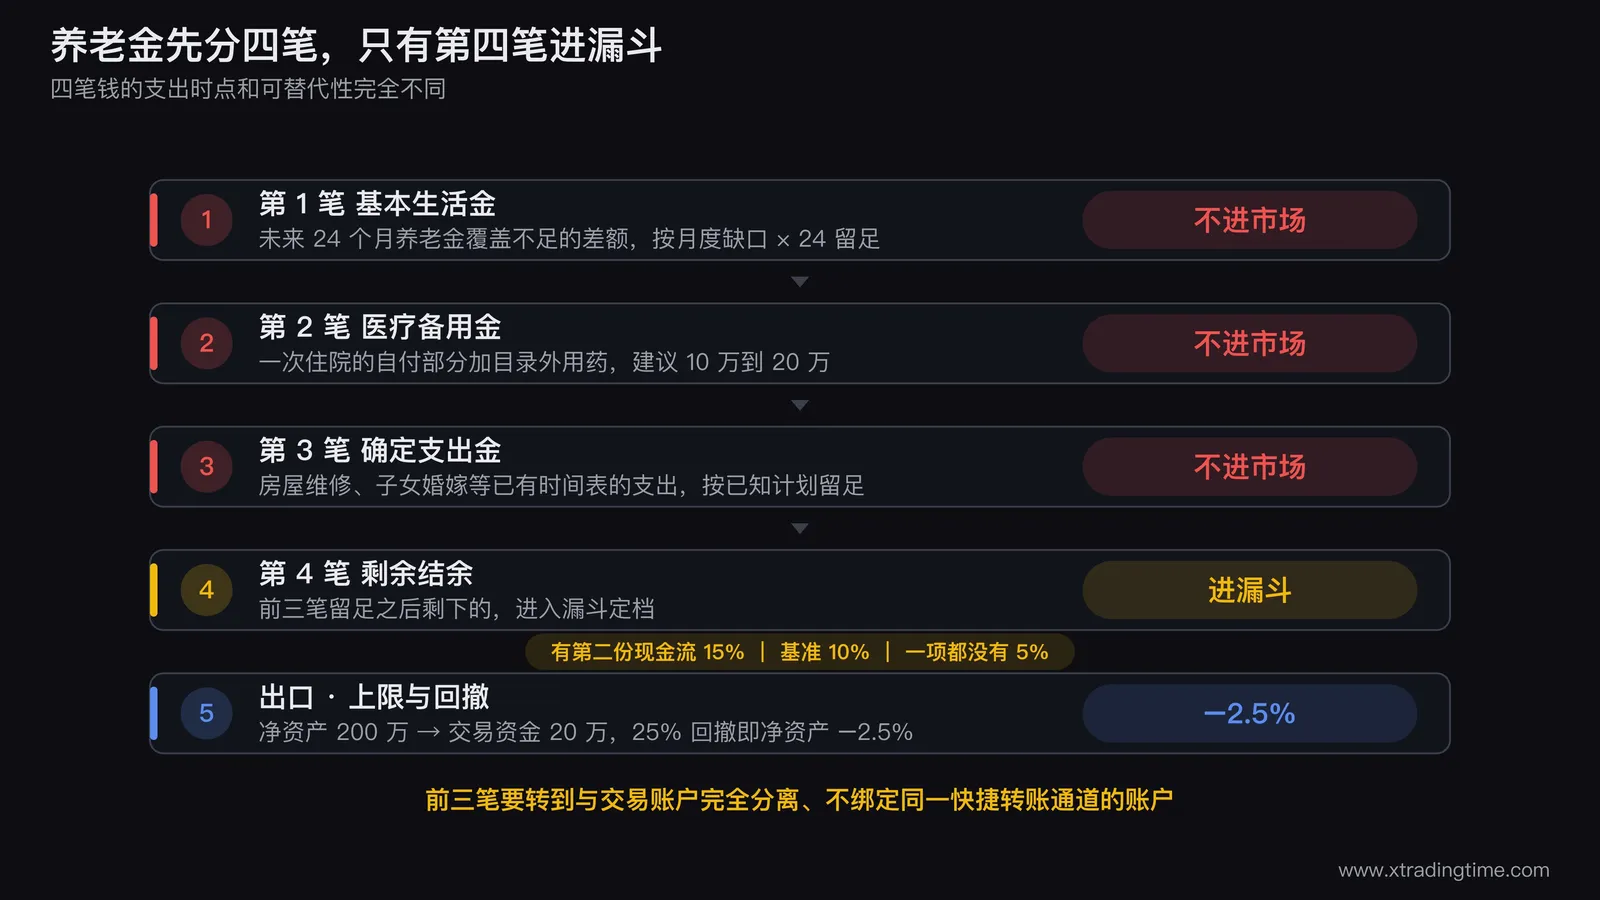
分账不是为了保守,是因为这四笔钱的支出时点和可替代性完全不同。
| 笔 | 内容 | 建议量级 | 能否进市场 |
|---|---|---|---|
| 1 基本生活金 | 未来 24 个月养老金覆盖不足的差额 | 按月度缺口 × 24 | 否 |
| 2 医疗备用金 | 一次住院的自付部分加目录外用药 | 10 万到 20 万 | 否 |
| 3 确定支出金 | 房屋维修、子女婚嫁等有时间表的支出 | 按已知计划 | 否 |
| 4 剩余结余 | 前三笔留足之后剩下的 | 余额 | 进入下一节讨论 |
第二笔的量级需要说明一下。职工医保住院报销比例一般在 70% 到 90%,城乡居民医保一般在 50% 到 70%,但这个比例是针对医保目录内费用的。自付部分加上目录外用药和自费耗材,是这笔钱要覆盖的真实缺口,所以它通常比按报销比例倒推出来的数要大。
分账的关键动作不是算出金额,是把前三笔转到一个和交易账户完全分离的账户里,并且不绑定同一个快捷转账通道。 留在同一个账户里的「心理隔离」,在连亏第五笔的时候不成立。
分账这件事的通用版本,家庭资产两层配置法那篇讲过结构,退休账户是把它多分了一层医疗备用金。
二、第四笔的上限:三个变量定档
第四笔钱不等于全部可以进市场。上限按三个变量定:
变量一,这笔钱占家庭净资产的比例。 退休家庭建议不超过 10%,这比在职家庭的上限低一档。换算一下:净资产 200 万的家庭,交易资金上限 20 万;一次 25% 的账户回撤对应家庭净资产减少 2.5%。
变量二,是否有第二份现金流。 有房租、有配偶的另一份养老金、有子女固定支持这三项中的任何一项,上限可以到 15%;一项都没有,压到 5%。
变量三,健康状况。 有需要长期用药的慢性病,第二笔医疗备用金要加倍,第四笔相应缩小。这一条不是道德要求,是因为医疗支出的时点和账户回撤的时点在统计上是不相关的,两者撞上的概率不低。
交易资金到底占家庭资产多少合适,交易资金占家庭净资产的上限那篇给了三档完整的分档依据,退休家庭在那套分档里落在最保守的一档。
三、参数整体下移一档:三个数要改
通用风控参数是按「亏了可以用收入补」这个前提设计的。退休账户去掉这个前提,三个数要跟着改。
回撤阈值:从 8% / 15% / 25% 改成 5% / 10% / 15%。
通用口径是 8% 减半、15% 停手、25% 停用。退休账户整体下移一档,并且把最后一档的含义从「停用诊断」改成「全额退出」。理由是诊断之后的改进需要新的样本来验证,而验证需要时间,退休账户缺的恰好是时间。
单笔风险:从 1% 降到 0.5%。
这个改动会带来一个连锁反应,下一节要专门算。
连亏熔断:从 5 / 8 / 13 改成 3 / 5 / 8。
同样是下移一档。三笔连亏就进入冷却,五笔降仓,八笔停用。
三档回撤阈值各自在什么情况下触发,账户回撤到多少必须停手那篇算过完整的恢复数学,退休账户之所以要下移,是因为那篇里的「用时间换恢复」这个前提在这里不成立。
四、算一笔小账户的账:可行解是低频中线
把第三节的参数代进去,会得到一个具体的结论。
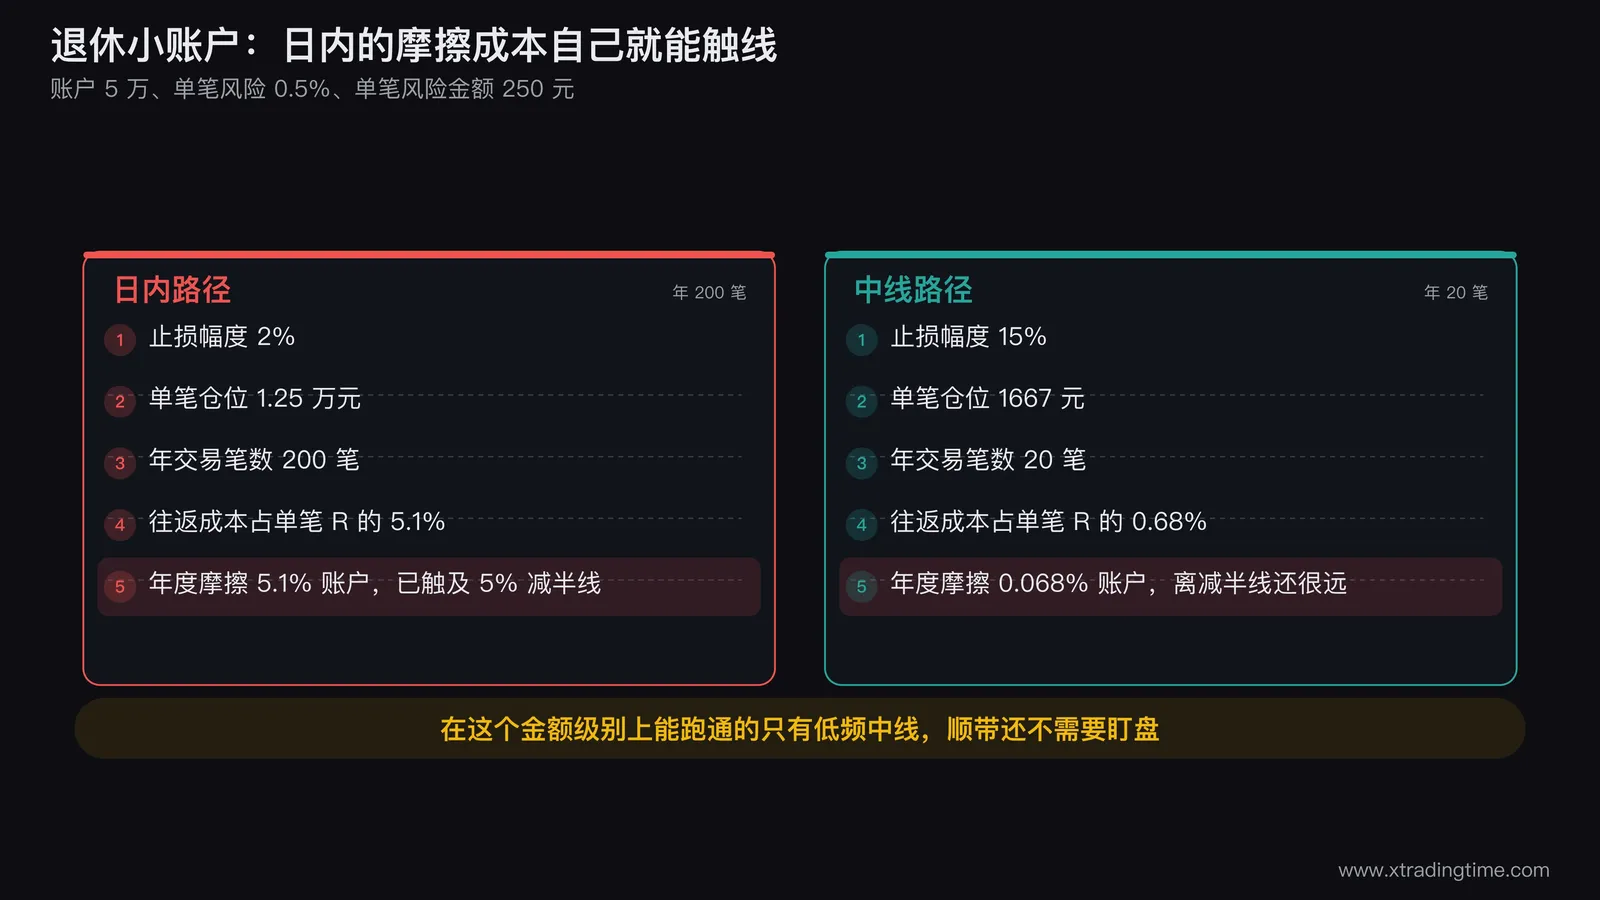
假设:结余 50 万,按 10% 上限取 5 万做交易,单笔风险 0.5%。
单笔风险金额 = 5 万 × 0.5% = 250 元。
按不同的止损幅度算仓位:
| 交易类型 | 典型止损幅度 | 仓位金额 | 10 元股能买 | 可行性 |
|---|---|---|---|---|
| 日内 | 2% | 1.25 万 | 12 手 | 手数够,但成本占比高 |
| 短线 | 5% | 5000 元 | 5 手 | 可行 |
| 中线 | 15% | 1667 元 | 1 手 | 勉强可行 |
表面上日内最可行,实际上它是最不可行的那个。
原因在成本占比。往返成本 0.102% 对应到单笔风险上:日内止损 2%,成本占 R 的 0.102 ÷ 2 = 5.1%;中线止损 15%,成本占 R 的 0.68%。两者差 7.5 倍。
再乘上频率:日内按年 200 笔算,年度摩擦 = 200 × 1.25 万 × 0.102% ÷ 5 万 = 5.1% 账户;中线按年 20 笔算,年度摩擦 = 20 × 1667 × 0.102% ÷ 5 万 = 0.068% 账户。
日内的年度摩擦成本 5.1%,已经和第三节里 5% 的第一档减半线一样大。也就是说,一年什么都不做错,光摩擦就能把账户推到第一道风控线上。
这个计算给出的结论是明确的:退休账户在这个金额级别上,能跑通的只有低频中线,不是日内。 顺带一个好处是,低频意味着不需要盯盘,这对健康和家庭时间的占用完全不同。
五、三个针对退休群体的特定风险
前四节是参数,这一节是三件和参数无关但发生频率很高的事。
第一,定向投放的荐股与代客理财。 无资质的有偿荐股属于非法证券投资咨询,这类推广对退休群体的投放密度明显更高,话术通常从免费开始,中间插入一次「跟上就赚到了」的验证,然后才提付费。识别方法在AI量化是不是骗局那篇里,六个特征每个都配了交钱之前能自己核对的动作。
第二,把账户交给别人操作。 交易密码、资金密码和绑定手机三样,任何一样交出去,后续的追索都会变得极其困难。这一条对熟人同样适用。
第三,没有第二个人知道账户的存在。 这一条和前两条方向相反,它不是防骗,是防意外。账户信息、券商名称和资金规模,至少要有一份留给配偶或子女。独自持有一个只有自己知道的账户,在任何年龄都是风险,退休之后这个风险更实。
写在最后
把四节串起来,退休账户的逻辑其实很短:
收入端没有修复能力,所以分账要多分一层医疗备用金;参数要整体下移一档;而参数下移之后,能跑通的频率自然落到低频中线上。
这三步是连着的,不能只做其中一步。只把资金比例压低而不改参数,等于用一个小账户跑一套为大账户设计的风控;只改参数而不分账,则第一道防线根本没建。
真正该在开始之前做完的,是第一节那张分账表。把前三笔算出来转走之后,剩下多少,这个问题的答案就已经出来了。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中金额与比例为演示用的假设值,医保报销比例因地区和险种而异,请以当地政策为准。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
大学生用生活费炒股的三条硬拦截:其中一条是算出来的,不是心态问题
劝大学生别拿生活费炒股的话很多,能算出来的不多。这篇给三条硬拦截,第一条是纯数学:账户在两万元以下时,A股一手的最小交易单位会把单笔风险锁死在 3% 以上,8% 的回撤线在两到三笔连亏内就被击穿,风控制度在这个金额上是无法执行的。另外两条分别是时间对不上和后果不可逆。最后给一条在校期间真正划算的替代路径,它的优势不在资金而在时间轴。
资金管理信用卡套现炒股不行在哪:四条风险线,前两条不用亏钱就会触发
多数人反对这件事的理由停在「利息太高」,这是四条风险线里最轻的一条。真正的问题是另外两条:资金用途本身就违反监管规定和领用合约,银行发现即可降额、止付并要求提前还款,这一条和你赚不赚钱无关;而套现之后一旦还不上,逾期路径会直接连到《刑法》第一百九十六条的恶意透支要件。这篇把四条线按触发条件排序,并算出年化 23.3% 的打平线。
资金管理用房贷的钱做交易要跑赢多少:打平线年化 7.4%,而证明你跑得赢需要六千笔
「我觉得我能赚回来」这句话里有一个可以被计算的部分:要赚多少才算赚回来。把房贷利率和交易摩擦成本加起来,打平线是年化 7.4%,换算成每笔期望是 0.037R。这个数看着不高,问题在于它小到无法用样本证明:按站内样本量口径反推,要让 0.037R 的期望显著,需要约六千笔交易,按每天一笔得做二十三年。而房贷利息从放款第一天起就是确定的。这篇把三个数、断供的四级后果和三种自我说服的漏洞逐条摆出来。
资金管理稳定盈利后要不要拿家里的钱做交易:四种绝对不能碰的钱,五个必须同时满足的条件
这个问题的答案不该由别人替你下,但有些材料应该摆出来再决定。这篇先列四种在任何情况下都不该进入市场的钱,再给五个如果一定要做就必须同时满足的条件,其中第四条最容易被跳过:加了钱之后单笔风险要按新的绝对金额重算,不能沿用旧的百分比。最后算一笔账,把额外收益和它对应的风险与代价放在同一张表上比较。
仓位管理持仓睡不着怎么办:用「能睡着的仓位」倒推上限,三步算出你的睡眠仓位线
「晚上总想着持仓,翻来覆去睡不着」这句话里藏着一个可以测量的数:能让你正常入睡的最大仓位。这篇把它叫做睡眠仓位线,给出三步测法,用入睡时长、夜间醒来次数、醒来后是否查行情三个可记录的指标做判定,然后阶梯递减找到第一个全部达标的档位。睡眠比自我评估可靠,因为它不受诚实程度影响。另外区分三种睡不着,只有第一种是仓位问题。
风险管理亏完立刻想做下一单:单笔风险从 1% 提到 2%,同样五连亏的账户损失从 4.9% 变成 9.6%
刚止损出来,手就想立刻开下一单,而且往往还想开得更大一点,理由是快点把刚才那笔补回来。这个冲动的代价不需要用道理去劝,它可以直接算出来:把单笔风险从 1% 提到 2%,五连亏的账户损失从 4.9% 变成 9.6%,而胜率 40% 的系统在 50 笔样本里出现五连亏的概率是 83.5%,在 100 笔里是 97.6%。也就是说加倍是在一件大概率会发生的事情上把损失翻倍。这篇把这笔账逐步算完。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
