别人推荐的股票要不要买:四个跟单前必须拿到的信息,缺一个就是在猜
本文目录(9 节)
跟单这件事最容易被忽略的一点是:同一只票,两个人在不同的价格进场,做的其实是两笔不同的交易。价差 5% 听起来不多,但如果止损位不变,你的单笔风险会变成对方的两倍,而盈利空间同时变小,一套原本正期望的系统在你手上会直接变成负的。这篇给四个下单前必须拿到的信息,以及一个把 +0.35R 变成 -0.10R 的完整算例。
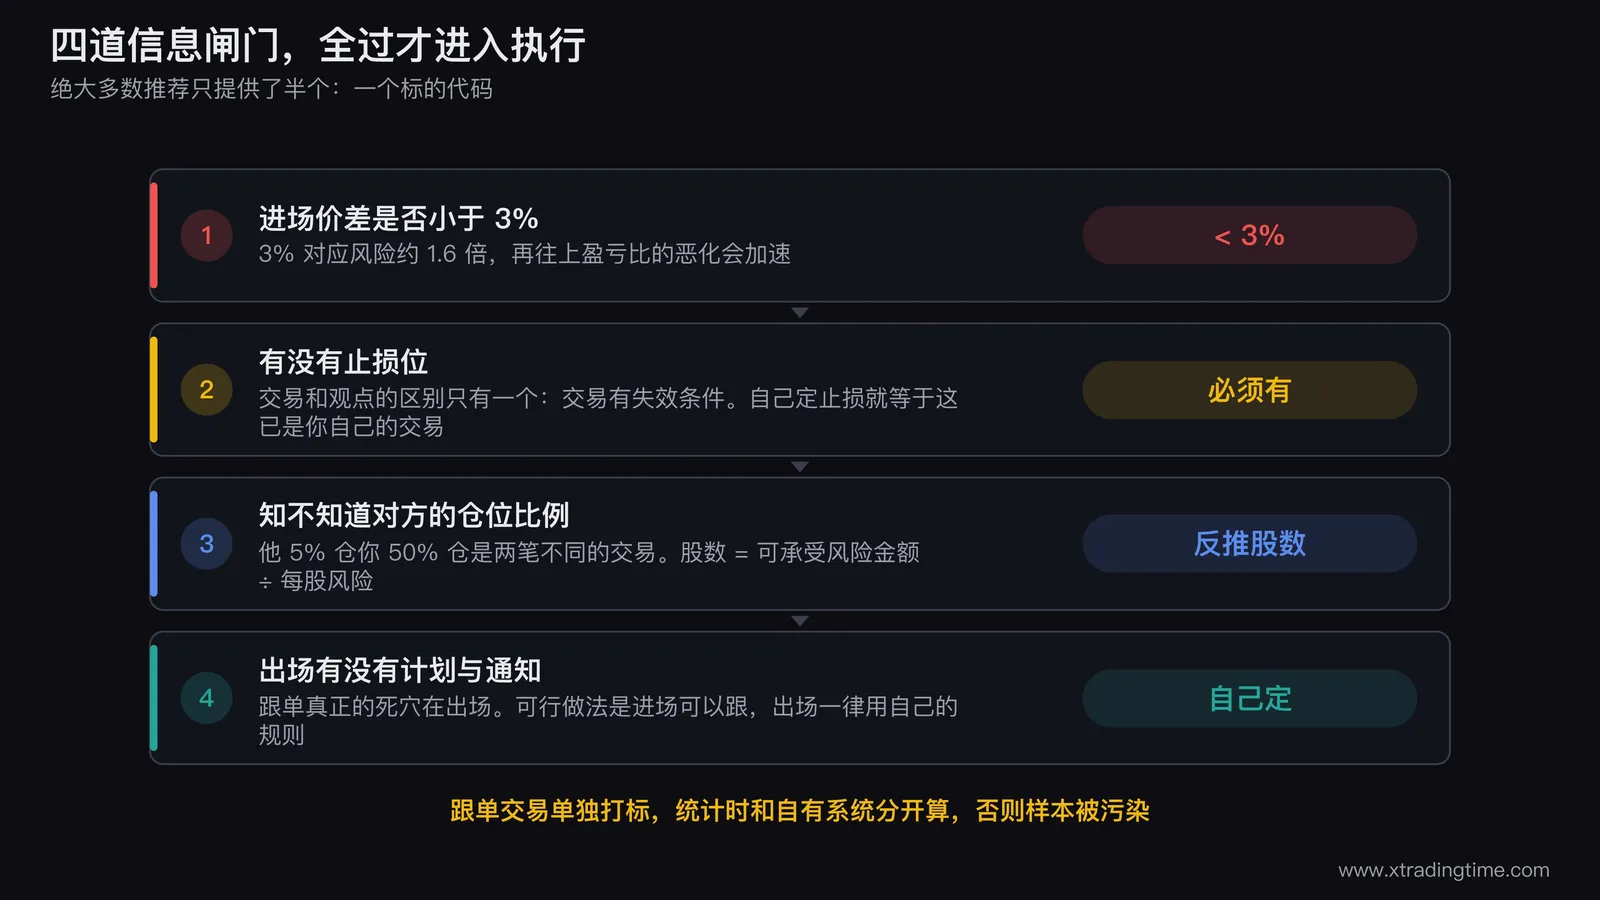
一、四个必须拿到的信息
| 信息 | 为什么必须有 | 拿不到的后果 |
|---|---|---|
| 他的进场价 | 和你的进场价决定风险差异 | 你的单笔风险可能是他的几倍 |
| 止损位 | 没有止损位的推荐是观点不是交易 | 单笔风险不可计量 |
| 仓位比例 | 他 5% 仓你 50% 仓是两笔不同的交易 | 账户层面的风险完全失控 |
| 出场计划和通知方式 | 跟单的致命点在出场不在进场 | 你会一直拿到最后 |
四个里面,绝大多数推荐只提供了半个:一个标的代码。
这不是在说推荐的人有问题。很多时候对方发的就是自己的记录,不是在给建议。问题出在接收端:把一条记录当成了一套可执行的方案。
二、信息一:进场价差,这一条能算出精确的代价
先算清楚进场延迟的代价,因为它是四个里面唯一能精确量化的。
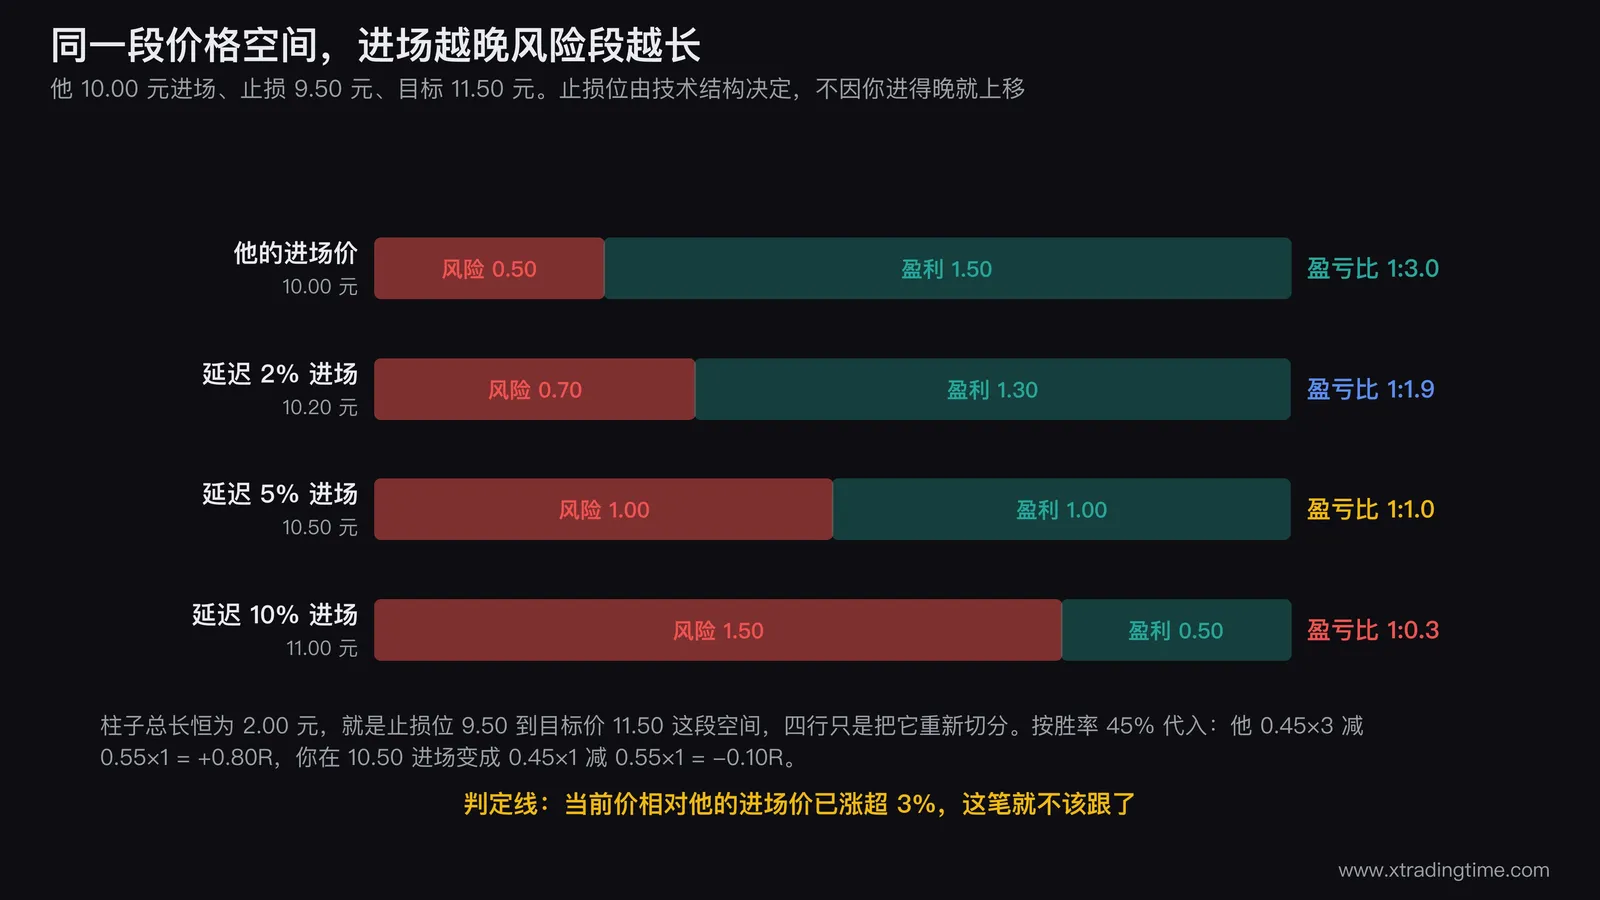
假设对方在 10.00 元进场,止损设在 9.50 元。他的单笔风险是每股 0.50 元,占进场价的 5%。
你看到消息时价格已经涨了,但止损位还是 9.50 元(因为止损位由技术结构决定,不会因为你进得晚就往上移)。
| 你的进场价 | 延迟涨幅 | 你的每股风险 | 是他的几倍 |
|---|---|---|---|
| 10.00 元 | 0% | 0.50 元 | 1.0 倍 |
| 10.20 元 | 2% | 0.70 元 | 1.4 倍 |
| 10.50 元 | 5% | 1.00 元 | 2.0 倍 |
| 11.00 元 | 10% | 1.50 元 | 3.0 倍 |
延迟 5% 进场,你的单笔风险就是他的两倍。
更要命的是另一头。假设他的目标价是 11.50 元,那么他的盈亏比是 1.50 除以 0.50,等于 1:3。
你在 10.50 元进场,同样的目标价 11.50 元,盈利空间只剩 1.00 元,而风险是 1.00 元,盈亏比变成 1:1。
同一笔交易,他的盈亏比是 1:3,你的是 1:1。
三、把这个差异代进期望值
用这个盈亏比差异算一遍期望,结果比直觉严重得多。
假设对方这套方法的胜率是 45%。
他的期望:0.45 × 3 减去 0.55 × 1 = +0.80R。
你的期望(盈亏比降到 1:1,胜率不变):0.45 × 1 减去 0.55 × 1 = -0.10R。
一套 +0.80R 的方法,在延迟 5% 进场之后,到你手上变成 -0.10R。
而且这里假设胜率不变已经是乐观的了。实际上进得越晚,价格离结构位越远,被打止损的概率越高,胜率也会跟着下降。
这就是跟单最核心的数学问题:它和对方的水平无关,是进场价决定的。 对方可能确实很强,那个 +0.80R 也可能是真的,但它不属于在 10.50 元进场的人。
可用的判定线:如果当前价相对他的进场价已经涨超 3%,这笔就不该跟了。 这条线的依据是上表,3% 对应风险约 1.6 倍,再往上盈亏比的恶化会加速。
四、信息二:止损位,没有止损位的推荐不是交易建议
一条推荐如果只说「这只票可以关注」,它提供的是一个观点,不是一笔交易。
交易和观点的区别只有一个:交易有失效条件,观点没有。
止损位就是失效条件。它回答的是「跌到多少说明这个判断错了」。没有这个数字,后面所有的事情都做不了:算不出单笔风险,算不出仓位,也无法判断什么时候该承认错了。
拿不到止损位的时候,自己定一个的做法是可行的,但要意识到你定的止损和他的逻辑无关。 你按自己的技术位设止损,那么这笔交易实际上已经变成了你自己的交易,只是标的是他给的。这没什么问题,但要明确:它的结果不能用来评价他的水平,也不能用来评价你的跟单能力。
五、信息三:仓位比例,这一条决定账户层面的风险
他用 5% 的仓位买,你用 50% 的仓位买,这是两笔性质完全不同的交易。
对他来说,这笔即使全亏也只影响账户的 5%(如果不设止损)或者更少(设了止损)。对你来说,同样的走势会造成十倍的账户冲击。
跟单的时候最常见的错误是把仓位当成对收益的表达:越看好仓位越重。 但仓位的正确算法是从止损反推的:
股数 = 账户可承受风险金额 ÷ 每股风险
按单笔风险 1% 的口径,10 万账户可承受 1000 元,每股风险 1.00 元(上面那个延迟进场的例子),那么股数是 1000 股,仓位是 10500 元,占账户 10.5%。
这个数和「我有多看好」没有任何关系,它只由止损距离和账户规模决定。 完整的算法在每笔交易该用多少仓位那篇里。
六、信息四:出场计划和通知方式,跟单真正的死穴
前三条都在讲进场,但跟单亏钱最常见的位置其实在出场。
典型路径是这样的:跟着进了,涨了一段,对方悄悄走了,你不知道,然后一路拿回原点甚至亏损。
这个路径的发生率非常高,原因是结构性的:发一条买入推荐的收益(关注度、认同)远大于发一条卖出提醒的收益,所以进场信息的传播效率天然高于出场信息。
下单前必须确认两件事:
出场条件是什么。 是到目标价、是跌破某个位置、还是时间到了就走。
他出场会不会通知,通知的延迟是多久。 如果答案是「不一定」,那么这笔交易的出场必须由你自己负责,也就是说你要在进场前把出场规则写好,不能依赖对方。
一个可行的做法是:进场可以跟,出场一律自己定。 进场用他的价位和标的,出场用自己的规则(比如跌破 10 日最低价或者到达 2R)。这样至少出场这一环是完整的,不会出现悬空。
七、四条都拿到了,还有最后一件事
四条信息齐全,而且价差在 3% 以内,这笔交易在技术上是可以执行的。但还有一个问题要问自己:
这笔交易会被记进你的统计吗?
跟单交易和自有系统的交易混在同一份记录里,会污染你的样本。你的胜率、盈亏比、期望值都会变成两套逻辑的混合物,而这个混合物不对应任何一套可重复的方法。
处理办法是单独记一栏,跟单的交易打上标记,统计的时候分开算。 有日复盘七个数据的记录习惯的话,加一栏来源标记就够了。
分开算之后通常会看到一个结果:跟单那一栏的笔数不少,但期望值接近零或者为负。这个结果比任何劝告都有说服力,因为它是你自己的数据。
八、关于跟单本身的一个观察
跟单这件事有一个结构性的矛盾,值得说清楚。
跟单要赚钱,需要的条件比自己交易更苛刻,不是更宽松。 因为除了对方的方法要有效之外,还需要信息传递足够快、出场同步足够好、仓位换算足够准,这三个都是额外的失败点。
而多数人选择跟单的理由恰恰相反:因为自己还不会,所以跟着别人。用一件要求更高的事去替代一件要求较低的事,这个替换本身就有问题。
跟单最合理的用法可能不是赚钱,而是当成一个信号源:对方给标的,你用自己的规则判断要不要做、怎么进、怎么出。这样跟单就从一个执行方案变成了一个筛选工具,而筛选工具是可以安全使用的。
跟单的其他结构性问题,在跟着别人喊单为什么照样亏钱那篇里有四个角度的拆解。
写在最后
跟单这件事之所以反复被讨论,是因为它看起来解决了一个真实的困难:还不会的时候怎么办。
但四条信息清单摊开之后会发现,跟单要求的信息量比自己做一笔完整交易还大。自己做的时候,进场价、止损位、仓位、出场计划全在自己手里;跟单的时候,这四样都在别人手里,而且通常只给你四分之一。
最省事的那条路,需要的条件反而最多。 这可能是跟单这件事上最不直观的一点。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中价格与收益数据为演示用的假设值,不代表任何真实标的。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
配套免费工具
随机漫步模拟
看看纯随机的曲线能有多像"趋势",这一眼能治好很多过度解读
打开就能用,不用注册也不用付费
配套复盘工具
交易复盘日记
道理看懂了,手还是不听话。把每一笔的理由和情绪记下来,一周之后你自己就能看出问题出在哪。
免费注册即可开始记录
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
前一百笔的学习顺序:四个阶段,每阶段只学一件事,K线排在第四阶段
先学K线还是先学仓位管理,这不是一道选择题,是一道排序题。这篇把前一百笔拆成四个阶段,每阶段只学一件事并配一条可验收的标准:第 1 到 10 笔只学记录,第 11 到 40 笔只学止损,第 41 到 70 笔只学仓位,第 71 到 100 笔才开始学入场信号。文章用一道期望值算术说明为什么控制亏损幅度的收益是提高胜率的两倍,以及打乱顺序的三种典型后果。
交易认知亏了一半本金还适不适合做交易:先算清楚三个数,再看四条不该继续的红线
本金腰斩之后,「我是不是不适合做这个」这个问题没法凭感觉回答。这篇不重复通用的适合度标准,只处理已经亏掉一半这个特定处境:先算回本需要多少笔交易和多长时间,再用亏损形状把这一半是怎么没的归成三类,最后用资金结构判断该不该继续。附四条一旦成立就应该停下来的红线,和一个最容易被忽略的心理账户陷阱。
交易认知你是不是韭菜?一套五步骤自查清单,帮你从赌徒心态变回真正的交易者
只要你符合根据新闻炒消息、跟着所谓老师喊单下单、见涨就追这三条中的任何一条,本质上就已经从投资者变成了随手交易的赌徒。一套五步骤自查清单,帮你重新拿回账户的主导权:筛选机会池、写下入场条件、设好止损、控制仓位、严格执行。
交易认知三个抛硬币实验讲透交易的核心:什么是正期望值
50%胜率、赢1块输2块,理性人不会玩。100比1的赔率、触发条件几乎不可能出现,依然是负期望。50%胜率、赢2块输1块,正期望、理性人会一直玩下去。一位职业期货交易员用三个层层递进的抛硬币思想实验,把交易的核心讲得极其清晰:不是均线还是裸K、不是满仓还是分散,而是能不能定出一套有概率优势的规则、并且长期活着输出它。
交易认知24%胜率赢了不代表你算错了:重新定义交易中的「错误」
一本扑克主题书里的桥段:解说员算出一位选手的胜算只有24%,结果这位选手赢了,观众质疑解说员算错了。这篇文章从这个反直觉的场景出发,拆解交易里最容易被误用的评判标准:用单笔盈亏判断决策对错,本质上是在用运气覆盖概率,重新定义什么才是真正的交易「错误」。
交易认知跟着别人喊单,为什么照样亏钱:抄作业交易的4个死穴
很多人觉得'我抄高手的单总行了吧',结果照样亏。问题出在跟单这件事本身:你抄得到进场点,抄不到出场和仓位;别人的资金和心态跟你完全不同;喊单天然滞后;最根本的是你没有自己的交易系统,拿不住也守不住。这篇讲透跟着大V交易为什么永远在亏,以及怎么从抄作业过渡到建立自己的系统。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
