1个月700U做到7万U:这套50倍配置每持仓4小时被扫到爆仓价的概率是32.7%,同样打法连做三次全部活下来只有5.49%
本文目录(10 节)
这是一次真实交易,也是一次落在概率有利那一侧的交易。700U 一个月做到 7 万 U,两个阶段、两个标的、两套配置,推演过程可以完整还原。但推演之外还有另一半:第一阶段那套「700U 开 50X、止损位等于爆仓价」的配置,按站内的爆仓距离口径算,持仓 4 小时被反向扫到爆仓价的概率是 32.7%,同样的打法连做三次全部活下来的概率是 5.49%。这两半都写在这里,缺任何一半,这篇文章都不诚实。
一、第一阶段:700U → 14000U
这一段做的是 LTC 的突破,逻辑是关键结构位加高杠杆加高盈亏比。原始配置只有四行:
- 700U 开 50X
- 止损位 = 爆仓价
- 幅度只有 2%
- 盈亏比达到 1:10~1:15
这四行要一起看才有意义。止损位等于爆仓价,意思是不额外挂止损,因为结构位本身就落在爆仓价附近。 结构一旦被破,仓位同时归零,两件事在价格上是同一个点。这是一种把止损交给交易所执行的极端做法,它成立的前提是那个结构位确实存在,而且距离现价足够近。
赔率是这套配置唯一的支撑。用 2% 的容错去换 100% 到 300% 的价格空间,赔率算出来是 1:10 起步。原文对这件事的表述是「这是数学问题,不是赌博」,这句话说对了一半:它确实可以被算,只是算完之后的结论不像原话那么轻。第三节会把这个算式补完。
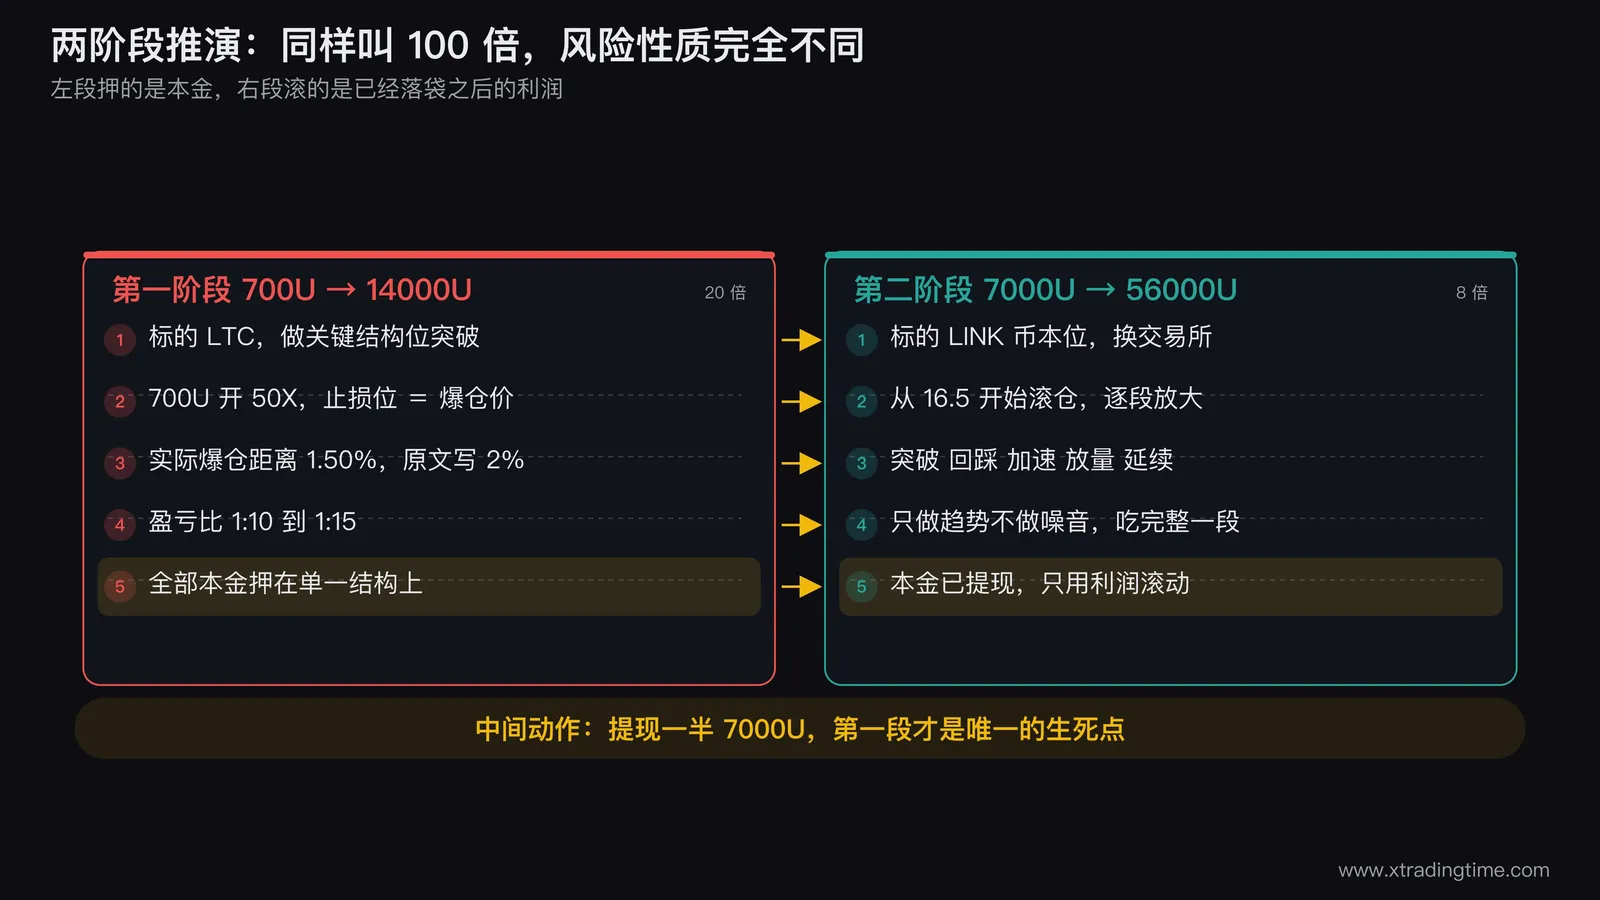
结果是 700U 变成 14000U,20 倍。这一步之后做了一个动作:提现一半。 14000U 拿走 7000U,剩下 7000U 进入第二阶段。这个动作在整条路径里的权重,比任何一次进场都大。
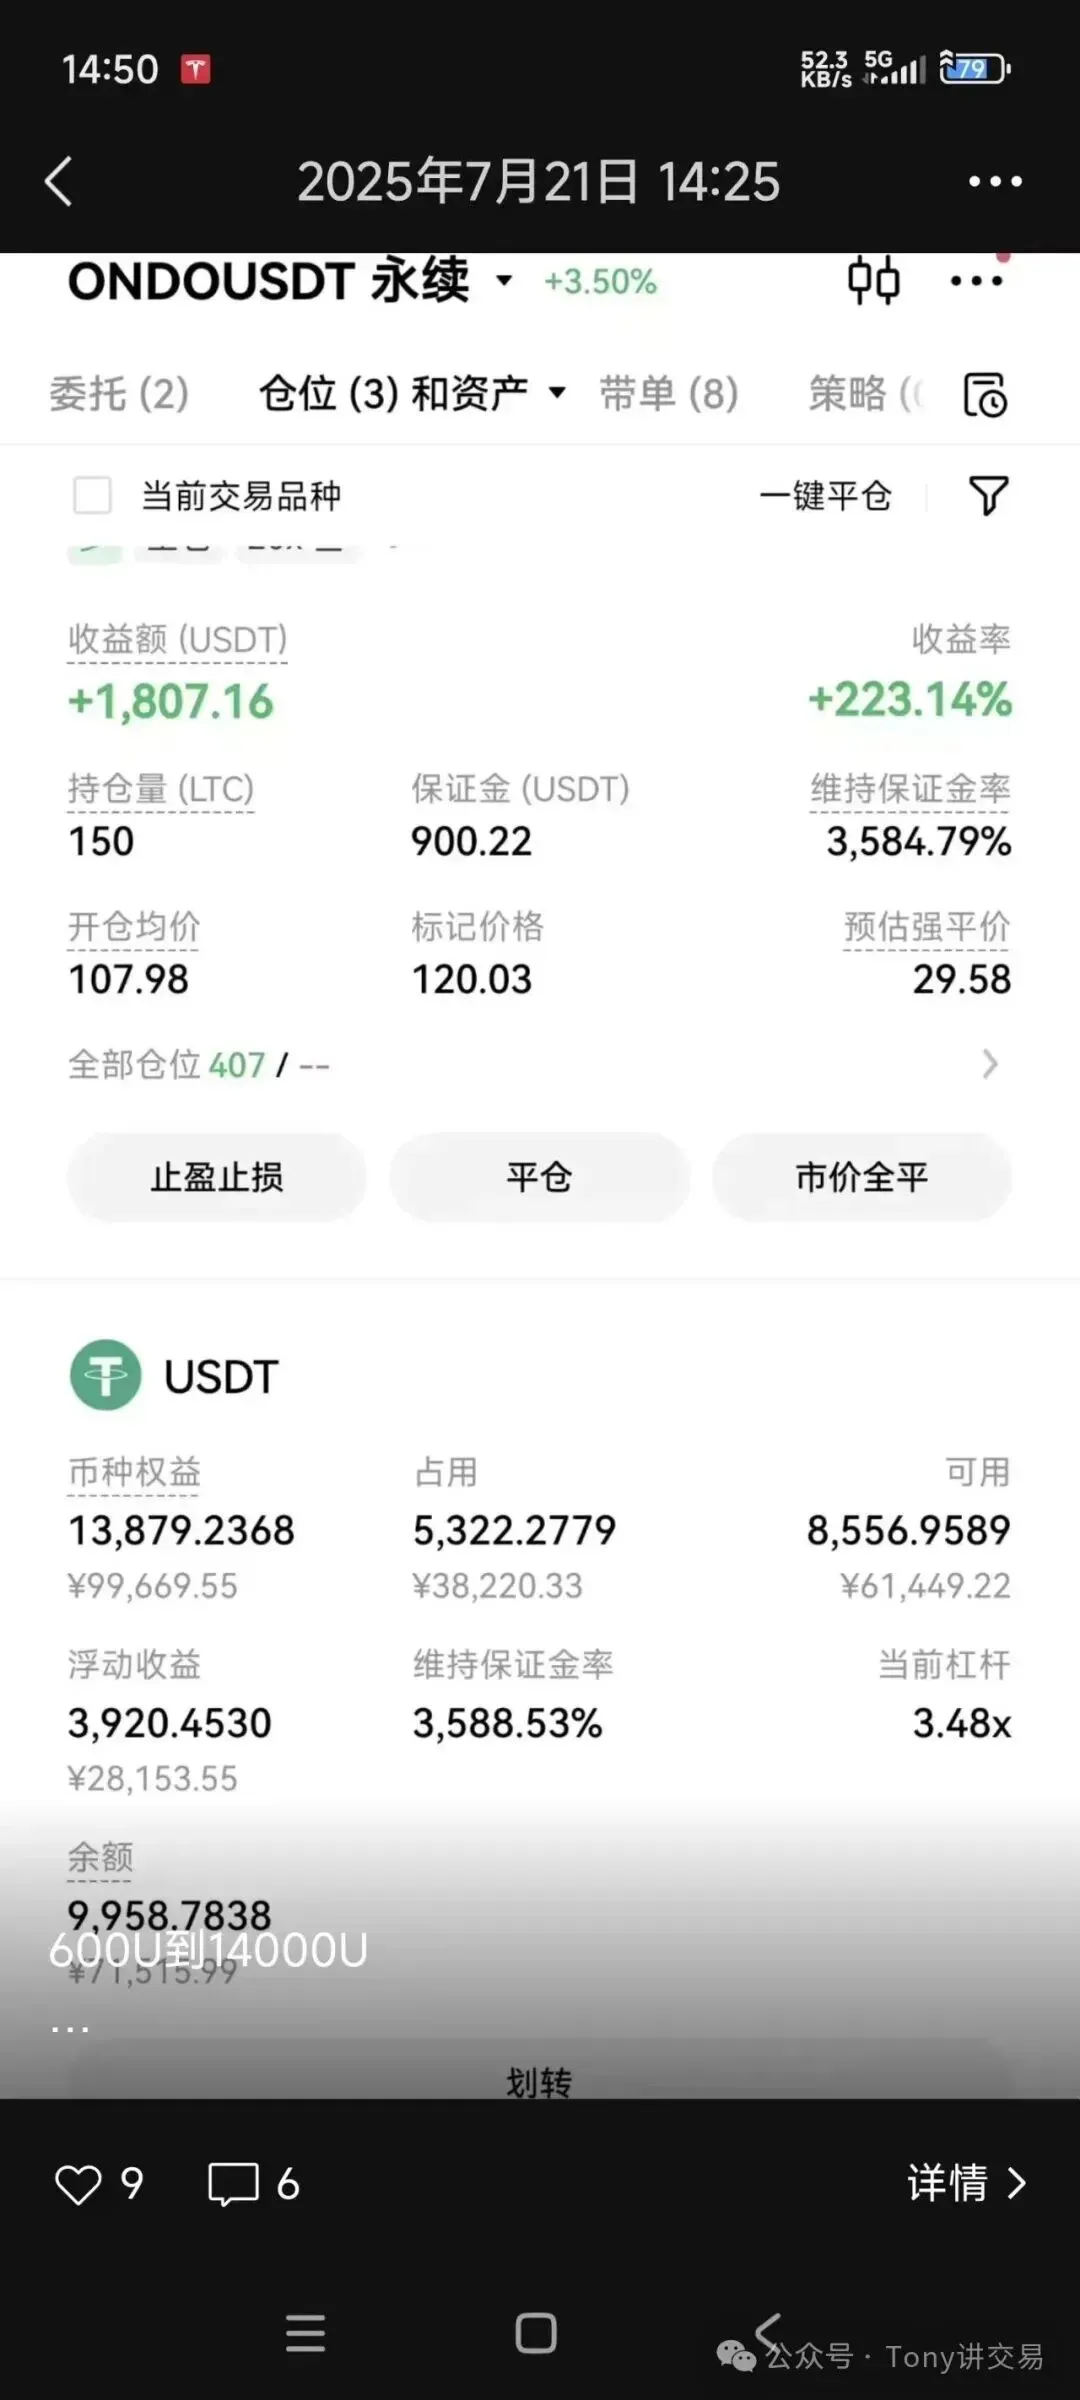
这张截图配三句说明才不会被误读。第一,图上自己标的是「600U到14000U」,正文沿用的是原文口述的 700U,两个数差一档,这里都保留,不并成一个。 第二,和 14000U 对得上的是 USDT 币种权益 13,879.2368,那是账户权益,不是某一笔单的收益。第三,这一刻的 LTC 持仓保证金 900.22U、账户当前杠杆 3.48x,已经不是开仓时那套 50 倍配置,而是仓位跑出利润、权益变厚之后的状态;页面顶部那个 ONDOUSDT 是当时开着的行情页,不是这笔持仓的标的,持仓明细里写得很清楚,持仓量是 150 LTC。
二、第二阶段:7000U → 56000U
第二阶段换了标的、换了交易所、也换了仓位机制:币安上做 LINK 的币本位合约,从 16.5 开始滚仓。
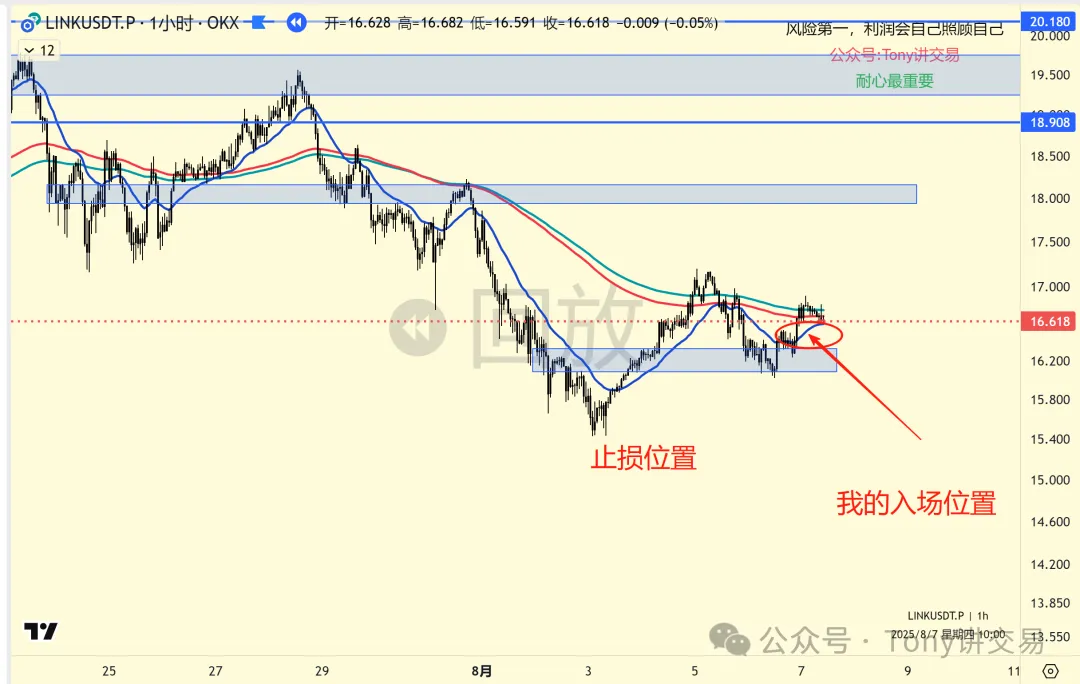
图表用的是 OKX 的 LINKUSDT.P 永续行情,仓位开在币安的币本位合约上,两边价格同源,可以对着看。这张图能证明的只有一件事:入场点和止损点都是先由那个箱体给出来的,不是先定杠杆再回头找止损。 顺序问题在第四节条件一里还会展开。
选 LINK 的理由是四条:
- 结构干净
- 叙事强
- 波动大
- 趋势友好
- 容易「吃整段」
这一段的走势被形容为「符合趋势币所有模板」:突破、回踩、加速、放量、延续。做法是只做趋势不做噪音,只做关键结构不做中间乱跳,靠滚仓把这一段吃出来,最终 8 倍。
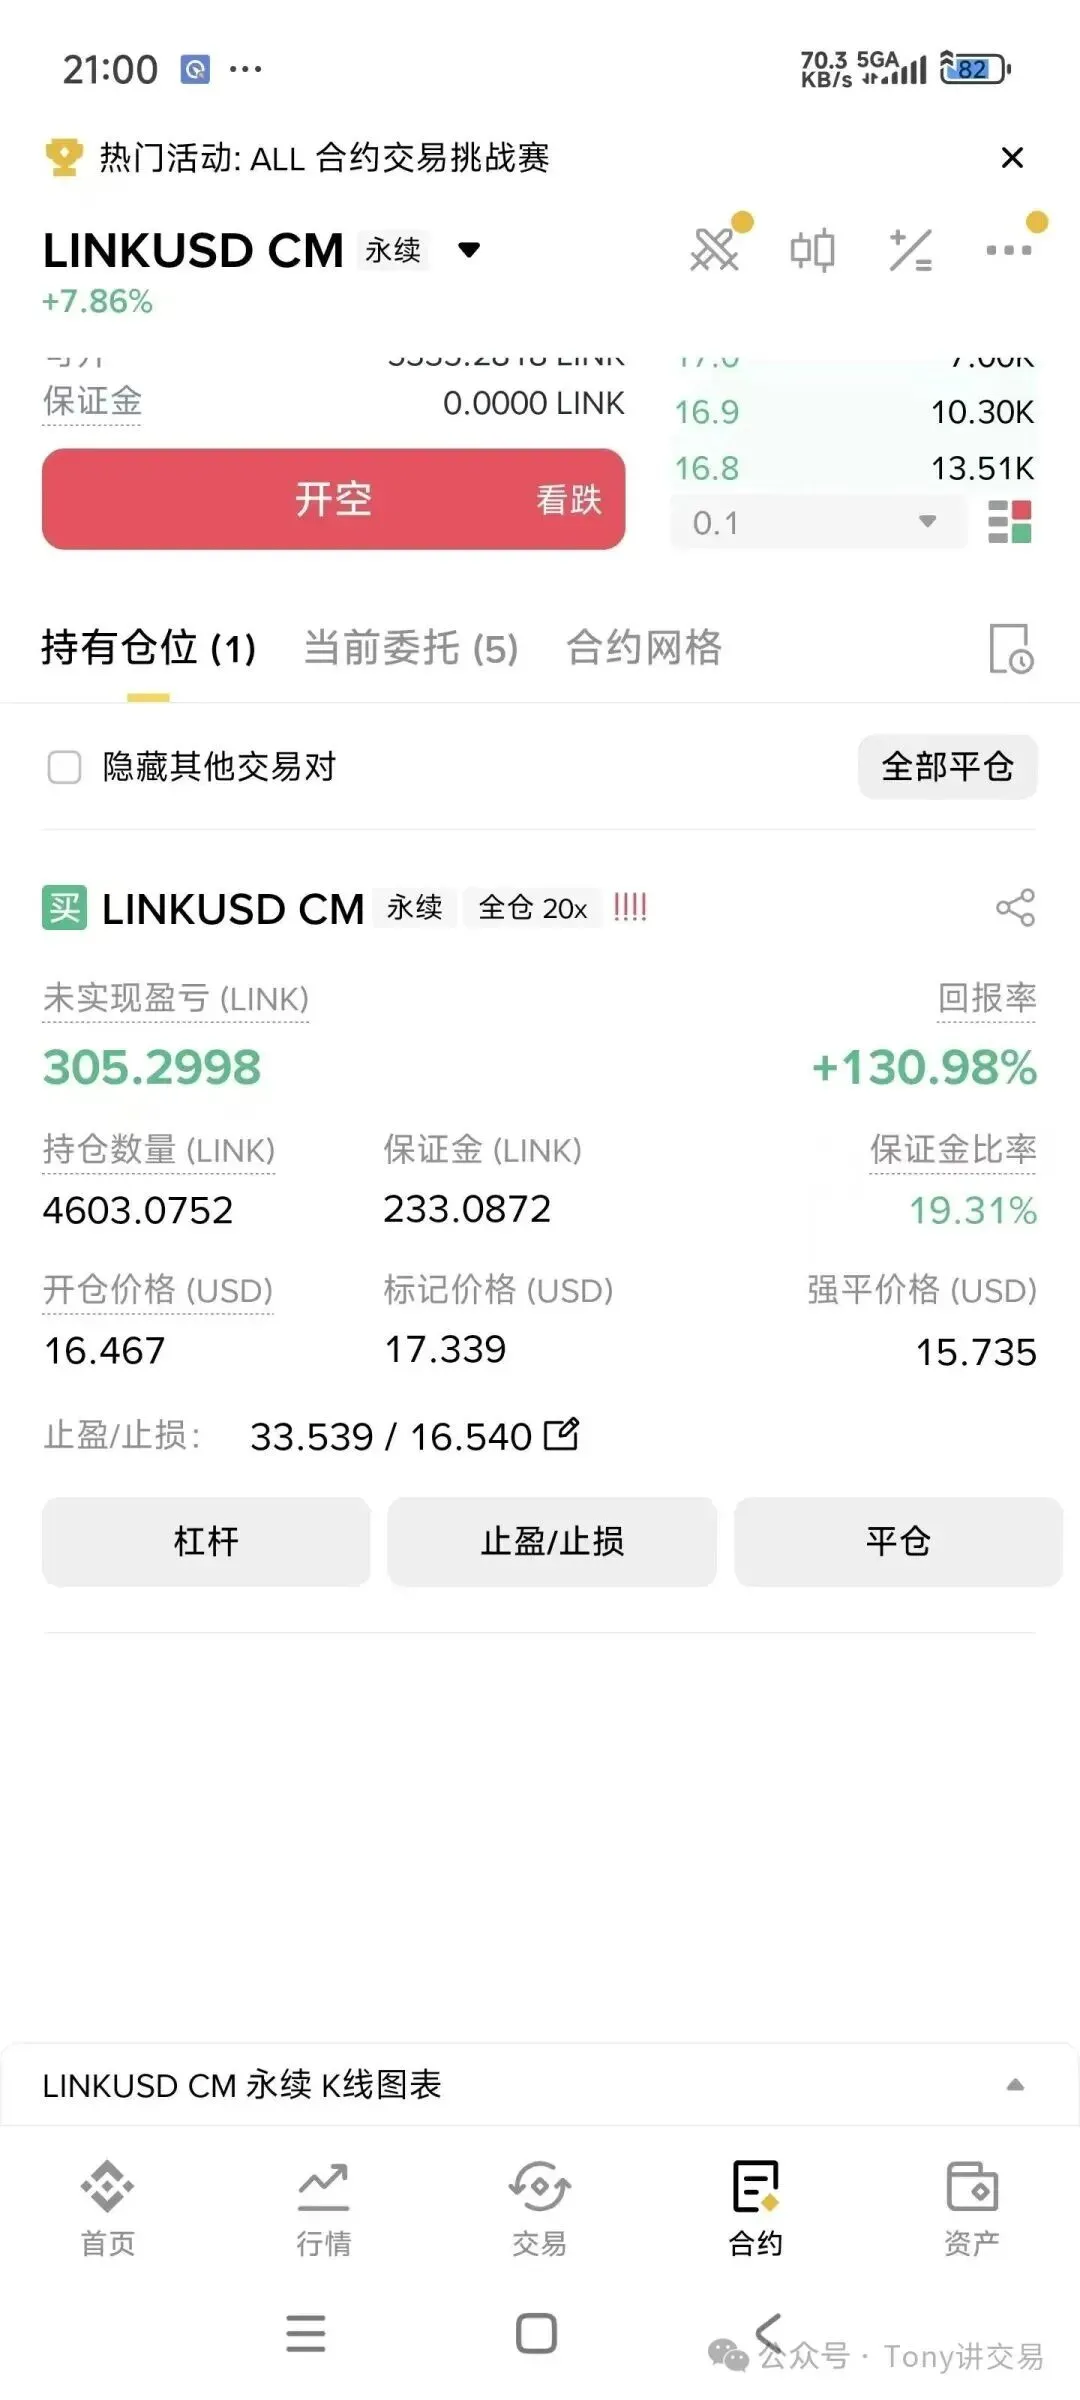
这张持仓快照里有四个数需要单独拎出来。开仓价格 16.467,对得上「从 16.5 开始滚仓」这句话。 杠杆是全仓 20 倍,不是第一阶段的 50 倍。强平价 15.735 距开仓价约 4.4%,容错是第一阶段那 1.50% 的近三倍。最关键的是止损那一栏:16.540 高于开仓价 16.467,止损已经被移到成本之上。 这一条比任何表述都更能说明第二阶段的性质,到了这一刻,这笔仓位最差的结局是小赚出场,不是归零。另外要如实说明的是,这笔的保证金只有 233.0872 LINK,按开仓价折算约 3,800 美元,它是滚仓过程里的一笔持仓,不是 7000U 一次性全押进去的样子。
两个阶段的性质完全不同,这一点原文没有点破,但它是整条路径能走完的关键。 第一阶段是全部本金押在一个 2% 容错的结构上,一次判断决定归零还是二十倍。第二阶段是在本金已经提现落袋之后,用利润在一段已经确认的趋势里滚仓。前者赌的是结构,后者吃的是趋势。把这两段合起来叫「100 倍」,会掩盖掉第一段才是整条路径上唯一真正的生死点。
方法论的原始表述是三句话:选币选对 → 杠杆用对 → 结构抓对。 这三句话本身没有问题,问题在于「杠杆用对」这一项在第一阶段的具体取值是 50 倍,而这个取值需要被单独算一遍。
三、把这套配置的失败概率算出来
这一节是这篇文章的另一半。用的口径和合约开多少倍杠杆那篇完全一致,没有为这次交易另设标准。
3.1 爆仓距离:2.00% 是理论值,实际只有 1.50%
| 项 | 数值 | 来源 |
|---|---|---|
| 50 倍杠杆理论爆仓距离 | 2.00% | 1 ÷ 50 |
| 扣维持保证金后实际距离 | 1.50% | 站内爆仓距离对照表 |
| 主流山寨币日均波幅 | 约 6.0% | 同上表 |
| 爆仓距离 ÷ 日均波幅 | 0.25 | 不到日常波动的四分之一 |
原文写的「幅度只有 2%」是理论值。交易所要留维持保证金,扣掉之后真实容错是 1.50%,不是 2.00%。 这 0.5 个百分点在别的倍数上是零头,在 50 倍上是四分之一的容错空间。
最后一行是关键:这个仓位的全部容错,只有品种日常波动的四分之一。 不需要行情反转,不需要黑天鹅,一段完全正常的日内波动就足够走完这段距离。
3.2 持仓时长与被扫到爆仓价的概率
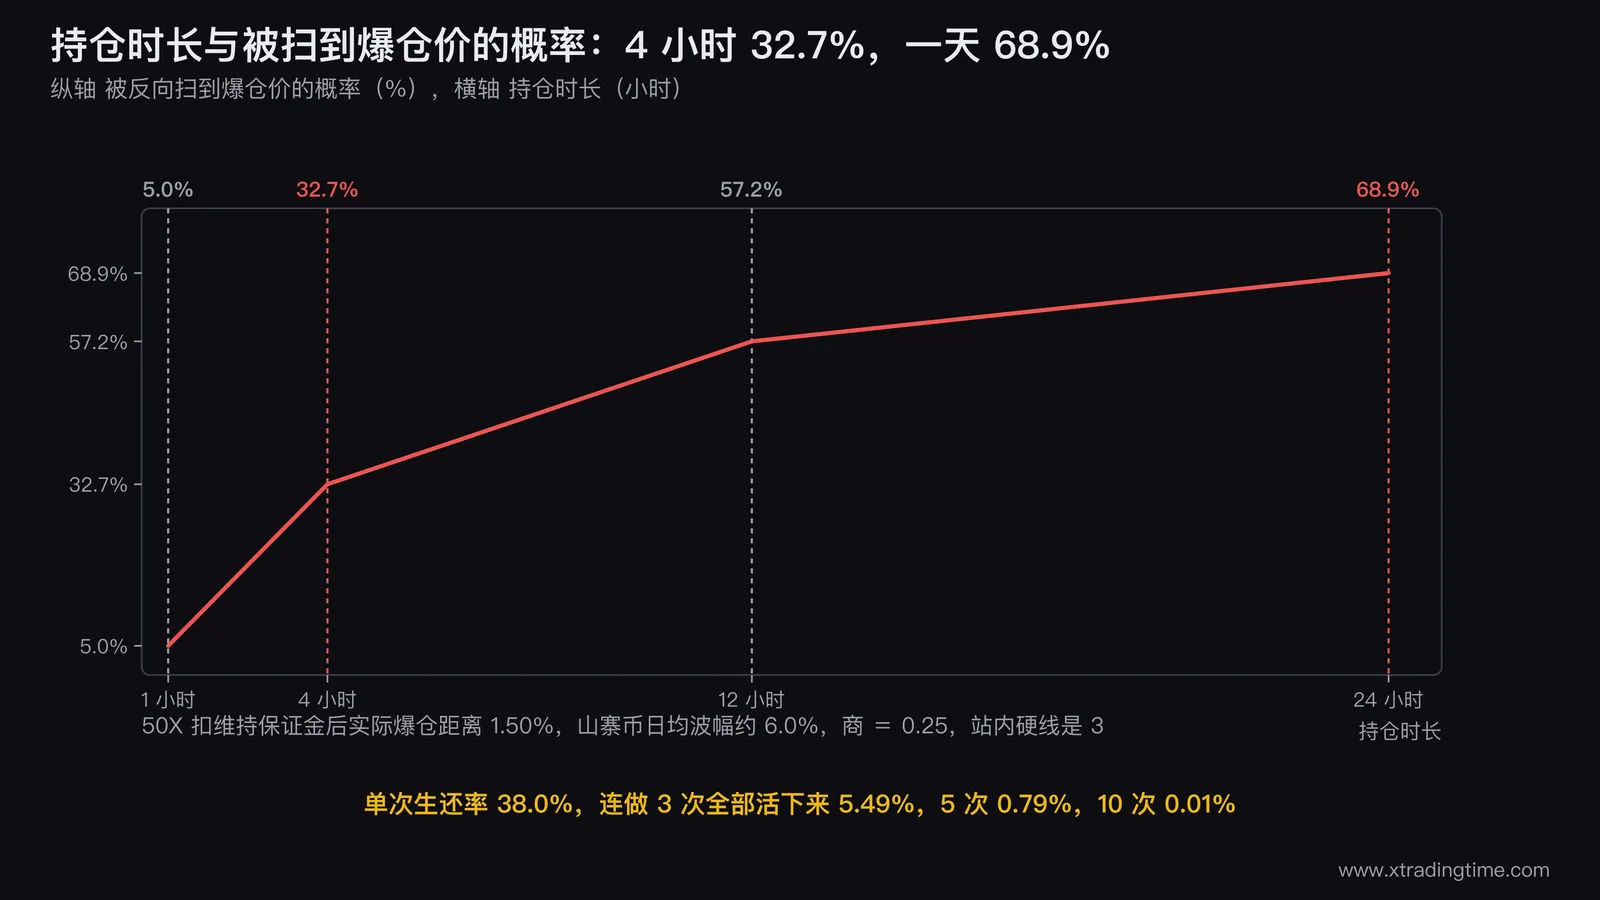
把日内波动近似成随机游走,日波幅折算成标准差取 1.6 分之一,得到不同持仓时长下价格触及那 1.50% 的概率:
| 持仓时长 | 被扫到爆仓价的概率 |
|---|---|
| 1 小时 | 5.0% |
| 4 小时 | 32.7% |
| 12 小时 | 57.2% |
| 24 小时 | 68.9% |
这张表说明这套配置本质上是一个时间赌注,不只是方向赌注。 方向判断对不对是一回事,价格在走向目标位之前会不会先向下插一根把仓位收走,是另一回事。持仓一个小时,被扫掉的概率还只有 5.0%;拖到四个小时,三分之一;持满一天,接近七成。
这也解释了为什么这类仓位不能「等」。它没有等的资本,止损位就是爆仓价,任何一次正常回踩都可能是终点。
3.3 重复尝试:连做几次全部活下来的概率
上面那张表给的是单次。真正决定「这套打法能不能当方法用」的是重复之后的结果。按 4 小时那一档算,单次生还率 38%,每次都把全部本金押进这个结构:
| 尝试次数 | 全部活下来的概率 |
|---|---|
| 1 次 | 38.00% |
| 3 次 | 5.49% |
| 5 次 | 0.79% |
| 10 次 | 0.01% |
连做三次全部活下来的概率是 5.49%,连做十次是万分之一。 这不是「风险偏高」,这是重复次数本身构成了结局:只要一直用这个配置押全部本金,归零不是可能性,是时间问题。
3.4 这组数意味着什么
这次交易落在 38% 那一侧。 这句话不是贬低,它就是事实的完整表述。结构判断对了,赔率算对了,进场时机也对了,同时价格在到达目标位之前没有先插到 1.50% 之外。最后这一条不由判断决定。
需要分开说清楚的是三件事:
第一,这次的结果是真的。 700U 到 14000U,仓位、时间、标的都可复查。
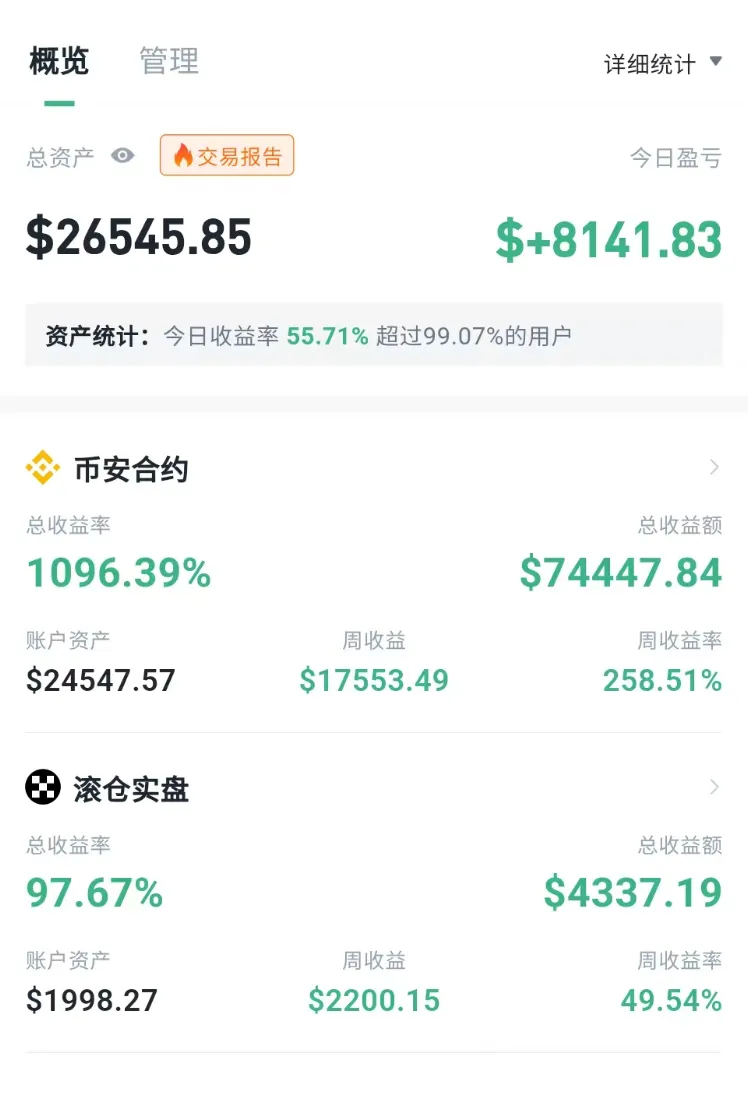
这张账户概览页必须先说口径,不然数字会被读错。币安合约那一栏的 $74447.84 是累计总收益额,不是账户里躺着的钱,同一栏的账户资产当时只有 $24547.57,差额是中途提现走的部分。标题里那个「7 万 U」对应的是这个累计收益口径,第二节写的 5.6 万 U 是第二阶段这一段的结果口径,两个数不是同一件事,也不能相加。截图下方那个「滚仓实盘」是另一个子账户,总收益额 $4337.19、账户资产 $1998.27,和本文推演的这两个阶段没有关系,写在这里只是因为它和上面那栏出现在同一张截图上。今日盈亏 $+8141.83、今日收益率 55.71% 说明的也只是截图当天的波动幅度,不是常态。
第二,产生这个结果的过程,重复三次只有 5.49% 的存活率。 结果为真和方法可复制是两回事,这里成立的只有前者。
第三,读者照抄这套配置,期望结果和作者这次的结果不是同一个东西。 作者这次拿到的是 38% 那一侧的样本,照抄的人拿到的是整个分布。这正是幸存者偏差在交易里最典型的形态:能被看见的永远是活下来的那次,62% 的另一侧不会被写成文章。
原文里有一句「背后那套方法,你也能复制」。按上面这组数,这句话不成立,这篇把它去掉。
四、什么结构才配得上这个杠杆:五条必须同时满足的条件
原文说「这种结构 10 年也遇不到几次」。这句话是对的,但它是个感受,没法拿来判断。把它展开成可判定的条件,一共五条,来源全部是原文自己的推演。
条件一:结构位必须先于杠杆存在,而且距离现价在 1.50% 以内。
顺序不能反。正确的顺序是先在图上找到一个有效的结构位,量出它距离现价多少,如果这个距离小于 1.50%,才有资格考虑 50 倍。缺这一条会怎样:如果是先决定用 50 倍再去找止损,止损位一定落在爆仓价外面,这时候 2% 的「容错」根本不存在,仓位变成纯粹等待随机波动的判决。
条件二:赔率必须 1:10 起。
原文给的是 1:10 到 1:15。这个数不是目标,是门槛。缺这一条会怎样:赔率掉到 1:3,单次生还率还是 38%,但赢面带来的回报不足以覆盖 62% 那一侧的归零,高赔率不等于高胜率里的期望值算式会直接转负。
条件三:方向必须由大周期给出。
原文的表述是「2H 干净、4H 稳定、日线是趋势的母体」,以及「小周期全是噪音」。缺这一条会怎样:小周期信号给出的目标位只是画在图上的线,赔率里那个 1:10 的分子失去依据,算出来的赔率是虚的。
条件四:品种必须同时满足结构干净、叙事强、波动大、趋势友好。
这是原文选 LINK 的四条标准。缺这一条会怎样:品种结构不干净意味着关键位失效频繁,条件一里那个「有效结构位」的前提就不成立。
条件五:持仓时间必须以小时计,不能以天计。
这条是从 3.2 那张表里补出来的,原文没有明说,但它的做法符合。缺这一条会怎样:把持仓从 4 小时拖到 24 小时,被扫到的概率从 32.7% 涨到 68.9%,同一笔交易的性质在一天之内反转。
五条缺一条,这个杠杆就不该用。同时满足五条的机会,按原文自述的「10 年也遇不到几次」,取 10 年 3 次,年均 0.3 次。 这是一个一年出现不到一次的东西,不是一套可以按周执行的策略。
还有一条不属于「结构条件」但必须写在一起:每一段之间要提现。 第一阶段结束提现一半这个动作,把第二阶段的性质从「押本金」变成了「滚利润」,一波流交易的真实风险里讲的那种归零路径,是被这个动作切断的。
五、和站内既有结论的关系
站内杠杆开多少倍算安全那篇写得很清楚:100 倍杠杆爆仓距离 1%,比特币日均波幅 3%,这个组合在数学上活不过一天。那篇还给了一条硬规则:爆仓距离除以日均波幅,商小于 3 就不要开。
这篇讲的这笔交易,这个商是 0.25。距离那条线差了 12 倍。 这个张力必须正面回答,而不是用「特殊情况」四个字绕过去。
诚实的回答分三层:
第一层,那篇讲的是常态下的杠杆选择规则,这篇写的是一次极端结构下的特例。 那篇的读者场景是「我明天要开一笔单,用几倍」,它给的答案要在每天都能用,所以必须留十倍缓冲。这篇的场景是「一个已经发生的、条件全部凑齐的结构」,它一年出现不到一次。
第二层,特例之所以是特例,正是因为条件苛刻到年均 0.3 次。 如果这套配置一个月能用两次,它就不是特例,它是一个胜率 38% 的重复赌局,站内那条规则完全适用,而且结论是必死。
第三层,也是最重要的一层:即使条件全部凑齐,它的失败概率依然是 62%。 特例不等于安全。那条「商小于 3 不要开」的规则,在这笔交易上并没有被证伪,它被兑现了:商是 0.25,对应的单次生还率就是 38%。两篇文章没有矛盾,它们在说同一件事的两端。 那篇说的是「别把这个当常规选项」,这篇说的是「就算你真的碰上了那个例外,它也只有三分之一强的胜算」。
站内关于赔率和胜率的部分同样没有被推翻。原文自述胜率常年在 30% 到 50% 之间,盈亏比最低 1:3、常规 1:5 到 1:8、关键趋势 1:10 到 1:20。这个组合本身是成立的,它成立靠的是低赔率仓位不押全部本金,而不是靠 50 倍这一笔。
写在最后
原文里有一句心法值得留下:行情永远不是天天都有,但一旦来了,必须吃到一整段。这句话在第二阶段的滚仓里是成立的。
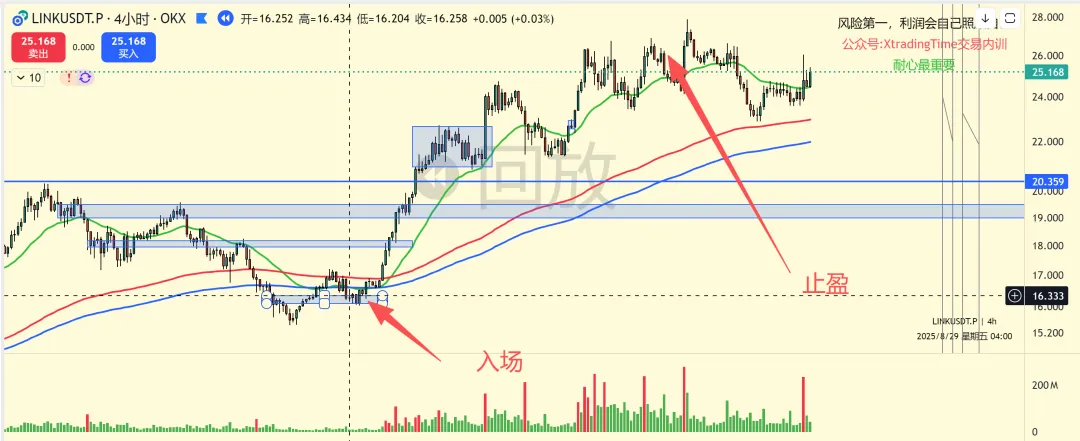
这张图是那句心法需要的全部证据:入场标在 16.3 附近,止盈标在 25 到 26 一带,中间那段是完整吃下来的。但它和前面那组概率数字并不冲突。 从入场到止盈走了三个多星期,能拿住的前提是这一段用的是 20 倍杠杆、止损早就移到了成本之上。换成第一阶段那套止损等于爆仓价的配置,同样这一段行情,光是头几天的正常回踩就足够把仓位收走,根本等不到 25。
需要改的是另一句。「700U 开 50X,止损位等于爆仓价,这是数学问题不是赌博」这个说法,把数学当成了背书。真把数学做完,得到的是这样一组数:单次活下来 38%,连做三次全部活下来 5.49%,连做十次 0.01%。数学确实站在这里,但它站的位置和原话想的不一样。
这次交易是真的,方法论里的选币、结构、大周期判断也都是真的。不真的只有一件事:这套配置能不能被重复。
它不能。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中的爆仓概率基于日内波动近似随机游走的假设,日均波幅为常态区间的量级参考,实际数值随时期和品种差异很大。维持保证金率以交易所公布的实时规则为准。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关图解
一张图看完这件事,适合存下来随时翻

相关文章
杠杆开多少倍算安全:先算爆仓距离,再对照品种日均波幅,超过这条线的杠杆活不过一天
杠杆倍数本身不是风险,爆仓距离才是。L 倍杠杆对应的爆仓距离约等于 1 除以 L,100 倍杠杆的爆仓距离只有 1%,而比特币的日均波幅在 3% 上下,这个组合在数学上活不过一天。这篇给出爆仓距离的完整算法、5 到 100 倍的对照表、七个常见品种的日均波幅参照,以及一条从止损距离反推最大可用杠杆的公式,让你不再靠感觉挑倍数。
资金管理学员 5 天做出 40 倍是怎么做到的:20U 滚仓的完整拆解,以及它为什么只能用 4% 的钱去做
那笔 40 倍来自一个只占本金 4% 的仓位:20U 滚仓 DOGE 做到 1000U,而同期整个 500U 账户从 500U 做到 2800U。这篇把这两个口径拆开算清楚,给出那张真实分仓表(100U 做 BTC、100U 做 ETH、剩下 300U 拆成 6 到 7 个山寨仓位),并按 meme 币日均波幅 10% 估出滚仓连过四段的生还率只有 0.84%,说明为什么这类仓位只能用总资金的个位数百分比去做。
风险管理+222.47% 的分母不是账户:一份交易群聊记录里的四个方法点,和三个必须分清的回报率口径
一张合约持仓截图显示回报率 +222.47%,实际落袋 492.98 USDT,占用保证金 246.24 USDT,标的本身只涨了 11.13%。这篇先拆解群聊记录里的四个方法点:宏观事件的两层判断、怎么把一个品种盯熟、25/144/169 均线组的动态支撑与「利润垫」加仓、箱体突破为什么适合滚仓;再把账户口径、名义仓位口径、保证金口径这三个分母一次分清,并按爆仓距离除以日均波幅这条判据,说明 20 倍全仓做 meme 币的商只有 0.5,远低于 3 这条线。
风险管理合约浮亏50%补不补保证金:补6000只推开15%,而有个动作效果一样却只承担一半风险
合约浮亏 50% 的时候,补保证金到底能把爆仓价推开多远?这件事可以算到小数点后两位。用 60000 开仓、10 倍杠杆、1 个 BTC 这一组固定条件算完你会发现,补入和初始保证金等额的 6000,爆仓距离只从 4.79% 推到 15.37%,而你在这个仓位上的亏损上限直接翻倍。更关键的是真正的选项有四个不是两个,其中有一个动作不投一分新钱,拿到的爆仓距离和补钱完全相同。
风险管理上杠杆前的自查清单:九道题,有一道答不上来就先别上
上杠杆这件事的准备工作,不是想清楚风险,是把九个具体的数字写出来。这篇给九道必须能当场答出的题:两百笔样本的期望值、最大连亏笔数、那个连亏在杠杆下对应的回撤、强平距离、品种日均波幅、融资成本占期望的比例、追保资金的到账时间、单笔亏损的绝对金额、降杠杆的触发条件。附一个把第三题和第四题串起来的算例,结论是杠杆账户对自有资金的单笔风险不应超过 2%。
风险管理融资融券维持担保比例多少算安全:从初始比例反推能扛多少跌幅,附三档自设线
券商合同里的 130% 是强制平仓线,不是安全线,把它当成安全线的人会在一次连续跌停里被动出局。这篇给出维持担保比例的计算公式和从初始比例反推可承受跌幅的完整对照表,说明 2026 年 1 月融资保证金比例上调到 100% 之后初始比例的实际下限在哪里,并给出应该设在券商线之上的三档自设线。所有规则数字标注生效时间,具体以券商合同和交易所最新规定为准。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
