亏损过程中追加入金:六条硬拦截,先算「累计入金 ÷ 首笔入金」这个比值
本文目录(10 节)
资金管理这件事,站内写过的都是「什么条件下可以加钱」:五道门槛决定允不允许加,三条上限决定这一次加多少。这些都是账户跑得好的时候该问的问题。但真正把人从两百万打到负债的那个动作,从来不发生在账户跑得好的时候。它发生在浮亏最大、保证金快不够、人最想扳回来的那个下午,动作只有一个:往账户里再充一笔。这篇只写这一个动作,给六条可以自己动手查的硬拦截。
一、这个动作和「加资金」不是同一件事
先把分工划开,否则六条判据会和站内已有的两篇混成一锅。
什么条件下可以加大交易资金管的是扩表许可:跑满一百笔、六个月、盈利月占比过半、执行率九成以上,五道开关串联,全通才允许加。加资金一次加多少管的是扩表幅度:账户增幅不超过 50%、加完之后单笔止损的绝对金额不超过已验证金额的 1.5 倍,三条取最小值。
这两篇的共同前提是:账户处在正收益状态,你在用一个已经被验证过的东西承接更多资金。
本篇要拦的东西恰好在反面。账户处在回撤中,甚至保证金已经报警,这时候的充值不是扩表,它是在给一个正在失效的仓位续命。两者在银行流水上是同一笔转账,在交易系统里是完全相反的两件事。
区分它们的标准只有一条:这笔钱进去之后,是用来开新的、符合规则的仓位,还是用来让一个本该被平掉的旧仓位继续挂在那里。 后者不管说得多好听,本质都是把止损从价格层面挪到了资金层面。原来的止损是「价格到了这里我就认」,追加入金之后变成了「钱花光了我才认」。这两个止损位的距离,就是一个人从亏一部分本金到亏五倍本金的全部距离。
二、一个亲历的案例:本金两百万,最后亏掉一千多万
这是站主亲身认识的一个人,不是统计结论,也不是拿来吓唬人的极端样本,就是一个具体的人的具体账户。
他做空白银,起始本金两百万。方向做反之后没有停手,而是一次次往账户里追加保证金。大宗商品期货账户的充值极其顺畅,银期转账几乎是即时到账,中间没有任何环节需要等待。等到整件事结束,他的亏损超过了一千万,相当于起始本金的五倍。
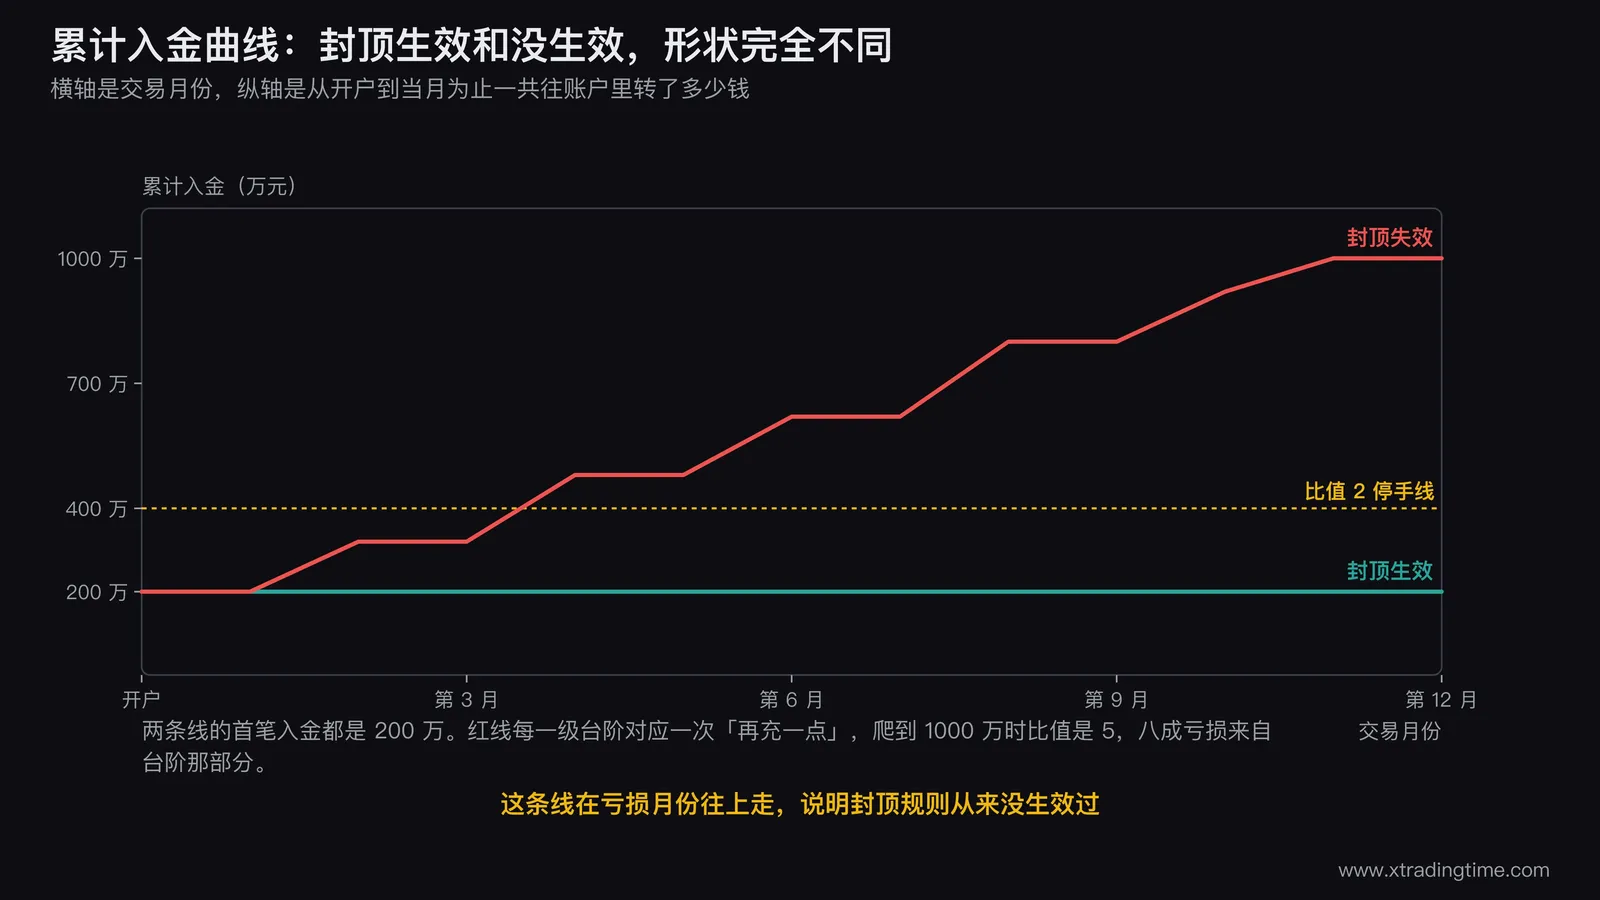
把这个案例翻译成可以计算的形式:他的首笔入金是两百万,累计入金大约一千万,比值是 5。也就是说,八成的亏损来自后续追加的那些钱,而不是他一开始拿出来做交易的那两百万。
这个比例是整件事里最该被记住的部分。如果他在第一笔本金亏完的那一刻停手,损失是两百万,难受,但不改变生活结构。他多亏的那八百万,不是因为白银的行情多凶,而是因为他在行情已经证明他错了之后,又自愿把八百万送了进去。
行情决定你第一笔本金的去向,追加入金决定你最终亏多少。这两件事的主语不是同一个人。
资金量的大小不改变这个动作的性质。站主也见过资金量在十亿美金级别的交易者在同一个动作上翻车,只是数字后面多几个零。再往前看,利弗莫尔一生四次破产,公开的记录里同样是在方向已经走坏之后继续加码资金。这个动作不挑资金量,也不挑年代。
站内的交易成瘾自查表里有一条打勾项写的就是这个:半年内在亏损之后追加入金两次以上。那张表把它当成一个症状列出来,这篇要把它变成一套可以执行的拦截规则。
三、判据一:账户余额设绝对值上限,不设比例上限
第一条判据要改掉的是多数人定规模的方式。
多数人给交易资金定的是比例:总资产的 10%,或者可动用净资产的 15%。比例的问题在于它是活的。资产涨了,允许放进账户的钱跟着涨;更糟的是,人会在亏损的时候重新解释这个比例,把分母换成一个更大的口径,于是同一条规则允许的入金额度自己变大了。
改成绝对值:账户余额的上限是一个写死的数字,比如 150 万,账户里超过这个数的部分提走,低于这个数也不补。 这个数字与总资产脱钩,与今年赚了多少脱钩,与行情好不好脱钩。站主自己的做法是账户长期维持在 100 万到 200 万美元这个区间,一波赚了就立刻把盈利提走。他给出的理由很朴素:赚钱只是运气,而好运并不常在。
绝对值上限的好处是它无法被重新解释。比例可以换分母,绝对值只能换数字,而换数字这个动作是看得见的,你自己会知道你在改规则。
可验证动作: 打开你的交易所或者期货账户,导出充值提现记录,按月做一条累计入金曲线。横轴是月份,纵轴是从开户到当月为止你一共往里转了多少钱。这条曲线正确的形状是一条在首笔入金之后基本走平的水平线。如果它在亏损月份持续向上,每一段台阶都对应一次「再充一点」,那么封顶规则在你这里从来没有生效过。
这条曲线还有一个连带作用:它会直接暴露你的回撤统计是假的。Excel 做资金曲线那篇算过一组真实数据,同一段交易里中途入金十万,用权益口径算出来的最大回撤是 13.59%,用单位净值法算出来是 15.42%,而如果再用最高权益减最低权益这种错误算法,会得到 54.82%。中途入金会把账户权益的峰值人为抬高,后面所有回撤都被这个虚高的峰值除小了。 一个靠不断充值撑着的账户,回撤统计通常都很好看,这不是它安全,是这个指标已经不再度量任何东西。
四、判据二:「累计入金 ÷ 首笔入金」超过 2 就停手复盘
有了累计入金曲线,第二条判据就是它的一个标量版本。
公式:比值 = 从开户至今的累计入金总额 ÷ 首笔入金金额。 出金不抵扣,因为这条判据度量的是「你往里塞了多少」,不是净敞口。
比值等于 1,意味着你从来没有追加过。比值等于 2,意味着你已经把第二个本金放了进去。前面那个案例的终值是 5。
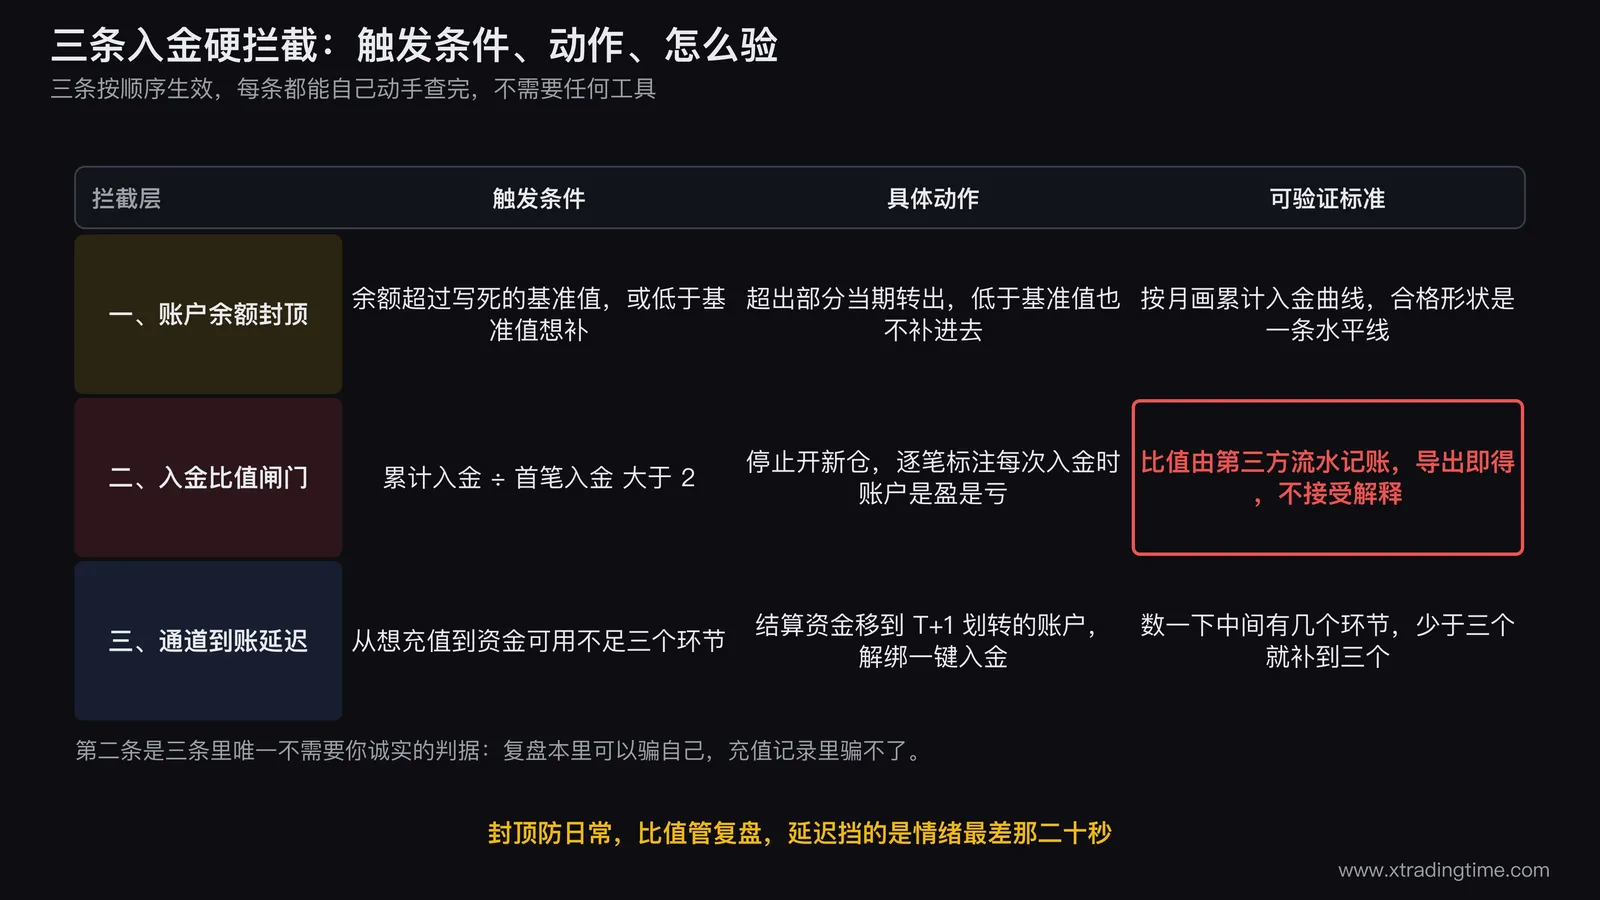
阈值定在 2。 理由不复杂:从 1 走到 2 这段路上,你还有机会说服自己那是计划内的扩表;一旦越过 2,无论当初的理由是什么,你的实际风险敞口已经是你最初决定承担的两倍。这时候要做的不是继续判断行情,是把这个账户的完整入金记录拉出来,逐笔标注每一次入金发生时账户是盈利还是亏损。
标注完之后通常会看到一个很难反驳的分布:发生在盈利之后的入金寥寥无几,绝大多数入金紧跟在一次大亏之后。 这个分布本身就是结论,不需要再做任何解释。
比值这个指标的好处是它不需要你诚实。你可以在复盘本里骗自己,但银行流水和交易所的充值记录骗不了,它们是第三方记账,导出来就是那个数。
五、判据三:盈利必须在结算周期内离开交易账户
第三条判据和前两条是配套的。账户余额封顶这件事,如果只靠「不再入金」来实现,只能防住一半,另一半是盈利留在账户里自动把规模顶上去。
规则:以自然月为结算周期,每个月最后一个交易日收盘后,账户余额必须回到基准值上下一个窄区间之内。 区间建议定在正负 10%。超出上沿的部分转出,低于下沿不补。
这条规则要防的是一种非常隐蔽的扩表。你没有充过一分钱,账户却从 100 万涨到了 180 万,然后你在 180 万这个规模上按原来的百分比开仓,单笔止损的绝对金额已经悄悄变成了原来的 1.8 倍。等到一波回撤打回 100 万,你会本能地觉得自己「亏了 80 万」,而实际上你只是回到了起点。这种错觉是追加入金最常见的触发器:人不是在弥补本金,是在弥补一个从未真正属于自己的峰值。
盈利提走之后,这个错觉就没有了。已经转出去的钱在心理账户里完成了结算,它不会再参与下一轮的盈亏计算,也就不会有「回本」这个诉求。什么时候该把利润提出来那篇讨论过提现节奏的几种设计,这里只强调一点:提现的触发条件必须是时间或者数值,不能是感觉。
可验证标准: 拉出最近 12 个自然月的月末账户余额,画成一条折线。合格的形状是十二个点都贴着基准值那条水平线,波动不超过正负 10%。如果这条线在往上爬,说明盈利一直没离开;如果它在往下掉又被几个尖峰拉回来,那些尖峰就是你的追加入金。
六、判据四:高风险仓位不超过已到手财富的十分之一
第四条判据是前面三条的外层边界,也是站主给出的那条线:不要用超过十分之一的钱玩期货。
这条线的意义在于它规定了「亏光之后会发生什么」。如果账户里的钱是你可动用资产的十分之一,归零是一次挫折;如果是二分之一,归零是一次家庭事故;如果中间还动用了杠杆或者借贷,归零就是负债的起点。
具体怎么算这个十分之一,站内已经有完整的算法,这里不重复展开。要点是分母不能用家庭总资产,得先扣掉自住房净值,算出可动用净资产,再按负债率、收入稳定性、资产规模三个变量在 5% 到 20% 之间定档。完整的加减表和两个算例在交易资金占家庭净资产的上限那篇里。
需要接上本篇的只有一句话:那个上限约束的是账户余额的绝对值,不是单次入金的金额。 分十次每次充值总资产的 2%,和一次性充值 20%,在这条规则下是同一件事。很多人正是靠「这次只加一点点」这个说法,绕开了一条自己明明写过的规则。
至于借钱来加这笔仓位,那已经不属于本篇讨论的范围,站内借钱做交易这条线单独写过为什么它是不可谈判的。
七、判据五:给入金通道制造摩擦
前四条都是规则,这一条是工程。
那个亏掉五倍本金的案例里有一个容易被忽略的结构性原因:大宗商品期货账户的充值太顺畅了。 银期转账在交易时段内几乎即时到账,从决定充值到资金可用,中间可能只有二十秒。二十秒不足以让任何理性回路重新接管。
意志力在这个场景里是最不可靠的资源,因为需要它的那一刻,恰好是它储量最低的时候。能够替代它的只有到账延迟。
三条可以直接做的摩擦设计:
第一,把结算资金放在需要 T+1 才能划转到交易账户的地方。银行的定期、需要赎回确认的货币基金、或者干脆是另一家没有绑定快捷入金的银行卡。隔夜这个时间差本身就是最有效的过滤器,能在二十四小时之后依然想充的钱,和当场想充的钱,是两种完全不同的钱。
第二,解绑交易账户里的一键入金和快捷支付。让每一次入金都必须手动输入卡号、走一次完整的验证流程。摩擦的价值不在于难度,在于它给了你一个可以中途退出的环节。
第三,如果有配偶或者合伙人,把单次超过某个金额的入金设成需要第二个人点头。这一条听起来像是在削自己的权限,它确实就是在削自己的权限,而且削的是你在情绪最糟的那一刻的权限。
八、判据六:提前写好「什么条件下永久缩减规模」
前五条讲的都是不让规模往上走。第六条讲的是规模什么时候必须往下走,而且这件事必须在开仓之前就写完。
原因和提现规则是同一个:等回撤真的发生了再来决定要不要降规模,那个决定一定是错的。人在回撤里的默认反应是维持甚至放大仓位,因为缩减规模等于承认这一段的亏损是真的,而承认这件事正是当时最难做到的。
建议的写法是一条降档规则:
| 触发条件 | 动作 | 恢复条件 |
|---|---|---|
| 单月净值回撤超过 15% | 账户基准值降到原来的 50% | 连续 3 个月净值为正才允许升回 |
| 连续 3 个自然月净值为负 | 账户基准值降到原来的 50% | 同上 |
| 触发降档后再次触发 | 停止交易,规模归零 | 重新走完整的扩表门槛 |
降档的执行方式是把超出新基准的部分转出去,不是留在账户里不用。留在账户里的钱在压力下一定会被用掉。
回撤到多少必须停手,站内账户回撤的三档口径那篇算过恢复所需的收益率,8% 减半、15% 停手、25% 停用这三档可以直接拿来当上表的触发值。
降档规则和追加入金规则必须成对写。 只写「不许加钱」而不写「什么时候减钱」,规则会在第一次大回撤时失效,因为人在那个时刻只有两个选择:加钱,或者承认。你没有给他准备第三个选项。
九、和「爆仓就补满」不矛盾:同一个框架的两组参数
站内有一篇翻倍就提现,爆仓就补满,标题看上去和本篇是对着干的。把两边的正文摊开对照,会发现它们讲的是同一件事。
那篇的实际主张不是「亏完就再充」,而是爆仓之后允许补满,但补仓的钱必须干净:只能是日常经营结余、本来就划归高风险仓位的那份预算,绝不动用生活资金,绝不借贷。那篇还明确写了一句,这个规模比例定好之后就不再追加,除非是走「爆仓后用闲钱补满」这条既定路径,而不是行情好的时候临时决定再投一点。
所以两篇的骨架是重合的:预先划定一个与总资产脱钩的固定规模,绝不在情绪驱动下临时追加。 分歧只出现在最后一格:账户归零之后,规模要不要重置回原点。
| 参数 | 翻倍就提现,爆仓就补满 | 本篇:账户封顶,亏完不补 |
|---|---|---|
| 规模怎么定 | 开仓前定死一个与总资产脱钩的绝对数 | 同左 |
| 盈利怎么处理 | 到达触发倍数就提走,本金规模不变 | 每个结算周期回到基准值窄区间 |
| 亏损中能不能追加 | 不能 | 不能 |
| 账户归零之后 | 允许用闲钱补满一次,走既定路径 | 不补,基准值永久降一档 |
| 补仓资金来源 | 只能是经营结余的闲钱,禁止生活资金与借贷 | 不适用 |
「计划内补满」和「上头追加」的区别不在金额,在于这个动作是在什么时候被决定的。 补满是账户归零之后、按一条开仓前就写好的路径执行的一次重置,它的金额、来源、次数在事发之前就已经确定。上头追加是在浮亏扩大的过程中临时做出的决定,它的金额取决于当时还能凑出多少钱,它的理由取决于当时的行情看起来还有没有希望。前者是规则,后者是反应。
这两组参数没有对错之分,取决于你怎么看待归零这件事。把交易账户当成一块试验田、亏光只是一次失败实验的人,选补满这一组;像站主那样把账户当成一个与身家严格隔离的固定敞口、归零就意味着这条路径被证伪的人,选不补这一组。两组都合法的前提是同一个:在亏损扩大的过程中,你没有往里加过一分钱。
十、一张可以今晚就跑一遍的自查表
六条判据全部可以在一个小时之内自己查完,不需要任何工具。
一,导出你所有交易账户的充值提现记录,按月画累计入金曲线,看它有没有在亏损月份往上走。
二,算「累计入金 ÷ 首笔入金」这个比值。大于 2 的话,把每一笔入金标注上当时账户是盈利还是亏损。
三,拉最近 12 个月的月末余额,看它们有没有贴着同一条水平线。
四,算一遍你的可动用净资产,看交易账户占的比例有没有超过十分之一。
五,打开你的交易账户,数一下从「想充值」到「资金可用」中间有几个环节。如果少于三个,去加两个。
六,翻一遍你的交易计划,找「什么条件下永久缩减规模」这条。找不到就现在写,写完之后这份计划才算完整。
这六条里最关键的是第二条,因为它给出的是一个数,而数字不接受辩解。一个比值 5 的账户,无论主人怎么描述自己的风控体系,那个体系在最需要它的时刻是失效的。
以上内容仅代表个人观察与思考,不构成任何投资建议。交易有风险,入市需谨慎,请根据自身风险承受能力谨慎决策。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
加资金一次加多少:三条上限取最小值,外加一条必须同时写好的降档规则
允许加资金和加多少是两个问题。前者是是非题,后者是计算题。这篇给出三条同时生效的上限:账户规模增幅不超过 50%、加完之后单笔止损的绝对金额不超过已验证金额的 1.5 倍、加进去的钱亏光不影响 12 个月生活开支,三条取最小值。附完整的绝对金额对照表、一次性大额资金的分批注入法、以及和加资金必须成对写的降档规则。
资金管理翻倍就提现,爆仓就补满:一套「坚决不返贫」的资金安全阀规则
很多交易者亏得不是技术,是提现这个动作本身没有规则。一位交易者用高杠杆外汇账户做短线试验田,设定「翻倍就提现」的机械触发点,提现的钱转去交易所买现货锁定收益。就算爆仓也允许补满重来,但绝不动用生活资金或借贷继续加码。这套「坚决不返贫」的安全阀规则,把最容易被贪婪左右的决策提前锁死。
资金管理小仓做短线吃利息,大资金专等带血的筹码:现金储备抄底策略怎么落地
很多人把所有资金都押在当下看起来有机会的行情里,结果真正的黄金坑出现时反而没有子弹。这篇文章拆解一套资金配置纪律:小仓位做短线维持手感和现金流,大部分资金按兵不动,专等极端恐慌抛售的带血筹码出现。结合一个真实案例,讲清楚这种纪律怎么落地执行,以及什么程度的下跌才配得上真正重仓进场。
仓位管理一笔交易该用多少仓位:一个公式加三档风险比例,五分钟算完
仓位不是拍脑袋定的百分比,是从止损距离反推出来的结果。这篇给出核心公式、三档风险比例的适用条件、四类品种的每点价值算法,以及连亏时该不该降仓位。附三个完整算例和一份可以直接抄的自查清单。
仓位管理从60万到20万:一个被「账户比例」仓位思维亲手做空的真实案例
一位有场内交易训练背景的短线交易者分享过一个真实案例:粉丝的账户从60万被爆到只剩20万,根源不是行情太狠,而是一个绝大多数人都在用却从未意识到的仓位陷阱:按账户比例做仓位管理。一万变三万、三万变六万,看起来像滚雪球,实际是在不断放大绝对下注金额。这篇文章拆解这个陷阱怎么运作,给出一个具体解法:设定绝对金额止盈线,并说说为什么「每天必须赚够数」的心态,恰恰是把交易者推进这个陷阱的那只手。
交易心理爆仓前不是一瞬间:拆解从死扛到爆仓的三步心理链条
很多人以为爆仓是一次判断失误的结果,其实它是一条具体的心理链条走到底的产物。从不愿承认亏损开始,到亏损状态下主动放大冒险倾向,再到临时修改交易计划把敞口彻底打开,每一步都有迹可循。本文用一个真实场景拆解这三步,帮你在链条断裂之前认出自己正站在哪一环,而不是等爆仓之后才复盘。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
