期望值是正的,为什么多数人还是越做越少:遍历性和破产讲给交易者听
本文目录(15 节)
期望值为正,只说明一群人平均起来是赚的;你只有一个账户,每笔都押上大半身家,排在正中间的那个人照样越做越少。 你的方法回测是赚的,群里晒出来的平均收益也是正的,可你自己的账户就是一路往下走。毛病多半出在每笔押了多少。这跟过河一个道理:一条河平均水深一米,个子一米七的人照样会淹死在中间两米深的那一段。平均水深是整条河摊下来的数,你过河得一步一步踩过每一段。
平均赚 5% 的硬币,一正一反少了一成
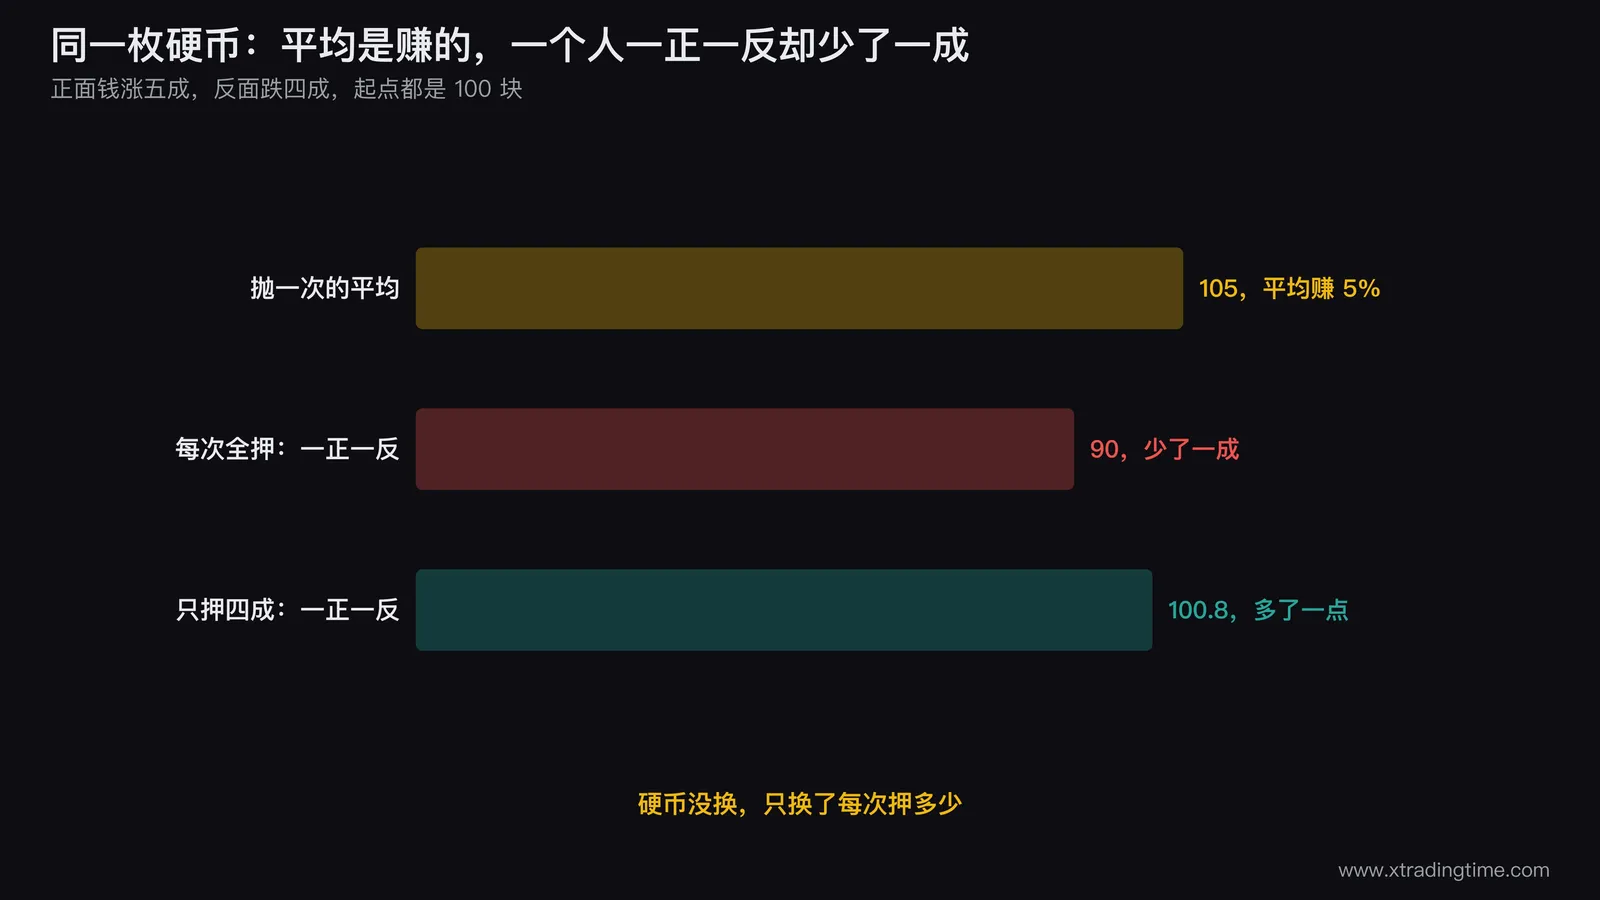
有一枚硬币,正面你的钱涨五成,反面跌四成,正反机会各一半。研究遍历性的物理学家奥勒·彼得斯(Ole Peters)常拿这枚硬币举例。
起点 100 块,抛一次,正面变 150,反面变 60,平均是 105,看上去每抛一次平均赚 5%。可你一个人连着抛,第二次押的是第一次剩下的钱:先正后反,150 再跌四成剩 90;先反后正,60 再涨五成还是 90。同一枚硬币,每次只押手里钱的四成,一正一反是 100 变 120 再变 100.8,反倒多了一点。
一千个人一起抛,每人抛一百次,平均那条线一路往上走。总有极少数人抛出一长串正面,赚到天文数字,一个人就把一千人的平均抬了上去。排在正中间的那个人一路往下走。我们团队的课程站把这个过程做成了千人模拟器,放在第 13 章 13.03:期望为正的抛硬币游戏,为什么多数人越玩越少,每次全押、抛一百次,比起点少的人在八成以上,你大概率就在这八成里面。
期望值为正为什么还会亏光,答案就在这里:期望值说明这个游戏值得玩,没说该押多少。押法错了,好游戏也会把多数人玩穷。排行榜和晒单上的「平均收益」更要小心,爆掉的人早从榜上消失了,「几天几倍」的滚仓截图为什么不能信把这种账算过一遍。
遍历性:一群人的平均,和你一个人走的路
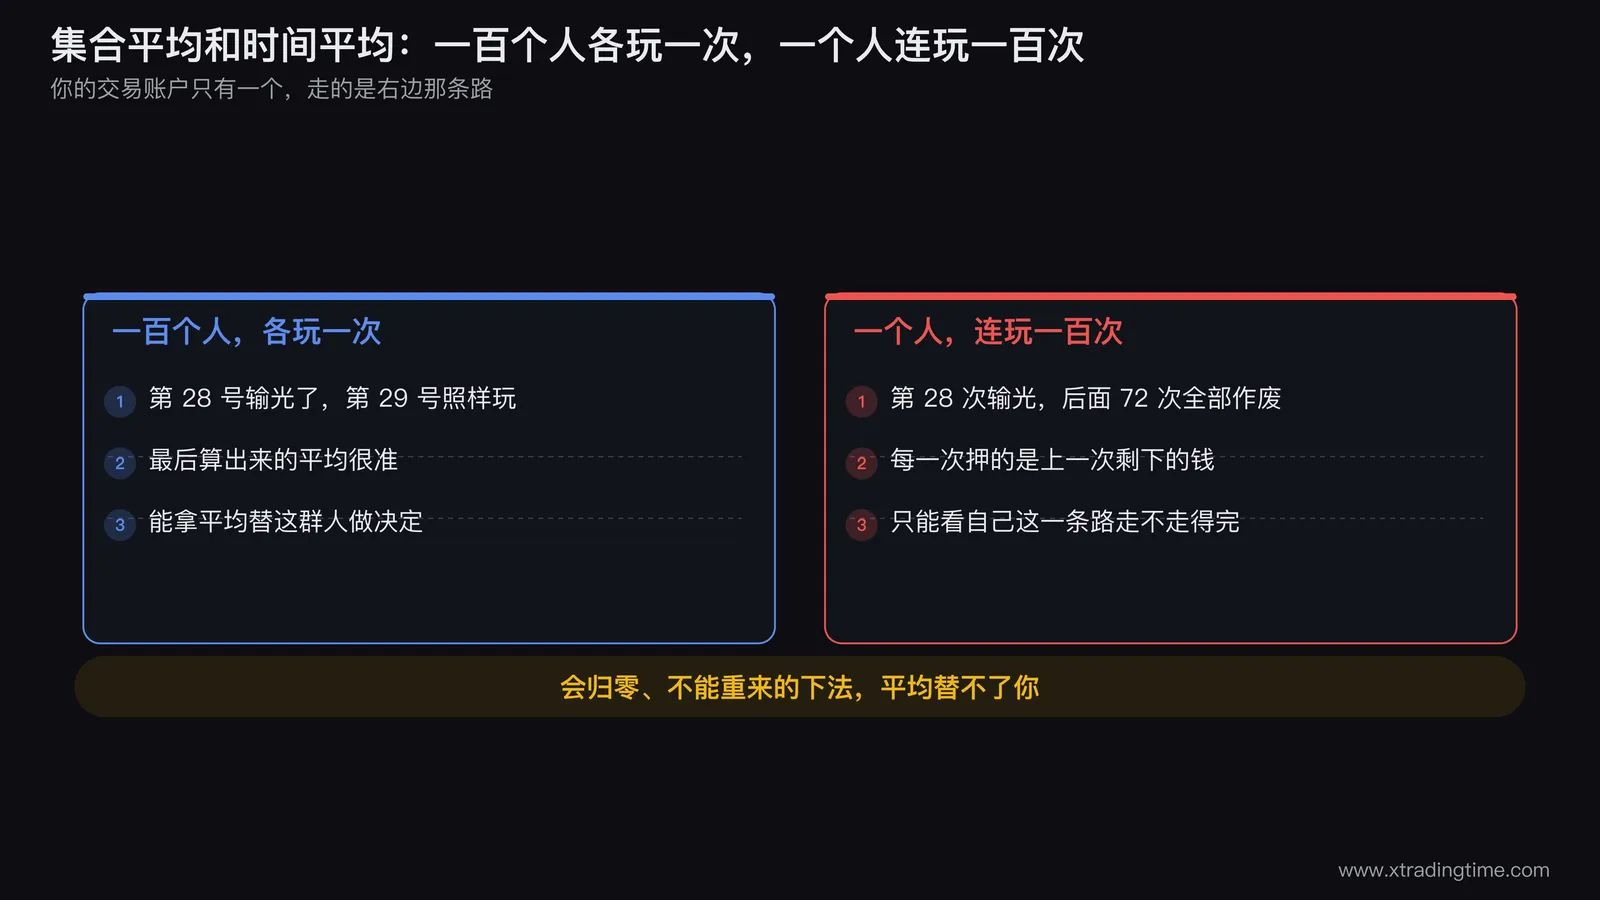
塔勒布举过一个例子。一百个人各带一笔钱去赌场,各玩一天。第 28 号输光了,不影响第 29 号。最后算出来平均每人亏一点,这一点就是赌场的抽成,算得很准。换成一个人带同样的钱连去一百天,第 28 天输光,后面 72 天就没了。
一群人摊下来的那个数,叫集合平均。你一个人一天天走下去拿到的数,叫时间平均。两个数对得上的情形,叫「遍历」。交易账户是一笔乘在上一笔上的,还会碰到零,所以基本都不遍历。塔勒布在《随机漫步的傻瓜》里反复讲的幸存者偏差,也是这件事的一面。
做交易最常碰到的平均有三种:回测年化、别人晒的平均收益、平均每笔赚多少 R。拿来替自己下注之前,问两句话:照这样下,会不会归零;错了能不能重来,而且次数够不够多。两句都过了,平均才能替你做决定。全部身家一次押、借钱、杠杆会爆,第一句就过不去。第 13 章 13.02:遍历性是什么,平均值为什么救不了你一个人拿以太坊 2022 到 2024 年的日线算过:三年里平均每天在涨,一直拿着的人还亏了一成多。
杠杆会把这道缝撕大。同一章拿 2009 年到 2014 年年中的原油日线算过,五年半价格涨了一倍多,方向一直是对的,每天把仓位调回三倍的人拿到的比一倍还少,五倍的人亏掉将近九成。每天的涨跌都会吃掉一口复利,倍数越大,吃得越狠。
要把某个胜率、盈亏比、仓位下归零的概率算成一个数,用破产风险公式那几张表。上面那两句话管的是更前面一步:先别让自己站到会归零的那一边。
凯利公式为什么要打折
该押多少,凯利公式给的是一个比例:让一个人的账户长期长得最快的那一档。上面那枚硬币,长得最快的比例在两成五左右,押四成已经押多了,只是还能慢慢涨;押到这个比例的两倍,就原地踏步,再多就越玩越少。
把下注比例从零往上加,增长先升后降,像一座山,山顶就是凯利。山顶左边平,右边陡。只下一半,还能拿到山顶大约四分之三的增长,账户的颠簸小一半;过了山顶,多下的每一点都在拖慢你。
硬币的概率是摆在那里的,你的胜率和盈亏比只能从记录里估,人又总拿最顺的那一段去估。课里算过一个赢五成五、一赔一的例子:胜率只估高三个点,按估出来的凯利下注,就已经站到了山的右坡,每笔都在缩水。第 13 章 13.09 讲凯利公式下注上限的那一节给的做法是:有 50 笔以上记录才算,算出来除以四,再和你写好的单笔亏损上限比,取小的那个;不到 50 笔,先不用凯利。
半凯利、四分之一凯利各能保住多少增长,凯利仓位实际要打几折有一张对照表。拿凯利当「最优仓位」直接满上会出什么事,见凯利公式到底该怎么用。
下单前、盘中、收盘后各做什么
下单前
- 写清楚这笔押的是账户的几成,打到止损亏账户的百分之几。硬币那笔账里,决定正中间那个人往哪走的只有押多少,你有多看好不进账。
- 按你规则见过的最长连亏翻一倍来算,连亏下来账户还剩多少。剩不到七成,先把每笔风险降下来。优势要靠很多笔兑现,你得活到那么多笔。
- 用了杠杆,先算碰墙价:几倍杠杆,价格反着走几分之一,账户就没了。再翻日线,看这个品种最差的一天跌过多少。碰墙的距离比最差一天还近,就降倍数,急跌里止损会被跳过去,能管住这一刀的只有倍数。
- 计划单上凡是写了「平均年化」「平均每笔赚」的地方,旁边补一句:这是一群人的平均,还是我这个账户一路乘下来的结果。
盘中想动手的那一刻
- 刚赚了一笔,想把利润加进去多押一点。先停下来看:下一笔仍按当时账户的固定比例算。赚了就全押回去,等于每次都押上全部身家,你就成了硬币里越抛越少的那个人。
- 连亏几笔,想加大一把扳回来。规矩是下一笔只能等于或小于上一笔。亏了加倍,是拿出局去换回本的速度,倍投为什么迟早爆仓把这条路算到了底。
- 想把今天的停手线放宽。线只在不开仓的时候改,盘中想改的那一刻,正是这条线该起作用的时候。
收盘后
- 每笔记下计划亏几成、实际亏了几成,对一遍,多出来的写一句为什么。
- 月底把账户比月初多出来的钱挪一部分出交易账户。滚回仓位里的利润和本金站在同一道墙边,挪出去的那部分碰不到墙。
- 月底用全部记录重算一次凯利,除以四,和单笔上限取小的。
这些数最后要落到一张表上。第 13 章的生存底线条款卡一共十一条,从钱从哪来、单笔、单日、单月、杠杆,写到回撤降档、下注上限和破了底线怎么办,填完它会检查几条数互相对不对得上,下面还有一张月度核对表,和整章一样免费、不用登录就能填。
这周就能做的小练习,和一段能贴进计划的规则
把最近 12 个月每个月的收益率抄出来。先把 12 个月加起来除以 12,得到「每月平均」;再一路乘下来,看账户实际变了多少。两个数差得越多,说明波动吃你吃得越狠,平均越帮不了你。再把这段时间押得最大的三笔挑出来,看是不是都跟在一笔赚钱之后。是的话,你在把赚的钱全押回去。
下周起每笔都写上「押了账户几成」。周末再翻一次,看押得最大的那几笔,还跟不跟着上一笔赚钱走。
练熟了,把下面这段贴进交易计划:
每笔按止损最多亏账户的固定比例,比例写在计划里,赚了不加,亏了不加。连亏之后,下一笔仓位只能等于或小于上一笔。用杠杆前先算碰墙价,比这个品种最差的一天还近就降倍数。不到 50 笔记录不用凯利;有了,单笔风险不超过估算凯利的四分之一,和单笔上限取小的。不借钱交易,不拿生活钱补保证金。盘中不改这些数。
心法专栏里「先活下来,再谈赚钱」拿同一套能赚钱的方法、同样 20 笔算过两本账,每笔冒 25% 的人做完比起点还少;回撤时仓位怎么一档档往下降,见「亏了先缩小,别加码回本」。专栏一百多篇,免费、不用登录,每篇拆一条流传很广的心法,算一笔账,再落成能写进计划的规则。
什么时候不灵
每笔只冒一小份风险、要做几百笔的规则,乘法就接近加法,这时候平均每笔赚多少 R 就该看,也靠得住。遍历性要你分清的,是什么时候能用平均,什么时候不能用。
另一头是防守过头。仓位小到赚了也没意义,止损近到被正常波动打掉,连亏几笔就停手等手感,正好错过后面那几笔大赢。第 13 章 13.11:防守过度同样会让优势兑现不了拿一条黄金示范规则算过:连亏五笔后的下一笔赚了 2.33R,差不多补回前面五笔,停一个月的人正好错过。停不停手,看金额碰没碰线、手乱没乱,连亏了几笔不算数。
整章的来龙去脉,从「先保证还有下一笔」到 LTCM 这类事故,都在第 13 章:破产、遍历性与活下来优先里。这门《交易思想与决策逻辑》已开放的章节全部免费、不用登录,多数节配真实日线推演和自测题。
常见问题
遍历性在交易里是什么意思?
一群人的平均结果,和你一个人一笔接一笔做下去的结果对得上,叫遍历。交易账户是一笔乘在上一笔上的,还会归零,基本都不遍历,所以「平均来看是赚的」不能直接拿来替你的账户下注。
期望值为正,为什么还会亏光?
期望值是一群人各玩一次摊下来的数,你的钱是一路乘下去的。正面赚五成、反面亏四成的硬币,平均每抛一次赚 5%,每次全押的人一正一反就从 100 变成 90。押得太重,或者用了一次就能归零的杠杆,正期望也救不了你。
时间平均和集合平均差在哪?
集合平均是一百个人各玩一次的平均,输光的人不影响别人。时间平均是一个人连玩一百次拿到的结果,中途输光一次,后面就全没了。你的账户只有一个,该看的是时间平均,也就是排在正中间那个人会怎样。
凯利公式为什么要打折?
凯利是长得最快的下注比例,也是上限,过了它反而长得慢。你的胜率和盈亏比只能从记录里估,往往估高,估高一点就站到了下坡那一边。常见做法是有 50 笔以上记录再算,按四分之一到一半去用,再和单笔亏损上限取小的。
先活下来,是不是少做就行?
少做也有代价。仓位小到没意义、连亏几笔就停手,规则后面那几笔大赢你拿不到。活下来管的是别出局、别失控,正常范围里的亏损照规则继续下。
本文只讲方法与机制,不构成任何投资建议。
在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关图解
一张图看完这件事,适合存下来随时翻
相关文章
「几天几倍」的滚仓截图为什么不能信:10 份里七成有图可晒,过半其实亏了本金
「把亏得起的钱分成 10 份,每份 10 倍浮盈滚满、赌到归零」,晒出来的永远是赢的那一份。这篇在价格没有方向优势的假设下把账算清:每份滚三层到 8 倍的概率是 11.82%,低于打平所需的 12.5%,每份期望只剩 0.946 份;一万人各分 10 份,71.6% 的人至少有一份能截图,66.5% 的人最后亏了本金,有截图的人里 53.2% 整体是亏的。再给出这种打法要期望为正需要多大的优势,以及看到截图该问的三个问题。
交易系统「赚了又亏回去」差在哪:四个漏点各有一个能从记录里算出的数
赚一波亏一波不是运气问题,是四个可测量的漏点在轮流生效:超额亏损单、连亏后放大仓位、盈利单提前兑现、盈利后交易频率上升。每个漏点都对应一个能从交易记录里直接算出的数字,也对应一条明确的及格线。这篇给出四个数的算法、及格线和对期望值的侵蚀量,并给出优先修复顺序。修掉排第一的那个,通常能让净期望回正一半以上。
仓位管理凯利仓位实际要打几折:半凯利保住 75.7% 的增长率,全凯利八连亏就回撤 57%
凯利公式算出来的仓位不能直接用,这不是保守,是有数学依据的。凯利值对胜率估计误差极度敏感:真实胜率 40%、盈亏比 2 的系统最优仓位是 10%,把胜率高估到 45% 会算出 17.5%,用这个数字下注的长期增长率只剩最优值的 47.6%,比半凯利还差;高估到 47.5% 直接转负。这篇给出折扣倍数对照表、估计误差的样本量来源、以及三档实际可用的折扣规则。
交易认知别人推荐的股票要不要买:四个跟单前必须拿到的信息,缺一个就是在猜
跟单亏钱的原因经常被归结为对方水平不行,但更多时候是信息不完整:同样一只票,进场价差 5% 就足以把一套正期望的系统变成负期望。这篇给四个必须在下单前拿到的信息:进场价与当前价的差、止损位、仓位比例、出场计划和通知方式,并算清楚进场延迟对单笔风险的放大倍数。附一个把 +0.35R 期望变成 -0.10R 的具体算例。
交易系统前一百笔的学习顺序:四个阶段,每阶段只学一件事,K线排在第四阶段
先学K线还是先学仓位管理,这不是一道选择题,是一道排序题。这篇把前一百笔拆成四个阶段,每阶段只学一件事并配一条可验收的标准:第 1 到 10 笔只学记录,第 11 到 40 笔只学止损,第 41 到 70 笔只学仓位,第 71 到 100 笔才开始学入场信号。文章用一道期望值算术说明为什么控制亏损幅度的收益是提高胜率的两倍,以及打乱顺序的三种典型后果。
仓位管理一笔交易该用多少仓位:一个公式加三档风险比例,五分钟算完
仓位不是拍脑袋定的百分比,是从止损距离反推出来的结果。这篇给出核心公式、三档风险比例的适用条件、四类品种的每点价值算法,以及连亏时该不该降仓位。附三个完整算例和一份可以直接抄的自查清单。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章