金字塔加仓每次减多少:递减50%不是习惯,是被回吐容忍度算出来的
本文目录(9 节)
「加仓加多少」的标准答案是「递减一半」,但几乎没人说这个一半怎么来的。它不是传统也不是习惯,是两个约束夹出来的:新增仓位的风险不能顶破单笔风险上限,加仓后的总持仓在一次正常回撤里回吐的浮盈不能超过已有浮盈的三分之一。这篇把两个约束写成不等式,反解份数,再用一张对得上的算例表验证。
本篇只讲比例这一个参数。加仓要满足什么前提条件,看什么时候可以加仓的三个条件;正金字塔、倒金字塔、平行加仓三种结构和四个加仓时机,看金字塔加仓法;逆势在下方预挂买单那一套方向相反,在金字塔挂单不是为了成交。这些都不重写。
一、加仓比例在数学上决定了什么
加仓比例只影响两个量,其余全是派生。
一是平均成本的上移速度,靠近多少完全由新增份数占总份数的比重决定,离最新价越近,回撤时越快吃掉浮盈。
二是同一个止损位对应的浮盈回吐额。止损上移带来的保护会被总份数膨胀抵消一部分,份数越大,同样一段回落抽走的钱越多。
所以「加多少」真正在问的是:我愿意让平均成本追上来多少,为此多回吐多少浮盈。
二、递减的数学理由:三仓完整算例
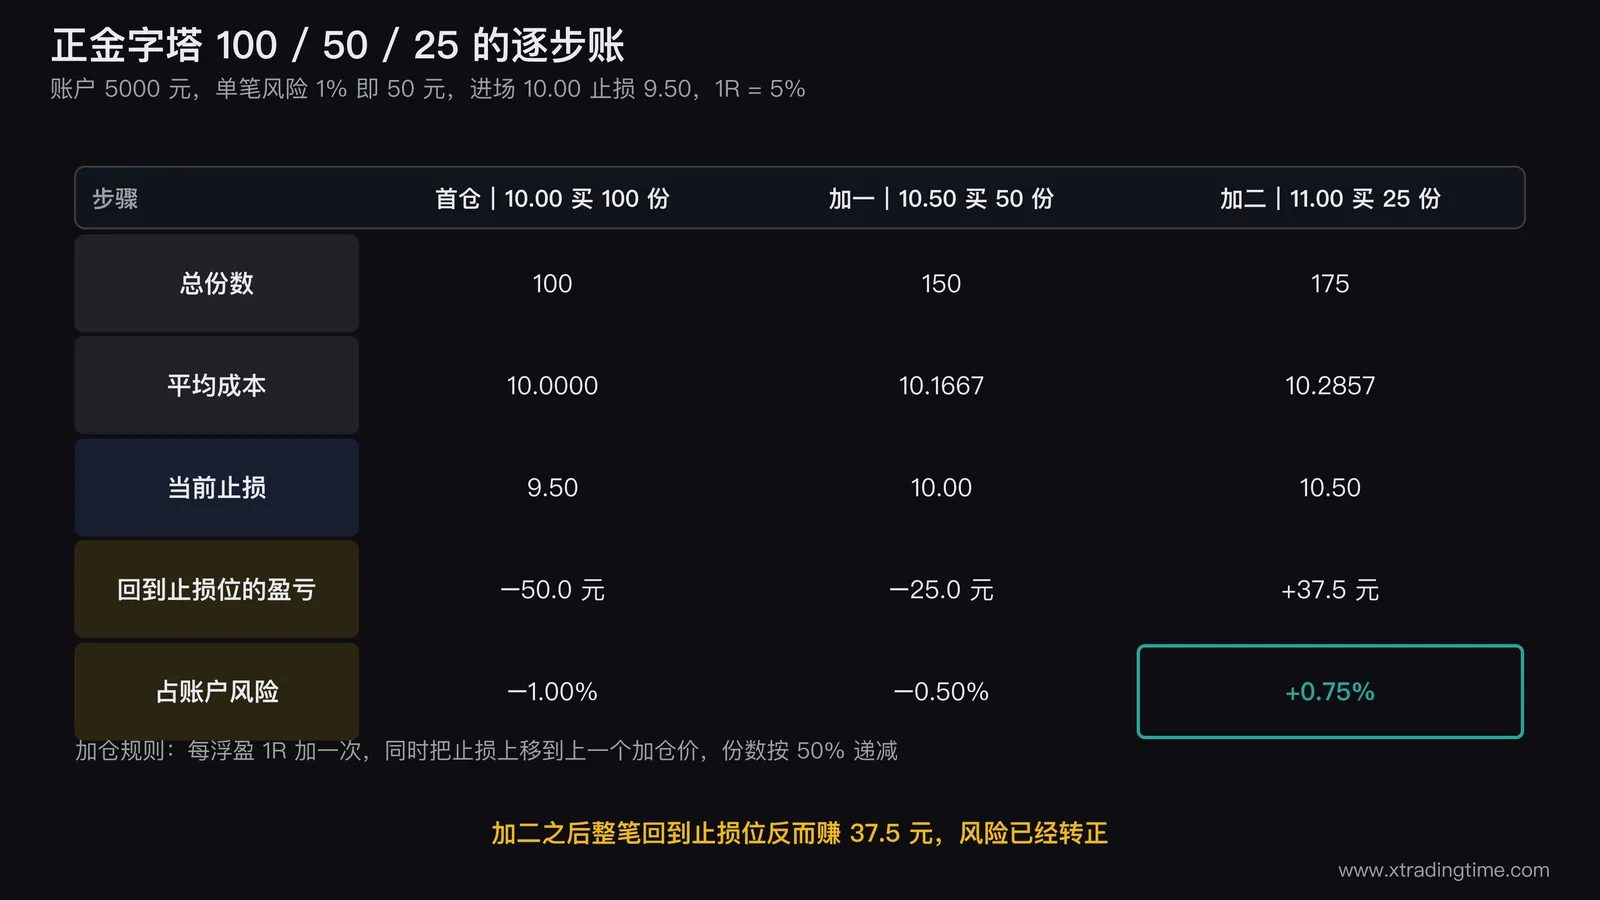
场景设死,后面所有数字都从这里推。账户 5000 元,单笔风险取常态 1%,即 50 元。首仓 100 份,进场 10.00 元,止损 9.50 元,止损距离 0.50 元,1R = 5%,首仓风险 100 × 0.50 = 50 元,正好 1%。加仓规则是每浮盈 1R 加一次,同时把止损上移到上一个加仓价,按 50% 递减,三仓即 100 / 50 / 25。
表一:正金字塔 100 / 50 / 25 的逐步账
| 步骤 | 动作 | 总份数 | 平均成本 | 当前止损 | 回到止损位的盈亏 | 占账户 |
|---|---|---|---|---|---|---|
| 首仓 | 10.00 买 100 份 | 100 | 10.0000 | 9.50 | −50.0 元 | −1.00% |
| 加一 | 10.50 买 50 份 | 150 | 10.1667 | 10.00 | −25.0 元 | −0.50% |
| 加二 | 11.00 买 25 份 | 175 | 10.2857 | 10.50 | +37.5 元 | +0.75% |
每一格都能拆开验。加一之后首仓止损已在成本位 10.00,风险归零,亏的只有新增 50 份:50 ×(10.00 − 10.50)= −25 元。加二之后首仓在 10.50 反而赚 50 元,第二笔持平,第三笔 25 份亏 12.5 元,合计 +37.5 元。
递减的第一条数学理由在这里:总风险必须始终不超过单笔风险上限(常态 1%,上限 2%),这是加仓份数唯一的硬约束。 上表风险从 1% 降到 0.5% 再转正,说明正金字塔根本没碰到这条线。
但这条约束只挡得住太离谱的加法。同样参数下,加一那步如果加 100 份(等量),新增风险 100 × 0.50 = 50 元,刚好贴着 1%,并不违规。真正把份数逼到递减的是第四节那条。
三、倒金字塔为什么在数学上必死
同一张表倒过来算,份数改成 100 / 200 / 400,其余规则一个字不改。
表二:倒金字塔 100 / 200 / 400 的逐步账
| 步骤 | 动作 | 总份数 | 平均成本 | 当前止损 | 回到止损位的盈亏 | 占账户 |
|---|---|---|---|---|---|---|
| 首仓 | 10.00 买 100 份 | 100 | 10.0000 | 9.50 | −50 元 | −1.00% |
| 加一 | 10.50 买 200 份 | 300 | 10.3333 | 10.00 | −100 元 | −2.00% |
| 加二 | 11.00 买 400 份 | 700 | 10.7143 | 10.50 | −150 元 | −3.00% |
加二那笔单独看就是 400 × 0.50 = 200 元风险,占账户 4%,是单笔上限 2% 的两倍。整体回到止损位亏 150 元,比一开始的 50 元大了三倍。止损老老实实往上挪了两次,风险反而翻三倍,这是倒金字塔的结构性结果,不是执行不到位。
更要命的是平均成本的位置。正金字塔加完两次,平均成本 10.2857,离最新价 11.00 还有 6.9% 缓冲;倒金字塔是 10.7143,只剩 2.67%。
拿一次很普通的 3% 回撤验一下,价格从 11.00 回到 10.67:
- 正金字塔:(10.67 − 10.2857)× 175 = +67.3 元,浮盈从 125 元回落到 67 元,还在赚
- 倒金字塔:(10.67 − 10.7143)× 700 = −31.0 元,浮盈从 200 元直接抹平并转亏 31 元
同一段行情、同一套止损规则,一次 3% 的正常回撤就让倒金字塔从赚 200 元变成亏 31 元。 它在上涨里确实赚得比正金字塔多(200 对 125),代价是这份盈利的保质期只有 2.67%。
四、用回吐容忍度反解最大加仓份数
前面说了,风险上限这个硬约束挡不住等量加仓。真正定份数的是这一条。
先定一个「回吐容忍度」D:价格从最高点回落多少,我还不想出局。没有历史记录时起点取 1.5 倍 ATR(14),理由是 1 倍 ATR 只是日内正常波动,1.5 倍才刚越过「这天走得比平时大」的门槛。
加仓这个动作让回吐额从 Q₀ × D 变成(Q₀ + q)× D,多出来的是 q × D。要求:
q × D ≤ 已有浮盈 P ÷ 3
也就是 q ≤ P ÷ (3D)。
代数字。10 元的主板股票日线 ATR(14) 常在 0.25 到 0.40 元,取 0.30 元,D = 1.5 × 0.30 = 0.45 元。
在 1R 处(价格 10.50)加仓:此时浮盈 P = 100 × 0.50 = 50 元,q ≤ 50 ÷ (3 × 0.45) = 37 份。
算出来 37 份,比标准档的 50 份还少。 这不是说 50% 递减错了,是说加仓点不该放在 1R。推到 1.5R(价格 10.75),P = 75 元,q ≤ 75 ÷ 1.35 = 55 份,50 份就过关了。
同一个公式反过来用,可以直接算出每一档递减比例对应的最早加仓点:
| 递减档 | 首次加仓份数 | 需要的浮盈 P | 对应最早加仓点 |
|---|---|---|---|
| 递减 50% | 50 份 | ≥ 67.5 元 | 1.35R |
| 递减 33% | 67 份 | ≥ 90.5 元 | 1.81R |
| 等量 | 100 份 | ≥ 135 元 | 2.70R |
递减越慢,第一次加仓必须等得越久。 这是不等式直接给出的,不是经验谈。多数人做等量加仓出事,不是等量本身的问题,是他们在 1R 就等量加了。
第二次加仓的约束会自动放松:价格 11.00 时已有 150 份,P = 100 × 1.00 + 50 × 0.50 = 125 元,q ≤ 125 ÷ 1.35 = 92 份,加 25 份绰绰有余。金字塔的压力全在第一次加仓上。
五、四档参考值
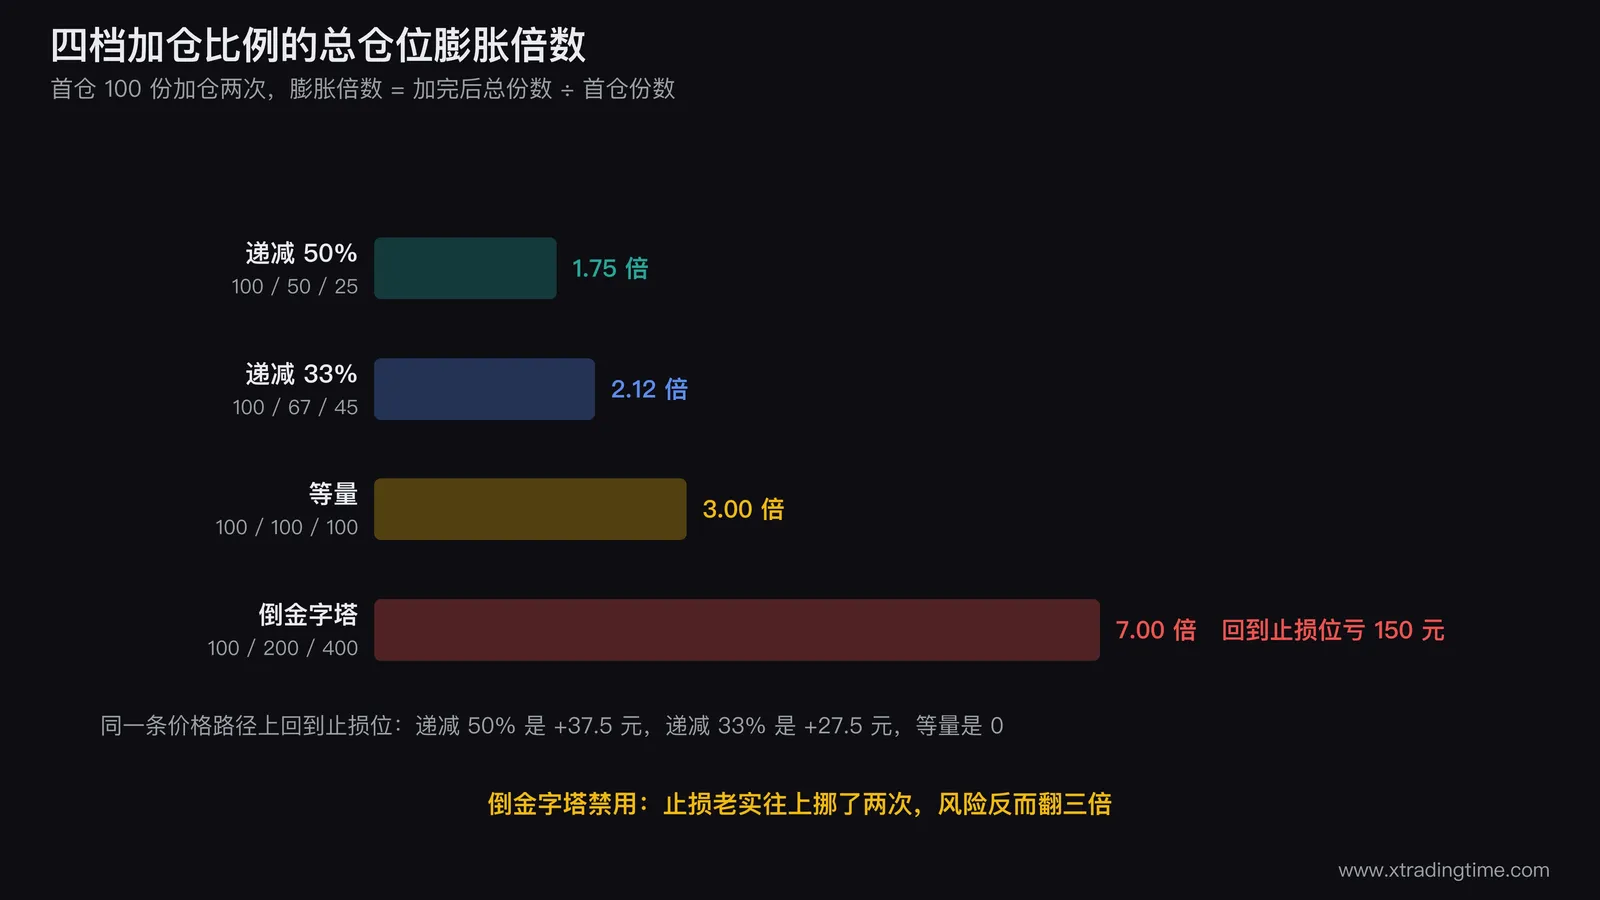
| 档位 | 份数结构 | 总仓位膨胀 | 适用情况 |
|---|---|---|---|
| 递减 50% | 100 / 50 / 25 | 1.75 倍 | 日线波段的标准档,加仓点 1.5R 起 |
| 递减 33% | 100 / 67 / 45 | 2.12 倍 | 确认度很高的强趋势,加仓点必须推到 2R |
| 等量 | 100 / 100 / 100 | 3.00 倍 | 只在极低杠杆的现货长线用,且要接受平均成本上移到 10.50 |
| 倒金字塔 | 100 / 200 / 400 | 7.00 倍 | 禁用,理由见第三节 |
等量档的平均成本 10.50 正好等于加二的止损位,走到那一步整笔回到止损位不赚不亏。同样位置,递减 33% 档是 +27.5 元,递减 50% 档是 +37.5 元。递减越快,同一条价格路径上锁住的利润越多。
六、加仓次数为什么建议 3 次封顶
按 50% 递减,第四笔是 12.5 份,占加完后总仓位(187.5 份)的 6.67%,连 7% 都不到。而这笔要付的成本一点没少:重新算平均成本、重新定止损位、重新验算风险占比、重新判断前提条件。贡献不到 7%,操作量和前三次一样,性价比不成立。
真想继续扩大仓位,正确做法不是加第四笔,而是承认这已经是一笔新交易:按新的关键位重新算 1R,重走首仓流程。
七、什么时候不该加
亏损加仓不叫金字塔。 区别前面那篇已经讲透:加仓时市场在证明你对,摊平时市场在证明你错。本篇所有公式的前提是浮盈 P 为正数,P 是负数时公式没有意义。
连亏熔断期间不加仓。 按批内口径,连亏 5 笔进冷却、8 笔降仓、13 笔停用诊断,见连亏到第几笔必须停手。降仓期间基础仓位已缩到最小仓位 1/4,在这个基数上做金字塔,三仓加完也不过是正常首仓水平。
样本不足 50 笔不加仓。 加仓的收益来自趋势的持续性,系统能不能抓住持续性,50 笔以下的记录说明不了。这阶段该做的是按固定的单笔风险攒样本。
八、两个失效场景
跳空品种。 整套推导的核心是「止损上移到成本位之后首仓风险归零」,前提是止损真能在那个价位成交。隔夜跳空的个股、周末跳空的期货做不到,一次向下跳空越过 10.00,首仓零风险的假设当场作废,表一每行都要重算。对这类品种把 D 放大到 2.5 倍 ATR,等于为跳空提前留余量,代价是份数按公式自动缩小。
流动性差的品种。 10 元的股票若一档只有几百股,加 50 份要往上追两三个跳动,实际成交价高于 10.50,平均成本和止损位都得用真实成交均价重算。判据:加仓量超过该档挂单量的三分之一,就拆成两笔挂单或者放弃。
写在最后
多数人的顺序是先决定加多少,再去找止损位。正确的顺序反过来:先定回吐容忍度 D,看当下已有多少浮盈 P,用 q ≤ P ÷ (3D) 得到上限,最后在上限内取个整数。
这个顺序天然拒绝了「行情好所以多加点」这种念头。P 和 D 都是市场给的数,不是情绪给的数。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中算例的账户规模、ATR 取值和止损距离均为演示参数,实际使用请代入自己的数据重算。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关图解
一张图看完这件事,适合存下来随时翻

相关文章
金字塔加仓法:让盈利单成为本金的 3 倍
散户最常见的仓位错误:“一次满仓 + 死扛”。专业交易员的做法:“分批加仓 + 顺势放大”。本文拆透金字塔加仓的 3 种类型(正金字塔/倒金字塔/平行)、4 个加仓时机、3 大风险控制原则、以及散户做加仓必踩的 5 个坑。读完你会知道:金字塔加仓不是“加仓技巧”,是控制风险 + 放大盈利的核心方法。
仓位管理持仓过夜的仓位该比日内小多少:折减系数等于止损距离除以跳空95分位,A股个股约打四折
日内仓位由止损距离反推,但这个公式在过夜时失效,因为止损单拦不住跳空。开盘价直接落在止损位下方时,你的实际亏损是跳空幅度而不是止损距离。这篇把过夜仓位的分母从止损距离换成跳空幅度的95分位,推出一个可以自己量的折减系数,给出五类品种的分档表、周末长假的二次折减判据,以及三条不该过夜的硬线。
仓位管理盈利加仓后止损放哪:一条下限公式,一条加仓量上限公式,算不出来就别加
盈利单要不要加仓,加仓后止损放哪?多数人在第一个问题上纠结半天,真正让钱飞掉的是第二个。这篇给两条能直接算出数的公式:加仓后止损的最低位置就是新的平均成本,放在它下面,你就是在用赚到的钱重开一单;而给定图上的失效位,加仓量有一个能精确到个位数的上限。附四组已验算的算例、三个不该加的判据、以及递减加仓为什么是唯一成立的加法。
仓位管理浮亏单减半、全砍还是全留:四个前置问题答完,只剩一个动作
浮亏单要不要先平一半?多数人问出这句话的时候,心里其实已经不想认错,又不敢继续扛。这篇给出四个必须按顺序回答的前置问题:失效位破没破、当前剩余风险是不是超了账户的 2%、减半是不是入场前就写好的计划、剩下那半的止损放在哪个价。四问答完,减半、全砍、全留三个选项里只会剩下一个。文中用 10 万账户的数字把同一笔仓位算三遍,说明该减多少是算出来的,不是「一半」这个词决定的。
仓位管理加仓的三个前提条件:缺一条就是追高,附加仓后总风险的计算公式
一加就跌不是运气,多数时候是因为加仓动作本身把风险放大了两到三倍,而你只看到了仓位变大,没算过风险变成了多少。这篇给出加仓的三个可量化前提:浮盈幅度与止损位置、加仓量上限与组合最大回吐、加仓点的日内位置。每一条都配一个能当场算出来的数,并附一张加仓配置对照表,以及「加仓后被打回」在随机市场里的基准概率。
仓位管理补仓摊低成本的四种情形:只有一种成立,另外三种是找死
补仓这个动作本身没有对错,决定对错的是它出现在什么位置。这篇把补仓拆成四种情形逐一对照:计划内的分批建仓、解套式补仓、抄底式补仓、加倍式补仓,只有第一种成立。文中给出三个签名特征用来当场分辨你正在做的是哪一种,分辨的关键不在你怎么想,在补仓这个念头是什么时候第一次出现的。附四种补法在同一段行情下的亏损放大倍数对照。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
