浮亏单减半、全砍还是全留:四个前置问题答完,只剩一个动作
本文目录(11 节)
「要不要先平一半」这句话问出口的时候,答案往往已经写在情绪里了:不想承认自己错了,又不敢继续扛着。减半看上去是那个最安全的中间态,既没认错,也没加码。但仓位不是态度,是数字。一笔浮亏单摆在面前,减半、全砍、全留这三个选项哪个成立,由四个前置问题的答案决定,按顺序问,前一个答完才轮到下一个。这篇把四问、减半唯一成立的两种情况、以及一段必须动手算的账全部给出来。
先把结论放在最前面:减半是一个计算结果,不是一个态度。
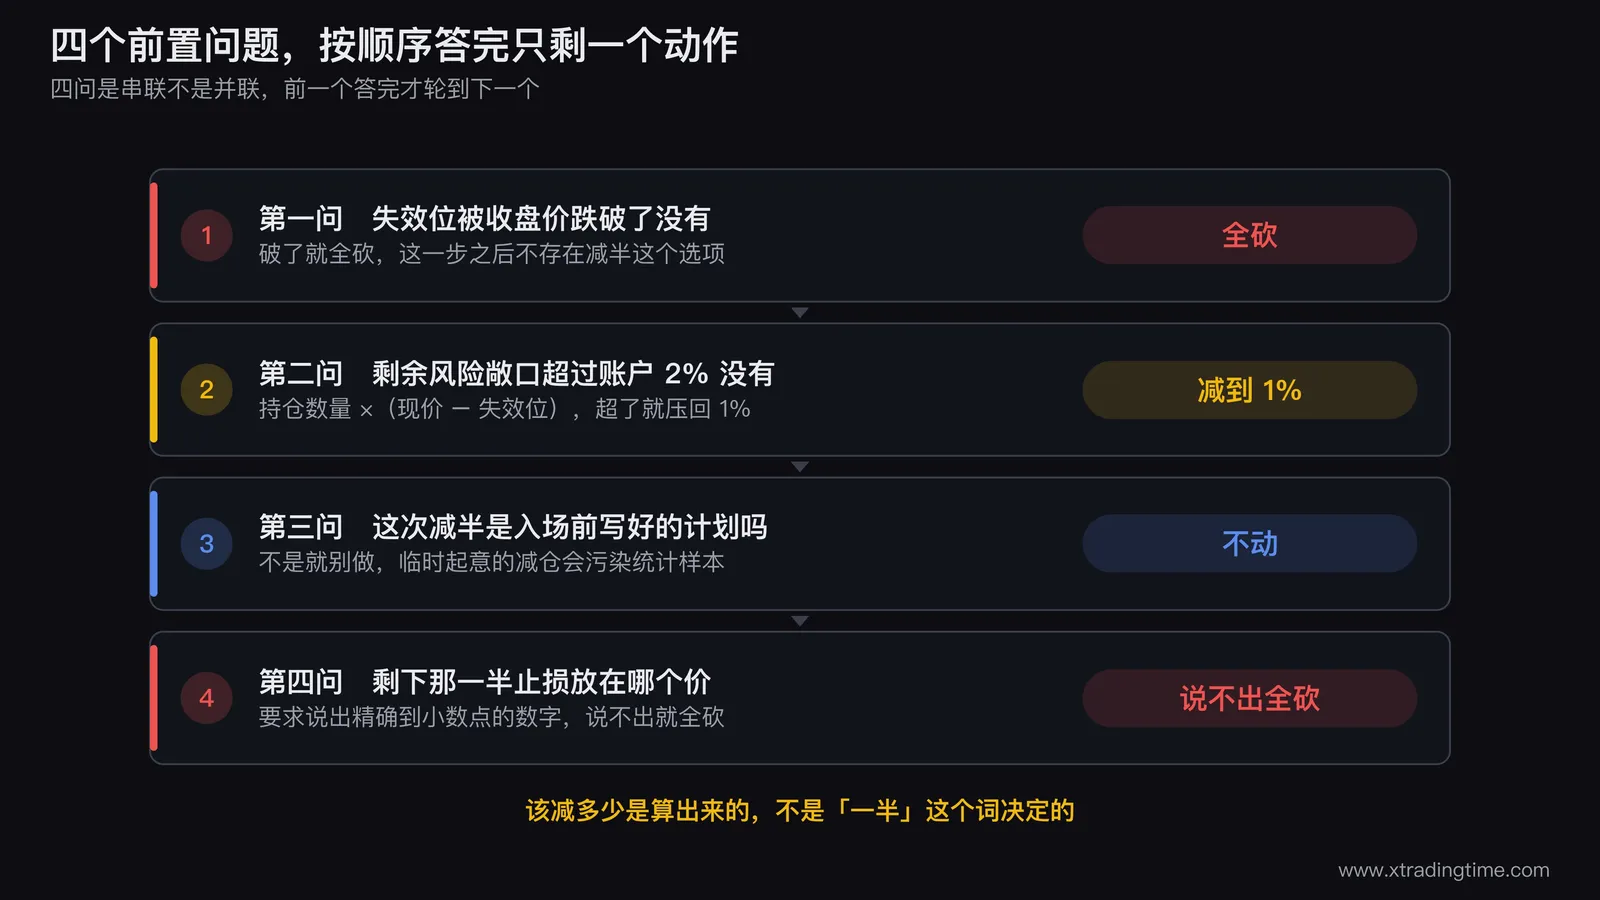
一、四个前置问题,按顺序答
| 顺序 | 问题 | 答案指向的动作 |
|---|---|---|
| 第一问 | 失效位被收盘价跌破了没有 | 破了,全砍。这一步之后不存在减半这个选项 |
| 第二问 | 当前仓位对应的剩余风险,超过账户的 2% 了没有 | 超了,减到 1% 对应的规模 |
| 第三问 | 这次减半,是入场前就写好的分批出场计划吗 | 不是,别做 |
| 第四问 | 减半之后剩下的那一半,止损放在哪个价 | 答不出具体价格,全砍 |
顺序不能乱。第一问没过就不必问第二问,第二问算出来不超,后面两问也不用问。四个问题是串联而不是并联,这是它和「综合考虑一下」的区别。
这篇只解决该留多大的仓位。这笔单子还该不该留着,亏损单通用四判据那篇判的是生死,这篇判的是规模。
二、第一问:失效位被收盘价跌破了没有
失效位是你入场前写下的那个价,不是现在看着顺眼的那个价。
多数人在浮亏时会悄悄把失效位往下挪,理由都很正当:多给一点空间、再看一根 K 线。但只要失效位能在持仓期间被修改,它就不再是失效位,只是心理安慰。
判定用收盘价跌破,不是盘中触及,盘中扎破再收回来是常态。
一旦收盘跌破:全砍,没有减半这个选项。减半的前提是这笔交易的逻辑还在,逻辑已经被证伪了,留下任何一部分都不是仓位管理,是赌它回来。
三、第二问:剩余风险超过账户的 2% 了没有
这一问是全文的核心。减半的真身在这里:它不是折中态度,是一次仓位纠正。
要算的不是浮亏多少,是剩余风险敞口:从现价跌到失效位还要再亏多少钱。已经亏掉的是沉没成本,和该留多大仓位无关。
公式只有一行:
剩余风险敞口 = 持仓数量 × (现价 − 失效位)站内口径是单笔风险上限 2%,常态 1%。剩余敞口超过 2%,说明仓位已经在规则之外,此时减仓不是对行情的判断,是把仓位拉回规则内。反推数量的完整公式在单笔仓位怎么算那篇。
四、第三问和第四问:计划在不在,止损放哪
第三问:这次减半,是入场前就写好的分批出场计划吗。
是,按计划执行。不是,这就是临时起意,而临时起意的减仓和临时起意的加仓一样会污染统计样本:做完之后你既不知道这笔该算赢还是算输,也不知道下次遇到同样情形该不该重复。
第四问:剩下的那一半,止损放在哪个价。 要求说出一个具体数字,精确到小数点。
说不出来,说明减半的动机不是管理风险,是缓解难受,正确的动作是全砍。这一问的筛选效率高得出奇,很多人被问到这里就愣住,因为他们从没打算给剩下那半设止损,潜台词是「这半就放着吧」。放着的那半,通常会变成等回本那篇写的三种表现之一。
五、减半唯一成立的两种情况
除了下面两种,其余情况下的减半都不成立。
情况 A:失效位还没破,但剩余敞口超了单笔风险上限。 减半是把仓位拉回规则内,和你对后市怎么看无关。这是针对账户的措施。
情况 B:你的执行率长期低于 80%。 这种人拿着满仓,会在压力下做出比减仓糟糕得多的动作:提前跑、追加、把止损删掉。此时减半是降低情绪压力的过渡手段,可以用,但必须同时承认:这是针对自己的措施,不是针对市场的措施,并且要写进交易记录。等执行率回到 85% 以上,这条过渡措施就该撤掉,不能变成永久习惯。
浮盈状态下要不要减半是另一套判据,浮盈要不要减半那篇讲的是盈利侧的分批,两边的规则不通用。
六、算一遍:同一笔仓位,三个失效位,三个答案
账户 10 万元,单笔风险常态 1%,也就是 1000 元。持有某标的 10000 股,成本 10 元,现价 9.7 元,账面浮亏 3000 元。
失效位在 9.5 元。 现价到失效位还有 0.2 元,剩余敞口 = 10000 × 0.2 = 2000 元,占账户 2%,正好顶在上限。压回 1%(1000 元),该保留的股数 = 1000 ÷ 0.2 = 5000 股。减掉一半,这一次「减半」是对的。
失效位在 9.6 元。 剩余敞口 = 10000 × 0.1 = 1000 元,已经就是 1%。仓位本来就在规则内,减半是多余动作,答案是全留。
失效位在 9.2 元。 剩余敞口 = 10000 × 0.5 = 5000 元,占账户 5%。要压到 1%,只能留 1000 ÷ 0.5 = 2000 股,也就是减掉八成,不是减半。
同一笔仓位,同一个浮亏金额,三个失效位算出三个完全不同的答案。
该减多少是算出来的,不是「一半」这个词决定的。「一半」之所以流行,是因为它不需要计算,也不需要承认自己错了多少。
七、四行决策表
| 情形 | 动作 |
|---|---|
| 失效位已被收盘跌破 | 全砍,不留 |
| 失效位未破,剩余风险 ≤ 1% | 全留,不动 |
| 失效位未破,剩余风险在 1% 到 2% 之间 | 不动,但禁止加仓 |
| 失效位未破,剩余风险 > 2% | 减到 1% 对应的规模(可能是减半,也可能是减八成) |
第三行容易被忽略:1% 到 2% 是一个「可以待着但不许扩大」的区间,这里最常见的错误动作是补仓摊薄。浮亏 15% 该砍还是该补那篇给了补仓的三个前提,不满足就别补。
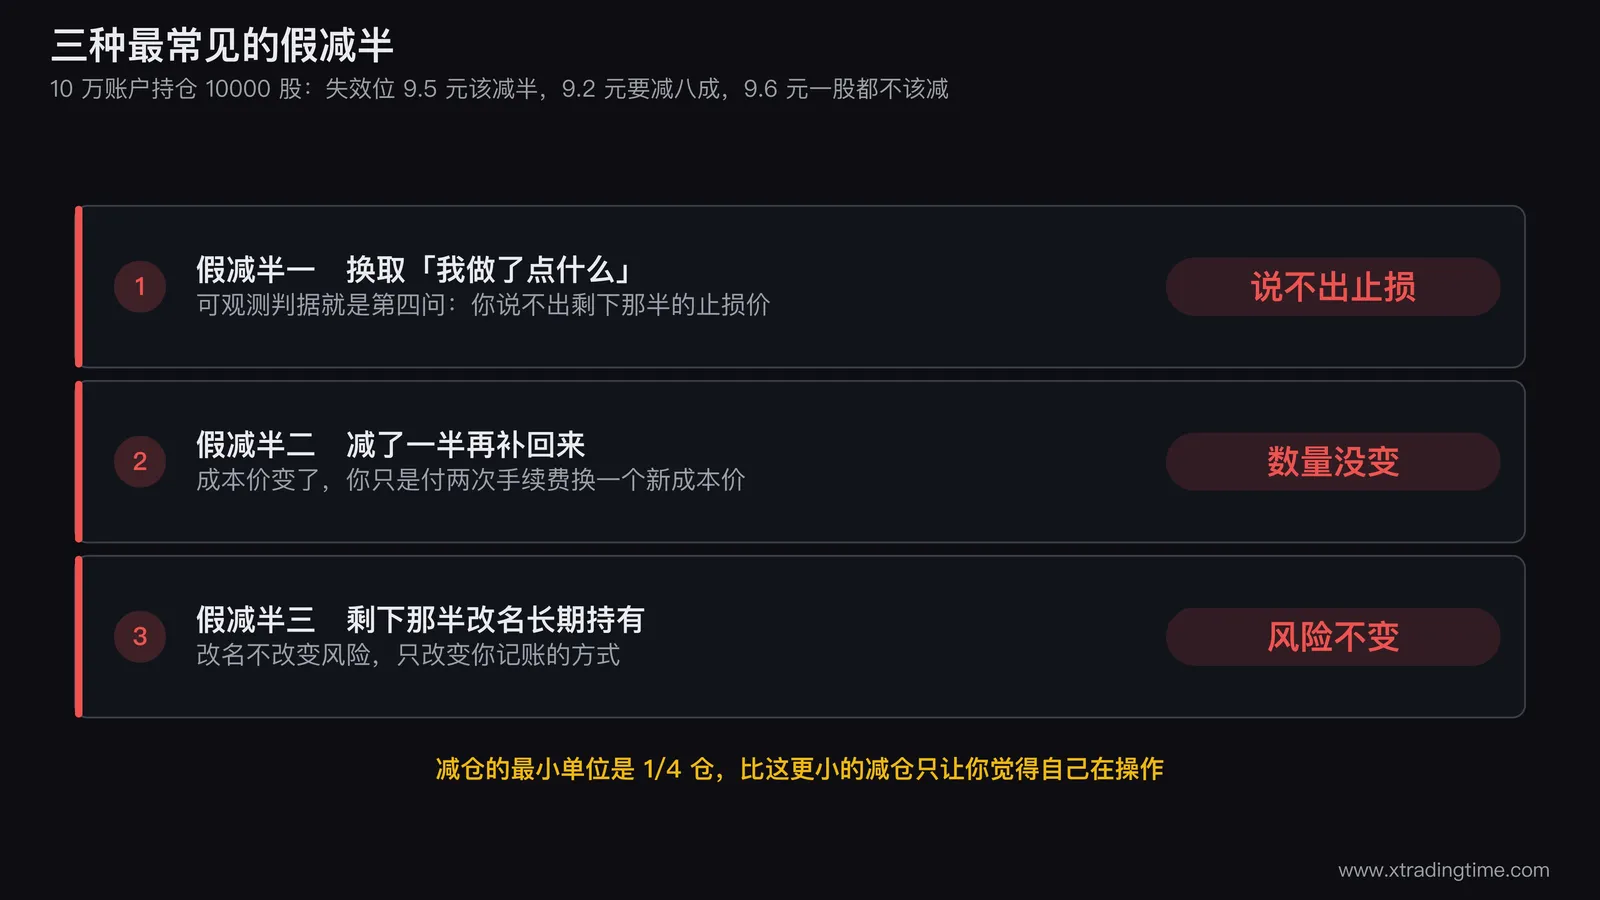
八、三种最常见的假减半
减半用来换取心理上的「我做了点什么」。 可观测判据就是第四问,你说不出剩下那半的止损价。
减半用来给补仓腾空间。 减了一半再补回来,数量没变,成本变了,你只是付两次手续费换一个新成本价。
减半之后把剩下那半改名叫「长期持有」。 这是把一笔有失效位的交易转成了收藏品。改名不改变风险,只改变你记账的方式。
还有一条硬性下限:减仓的最小单位是 1/4 仓。 比这更小的减仓,手续费上不划算,风险改善也几乎测不出差别,唯一作用是让你觉得自己在操作。
九、这套判据什么时候不适用
流动性差的标的。 低成交额的小盘股、冷门合约,减半意味着分两次出场,滑点要付两遍。这类标的上只做二选一:要么全砍,要么全留。
最小交易单位卡住的品种。 期货和合约有张数的整数限制,算出「该留 1.4 张」根本执行不了,只有两条路:全砍,或换更小的合约规格重建。别用「那就留 1 张吧」凑整糊弄自己,凑整后的敞口得重算一遍再决定接不接受。
十、怎么把这次变成一条规则
把四个前置问题抄进交易记录模板,每次想减仓前照着填一遍,填不满四行就不许动手。再记一个字段:这次减仓是算出来的还是想出来的。样本攒够 50 笔再回头看,「想出来的」那一组的平均结果会很难反驳。
写在最后
减半之所以让人舒服,是因为它把一个二选一的判断变成了一个不用判断的动作。市场不会因为你只留了一半就温柔一点,剩下那半的风险是按剩下那半的数量和距离算的,和你砍掉了多少没关系。
真正的问题从来不是「要不要平一半」,而是「按规则我该留多少」。这两个问题的答案偶尔重合,但不是同一个问题。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中 1% 与 2% 的风险口径为通用起点,实际数值需结合你的账户规模和品种波动调整。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关图解
一张图看完这件事,适合存下来随时翻

相关文章
亏了15%该止损还是补仓:补仓的三个前提,缺一个就砍
浮亏15%的时候脑子里只有两个选项,割肉或者补仓,而多数人选补仓的理由不是市场给的,是成本价给的。这篇把决策压缩成一张表:入场理由是否还成立、失效位有没有被收盘跌破、补仓计划是不是入场前就写好的。三个前提同时成立才允许补一次,缺任何一个动作都是砍。文中附补仓四次之后回本需要涨42.09%的完整推演。
仓位管理一笔交易该用多少仓位:一个公式加三档风险比例,五分钟算完
仓位不是拍脑袋定的百分比,是从止损距离反推出来的结果。这篇给出核心公式、三档风险比例的适用条件、四类品种的每点价值算法,以及连亏时该不该降仓位。附三个完整算例和一份可以直接抄的自查清单。
风险管理止损应该设多少个点:不看点数看结构,四步算出你这一笔的止损位
止损设多少个点没有标准答案,凡是给你一个固定数字的说法都是错的。正确的顺序是先看结构定位置,再用仓位去适配这个距离。这篇给出四步计算流程、三种结构止损的具体画法,以及止损距离和仓位之间的换算公式,附两个完整算例。
仓位管理多品种同时开仓的仓位怎么算:用风险预算池,4 个相关品种等于 3.69 笔的风险
多品种同时持仓时,「每笔都是 1%」这个算法会严重低估真实风险。四笔相关系数 0.8 的持仓,合计风险不是 4 笔独立仓位的 2.00R,而是 3.69R,接近满额叠加。正确做法是设一个风险预算池,按相关性折算后的有效风险扣减,并在持仓移到保本后释放预算。这篇给出折算系数表、预算池的三步扣减算法、相关性分组的合并规则和四条硬上限。
仓位管理持仓过夜的仓位该比日内小多少:折减系数等于止损距离除以跳空95分位,A股个股约打四折
日内仓位由止损距离反推,但这个公式在过夜时失效,因为止损单拦不住跳空。开盘价直接落在止损位下方时,你的实际亏损是跳空幅度而不是止损距离。这篇把过夜仓位的分母从止损距离换成跳空幅度的95分位,推出一个可以自己量的折减系数,给出五类品种的分档表、周末长假的二次折减判据,以及三条不该过夜的硬线。
仓位管理金字塔加仓每次减多少:递减50%不是习惯,是被回吐容忍度算出来的
一次加仓到底加多少份,答案不能拍脑袋。这篇用一张真算过的三仓算例表,把首仓100份、加仓50份、再加25份的每一步平均成本、止损位、回到止损位的实际盈亏和占账户风险比例全部列出来,再用同一张表的倒序版本算出倒金字塔为什么一次正常回撤就转亏,最后给出用回吐容忍度反解最大加仓份数的完整算法和四档参考值。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
