跌20%装死什么时候真的有效:三个必须同时成立的条件,缺一条就是灾难
本文目录(9 节)
装死之所以被嘲笑,是因为它经常发生在最不该发生的地方:满仓一只个股、账户里带着杠杆、这笔钱下个月还要用。但「不看盘、不操作、扛过去」这个行为本身并不荒唐。散户的卖出时点分布高度集中在恐慌的尾部,而装死恰好屏蔽了这个动作。所以真正该问的不是装死好不好,而是你手上这笔仓位,符不符合装死成立的条件。这篇给三个必须同时成立的条件,每一条都配具体查法和不成立的后果。
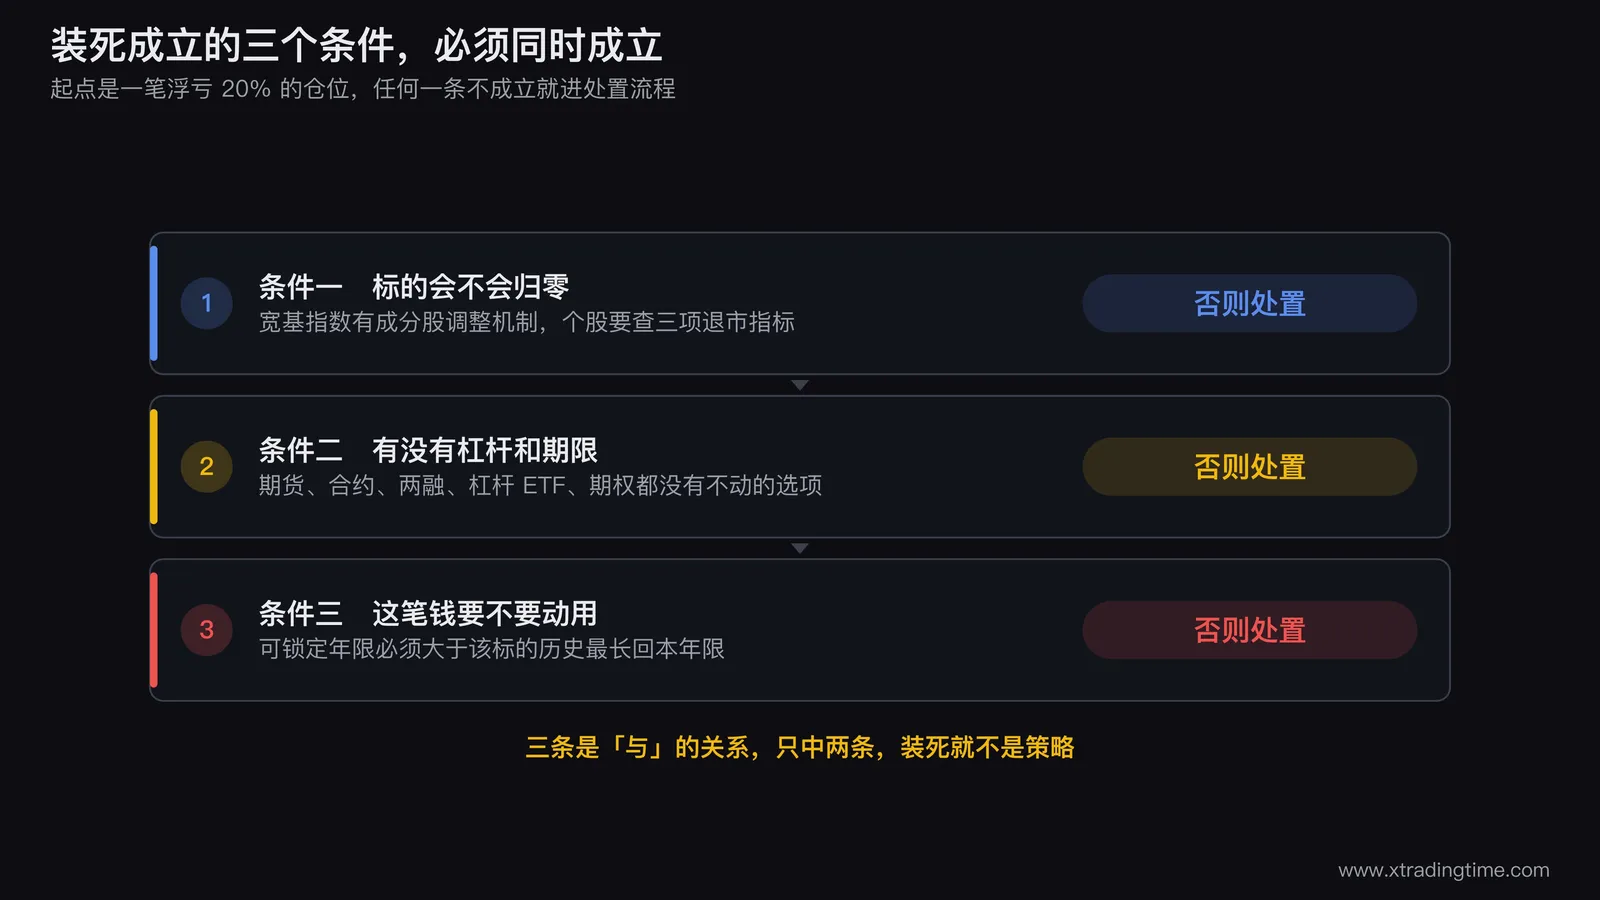
一、三个条件,必须同时成立
| 条件 | 怎么查 | 不成立的后果 |
|---|---|---|
| 一、标的不会归零 | 是不是宽基指数基金;如果是个股,查退市风险指标 | 你在等一个可能永远不回来的东西 |
| 二、没有杠杆和期限 | 有没有保证金、有没有到期日、有没有每日损耗 | 不是你决定扛多久,是系统决定 |
| 三、这笔钱在可预见期限内不需要动 | 可锁定年限 ≥ 该标的历史最长回本年限 | 你会被迫在最差的时点卖出 |
这三条是「与」的关系。只中两条,装死就不是策略。
二、条件一:标的不会归零
宽基指数基金(沪深300、中证500、标普500、纳斯达克100)有成分股定期调整机制,走弱的公司被调出,新的被调入。指数有自我更新能力,这是它和个股最本质的区别。ETF投资入门那篇讲买什么,这篇只解决买了之后能不能扛。
个股没有这个机制,A股可查的有三项:
看股票简称前面有没有 *ST,那是已被实施退市风险警示的标记。
财务类退市指标:最近一个会计年度营业收入低于 3 亿元且扣非前后净利润孰低者为负;或期末净资产为负;或审计报告被出具无法表示意见、否定意见。具体以交易所现行上市规则为准,规则会修订,操作前核对最新条文。
交易类退市指标:连续 20 个交易日收盘价低于 1 元。
装死对宽基指数是策略,对个股是赌博。 这不是风格问题,是标的有没有自我更新机制的结构问题。
中间还有一档:行业主题基金、单一赛道 ETF 不会归零,但可能长期不回本,因为行业可以长期衰退。它们过得了条件一,卡在条件三。
三、条件二:没有杠杆和期限
装死的前提是「你可以选择不动」,下面这些品种里你没有这个选择权:
期货、加密合约:浮亏扩大会触发追保和强平。风险度等于保证金占用除以客户权益乘以100%,达到 100% 就触发追保,装死的结果是被系统平掉。
融资融券:维持担保比例跌破警戒线会被要求补仓,跌破平仓线会被强制平仓。
杠杆 ETF 和分级基金类产品:每日再平衡带来波动损耗,震荡市里即使标的指数回到原点,产品净值也回不来。杠杆ETF的损耗陷阱那篇给了完整算式,这里只强调:有损耗的品种,时间站在你的对立面。
期权:有到期日,时间价值每天流失。装死等于把权利金交给时间。
这一条不是建议,是判断题。有杠杆或有期限,装死就不是一个可选项,它只是一个还没执行的强平。
四、条件三:这笔钱在可预见期限内不需要动
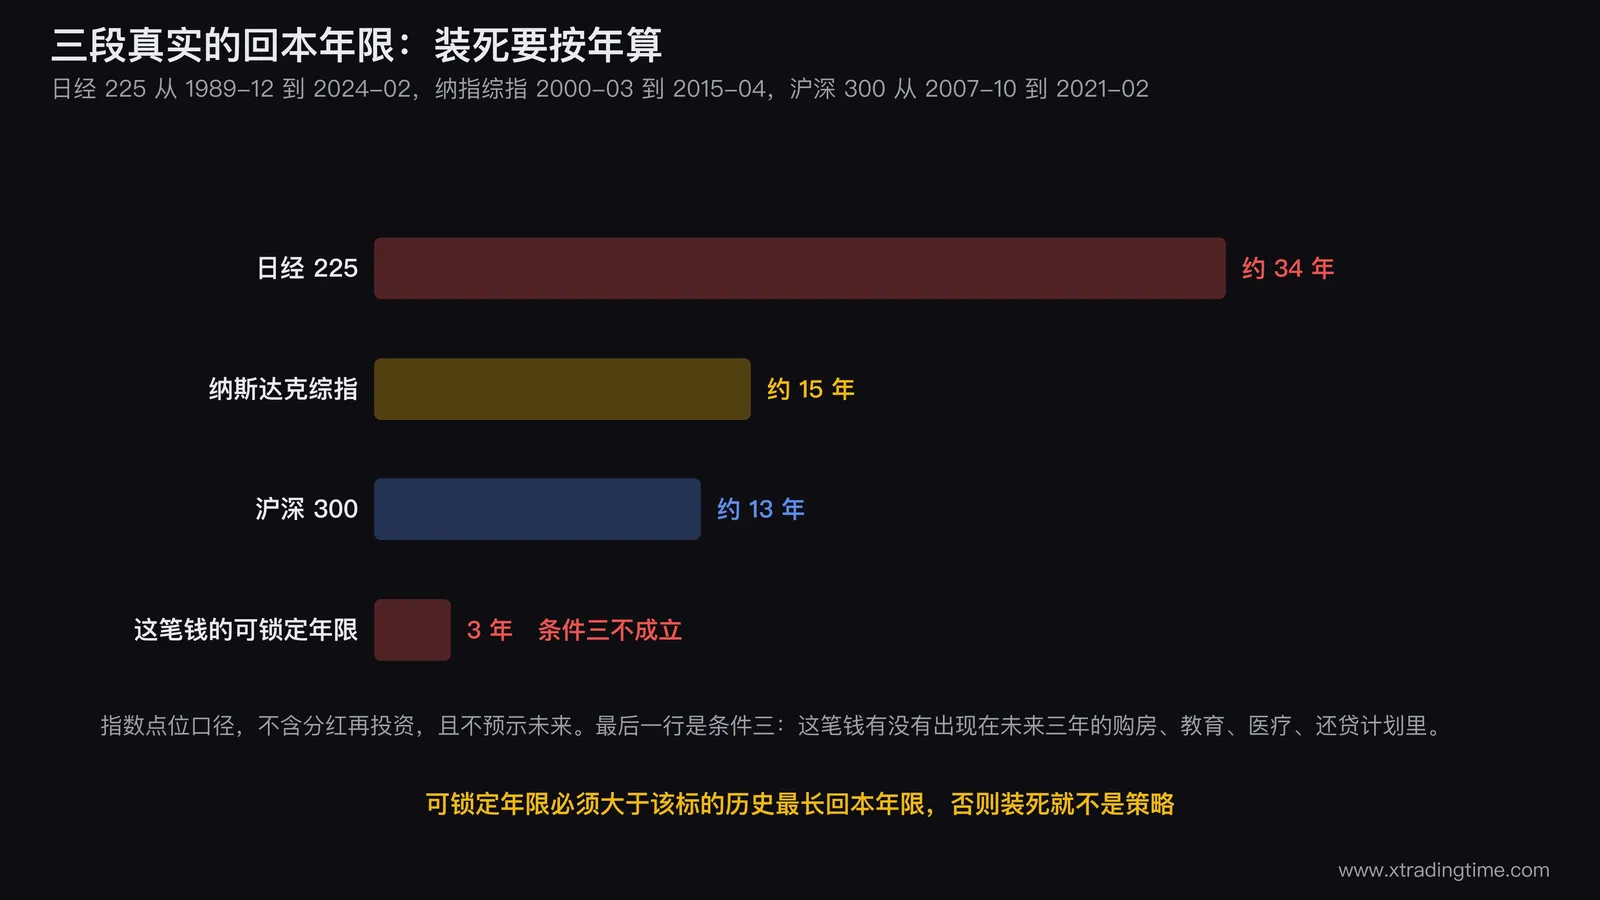
可执行的算法:先估这笔钱的可锁定年限(多少年之内确定不需要动它),再查这个标的历史上最长的回本年限,前者必须大于后者。
历史参照给三段,都是指数点位口径,不含分红再投资,且不预示未来:
纳斯达克综合指数 2000 年 3 月的高点,到 2015 年 4 月才被再次收复,中间约 15 年。
沪深300 指数 2007 年 10 月的高点,到 2021 年 2 月才被短暂收复,中间约 13 年。
日经225 指数 1989 年 12 月的高点,到 2024 年 2 月才被收复,中间约 34 年。
所以「宽基指数总会回来」这句话是对的,但「总会」的单位可能是十年起步。 条件三问的不是你愿不愿意等,是现金流允不允许你等。
可执行的检查只有一句:这笔钱有没有出现在未来三年的购房、教育、医疗、还贷计划里,出现了就不满足。
五、三条都成立时,装死为什么确实有效
散户的卖出时点分布集中在恐慌尾部,装死屏蔽了这个动作,等于把最容易犯错的那一刻从决策序列删掉。
装死没有交易成本。频繁操作是在不确定的方向上反复付费,短期结果不确定,长期支出确定。
装死还避免了在下跌中途「换一个看起来更强的标的」,而换标的往往是把亏损兑现之后又付一次成本。被套30%之后怎么办那篇算过回本涨幅表,讲的是数学;这篇讲你有没有资格用这个数学。
六、三条不成立时,装死的三种灾难形态
个股装死:没有自我更新机制,长期阴跌不需要黑天鹅,只需要基本面缓慢变坏,极端形态是退市。躺了三个月的死仓位那篇给的是处置流程,这篇给的是入口判据。
杠杆品种装死:不是你扛不扛得住,是系统什么时候替你决定。
需要用钱时装死:被迫卖出的时点通常是最差的,因为现金需求和市场下跌往往同源:经济环境不好时,收入变差和资产下跌同时来。
七、装死和有计划的持有,区别只有一个
装死没有复核节点。
把装死升级成「定期复核的持有」,只需要加四条约定:
每季度复核一次,或每次定期报告披露后复核。复核只查三件事:条件一、条件二、条件三还成立吗。
复核不等于操作。 三条都还成立就什么都不做,这是最常见结果。不说清楚这一点,「复核」会变成新的频繁操作的借口。
任何一条不成立,才进入处置流程。
把这个复核写进日历,不写就等于没有。
这一改造让装死从「逃避」变成「持有周期以季度计的策略」。两者在对账单上长得一样,区别在于有没有一条写下来的退出条件。
八、这套判据的失效场景
三个条件全部成立的情况,在实际持仓里是少数。多数人的装死对象是个股或杠杆品种,恰好落在灾难那一侧,读完的正常结果是发现自己不满足。
即使三条全成立,装死也不改变机会成本,这笔钱在等待期间做不了别的事,它只是把「亏损的确定性」换成「时间的确定性」。
装死也不适用于按短线或波段规则入场的仓位。按短线规则买入、按长线理由持有,这是换名分,不是换策略。 这种切换在账户里的三个可观测表现,等回本的三个表现那篇写得更细。
写在最后
装死的坏名声来自使用场景,不来自动作本身。同样是不操作,在可能退市的个股上是等待归零,在带杠杆的合约上是等待强平,在宽基指数基金上才站得住。
三个条件放在这里,不用谁评价你的持仓,自己对一遍就知道落在哪一侧。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。退市指标以交易所现行股票上市规则为准,历史回本年限为指数点位口径且不预示未来。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
配套免费工具
随机漫步模拟
看看纯随机的曲线能有多像"趋势",这一眼能治好很多过度解读
打开就能用,不用注册也不用付费
配套复盘工具
交易复盘日记
道理看懂了,手还是不听话。把每一笔的理由和情绪记下来,一周之后你自己就能看出问题出在哪。
免费注册即可开始记录
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
巴菲特投资哲学:价值投资、安全边际、能力圈与长期持有的底层逻辑
巴菲特用55年21%的年化收益证明了一件事:财富不是靠暴利赚来的,是靠正确的哲学复利出来的。拆解巴菲特投资哲学的四块基石:价值投资、安全边际、能力圈、长期持有,它们不是四条孤立的口号,而是一套相互咬合的决策系统。看懂这套系统,比抄他任何一只重仓股都更有用。
风险管理进度止损:第 N 根 K 线收盘还没赚到 X 就平掉,连吃八次成本差 3.3 倍
关于止损的讨论几乎全都在回答同一个问题:价格线画在哪。但一笔单子从入场到最终亏损,中间还有一段从来没赚过的过程被完全放过了。进度止损管的就是这一段:入场后第 N 根 K 线收盘时,浮盈仍不足 X,无条件平掉,不等价格走到止损位。这篇给出 N 和 X 分别从自己历史单子的哪个分布里取、MFE 口径的几种差异、一组连吃八次失败的成本算例,以及它和时段止损、移动止损的分工边界。
风险管理手上同时有几个仓位,今天该动哪一个:按 R 分四档,只有一档允许上移止损
同时拿着五六个仓位,每天打开软件第一个念头是「哪个该动」,然后凭盘感挨个调一遍止损。这篇给一套不用盘感的分类法:入场时的止损距离记为 1R,浮盈除以 1R 得到档位,四档对应四套固定动作,只有浮盈超过 1R 的那一档允许上移止损。核心证据是一份实测数据:止损一旦推到成本价,下一根 K 线就被扫的概率在 73.6% 到 98.7% 之间,而被扫掉的单子里有 61.6% 到 99.0% 当天还创过新高。文中还给出加速档的两条硬判定、加仓的两条前置、巡检频率的绑定规则,以及单次巡检动作总数的上限。
仓位管理A股被套了要不要补仓:五个前提,少一个都别动手
补仓的通用判据在别处已经讲过,这篇只讲A股特有的三条制度约束怎么把这些判据加严:T+1让你补完之后当天不能纠错、涨跌停让摊低后的更大仓位可能整体卖不掉、退市规则让「拿着等回本」这个假设有可能根本不成立。文中给出五个必须逐条核对的前提,包括退市风险的三项硬指标、股价安全垫、补仓后总仓位的抗跌停测算、下单时点的选择,以及一组具体的摊平算术:补一倍仓位能把回本涨幅从43%降到17.6%,代价是下方敞口从3万变成6万。
交易技巧做T降成本能降多少:一笔算给你看,以及为什么多数人越做越套
套牢 20% 想靠做T把成本摊下来,第一个该算清的是一次成功的T到底能降多少。答案是 2%。持仓 10000 股、成本 10 元、现价 8 元,用一半仓位吃到 5% 的日内波动,扣完佣金、印花税、过户费,成本价从 10.00 元降到 9.80 元。要把成本降到现价,你还得再连赢 9 次。这篇把这笔账逐项算给你看,给出三条禁做线,以及做T救套牢为什么常常是越做越套。
交易心理「等回本」的三个可观测表现:出现一个,就说明你在按成本价交易
「为什么每次被套都想等回本,最后越套越深」,这个问题问的是心情,心情没法验证。但「等回本」如果真在左右你的决策,一定会在对账单上留下痕迹,位置还是固定的:出场价、持有时间、还有那些你已经不再打开看的仓位。这篇给三个能从交易记录里数出来的表现,每个配一条数字判据线、一个查法、一个改法。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
