挂单挂在支撑位上方多少:用20次触及记录的70分位反解偏移量
本文目录(10 节)
「挂在正好的位置会不会不成交」这个问题里藏着一个错误前提:它假设支撑位有一个精确值。支撑位没有精确值,它是一个带。所以真正要定的不是挂在哪个价位,而是挂在支撑位上方多远,而这个距离可以从你自己的记录里量出来,不需要猜。
这篇只讲偏移距离这一个参数怎么量。挂单本来就不该全部成交这件事的心理面,在金字塔挂单不是为了成交里;支撑位本身怎么画才管用,看支撑位和阻力位。这两件事本篇都不重写。
一、先承认支撑位是一个带
一个前低 10.00 元,价格第二次跌到这里,真实的最低价可能是 9.96,可能是 10.04,也可能 10.12 就掉头了。
这不是画线不够细致。在 10.00 附近挂买单的从来不是同一批人,他们的成本、耐心和挂单习惯都不一样,聚合出来必然是一个宽度不为零的区间。
所以「挂在正好的位置」是个不可能的动作,你实际能选的只是挂在这条带的哪一侧。
二、挂在支撑位上会不会不成交:会,而且可算
会,并且不是偶发,是系统性的。判断偏移量对不对有一条可数的判据:
统计最近 20 次限价挂单,成交率低于 50% 说明偏移量不足;高于 90% 说明偏移量过大,你在用更差的价格买确定性。目标区间是 60% 到 80%。
目标不是越高越好,因为成交率不免费。每多 10 个百分点都要用更差的入场价去换,而更差的入场价会拉长止损距离,在固定单笔风险下逼你缩小仓位。第五节那张表把这个代价算出来了。
三、从 20 次触及记录里量出属于你的偏移量
这是本篇的核心方法,手工能做,不需要任何工具。
第一步,选样本。 只取同一品种、同一类来源的支撑位(全部取前低,或全部取成交密集区下沿),不要把前低和均线混在一起,它们的穿刺特性不一样。往回翻到凑够 20 次为止。
第二步,定义什么叫「触及」。 当日收盘价在支撑位上方 2% 以内的,计入。收盘价已经跌破支撑位 2% 以上的不计入,那属于支撑失效,不是触及。这个 2% 的界限是为了把「来测试了一下」和「直接破掉了」分开。
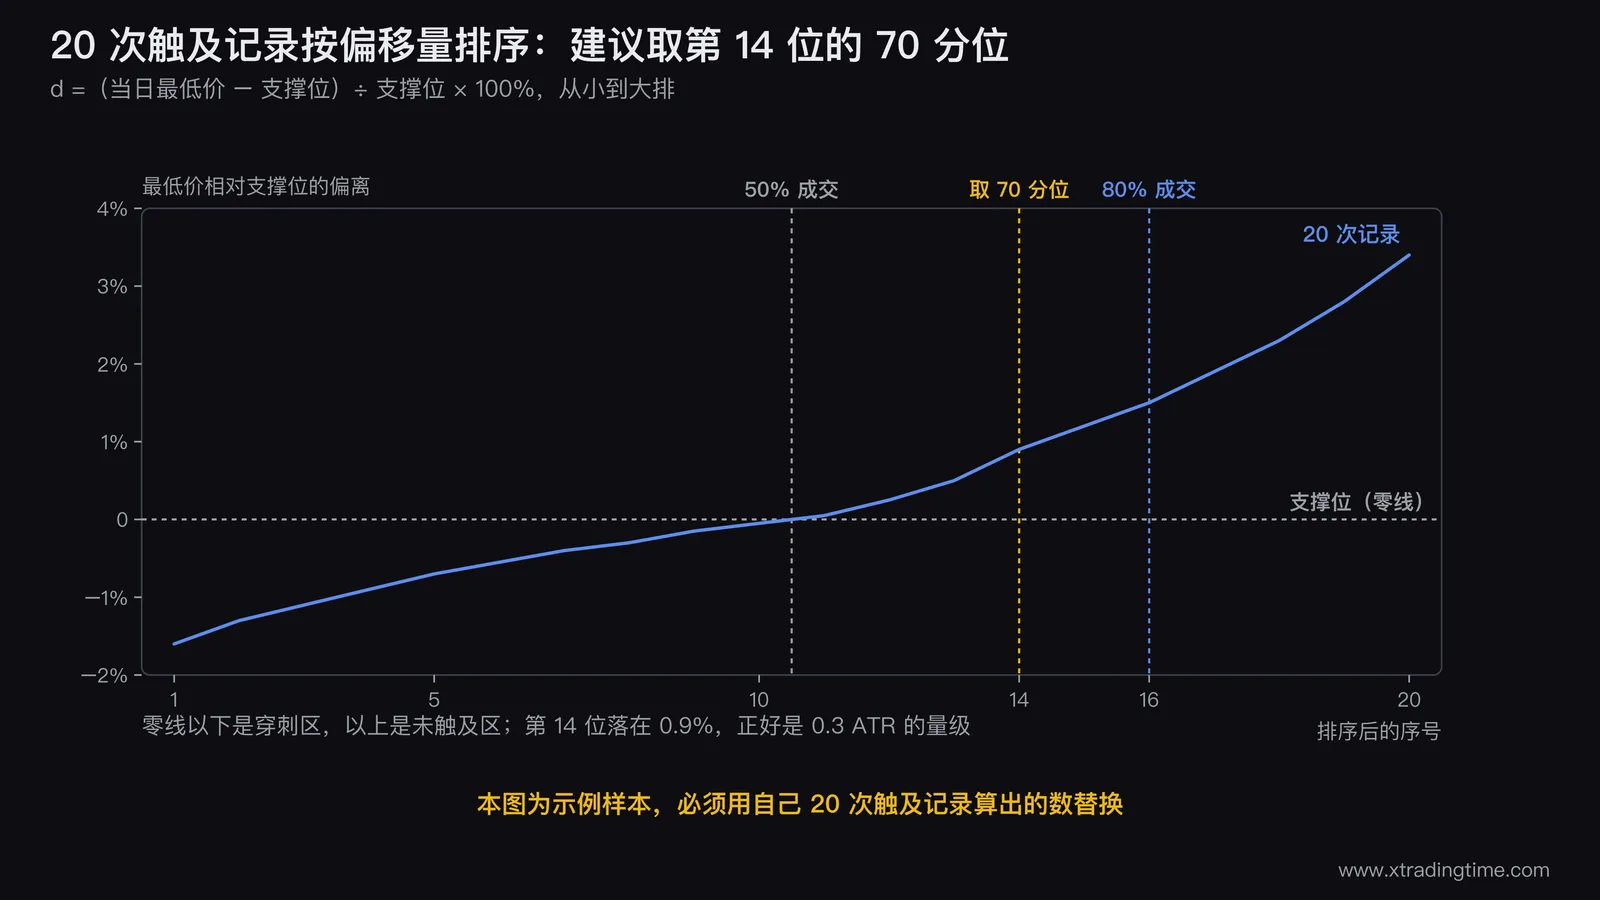
第三步,每次记一个数。 d =(当日最低价 − 支撑位)÷ 支撑位 × 100%。负数表示当天穿进了支撑位里面,正数表示差了多少没碰到。
第四步,把 20 个 d 从小到大排。 排完就直接可读了:买单挂在支撑位上方 X% 时成交条件是 d ≤ X,成交率约等于「d 小于等于 X 的个数」除以 20。
第五步,按目标成交率取数。 第 10 和第 11 个的均值,是成交率 50% 对应的偏移量;第 16 个是 80% 对应的偏移量;目标区间 60% 到 80% 对应第 12 到第 16 个,建议直接取第 14 个,也就是 70 分位。
中位数还带一条额外信息:它是负的,说明这个品种典型情况下会穿进支撑位,线画得偏保守;它明显为正,说明价格经常够不到你画的线,线画低了。
四、没有 20 次样本时的通用起点
用 0.3 倍 ATR(14)。明说清楚:这是起点,不是最优值,最优值只能从上面那张表里量出来。
ATR 是波动率单位,用它当起点的好处是自动适配品种:同样一个 0.3 倍,高波动品种自动变宽,低波动品种自动变窄,不需要为每个品种记一套百分比。
A股日线的量级换算:一只 10 元的主板股票,日线 ATR(14) 常在 0.25 到 0.40 元之间,0.3 倍就是 0.075 到 0.12 元。而最小报价单位是 0.01 元,所以偏移量落在 8 到 12 个最小跳动这个量级。
五、成交率和入场价的权衡表
参数设定:支撑位 10.00 元,ATR(14) = 0.30 元,止损统一放在 9.85(支撑带下沿),单笔风险固定 1%。
| 偏移量 | 挂单价 | 典型成交率 | 入场价劣化 | 止损距离 | 同等风险下的仓位 |
|---|---|---|---|---|---|
| 0 | 10.00 | 40% 到 50% | 0 | 0.15 元(1.5%) | 100% |
| 0.2 ATR | 10.06 | 55% 到 70% | +0.6% | 0.21 元(2.1%) | 71% |
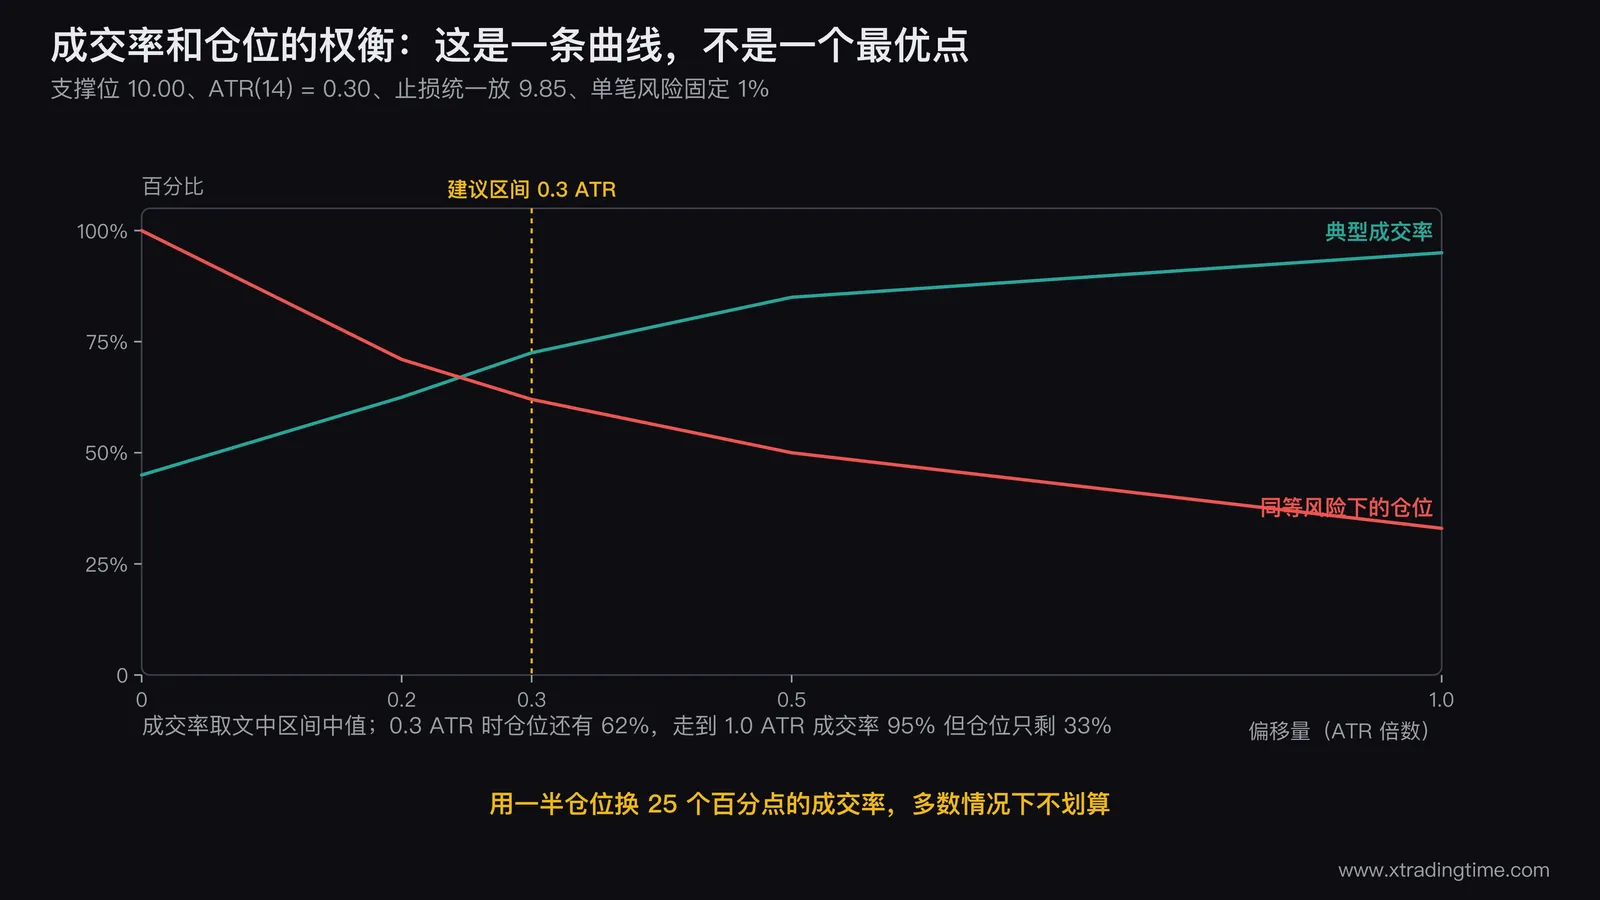
| 0.3 ATR | 10.09 | 65% 到 80% | +0.9% | 0.24 元(2.4%) | 62% |
| 0.5 ATR | 10.15 | 80% 到 90% | +1.5% | 0.30 元(3.0%) | 50% |
| 1.0 ATR | 10.30 | 95% 以上 | +3.0% | 0.45 元(4.5%) | 33% |
成交率那一列是量级示意,必须用你自己 20 次记录算出来的数替换。后面三列是算出来的:止损距离 = 挂单价 − 9.85,仓位比例 = 0.15 ÷ 止损距离,这是固定单笔风险下的必然结果,推导见单笔交易该承担多少风险。
这是一条权衡曲线,不是一个最优点。 从 0.3 ATR 走到 1.0 ATR,成交率大概从 70% 涨到 95%,仓位却从 62% 掉到 33%。用一半仓位换 25 个百分点的成交率,多数情况下不划算。0.3 ATR 之所以是合理起点,是因为它落在成交率目标区间内的同时,仓位只缩到 62%。
六、A股的三个具体细节
最小报价单位 0.01 元。 10 元的股票一个跳动就是 0.1%,上表里 0.2 ATR 是 6 跳、0.3 ATR 是 9 跳、0.5 ATR 是 15 跳。价格越低的股票,同样百分比对应的跳动数越少,2 元的股票 0.3 ATR 可能只有 3 跳,分辨率不够,这时候要么直接按跳动数定,要么放弃在这类股票上做精细挂单。
整数关口要额外加 1 到 3 个跳动。 10.00、20.00 这类价位上的委托单天然密集,因为很多人的挂单习惯就是取整。挂在 10.00 意味着排在一大堆同价委托后面,按价格优先时间优先的撮合规则,你可能全天都在队尾。改挂 10.02 或 10.03,多付两三个跳动买一个靠前的队列位置。
涨跌停板上的挂单没有偏移量可言。 封板价位上的委托完全按时间优先排队,偏移一两个跳动只会让你直接排到下一个价位去。这种情况下该讨论的是要不要挂,不是挂多远。
七、三档参考值
| 持有周期 | 偏移量 | 理由 |
|---|---|---|
| 日内 | 0.2 到 0.3 ATR | 日内止损距离本来就窄,偏移量占止损距离的比重大,多挂一点就会把仓位砍掉一大块 |
| 波段 | 0.3 到 0.5 ATR | 止损距离通常在 1.5 到 3 个 ATR,偏移量占比小,可以多买一点成交确定性 |
| 周线级别 | 0.5 到 1.0 ATR | 持有周期以周计,入场价那 1% 到 3% 的劣化会被后续行情摊薄,漏掉一次机会的代价远大于多付的价差 |
判断自己该落在哪一档的方法,是看偏移量占止损距离的比例:这个比例超过 30%,就说明偏移量对你这个周期太贵了。 用上面的日线参数验算,0.3 ATR 偏移让止损距离从 0.15 变成 0.24,多出的 0.09 占 0.24 的 37.5%,已经越线,这也解释了为什么日线波段更常用 0.3 而不是 0.5。ATR 和固定点数两种止损口径的差别,见止损用固定点数还是ATR。
八、什么时候不该动这个参数
不要因为一次没成交就放大偏移量。 判据是连续 20 次的成交率,不是单次结果。单次挂单的成交与否是一个二值随机变量,从它身上读不出任何关于参数的信息,这和不能用单次亏损判断系统好坏是同一个道理,一套正常系统最多连亏多少笔里的样本逻辑在这里完全适用。
20 次统计要重做的唯一理由是波动率换档。 如果近 5 日 ATR 除以近 20 日 ATR 大于 1.3 或小于 0.7,说明品种的波动中枢已经移动,旧的偏移量分布不再适用,这时候要重新统计,而不是按感觉微调。
九、两个失效场景
急跌行情。 价格一次性击穿全部档位时,偏移量再大也没用,因为成交发生在下跌途中而不是支撑位上。特征是跳空低开且全天不回补,正确动作是撤单而不是把偏移量调大。判据:当日跌幅超过 2 个 ATR 且成交量放大到 20 日均量的 2 倍以上。
流动性差的品种。 挂单在盘口上是公开信息。挂单量占该档挂单量一半以上时,它本身就成了对手方的目标,价格会被特意压到你的单子下方成交再拉回来,偏移量的统计规律会被你自己的挂单破坏。判据:占该价位五档总量超过三分之一就拆单或换品种。
写在最后
多数人对挂单的直觉是「挂在支撑位,成交了就是捡便宜」。但支撑位是个带,挂在带的上沿还是下沿是一个可量化的选择,不是运气问题。
量出来的数字会随品种和周期变,量的方法不变:20 次触及记录、排序、取 70 分位。第一次统计大概花一小时,之后每个品种季度性复核一次就够。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中成交率区间为量级示意,必须用自己的挂单记录替换后使用。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
移动止损参数怎么定:ATR法和结构法的两套参数,外加一个量出来的选参方法
移动止损刚被打掉,价格转头就创了新高,这种事连着发生三次,多数人就把移动止损扔了。问题不在方法,在参数。这篇给出两种设法的对照表和选哪种的一条可数判据,ATR 法的周期与倍数怎么定,结构法里「已确认摆动低点」的死定义,一个从你自己的历史回调分布里量出 k 值的四步做法,以及两个能验证参数选得对不对的比率和它们的判据线。
交易技巧五分钟复盘怎么设计:三个字段加一个数,其余全部砍掉才能天天做
复盘坚持不下来的原因不是懒,是流程太长。二十分钟的复盘在心情好的那几天做得动,在连亏那几天恰恰做不动,而连亏那几天才是最该记录的。五分钟版的设计原则是只保留在「完全不想做」的状态下也能填完的内容:三个字段加一个数。这篇给出三个字段的具体定义、被砍掉的七项及理由、五分钟版和二十分钟版的配合方式,以及连续 30 天的验收标准。
交易技巧用 Notion 建交易日志:三个关联数据库加六条公式,字段类型选错一半功能就废了
Notion 做交易日志的价值不在于好看,在于它能用 Relation 把交易、规则、复盘三张表关联起来,让「这一笔违反了哪条规则」变成可筛选可统计的数据。前提是字段类型要选对:规则字段必须用 Relation 不能用 Multi-select,否则统计不出每条规则的违规次数。这篇给三个数据库的完整字段表、六条可直接抄的 Formula、四个视图的配置和两个常见的建库错误。
交易技巧盈利的交易怎么复盘:按兑现率把盈利单分成四类,只有一类不需要改
赚了也要复盘,因为盈利单里藏着最贵的两个问题:一是运气单被当成能力,二是大行情被提前跑掉。分类的依据是兑现率,也就是实际盈利除以这一笔的最大浮盈。按兑现率和是否守规两个维度切开,盈利单分成四类:按计划兑现、提前离场、超预期、运气单,四类各有不同的处理。这篇给出兑现率的算法、四类的判定阈值、各自的改法,以及盈利单复盘的五分钟流程。
交易技巧给每笔交易打分怎么设计才有用:五项各 20 分,全部只打执行不打盈亏
给交易打分最常见的设计错误是把盈亏算进分数,那样打出来的分只是盈亏的另一种写法,不提供新信息。有用的打分表只评执行:信号判定、仓位计算、止损设置、出场执行、记录完成,五项各 20 分,满分 100,及格线 80 分对应站内执行率口径。这篇给五项的评分细则、及格线的来源、分数和盈亏的四种组合各说明什么,以及三个会让打分失效的设计陷阱。
交易技巧主观交易哪些环节能交给程序:七个环节逐个判,有四个该立刻自动化
半自动化不是把主观交易变成量化,是把不需要判断的环节从人手里拿走。把一笔交易拆成七个环节逐个过三条判据(有没有明确的输入输出、判断规则能不能写成条件、出错代价高不高),结果是选股扫描、触发提醒、止损挂单、交易记录这四个环节该立刻交出去,仓位计算属于半交,而信号确认和出场时机应当留在人手里。这篇给七个环节的判定和落地顺序。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
