快回本就再来一次大亏:三个可观测信号,全部出现在回撤填平的最后 20%
本文目录(7 节)
「每次快回本就会再来一次大亏」不是错觉,也不是运气问题。把回撤路径切成两段分别统计,前 80% 和后 20% 的交易行为会呈现出可测量的差异,而且差异的方向高度一致。这篇给三个信号的具体算法和判定倍数,用记录把这件事从一句抱怨变成一个可以被拦住的机制。
先说一句最关键的:这三个信号全部可以在大亏发生之前读出来。 它们不是事后解释,是提前量。
一、把回撤路径切成两段,这是全部测量的基础
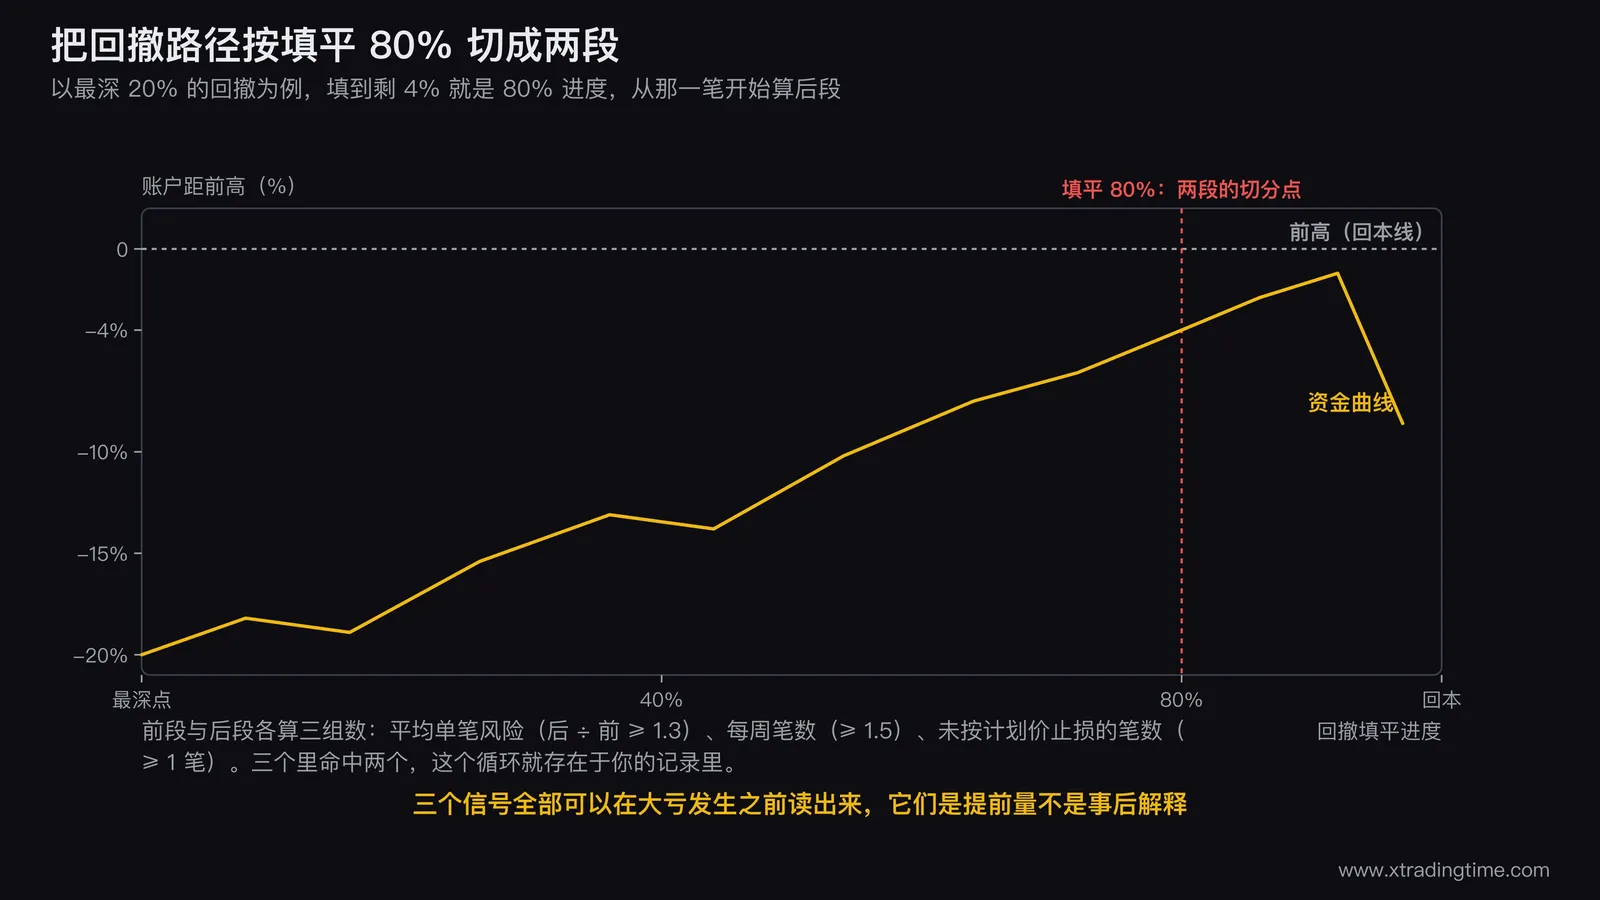
做法很简单。找到账户的最深点,从那一天开始到现在,按回撤填平的进度把交易记录切成两段:
前段:从最深点到填平 80% 之前的所有交易。 后段:填平 80% 之后的所有交易。
举例说明。回撤最深是 20%,填到剩 4% 的时候就是 80% 进度,从那一笔开始算后段。
如果这轮还没走完,就用上一轮已经走完的回撤来切。做过两次以上完整回撤的人,可以把每一轮的后段拼在一起统计,样本会更可靠。
切完之后算三组数。
二、三个信号和它们的判定倍数
| 信号 | 怎么算 | 命中标准 |
|---|---|---|
| 单笔风险放大 | 后段平均单笔风险 ÷ 前段平均单笔风险 | ≥ 1.3 |
| 交易频率上升 | 后段每周笔数 ÷ 前段每周笔数 | ≥ 1.5 |
| 止损不再兑现 | 后段中未按计划价止损的笔数 | ≥ 1 笔 |
三个信号里命中两个,这个循环就基本可以确认存在于你的记录里。三个全中的话,下一次大亏的发生位置基本可以提前锁定。
信号一是三个里最普遍的。 单笔风险从 1% 悄悄爬到 1.5%,账面上看不出什么,但它意味着一次止损的杀伤力增加了 50%。而且这个变化通常不是一次跳上去的,是连续三到五笔逐步爬上去的,所以当事人完全没有察觉。
测算的时候用风险百分比,不要用仓位金额。账户在回本过程中变大了,同样的仓位金额对应的风险比例其实在下降,只看金额会漏掉这个信号。
信号二的机制是想抓住最后一段。 离回本越近,越希望一笔解决问题,于是降低了信号标准,把原本不做的机会也做了。这些额外的笔数正是期望值最低的那些。
信号三是最严重的,它只要发生一次就算命中。 到了后段,一笔亏损单浮亏到止损位的时候,脑子里出现的不再是「这是一次正常的 1R 亏损」,而是「止在这里就前功尽弃了」。前一个念头对应的是系统坐标系,后一个对应的是账户坐标系。两套坐标系在这个位置第一次发生冲突,而账户坐标系几乎总是赢。
三、机制:回本点变成了一个目标价
三个信号有同一个成因,值得单独说清楚,因为理解了它才能设计出有效的阻断。
一套正常的交易系统,出场规则是按 R 算的:止损在哪,止盈在哪,都由入场结构决定,和账户余额没有任何关系。
而「回本」是按账户余额算的,它是一个和任何一笔交易都无关的数字。
平时这两套坐标系互不干扰,因为账户余额离任何一个心理刻度都很远。但当余额接近前期高点时,「回本」突然变成了一个具体的、可见的、只差一点点的目标。这时候它就获得了目标价的功能:每一笔交易开始被评价为「离回本还差多少」,而不是「这一笔赚了几个 R」。
一旦目标价接管,系统的出场规则就失效了。 止盈会被提前(怕回吐),止损会被推迟(怕坐实),仓位会被放大(想一步到位)。三个信号就是这三件事的三个度量。
这和拿目标价代替止损价的问题是同一类,目标仓位不是止损价那篇讲的是同一个坐标系冲突在另一个场景下的表现。
四、三条能写进规则的阻断办法
知道机制之后,阻断要针对机制,不是针对情绪。「快回本时要更冷静」这种提醒无效,因为它不改变坐标系。
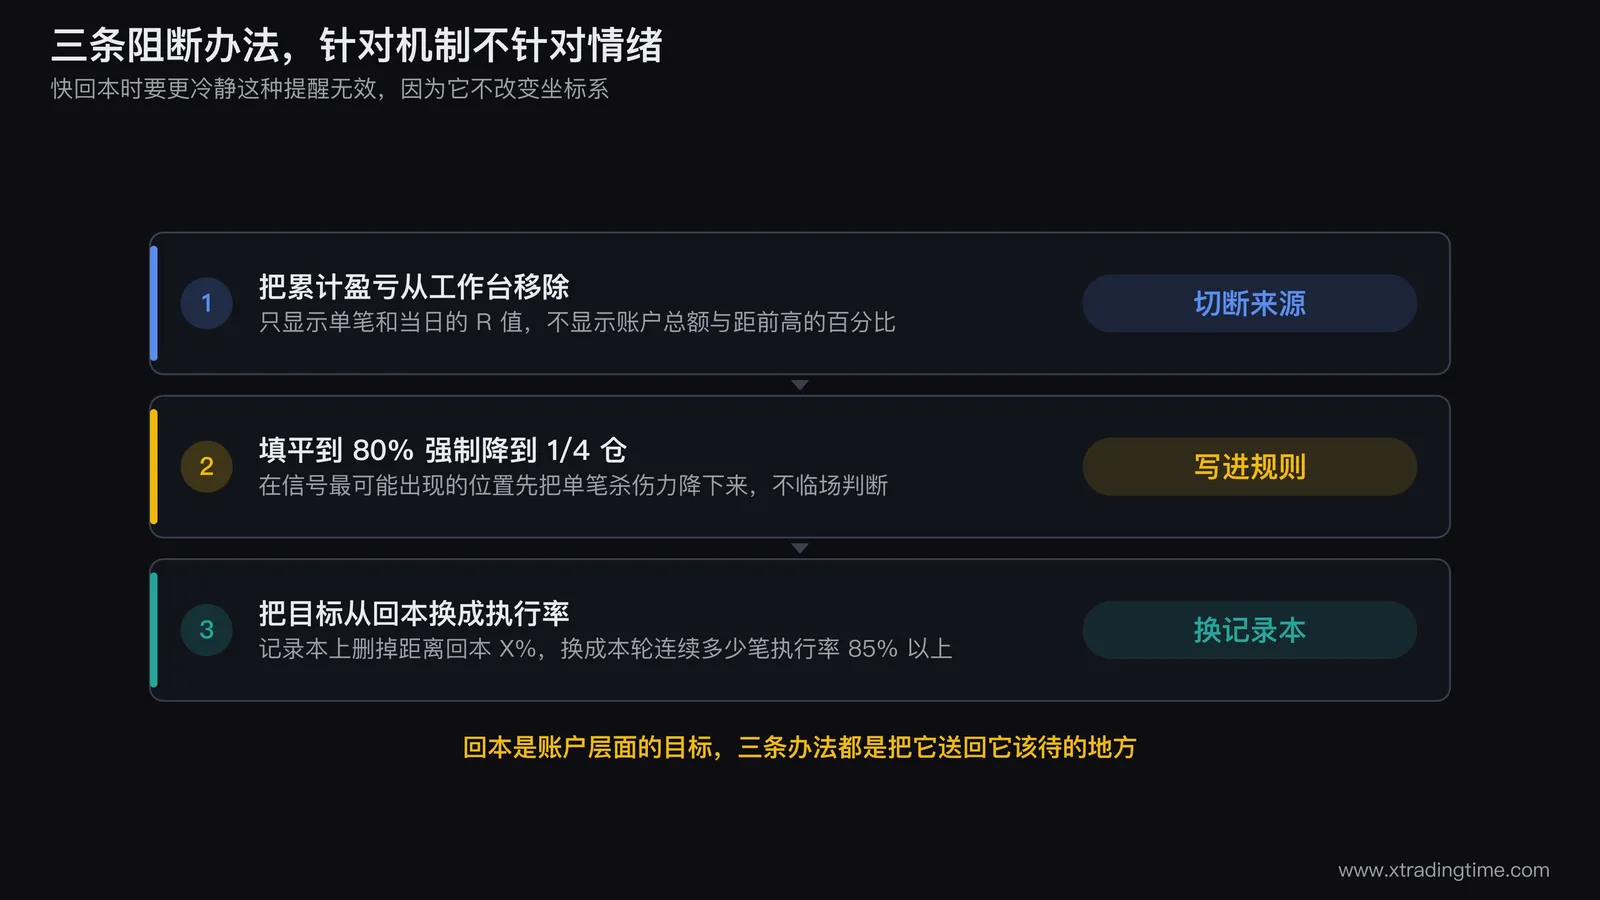
办法一:把累计盈亏从工作台上移除。
具体做法是只显示单笔的 R 值和当日的 R 值,不显示账户总额和距离前高的百分比。多数交易软件可以设置显示项,做不到的话就用一张纸盖住那一栏,或者换一个不显示累计的记录界面。
这条听起来很土,但它直接切断了目标价的来源。看不到还差多少,就没有还差多少这回事。
办法二:填平到 80% 时强制降档到 1/4 仓,写进规则。
这条是反直觉的:越接近回本仓位越小。但从概率上讲它完全合理,因为后段恰恰是执行力最弱的一段。
具体的降档口径和后续升回的条件,用连亏期用多大仓位恢复那套三级阶梯就行,把触发条件从「连亏」换成「填平 80%」。降档期间即使完成回本也不立刻升档,要按执行率判。
办法三:把目标从回本换成执行率。
在回撤记录本上,把「距离回本 X%」这一行删掉,换成「本轮连续多少笔执行率 85% 以上」。
这个替换的效果比看起来大。目标决定注意力分配,注意力分配决定动作。 盯着回本,动作会往放大仓位的方向走;盯着执行率,动作会往稳定的方向走,而稳定本身就会把回本带来。
五、两种会被误判成这个循环的情况
第一种:后段确实亏了一笔大的,但它是系统正常分布内的一笔。
如果这笔亏损没有超过 2R,单笔风险也没变大,止损按价兑现了,那它就是一次正常的止损,只是位置不巧。正常的止损不该被归到这个循环里,否则会导出一个错误的结论:接近回本时不该交易。
区分标准就是三个信号。三个都没命中,那就是运气。
第二种:回撤本身太深,后段拉得太长。
25% 以上的深度回撤已经触及账户回撤三档阈值里的红线,填平过程可能要一两百笔,后 20% 的进度也有几十笔。样本一长,中间必然包含各种状态,用整段的平均值会把信号稀释掉。
这种情况下把后段再切细一点,只统计最接近回本的那 20 笔。
六、一个额外的观察:这个循环会自我强化
经历过一次「快回本又大亏」之后,下一轮的后段会更危险,原因不在情绪,在记忆。
第二次接近回本的时候,脑子里多了一条信息:上次就是在这里出事的。 这条信息不会让人更谨慎,通常会让人更急,因为它制造了一种「这次必须快点冲过去」的压力。
所以这三个信号在第二轮、第三轮的读数往往更极端。这也意味着,第一次发现这个循环的时候就应该把规则写死,而不是先靠注意力扛一轮看看。
写在最后
这个循环之所以让人特别难受,是因为它发生在最不该发生的位置。辛苦几十笔填回来的进度,一笔就没了,而且总是在最后那一段。
但把它拆成三个数之后,它就不再是一个关于运气或者心魔的故事,而是一个有具体位置、具体信号、具体阻断手段的机制问题。
回本这个念头本身没有问题,问题在于它是一个账户层面的目标,却跑到了交易层面来指挥动作。 三条阻断办法做的都是同一件事:把它送回它该待的地方。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中判定倍数为通用起点,需结合自身样本量和交易周期调整。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
配套免费工具
交易心理诊断
测一测你的亏损是技术问题还是情绪问题,答完就知道该先补哪块
打开就能用,不用注册也不用付费
配套复盘工具
交易复盘日记
道理看懂了,手还是不听话。把每一笔的理由和情绪记下来,一周之后你自己就能看出问题出在哪。
免费注册即可开始记录
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关图解
一张图看完这件事,适合存下来随时翻


相关文章
「等回本」的三个可观测表现:出现一个,就说明你在按成本价交易
「为什么每次被套都想等回本,最后越套越深」,这个问题问的是心情,心情没法验证。但「等回本」如果真在左右你的决策,一定会在对账单上留下痕迹,位置还是固定的:出场价、持有时间、还有那些你已经不再打开看的仓位。这篇给三个能从交易记录里数出来的表现,每个配一条数字判据线、一个查法、一个改法。
交易心理止损下不了手:先用三个数做分诊,方法问题和执行问题的解法完全不同
知道该止损却砍不下去,这件事被归到心理层面太多次了。真实情况是它有两个完全不同的成因:止损位本身放错了(放在噪音射程内,或者压在拥挤的价位上),和止损位是对的但你在拖。前者是方法问题,改位置就行;后者是执行问题,解法在软件层不在意志力。这篇给出三个能从交割单直接算出来的分诊指标,两套对应解法,以及样本不足时最容易犯的三种误判。
交易心理浮盈才是持仓的资格证:没有浮盈,你凭什么赌一把
很多交易者浮亏时的第一反应是「再等等」,仿佛自己天生就有权利继续持有。一位私募期货操盘手给出一个尖锐得多的框架:不是要不要止损的问题,而是有没有资格持有的问题。只有浮盈才赋予你拼一把的资格,浮亏的单子,你其实没有资格再赌下去。
交易心理宁可踏空,也不去扛单:交易者最容易忽视的止损纪律
很多交易者把踏空当成最怕遇到的事情,把扛单当成可以忍一忍的事情。这个排序反了。踏空的代价只是错过一次机会,扛单的代价是占用了你处理后面所有机会的时间和注意力。拆解这条反直觉纪律背后的执行逻辑,而不只是心态鸡汤。
交易心理从小不撒谎的人,却对自己的交易记录回避了二十年
有人从小到大对别人说的谎话不超过一次,可是打开自己的交易账单,却发现里面藏着二十年的自我欺骗。这篇不讲交易日记怎么写,只讲一件更窄也更扎心的事:你对自己记录的诚实度,才是决定能不能持续进步的第一变量。
交易心理交易心理优势:从心态内耗到交易稳定,只差这一步
同样的市场,同样的工具,同样的时间,为什么有人越做越稳,有人越做越乱? 引子:差距不在技术,在心理资源的分配 你有没有遇到过这种情况: 复盘时想得很清楚,入场条件、止损位、目标位全部对。到了真实下单的时候,手抖了,改了止损,扛了单,或者根本没敢进,然后眼睁睁看着行情走到了你预判的方向。 事后你告诉自己:下次一定按计划来。 结果下次还是一样。 问题不在于你不知道正确的
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
