布林带收口到多窄才算要变盘:三条判据,带宽要进近半年最低 10% 分位
本文目录(12 节)
布林带收口是所有人都会看的信号,也是最没有统一标准的信号。两条轨道靠得「很近」,近到什么程度算近,这个问题没人回答,于是同一张图上有人说已经收口了有人说还早。这篇给三条能读出数字的判据,把收口从一个形容词变成一个阈值,顺带说清楚一件更重要的事,收口只预示波动要来,不预示方向。
站内已有两篇布林带文章。布林带怎么用讲的是收口、开口、轨道触碰三种用法和各自的失效场景,布林带不是震荡指标讲的是为什么碰轨反做是送钱行为。这两篇都提到了收口,但都没有给收口的阈值。这篇只补这一件事,把「多窄算窄」量出来。另外要注意,布林带收口和均线粘合是两个不同的收敛信号,测的东西不一样,均线粘合的判定标准在均线粘合怎么判定里单独讲。
一、三条判据一次列完
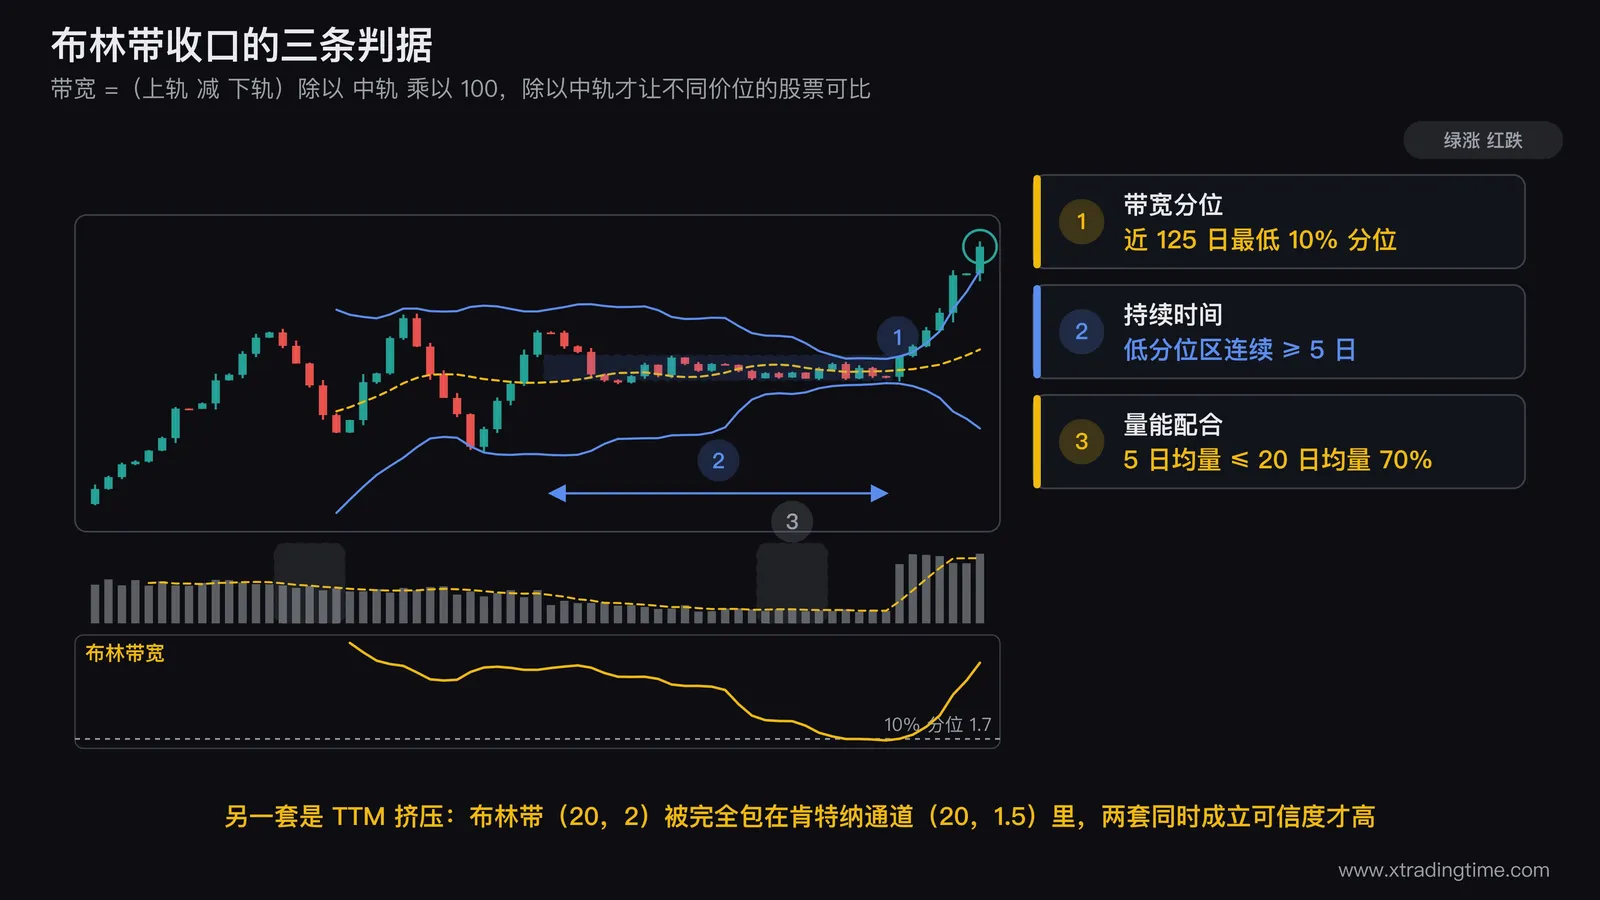
| 判据 | 可测标准 | 为什么是这个数 |
|---|---|---|
| 带宽分位 | 带宽指标当前值落在近 125 个交易日的最低 10% 分位内 | 125 个交易日约等于半年,对应创始人原始定义 |
| 持续时间 | 带宽在低分位区连续维持 5 个交易日以上 | 排除单日噪音造成的假收口 |
| 量能配合 | 5 日均量降到 20 日均量的 70% 以下 | 波动收敛必须有参与度收敛同步 |
三条同时成立,才叫进入变盘前的挤压状态。其中第一条是硬判据,第二条和第三条是过滤器。
带宽指标的算法是固定的,多数行情软件里叫 BOLL 带宽或 BandWidth:
带宽 = (上轨 减 下轨) 除以 中轨 乘以 100
这个公式里的除以中轨很关键,它把带宽变成了百分比,让不同价格水平的股票之间可以比较。直接用上下轨的价差会失真,一只 100 元的股票轨道差 5 元和一只 10 元的股票轨道差 5 元,完全不是一回事。
二、10% 分位这个阈值是有出处的
这个数不是我编的。John Bollinger 在他自己写的那本《布林线》里定义过一个叫 The Squeeze 的状态:带宽达到过去六个月的最低值。
六个月约等于 125 个交易日,这就是第一条判据里那个数字的来历。
但严格取最低值有个实际问题:最低值只出现一次,等到它出现的时候往往已经在突破的路上了。所以实战里通常放宽到分位数。用最低 10% 分位的意思是:把近 125 个交易日的带宽值从小到大排序,取第 13 个位置的值当阈值,当前带宽低于它就算进入挤压区。
为什么是 10% 不是 20%:10% 分位在 125 个样本里大约对应 12 到 13 天,也就是说过去半年里只有不到三周处于这么窄的状态。这个稀缺度保证了信号不会满图都是。放宽到 20% 分位,信号数量会翻倍,但其中相当一部分只是普通的整理。
如果你的软件不支持分位数计算,有一个更粗但可用的替代:把带宽的近 125 日最低值乘以 1.2 当阈值。 这个近似在多数品种上和 10% 分位差别不大。
三、另一套算法:布林带被肯特纳通道包住
除了带宽分位,还有一套流传很广的判定,来自 John Carter 的 TTM Squeeze:
当布林带的上轨低于肯特纳通道的上轨,同时布林带的下轨高于肯特纳通道的下轨,也就是布林带被完全包在肯特纳通道里面时,进入挤压状态。
这套算法的好处是不需要历史分位,当场就能看出来,而且它自带一个参照物。肯特纳通道用的是 ATR,布林带用的是标准差,两者收敛速度不同,包住这个状态本身就说明近期波动的离散程度低于平均真实波幅。
默认参数是布林带(20、2)配肯特纳通道(20、1.5)。两套算法可以互相验证,同时成立的挤压可信度明显更高。 如果两套只中一套,按不成立处理。
四、收口不预示方向,这是最重要的一句话
带宽收窄到极致之后确实大概率会扩张,因为波动率有均值回归的特性。但扩张的方向和收口本身完全无关。
很多人把收口当成一个看涨或看跌的信号,理由通常是「中轨在上升所以要向上突破」。这个推理不成立,收口期间的中轨方向只是过去 20 天的均价方向,它对未来的方向没有约束力。
那么方向怎么判断。答案是等,用突破确认代替方向预测。突破确认的三个条件:
收盘价突破轨道之外,不是盘中触及。这一条和其他所有突破判定同源,真突破要同时满足五个条件那篇给了完整的五条标准,这里的轨道突破适用同一套逻辑。
带宽单日扩张 20% 以上。收口后的真突破一定伴随带宽的快速张开,缓慢张开的多半是失败的挤压。
突破当日成交量达到 5 日均量的 1.5 倍。收口期本身是缩量的,突破不放量说明没有增量资金参与。放量的分档标准在放量到底放多少才算放量里有三档倍数,1.5 倍是其中最低的一档。
收口期的价格形态往往就是一个旗形或者楔形整理,两者怎么分、各自的突破方向怎么判,旗形和楔形怎么分里有四条判据。
五、那个著名的假动作
John Bollinger 自己提过一个现象,叫 the head fake:挤压结束之后,价格经常先朝一个方向假突破一下,然后掉头走出真正的行情。
这是收口交易亏损最集中的地方。判据满足了,突破出现了,跟进之后第二天就被打回来。
处理方式有两个,选一个执行就行,不要混用。
方式一是等回抽。 突破之后不追,等价格回到中轨附近再按突破方向进场。代价是会错过一部分一去不回的行情,好处是过滤掉了绝大多数假动作。
方式二是用更严的确认。 要求突破后连续两根K线收在轨道外侧,第二根收盘再进场。代价是入场价变差,好处是假动作基本被排除。
两种方式的选择取决于你的持仓周期。日内和短线用方式二,波段用方式一。
六、三种不算收口的窄
第一种:低流动性造成的窄
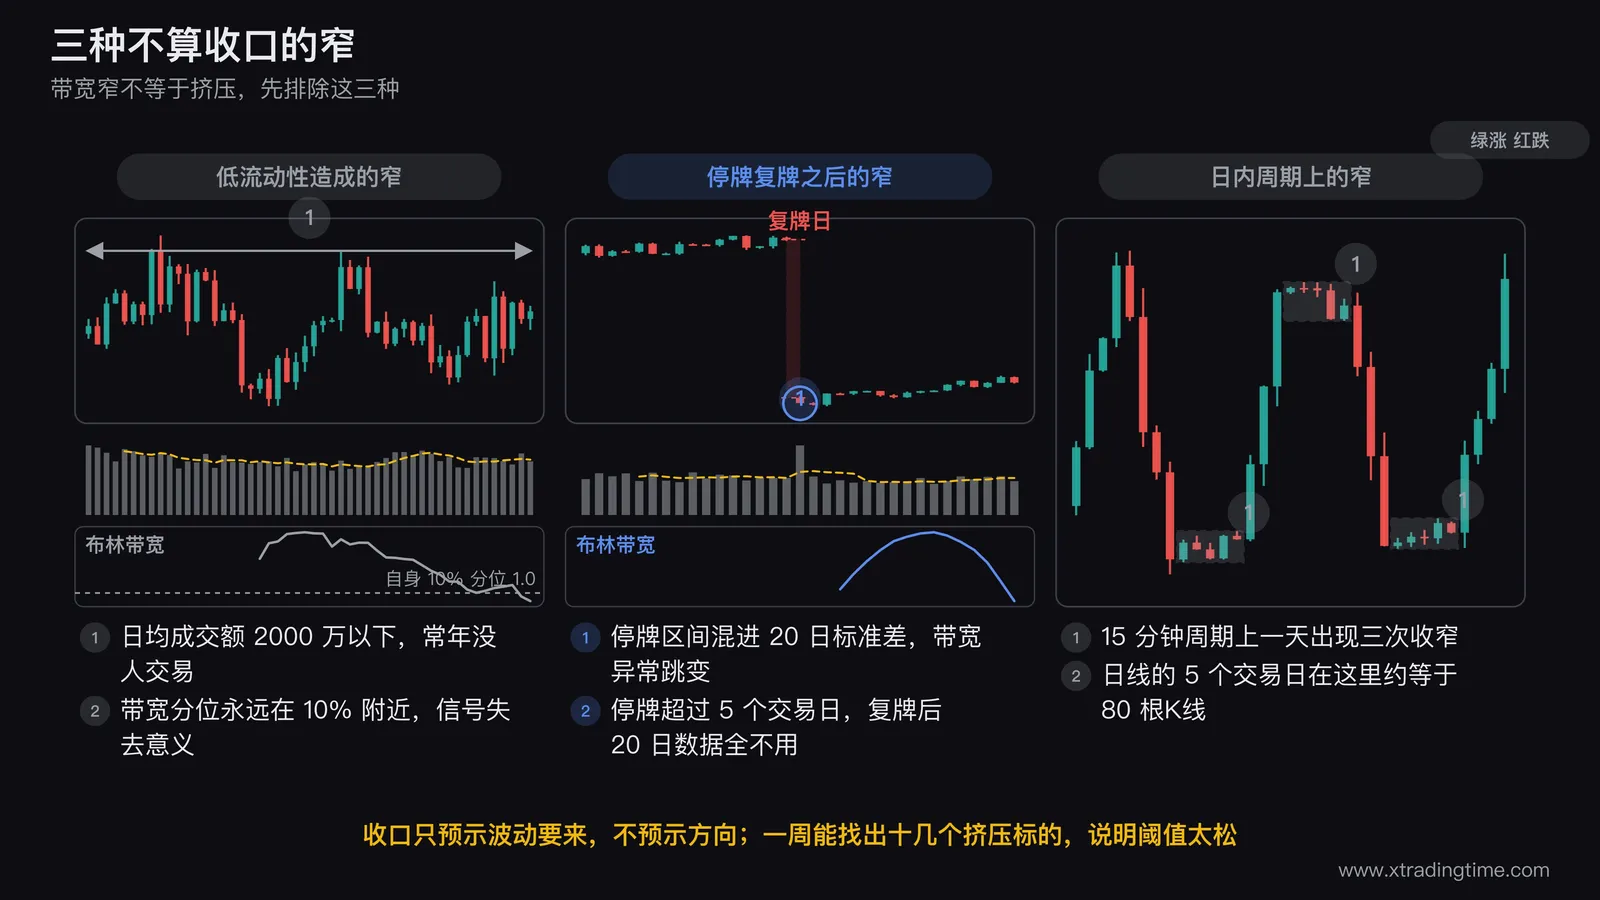
一只日均成交额不到 2000 万的小票,带宽常年处于低位,因为它根本没人交易。带宽分位算出来永远在 10% 附近,信号失去意义。
过滤方法:把第三条判据倒过来用。如果 20 日均量本身已经低到近一年的低位,那么这只股票的带宽窄是流动性问题不是挤压。
第二种:停牌或长假之后的窄
停牌期间没有成交,复牌后前 20 个交易日的标准差计算里混入了停牌区间,带宽会出现异常。春节和国庆长假之后也有类似的轻微失真。
处理方式:停牌超过 5 个交易日的,复牌后 20 个交易日内的带宽数据全部不用。
第三种:日内周期上的窄
在 5 分钟和 15 分钟周期上,带宽收窄极其频繁,一天能出现好几次。这些收窄绝大多数只是午间交易清淡造成的,不具备变盘含义。
日内周期上要把第二条判据的持续时间按周期换算,日线上的 5 个交易日,在 15 分钟周期上大约对应 80 根K线,而不是 5 根。这个换算多数人不做,于是在日内周期上得到了海量假信号。
七、参数改了阈值就要重算
以上所有阈值都建立在布林带默认参数(20、2)之上。
改了周期,分位数要重算。 用 10 日布林带,带宽的波动幅度会显著大于 20 日,10% 分位对应的绝对数值完全不同。
改了标准差倍数,带宽会整体平移。 用(20、2.5)算出来的带宽永远大于(20、2),但分位数这个相对指标不受影响,这也是推荐用分位而不是用固定带宽数值的原因之一。
跨品种不要比绝对带宽。 加密货币的带宽绝对值远高于A股蓝筹,比较它们的带宽数字没有任何意义。分位数是跨品种唯一可比的口径。
八、实际怎么用
把带宽指标固定挂在副图上。多数人只看主图的轨道形状,凭视觉判断宽窄。视觉会骗人,尤其在价格水平变化较大的时候。带宽指标是数字,视觉不是。
建一个挤压观察池。每周筛一次,把满足三条判据的标的放进去,不做任何操作,只等突破确认。挤压状态平均维持 5 到 20 个交易日,这段时间里没有任何交易动作是正常的。
入场从最小仓位起步。挤压突破的失败率不低,尤其考虑到假动作的存在。建议 1/4 仓入场,突破确认之后再加到目标仓位,单笔风险控制在账户的 1%。
止损放在挤压区间的另一侧。向上突破的止损放在挤压期间的最低价下方,而不是放在中轨。中轨在突破初期经常被回踩,用它做止损会被反复扫出去。
写在最后
布林带收口这个信号之所以好用,是因为它测的是波动率而不是价格。波动率有一个价格没有的性质:它会回归。极低的波动不可能长期维持,这是唯一一个可以合理期待的事。
但它也只到这里为止。收口告诉你什么时候会有行情,不告诉你行情往哪走。 把这两件事分开,是用好这个信号的前提。
三条判据里,第一条是核心,第二条和第三条是用来减少信号数量的。如果你发现自己一周能找出十几个挤压标的,那不是市场机会多,是你的阈值太松了。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关图解
一张图看完这件事,适合存下来随时翻

相关文章
均线粘合怎么判定:三条判据,粘合度要小于 2% 且维持 5 天
粘合是个感觉词,几条线看起来挤在一起就叫粘合,谁也说不清挤到什么程度算数。这篇给一个能算的定义:粘合度等于最高那条均线减最低那条除以收盘价,这个数小于 2%、连续维持 5 个交易日以上、参与计算的均线至少三条且必须跨周期,三条同时成立才算粘合。文中会说明 2% 这个数没有经典出处,并给出用自己品种的历史数据把它校准成个人阈值的具体量法。
指标实战布林带参数 20 和 2 要不要改:用 250 根 K 线量出你自己的带外比例
20 和 2 是 John Bollinger 在原著里给的默认值,不是每个品种的最优值。这篇只讲参数本身:N 和 k 各自控制什么、原著给过的 N 与 k 配对规则、怎么用最近 250 根 K 线数出收盘价落在带外的比例来反推你该用多大的 k,以及日线和小时线要不要不一样这个问题真正的答案是什么。附周期分档参考表和三个不该动参数的场景。
指标实战均线多头排列要几条均线才算:四条判据,三条是下限四条是标准
只要短期均线在长期均线上方就叫多头排列,这个说法漏掉了最关键的东西。真正成立的多头排列要过四条:均线条数至少三条且必须跨周期、从上到下顺序完整且价格在最上方、包括最长那条在内全部向上、相邻均线间距不收敛。这篇给出每条的测法,回答条数这个问题的推导过程,并列出三种最常见的假多头排列,其中最危险的那种是 60 日线还在下行。
指标实战RSI超买了就该卖吗:四条判据,不满足就不是卖出信号
答案是不该。强趋势里 RSI 可以在 70 以上待满一两个月,期间价格一路新高,按超买卖出的人会被反复打脸。超买要变成有效的卖出依据,必须同时满足四条:市场处于震荡状态、RSI 以收盘价跌回 70 以下、同时存在顶背离、价格跌破最近一个摆动低点。这篇给出四条的测法,70 与 80 与 90 三档的实际含义,以及一个把超买当强度计而不是卖出键的用法。
指标实战RSI 用 14 还是 6:换参数就必须换阈值,用分位数法一次配齐
14 和 6 的唯一区别是平滑窗口,窗口短则触及极值更频繁,所以 RSI(6) 配 70 和 RSI(14) 配 70 根本不是同一个频率的信号。这篇讲清楚 14 和 6 各自的出处、参数与阈值必须成对变动的数学原因,以及一个可以手工完成的分位数自测法:用自己品种最近 250 根 K 线的 RSI 分布取 90 分位和 10 分位,任何 N 都能自动配出等频率的超买超卖线。附四档参考值和两个不该调参数的场景。
指标实战MACD背离怎么确认才算数:五个条件,以及强趋势里的背离为什么不能用
背离是MACD最出名的用法,也是最容易被自己骗的用法。因为在任何一段行情上,只要你愿意挑选高点,总能画出背离。这篇给出五个必须同时满足的确认条件:必须用收盘价、两个高点之间DIF必须回过零轴附近、高低点间隔至少8根K线、顶背离必须发生在零轴上方、以及至少出现两次才纳入决策。文末说清楚背离的失效标志和强趋势中连续背离的处理办法。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
