一年做多少笔交易算合理:用成本反推,100 笔年成本 9.7%,1000 笔吃掉 64% 净值
一年做 100 笔还是 1000 笔,这个问题不需要讨论风格偏好,成本已经把答案锁死了。A 股往返一次的显性成本是 0.102%,1000 笔的成本按复利算会吃掉账户 64%,按加上滑点的真实成本算会吃掉 91.8%。也就是说,在你还没开始判断对错之前,1000 笔这个频率本身已经决定了结果。这篇用成本反推出年笔数上限,并说明它和信号密度那条约束怎么合并。
一、先算清楚成本,顺便纠正一个常见的算错
A 股往返显性成本 0.102%:佣金双向各 0.025%(按常见费率)、卖出印花税 0.05%(2023-08-28 起由 0.1% 减半)、过户费单边 0.001%(2022-04-29 起由 0.002% 降至此,双向合计 0.002%)。
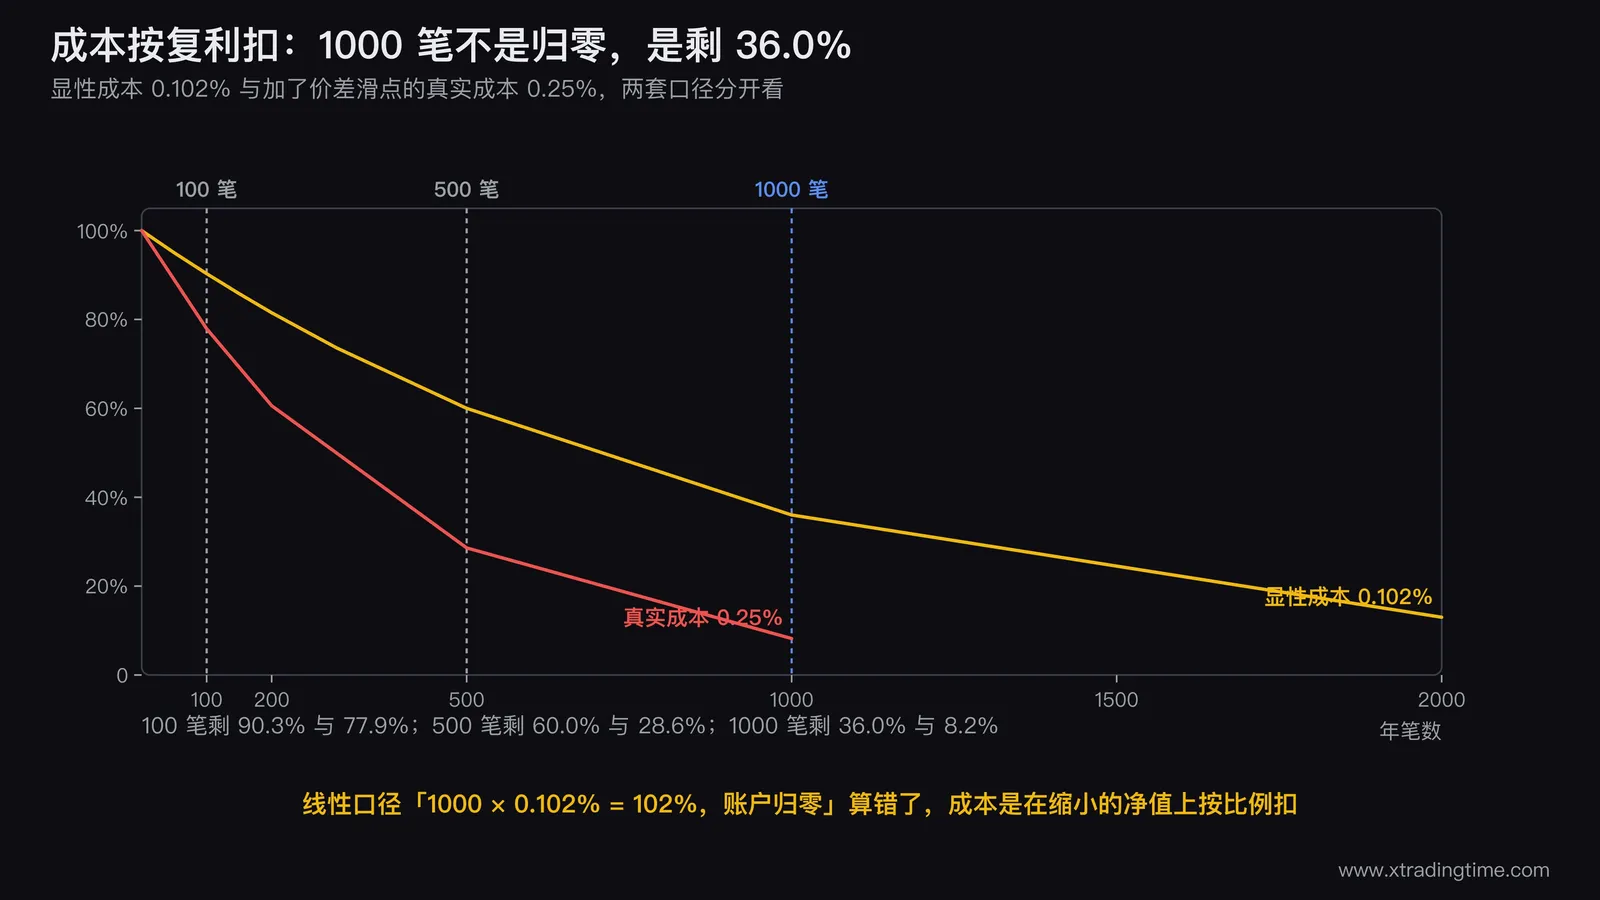
很多人算年成本用的是乘法:1000 笔乘 0.102% 等于 102%,然后得出「账户直接归零」。这个算法是错的,成本不是从本金里一次次线性扣的,它是在不断缩小的净值上按比例扣。 正确算法是复利:
| 年笔数 | 线性口径 | 复利后净值 | 实际损耗 |
|---|---|---|---|
| 50 | 5.1% | 95.0% | 5.0% |
| 100 | 10.2% | 90.3% | 9.7% |
| 150 | 15.3% | 85.8% | 14.2% |
| 200 | 20.4% | 81.5% | 18.5% |
| 300 | 30.6% | 73.6% | 26.4% |
| 500 | 51.0% | 60.0% | 40.0% |
| 1000 | 102.0% | 36.0% | 64.0% |
| 2000 | 204.0% | 13.0% | 87.0% |
1000 笔不会让账户归零,它让账户剩下 36%。这个纠正不是给频繁交易开脱,是为了让论据站得住:一个算错的数字很容易被反驳掉,一个算对的数字反驳不了。
换成加了价差和滑点的真实成本再算一遍。A 股主板最小报价单位 0.01 元,一只 10 元的股票一个跳动就是 0.1%,习惯用市价单的人往返多付一到两个跳动是常态,所以真实往返成本通常落在 0.2% 到 0.3%,取中值 0.25%:
| 年笔数 | 复利后净值 | 实际损耗 |
|---|---|---|
| 100 | 77.9% | 22.1% |
| 200 | 60.6% | 39.4% |
| 500 | 28.6% | 71.4% |
| 1000 | 8.2% | 91.8% |
按真实成本算,1000 笔剩不到一成本金。 这才是那句「做 1000 笔账户直接归零」想表达的东西,它在真实成本口径下基本成立,在显性成本口径下不成立。
半年 200 笔的具体拆解,以及成本占亏损比例的两条分界线,见半年 200 笔亏 30% 是不是频率太高。
二、从成本反推年笔数上限
上面那张表说明了代价,还没给出上限。要得到上限,需要先定一个问题:成本最多可以吃掉毛利的多少?
行业里常用的判据是三分之一。成本占毛利超过三分之一,意味着你有三分之一以上的正确判断是在给券商和税务打工,这个比例一旦跨过去,系统再好也很难留下东西。
年笔数上限 = 年目标毛收益 × 三分之一 ÷ 单笔往返成本
| 年目标毛收益 | 成本预算 | 显性成本口径 | 真实成本口径 |
|---|---|---|---|
| 20% | 6.7% | 65 笔 | 27 笔 |
| 30% | 10.0% | 98 笔 | 40 笔 |
| 50% | 16.7% | 163 笔 | 67 笔 |
这张表有一个必须说清的前提:它假设每一笔都是满仓单边。 如果你每笔只用四分之一仓位,单笔成本对账户的影响也只有四分之一,笔数上限可以相应放大四倍。
所以完整的公式是:
年笔数上限 = 成本预算 ÷ (单笔往返成本 × 平均仓位比例)
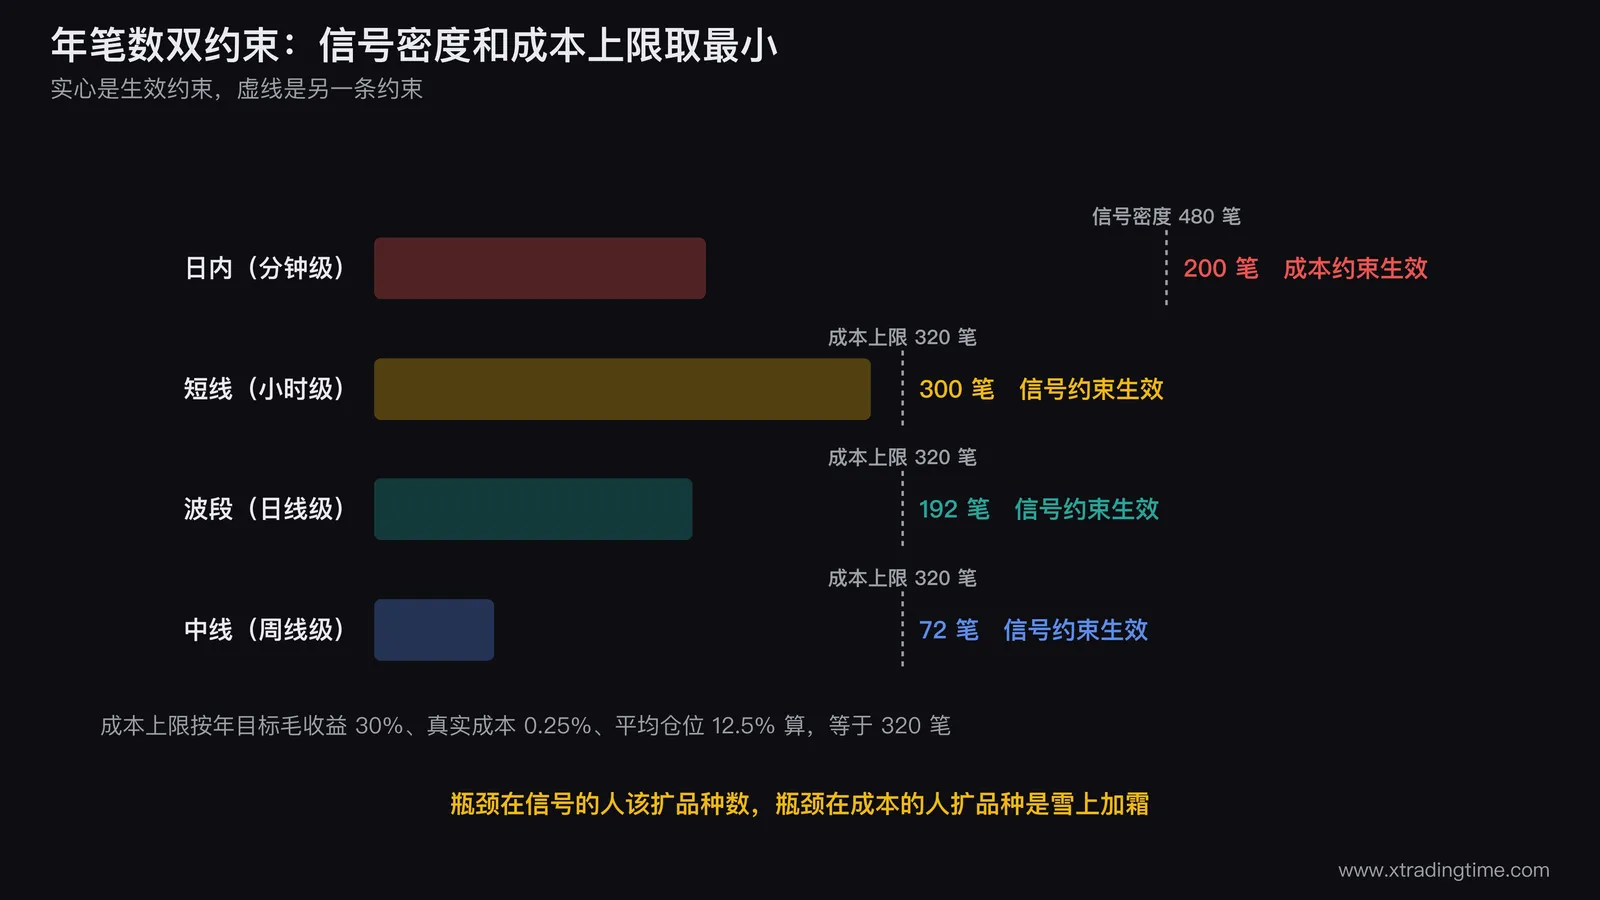
按本批的仓位口径,单笔风险 1%、止损幅度 8% 时,单只仓位约 12.5%,也就是 0.125。代进去:年目标 30%、真实成本 0.25%,上限 = 10% ÷ (0.25% × 0.125) = 320 笔。
这个数比很多人预期的高,原因就是仓位比例。轻仓的人可以多做,重仓的人必须少做。 这一层如果漏掉,成本反推会得出一个过于严苛的结论。
三、和信号密度约束取最小值
成本只是两条约束里的一条。另一条是信号密度:一套有完整触发、确认、否决条件的规则,在单一品种上一年能出多少个信号,是有上限的。
按一天最多做几笔给出的月度上限换算成年度:
| 交易周期 | 月上限 | 年上限(信号密度约束) |
|---|---|---|
| 日内(分钟级) | 40 笔 | 480 笔 |
| 短线(小时级) | 25 笔 | 300 笔 |
| 波段(日线级) | 16 笔 | 192 笔 |
| 中线(周线级) | 6 笔 | 72 笔 |
两条约束取最小的那个。
举三个例子。波段交易者,信号密度给 192 笔,成本约束(年目标 30%、真实成本、仓位 12.5%)给 320 笔,取 192 笔,说明波段交易者的瓶颈不是成本而是信号。日内交易者,信号密度给 480 笔,成本约束按日内更重的仓位和更紧的止损重算通常在 200 笔上下,取 200 笔,说明日内交易者的瓶颈是成本。中线交易者两条都很宽松,72 笔就是天然上限。
这条对照最有价值的地方是它告诉你该往哪使劲。 瓶颈在信号的人,去提高信号质量没用,去扩品种数才有用;瓶颈在成本的人,去扩品种数是雪上加霜,该做的是降佣金、改用限价单、放宽止损让 c 变小。
四、量出自己的那个数:三步
第一步,量单笔真实成本。 不要用券商标的佣金率,翻最近 20 笔的成交回报,用(买入金额 + 卖出各项费用)除以成交金额,再加上你估的滑点。算出来的数通常比你以为的高一半。
第二步,量平均仓位比例。 把最近 50 笔的成交金额除以当时的账户总额,取平均。很多人这一步会发现自己实际比自以为的重得多。
第三步,定年目标毛收益,代进公式。 目标定得越高,允许的笔数越多,这不是鼓励定高目标,是提醒你:如果你的年目标是 20%,那么 27 笔(真实成本口径、满仓)到 200 多笔(轻仓口径)就是你的全部预算,超出部分不是勤奋,是在提前把收益花掉。
五、什么时候不该动这个上限
连续几周没有信号,不是把上限往上调的理由。 上限是上限,不是配额,一年做 40 笔和做 190 笔在波段档位里都是合规的。把上限当成需要做满的任务,是过度交易最常见的起点。
账户亏损时更不该往上调。 频率和亏损的关系是单向的:亏损之后提高频率会让成本损耗加速,而不会让判断变准。这个动作有专门的名字,处理方式见报复性交易的识别与阻断。
真正该下调上限的情形有两个,都可以算:一是实测成本占毛利超过三分之一,说明当前频率已经越界;二是执行率掉到 80% 以下,说明单位时间处理的决策已经超过了你的注意力容量,这时候降频比改系统有效。
写在最后
「一年做多少笔算合理」这个问题的答案不是一个数字,是两条约束取最小。
成本约束回答的是「你的账户能负担多少笔」,信号密度约束回答的是「你的规则能产出多少笔」。大多数人的实际笔数同时超过这两条,而且从来没算过任何一条。
最简单的自查是这样:把去年的总笔数乘以你的真实往返成本,再乘以平均仓位比例,得到的数字就是你去年为频率付掉的钱。把它和去年的实际盈亏摆在一起看,很多账户的亏损会当场找到出处。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。费率与税率以监管和交易所最新规定为准,测算基于每笔交易独立且仓位比例稳定的假设。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
一天最多做几笔:按周期定上限,超过这个数就是过度交易的三条判据
「一天做几笔算多」没有统一答案,但有统一算法。这篇按四种交易周期给出单日和单月的笔数上限,并说明每个数字是怎么从信号质量和注意力两个约束推出来的。判断过度交易不靠感觉,给三条可算的判据:交易成本占毛利的比例、计划外交易的占比、同一品种同方向的当日重复开仓次数。附一个能把年度成本算到 49% 的频率示例。
交易技巧做T降成本能降多少:一笔算给你看,以及为什么多数人越做越套
套牢 20% 想靠做T把成本摊下来,第一个该算清的是一次成功的T到底能降多少。答案是 2%。持仓 10000 股、成本 10 元、现价 8 元,用一半仓位吃到 5% 的日内波动,扣完佣金、印花税、过户费,成本价从 10.00 元降到 9.80 元。要把成本降到现价,你还得再连赢 9 次。这篇把这笔账逐项算给你看,给出三条禁做线,以及做T救套牢为什么常常是越做越套。
交易策略日内交易看几分钟的图:单根 K 线中位振幅要到往返成本的 5 倍以上
1 分钟还是 5 分钟还是 15 分钟,这个问题有一条可以算的判据:单根 K 线的平均振幅必须远大于往返交易成本,否则你在噪音里交易。A 股往返显性成本 0.102%,加滑点后真实成本按 0.2% 到 0.3% 估,而主板大盘股 1 分钟线的中位振幅只有 0.1% 到 0.2%。这篇给出三步量化自测法、成本占单笔风险的算法、K 线根数与单日笔数上限的冲突,以及三档周期各自的定位。
交易认知半年200笔亏30%是不是频率太高:算完成本占比,59笔和147笔是两条分界线
半年 200 笔亏 30%,平均每笔只亏 0.15%,这个数小得反常,因为真正看错方向的单笔亏损通常在 2% 到 8%。把 A 股往返成本 0.102% 摆进来就清楚了:200 笔的成本是 20.4%,占了这 30% 亏损的 68%。这篇给出成本占比的计算公式、按亏损幅度反推的两条笔数分界线(可忽略线与主因线)、294 笔这个「判断完全中性也会亏 30%」的临界点,以及降频后的周配额算法。
交易基础A股交易一次要花多少钱:三项费用算清楚,附高频交易的成本账
印花税0.05%卖出单向(2023年8月已减半,很多教程还写着0.1%)、过户费0.001%双向、佣金通常万2.5起且单笔最低5元。这篇给出三项费用的完整算法、买卖十万元和两千元各要多少钱,以及一笔关键的账:每天交易一次,一年的成本会吃掉本金的四分之一。
资金管理第一笔交易资金投多少:一个倒推公式,加上限下限和三档参考区间
第一笔资金投一万还是十万,这个问题没有标准答案,因为它问错了。有答案的问题是:这笔钱归零,你的生活会不会改变。这篇给一个从可承受损失倒推本金的完整算法,包含上限公式(本金不超过可承受损失)、下限公式(本金必须越过交易成本地板,A 股约一万元)、三档参考区间,以及分批投入的具体规则。四种常见的错误答案也逐条说明为什么错。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
