垂直价差入门:用两条腿把最大亏损锁死,代价是什么
本文目录(9 节)
买过几次单腿期权、被归零教育过几轮的人,下一个学到的名词通常就是价差。介绍它的话术几乎都长一个样:多卖一条腿,成本降下来,最大亏损锁死,风险可控。这几句话都是对的,但它们只说了一半。锁死最大亏损的那把锁,锁的是两头,不是一头。你在左边买到的那份确定性,是用右边一整条上涨尾部换来的,而且换得不多不少,刚好等价。这篇把两条腿的账从头算到尾,包括那笔散户几乎都忽略的、翻了一倍的摩擦成本。
一、先把两条腿摆在同一张表上
参数固定,后面所有数字都从这里出:标的价格 100,隐含波动率 30%,无风险利率 4%,剩余 30 天,欧式看涨期权,不付股息,用 Black-Scholes 算理论值。
牛市看涨价差的做法是同时下两个单:买入行权价 100 的看涨期权,付 3.59;卖出同一到期日、行权价 110 的看涨期权,收 0.66。
| 项目 | 数值 |
|---|---|
| 净成本 | 2.94(单腿买 call 要 3.59,便宜了 18%) |
| 最大亏损 | 2.94 |
| 最大盈利 | 7.06(行权价间距 10 减净成本 2.94) |
| 盈亏平衡 | 102.94 |
| 赔率 | 2.41 比 1 |
把到期价从 90 一路推到 130,和单腿买 call 做对照:
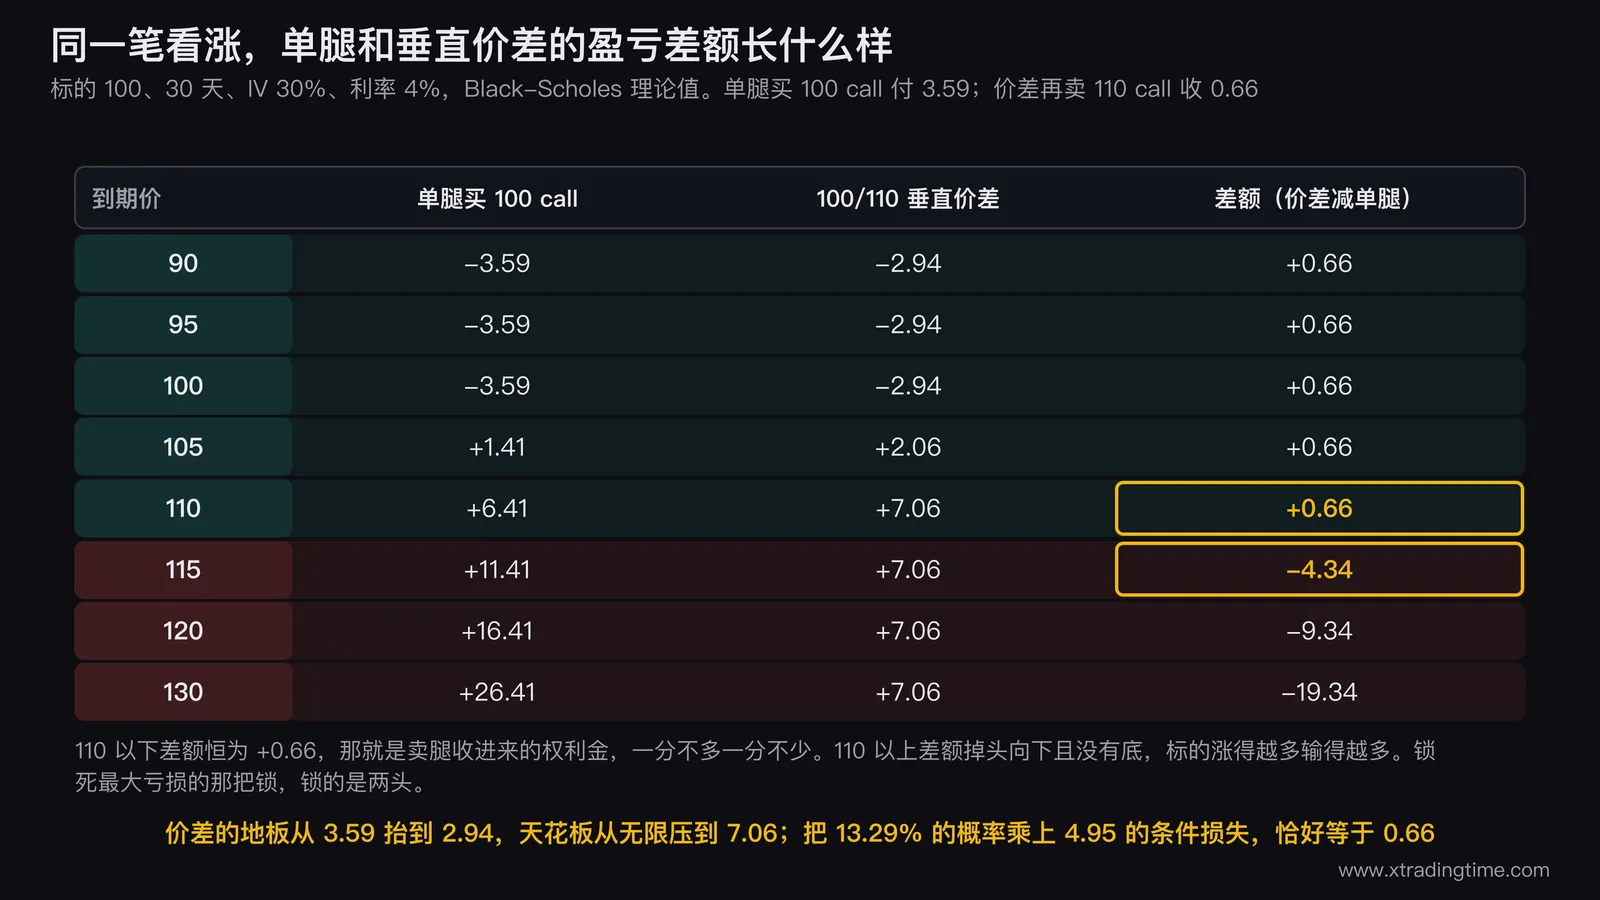
| 到期价 | 单腿买 call | 垂直价差 | 差额 |
|---|---|---|---|
| 90 | -3.59 | -2.94 | +0.66 |
| 95 | -3.59 | -2.94 | +0.66 |
| 100 | -3.59 | -2.94 | +0.66 |
| 105 | +1.41 | +2.06 | +0.66 |
| 110 | +6.41 | +7.06 | +0.66 |
| 115 | +11.41 | +7.06 | -4.34 |
| 120 | +16.41 | +7.06 | -9.34 |
| 130 | +26.41 | +7.06 | -19.34 |
这张表的形状值得盯几秒钟。
110 以下,差额是个常数,恒等于 +0.66,就是卖腿收进来的那笔权利金。行情烂也好、不涨不跌也好、小涨也好,只要到期价没超过 110,价差就稳稳比单腿多出这 0.66,一分不多一分不少。
110 以上,差额掉头向下,而且没有底。涨到 115 输给单腿 4.34,涨到 130 输 19.34,标的再往上走这个数字继续变大,永远不收敛。
所以「锁死最大亏损」这句话是准确的,但它漏掉了同一把锁锁住的另一头。价差不是把风险砍掉了,它是把盈亏曲线的两端都焊死了:左边的地板从负 3.59 抬到负 2.94,右边的天花板从无限高压到 7.06。
二、被换掉的那样东西,你其实已经卖过一次
换掉的是什么,行权价怎么选那篇算过一遍:虚值期权的高赔率只在大涨那一侧兑现,六档行权价里标的涨 5% 时排第一的是平值,涨 15% 时次序整个翻过来,最虚那档变成 16.69 倍。价差卖掉的正是这条只在大涨时才结果的尾巴。
这件事你如果做过备兑,其实已经干过一次。备兑开仓的真实成本那篇的标题就叫「你卖掉的是上涨的尾部」,做法是持有正股再卖一张虚值 call,收一笔小钱,让出行权价以上的全部涨幅。垂直价差的卖腿和备兑的卖腿是同一张合约、同一个动作、同一笔交换。区别只在于左边那条腿是什么:备兑左边是 100 股正股,价差左边是一张 call。
这两个策略在社群里的口碑却完全相反。备兑被叫「收租」,价差被叫「风险可控」,都听着像好事。但它们卖的是同一样东西。如果你认同「备兑是拿高概率的小钱换低概率的大钱」,就必须同时认同垂直价差也是。
三、划算不划算,得把概率乘进去
上面那张表只告诉你每种到期价会发生什么,没告诉你哪种到期价更可能发生。不乘概率,这笔交换根本没法评价。
要用的数是 N(d2),也就是到期时标的落在行权价之上的风险中性概率。为什么用 N(d2) 不用 Delta,Delta 当概率用的那篇已经写透了,Delta 系统性偏高,越虚的档虚得越多。
算下来,标的到期落在 110 以上的概率是 13.29%,落在 110 以下的概率是 86.71%。
那就把两边摆平了比:
- 收益侧:86.71% 的情形下,价差比单腿多赚 0.66。但严格说,这 0.66 是你现在就拿到手的现金,按无风险利率滚到到期日是 0.6574。而且这一项不止在 86.71% 的情形下成立,110 以上它也照样先到手,只是被右侧的损失盖过去了。所以收益侧是 100% 概率的 0.6574。
- 损失侧:13.29% 的情形下,标的涨过 110。一旦涨过去,平均超出多少?条件期望是 4.9475。也就是说,这 13.29% 不是「小亏一点」,是平均亏掉 4.95 个点的涨幅。
把损失侧做概率加权:13.29% 乘 4.9475 等于 0.6574。
两边完全相等。期望差是 0.000000。
我用对数正态密度做了一次独立的数值积分复核,积出来的 P(ST > 110) 是 13.287%,E[(ST − 110) 的正部] 是 0.6574,期望差额同样是 0.000000。这不是凑巧,这是 Black-Scholes 定价的定义本身:那张 110 call 的价格 0.66,含义就是「它到期 payoff 期望值的贴现」。你卖掉它收到的钱,和你让出去的东西的期望值,是同一个数的两种写法。
所以第一个结论是这样的,它可能和你在别处听到的不一样:
在理论定价下,垂直价差相对单腿既不占便宜也不吃亏,它的期望值差恰好是零。它不是一个更好的交易,它是同一笔期望值下的另一种分布形状。
价差把盈亏分布的方差压小了。你放弃掉低概率的大赢面,换回高概率的小优势,总量守恒。这是一笔关于波动性的交换,不是一笔关于优势的交换。
顺带算一件更扫兴的事。上面用的是风险中性概率,真实世界里股票的长期漂移高于无风险利率。把年化漂移从 4% 换成 8% 再算一遍:
| 年化漂移 | 到期在 110 以上的概率 | 让出尾部的期望值 | 价差相对单腿的期望差 |
|---|---|---|---|
| 4%(无风险利率) | 13.29% | 0.6574 | 0.0000 |
| 8% | 14.13% | 0.7092 | -0.0518 |
| 12% | 15.00% | 0.7642 | -0.1069 |
如果你对这只票的看法是「它会以明显高于无风险利率的速度往上走」,那卖腿就是在亏钱卖。而你既然在做牛市看涨价差,你的看法按定义就是看涨。这里有一个不太舒服的自相矛盾:你越看好它,卖腿越不该卖。
那价差到底什么时候该用?在模型之外,有三个真实理由:
- 你的看法不是「会涨」,是「会涨但涨不过某个位置」。比如上方有明确的压力位、财报后的估值上限、或者你判断这波只是修复不是趋势。这时候卖腿卖掉的是你本来就不相信的那段涨幅,不是亏卖。
- 隐含波动率高到你不愿意按那个价格买单腿。卖腿等于把一部分 IV 成本转嫁出去。什么算高,IV Rank 那条买卖方分界线给了口径。
- 仓位管理。同样 1 万块的风险预算,价差单笔成本更低,你能多留几发子弹。这是资金管理上的真实收益,虽然它不体现在单笔期望值里。
四、行权价间距选多宽
上面用的是 10 点宽。把卖腿从 105 一路往外推到 120,同一套参数算一遍:
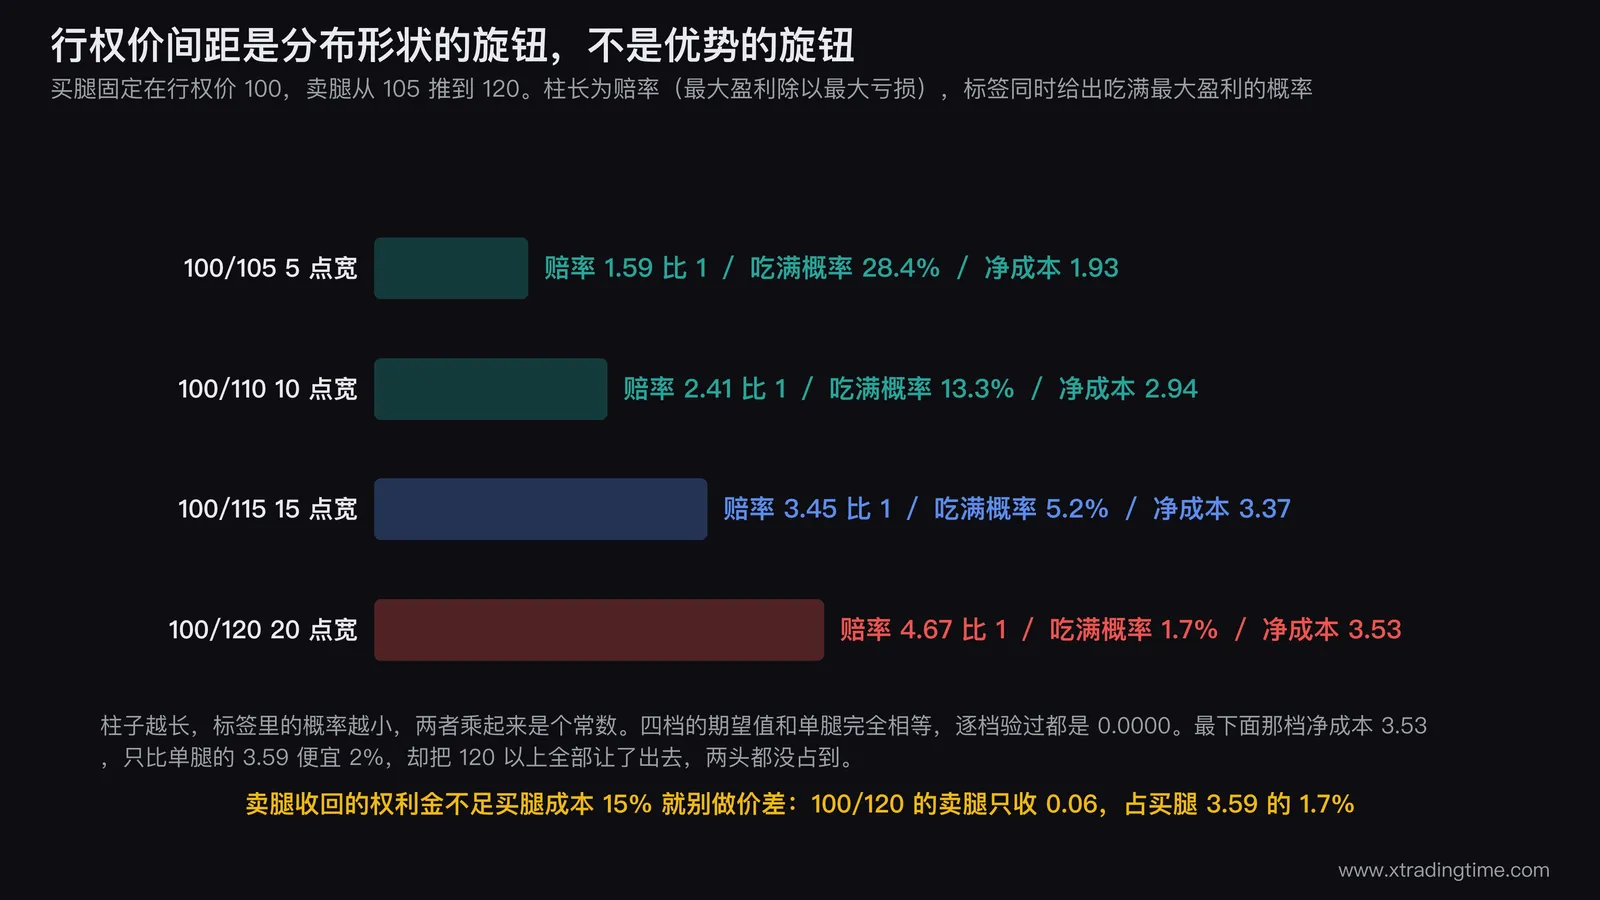
| 结构 | 净成本 | 最大盈利 | 赔率 | 盈亏平衡 | 打平概率 | 吃满最大盈利的概率 | 比单腿省 |
|---|---|---|---|---|---|---|---|
| 100/105(5 点宽) | 1.93 | 3.07 | 1.59 比 1 | 101.93 | 41.0% | 28.4% | 46% |
| 100/110(10 点宽) | 2.94 | 7.06 | 2.41 比 1 | 102.94 | 36.6% | 13.3% | 18% |
| 100/115(15 点宽) | 3.37 | 11.63 | 3.45 比 1 | 103.37 | 34.8% | 5.2% | 6% |
| 100/120(20 点宽) | 3.53 | 16.47 | 4.67 比 1 | 103.53 | 34.2% | 1.7% | 2% |
| 单腿买 100 | 3.59 | 无上限 | 无上限 | 103.59 | 33.9% | 不适用 | 0% |
这张表有三条可以直接拿去用的规律。
第一,赔率和概率永远反向走,而且乘起来是个常数。间距从 5 点拉到 20 点,赔率从 1.59 涨到 4.67,吃满最大盈利的概率从 28.4% 掉到 1.7%。上一节算的那个恒等式在每一档都成立,我逐档验过,每一档的期望差都是 0.0000。间距这个旋钮不产生优势,它只决定你的盈亏分布长什么样。
第二,最下面那一行才是这张表真正的看点。间距拉到 20 点,净成本 3.53,只比单腿的 3.59 便宜 2%。你几乎没省到钱,却把 120 以上的全部涨幅让出去了。这是最差的一种做法,两头都没占到:既没有价差该有的成本优势,也没有单腿该有的开放尾部。间距越宽,价差越退化成一个「多付一份手续费的单腿」。
第三,窄价差和宽价差是两种不同的交易,不是同一种交易的不同参数。5 点宽的 100/105 打平概率 41.0%、赔率只有 1.59,是高胜率低赔率;20 点宽的接近单腿,是低胜率高赔率。先决定自己想做哪一种再去选间距,别随手挑一个「看着顺眼」的行权价。
一条可操作的口径:如果卖腿收回的权利金不足买腿成本的 15%,这个价差就不值得做,直接买单腿,省掉一条腿的摩擦。上面 100/120 的卖腿只收 0.06,占买腿 3.59 的 1.7%,远在线下。100/110 的卖腿收 0.66,占 18%,刚好过线。
五、四种基本价差,借记和贷记的区别在哪
垂直价差一共四种,用同一套参数把它们摆在一起(看跌那两种用 90/100 两档,put 100 值 3.26,put 90 值 0.40):
| 结构 | 两条腿 | 现金流 | 最大盈利 | 最大亏损 | 保证金占用 | 打平概率 |
|---|---|---|---|---|---|---|
| 牛市看涨价差(借记) | 买 100 call,卖 110 call | 净付 2.94 | 7.06 | 2.94 | 2.94 | 36.6% |
| 熊市看涨价差(贷记) | 卖 100 call,买 110 call | 净收 2.94 | 2.94 | 7.06 | 7.06 | 63.4% |
| 熊市看跌价差(借记) | 买 100 put,卖 90 put | 净付 2.86 | 7.14 | 2.86 | 2.86 | 37.0% |
| 牛市看跌价差(贷记) | 卖 100 put,买 90 put | 净收 2.86 | 2.86 | 7.14 | 7.14 | 63.0% |
借记和贷记的区别,压成三句话:
- 借记价差(debit spread)建仓时净付钱,最大亏损等于你付出去的钱,保证金占用就是这笔钱本身,不会再多。它是低胜率高赔率:牛市看涨价差打平概率 36.6%,赔率 2.41 比 1。
- 贷记价差(credit spread)建仓时净收钱,但最大亏损等于行权价间距减去收到的钱,保证金要按这个最大亏损全额冻结。它是高胜率低赔率:熊市看涨价差打平概率 63.4%,但最大只能赚 2.94,最多可能亏 7.06。
- 资金占用差别很直观:同样两档行权价,借记版本占 2.94,贷记版本占 7.06,是借记的 2.4 倍。收到钱的那个反而更占资金,这一点是新手最常搞反的地方。
看完这张表可能会有个疑问:牛市看涨价差(借记)和牛市看跌价差(贷记)都是看涨,选哪个?
答案是它们在理论上是同一条盈亏曲线。我核对过,牛市看涨价差的最大盈利是 7.0641,用 100/110 两档 put 做的牛市看跌价差最大盈利是 7.0313,差 0.0328,这个数恰好等于 10 乘以(1 减 e 的 −rT 次方),是行权价间距 10 点在 30 天里的利息贴现。put-call parity 保证它们是同一件事。
既然理论上一样,选择就落在三件模型外的事上:哪一侧的期权链流动性更好、券商对哪种结构的保证金算法更友好、你更能接受哪种现金流形态。这些都不在公式里,却真正决定成败。下一节说其中最硬的一件。
六、两条腿,两份买卖价差
到这里为止的所有数字都是理论价。现在把真实市场放进来。
期权流动性的四个判据那篇用 2026-09-18 收盘的真实期权链快照算过两笔账,正好就是垂直价差:
- SPY 的 770/780 价差。建仓时按 770 的卖价 7.31 买入,按 780 的买价 3.31 卖出,净付 4.00。下一秒原价平掉:按 770 的买价 7.28 卖出,按 780 的卖价 3.37 买回,净收 3.91。一个来回蒸发 0.09,占建仓成本的 2.2%。
- PLAB 的 30/35 价差。建仓时按 30 的卖价 1.20 买入,按 35 的买价 0.15 卖出,净付 1.05。下一秒原价平掉:按 30 的买价 0.95 卖出,按 35 的卖价 0.20 买回,净收 0.75。一个来回蒸发 0.30,占建仓成本的 28.6%。
同样的结构,同样的到期日,一个 2.2%,一个 28.6%,差 13 倍。
这里有一个细节值得单独拎出来,它比「两条腿摩擦翻倍」这个说法要难受得多。
SPY 那条链上,单买 770 那一条腿的往返成本只有 0.41%(买 7.28 卖 7.31,绝对价差 0.03 摊在中间价 7.295 上)。做成 770/780 的两腿价差,往返成本变成 2.2%。这不是翻倍,是 5.5 倍。
原因有两个,叠在一起:
- 分子变大。两条腿就是两份价差。而且卖出去那条腿更虚值,它自己的价差占比更高(780 那档是 1.8%,是 770 那档 0.41% 的四倍多)。两腿绝对价差加起来 0.09,是单腿 0.03 的三倍。
- 分母变小。卖腿收回了 3.31,你的建仓成本从 7.31 降到 4.00,只剩 55%。
分子变三倍,分母缩到 55%,摩擦占比就变成 5.5 倍。那个被当成价差最大好处的「成本降下来了」,在摩擦这笔账上恰好是反作用力:成本降得越多,同样的绝对摩擦占你本金的比例就越高。
反过来看 PLAB 那笔就清楚了。PLAB 的卖腿只收回 0.15,占买腿成本 1.20 的 12%,建仓成本几乎没降,所以它的放大倍数只有 1.23 倍(单腿 23.3% 对价差 28.6%)。放大倍数大小,取决于卖腿收回多少钱。
把这个逻辑套回本篇的理论结构。用第 8 篇那张 SPY 表里的逐档价差占比做参数(平值附近 0.8%,虚值 6.3% 那档 4.4%):
| 项目 | 单腿买 100 call | 100/110 垂直价差 |
|---|---|---|
| 买腿摩擦 | 3.59 × 0.8% = 0.0287 | 3.59 × 0.8% = 0.0287 |
| 卖腿摩擦 | 无 | 0.66 × 4.4% = 0.0288 |
| 往返摩擦合计 | 0.0287 | 0.0576 |
| 占建仓成本比例 | 0.80% | 1.96% |
绝对金额正好翻一倍,占本金的比例变成 2.45 倍。而且 1.96% 这个数和第 8 篇实测的 2.2% 几乎重合,说明这套参数是靠谱的。
那么理论上那个 2.41 比 1 的赔率,在真实成交里剩多少?
| 成交环境 | 往返摩擦 | 实际最大亏损 | 实际最大盈利 | 实际赔率 | 赔率缩水 | 实际盈亏平衡 |
|---|---|---|---|---|---|---|
| 理论值(无摩擦) | 0 | 2.94 | 7.06 | 2.41 比 1 | 基准 | 102.94 |
| SPY 量级(2.2%) | 0.065 | 3.00 | 7.00 | 2.33 比 1 | 缩水 2.9% | 103.00 |
| PLAB 量级(28.6%) | 0.840 | 3.78 | 6.22 | 1.65 比 1 | 缩水 31.3% | 103.78 |
SPY 那一行,2.41 缩到 2.33,几乎无感,这就是在流动性最好的标的上做多腿的价值。PLAB 那一行,2.41 直接砍到 1.65,你在纸上算出来的赔率有三成是假的。而那 2.41 本来就已经是零期望值的结构,再扣掉三成,它就是一个负期望的交易,而且负得不小。
结论很硬:多腿策略只在流动性最好的那一档标的上做。这一条在多腿场景下不是建议,是准入门槛。四条腿的铁鹰在 PLAB 这种链上,摩擦能把整个结构的理论优势吃干净还倒欠。
七、卖腿带来的两件麻烦事
单腿买方最大的好处是干净:最坏结果是归零,中间不会有任何意外。加了一条卖腿,这份干净就没了。
第一件是提前指派。美股个股期权和 ETF 期权是美式,买方可以在到期前任意交易日行权。你的卖腿一旦被指派,你就凭空多出一个 100 股的空头(对 call 卖腿而言),账户里的保证金要求会在你毫无准备的时候跳一大截。
什么时候最容易被指派?两种情形:
- 卖腿变成深度实值,时间价值被压到接近零。对手继续持有已经没有额外好处,行权拿股票反而干脆。
- 标的要除息,而卖腿是深度实值的 call。对手为了拿到股息,会在除息日前一天集中行权。这是散户被打得最措手不及的一种。
被指派之后买腿还在,理论上可以行权平掉这个空头,整体亏损仍然不超过锁死的那个数。但中间有一段真空期:你得先发现、再操作、再等结算,这期间保证金占用是真实的。账户资金本来就紧的人可能在这里被强平,而强平价格由不得你挑。
第二件是到期时一腿实值一腿虚值,这是最常见也最容易出事的到期形态。
拿上面那张表的 105 举例。到期价 105,买腿的 100 call 实值 5 点,会被券商自动行权;卖腿的 110 call 虚值,作废。账面上你赚 5 减 2.94 等于 2.06,和表里那个数一致。
但如果你没有在到期前主动平仓,自动行权的结果不是给你打 2.06 进账户,是给你 100 股正股,成本 100 元一股,占用资金 10000 元。这 10000 元是周五收盘后发生的,你在周一开盘前完全没有办法处置。周末出个消息,跳空的缺口由你独自承担,而那条本来该保护你的卖腿已经作废了。
所以有一条死规矩:垂直价差在到期日之前主动平掉,不要指望自动行权替你结算。宁可多付一次平仓的买卖价差,也不要扛一个你没打算持有的正股头寸过周末。这一点在期权的五个排除标准里也是一条硬线。
顺带说一句,很多人做价差的动机是「卖方能收权利金」。如果你真正想做的是卖方,卖 PUT 不是稳赚不赔的折价买入那篇讲的保证金和爆仓机制值得先读一遍。价差里的卖腿有买腿保护,性质比裸卖温和很多,但指派这件事是一样的。
八、这些数字的局限在哪
上面全部用 Black-Scholes 算的理论值,它有三条硬约束。本篇的第三条权重最大。
第一条,BS 假设欧式期权,只能在到期日行权。美股个股期权和 ETF 期权是美式。对单腿买方来说这个差别可以忽略(提前行权对买方几乎总是不划算),但对本篇不行:价差有一条卖腿,提前指派是一个模型完全没有描述的真实风险。上一节说的那些麻烦,在 BS 的世界里根本不存在。
第二条,不含股息。有股息的标的(比如 SPY),call 的理论价会被高估、put 会被低估,除息日前的集中行权更是模型之外的东西。上面所有数字按不付息标的算,做真实标的之前先查清楚到期日之前有没有除息日。
第三条,也是本篇最重的一条:真实成交价等于理论价加减买卖价差和流动性溢价。单腿只承担一份,两条腿承担两份。
这一条对价差的杀伤力比对单腿大得多,而且是双重的。它不只是把摩擦从一份变成两份,它还同时把分母(你的建仓成本)压小了。第六节算过,SPY 那条链上这两件事叠起来让摩擦占比放大 5.5 倍。落到赔率上,纸面的 2.41 在 SPY 量级的链上剩 2.33,在 PLAB 量级的链上只剩 1.65。
这件事的严重性,要和第三节那个恒等式放在一起才看得清楚:垂直价差在理论上的期望差是零。零期望的结构,再扣掉任何摩擦,就是负期望。所以对价差来说,摩擦不是「削掉一点收益」,摩擦就是全部的输赢。单腿至少还有一个开放的右尾去追赶摩擦,价差的右尾被你自己焊死了。
还有一条容易被忽略的:上面用的 IV 30% 是两条腿共用的。真实期权链上每个行权价的 IV 都不一样,虚值 call 的 IV 通常更高(波动率偏斜)。这意味着你卖出的那条虚值腿,实际能收到的钱往往比 BS 理论值多一点。这是价差为数不多的一个真实优势,但它有多大取决于当时的偏斜形态,不是一个能提前写死的常数。相关的判断口径在财报期权陷阱和 IV Rank 那篇里。
收尾
把这篇压成几句话:
- 价差锁死的是两头,不是一头。地板从 3.59 抬到 2.94,天花板从无限压到 7.06。
- 那笔「稳定优势」0.66 不是白捡的。把 13.29% 的概率乘上 4.95 的条件期望损失,正好等于 0.66,期望差是零。这是定价恒等式,不是巧合。
- 间距是分布形状的旋钮,不是优势的旋钮。窄的高胜率低赔率,宽的反过来,宽到 20 点就退化成一个多付摩擦的单腿。卖腿收不回买腿成本的 15%,就别做价差。
- 借记占用资金等于净付,贷记占用资金等于最大亏损。同样两档,贷记版本占 2.4 倍的钱。
- 两条腿的摩擦不是翻倍,在真实链上可以是 5.5 倍,因为分子翻了三倍而分母缩到一半。零期望的结构扣掉摩擦就是负期望,所以多腿只在最活跃的标的上做。
- 到期前主动平仓,别让自动行权替你做决定。卖腿随时可能被提前指派,尤其在除息日之前。
如果你对期权的基础概念还需要回头补,期权交易入门的 5 大概念和 4 个实战策略可以当索引用。想清楚自己到底该不该用期权而不是正股,看买正股、买 call、卖 put 怎么选。
最后说句可能得罪人的话。很多人转向价差,动机不是「我判断它涨不过 110」,是「单腿亏怕了,想要个风险可控的结构」。这个动机没错,但它解决的是心理问题,不是期望值问题。上面这笔账已经算清楚:价差不会让一个原本没有优势的交易变得有优势,它只会把亏损曲线变平缓,同时把你唯一可能翻身的那条尾巴剪掉。如果你的问题是「不知道该买哪个方向」,价差解决不了,任何结构都解决不了。
风险提示:本文所有期权价格、概率和赔率均为 Black-Scholes 理论值,参数为标的 100、隐含波动率 30%、无风险利率 4%、剩余 30 天、欧式看涨期权、不付股息,仅用于说明结构关系,不代表任何真实标的报价。文中引用的期权链报价为 2026-09-18 收盘的公开数据快照,抓取自 Yahoo Finance,快照会过期。N(d2) 是风险中性测度下的概率,不是真实世界概率。期权是高风险衍生品,多腿策略涉及卖方头寸,可能面临提前指派和追加保证金。本文仅供学习参考,不构成任何投资建议。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
什么时候根本不该碰期权:五个排除条件
期权系列前面几篇讲的都是怎么用:权利金怎么拆、到期日怎么选、Delta 怎么读、IV 崩塌怎么躲。这一篇反过来讲什么时候别用。散户在期权上的大亏,绝大部分不是技术没学好,是在根本不该用期权的场合用了期权。这篇给出五个能当场自查的排除条件:方向判断没有时间和幅度、合约摩擦换算到标的上过不了关、拿期权当便宜正股解决仓位问题、在波动率溢价高位站买方、以及这笔钱归零账户会变形。任何一条命中,这张单子就不该下。
交易基础期权的杠杆和合约的杠杆不是一回事:一个是你设的常数,一个是算出来的变量
从加密永续合约转过来的人,习惯把期权当成「另一种高杠杆」,这个理解从根上就错了。合约的杠杆是你在界面上设的常数,期权的有效杠杆是 Delta 乘标的价除权利金算出来的变量:同一张 30 天平值 call,标的 90 时是 24.2 倍,标的 115 时只剩 7.1 倍。更要命的是爆仓机制完全不同,合约触及强平价就出局,买方期权只会归零但一直在场上,而持有成本的方向正好相反。这篇用 Black-Scholes 把同一笔看涨的九种行情算完,重点讲那个最反直觉的结论:标的只跌 5% 的时候,买 call 亏 81%,比 10 倍合约的 50% 还惨。
交易基础期权流动性的四个判据:下单前 30 秒判断这张合约能不能碰
散户在期权上亏的钱,有相当一部分不是方向判断错,是成交摩擦。一张买卖价差占权利金 23% 的合约,你买进卖出一个来回就先输掉两成多,方向做对了也白做。这篇用 2026-09-18 收盘的真实期权链快照做对照:同一个到期日,SPY 平值看涨期权的买卖价差只占权利金 0.8%,小盘股 PLAB 的同类合约占 23.3%,相差 29 倍;把它做成两腿垂直价差,SPY 一个来回蒸发建仓成本的 2.2%,PLAB 蒸发 28.6%。四个判据分别是买卖价差占权利金的比例、未平仓量、成交量、报价深度,每一条都给出能当场查、能当场算的口径和红线。
交易基础Theta 每天从你账户里拿走多少钱:到期日选择的可算判据
买看涨期权最常见的死法不是方向看反,是时间不够。时间价值不是匀速流走的,它是加速流走的:同一张平值 call,剩 90 天时一天掉 0.038,剩 7 天时一天掉 0.124,剩 1 天时一天掉 0.319。所以「买近月便宜」是个陷阱,便宜的原因正是它剩下的时间少,而你买的就是时间。这篇给出一张 Black-Scholes 算出来的衰减表、一条到期日下限公式(逻辑兑现所需天数的两倍)、一条按日均损耗占比定出来的不碰线,以及卖方那一侧为什么不能把「Theta 是正的」当成卖近月安全。
交易基础卖PUT不是稳赚不赔的折价买入:藏在保证金里的爆仓风险
卖出看跌期权(卖PUT)常被包装成'折价买入'策略,收权利金还能低位接货,听起来风险有限。但很多人只算了到期那一天的账,忽略了持有期间价格路径的尾部风险。本文拆解卖PUT的收益结构、保证金追缴机制,以及为什么快速下探时的流动性缺口会让期权风险远超预期,帮你看清这个策略真正的代价。
交易基础A 股 ETF 期权和美股个股期权的五个区别:行权方式、结算、保证金、到期日、流动性
同样叫期权,A 股场内的 ETF 期权和美股的个股期权是两套规则。行权方式一个是欧式一个是美式,卖方的提前指派风险完全不同;到期日一边只有四个月份可选,一边光 SPY 一个标的就有 27 个到期日;合约乘数一边是 10000 份一边是 100 股,同一句「买一张」差一个量级;最要命的是到期那天,美股实值 0.01 美元默认就被行权了,A 股这边你不主动提交行权指令,实值合约第二天直接作废归零。这篇逐条核实交易所公开条款,核不到的直接说核不到。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
