什么时候根本不该碰期权:五个排除条件
本文目录(9 节)
这个系列前面几篇都在讲怎么用期权。权利金拆成几份、到期日怎么算、Delta 到底是什么、财报前的 IV 为什么会崩、卖 PUT 的保证金风险藏在哪。这一篇讲的是反面:什么时候根本不该碰它。排除条件比选择条件值钱,因为选择条件只是让你做得更好一点,排除条件是直接把一整类必输的单子从你的交易清单里删掉。而散户在期权上真正的大亏,几乎没有一笔是因为希腊字母算错,全都是在不该用这个工具的场合用了这个工具。
为什么排除条件比选择条件硬
选择条件的毛病是它可以被商量。到期日建议买两倍持仓周期,你觉得这次行情快,买一点五倍也行。行权价建议不要太虚,你觉得这次有把握,虚值一点杠杆大。每一次让步单独看都不算过分,叠起来就变成了另一张单子。
排除条件不给商量的余地。它是二值的:命中就不下单,没命中才进入下一层判断。这种结构的好处是它不消耗意志力,看一眼就能判断,判断完就结束。
下面五条,任何一条命中,这张期权单子就不该下。命中的那一条,通常也直接告诉了你该换成什么工具。
条件一:你的方向判断里没有时间和幅度
「我觉得它会涨」这句话,对正股是一个完整的判断,对期权连一半都不到。
正股没有到期日,你的判断可以慢慢兑现,两个月兑现和两周兑现最终的结果是一样的,区别只在资金占用。期权不行。期权是一份在指定日期前作废的权利,你的判断必须写成「它在 X 天内涨到 Y」,X 和 Y 少一个都不成立。
把这件事量化出来会更清楚。取标的 100 元、30 天到期、无风险利率 4%、隐含波动率 30%,用 Black-Scholes 算一组理论值:
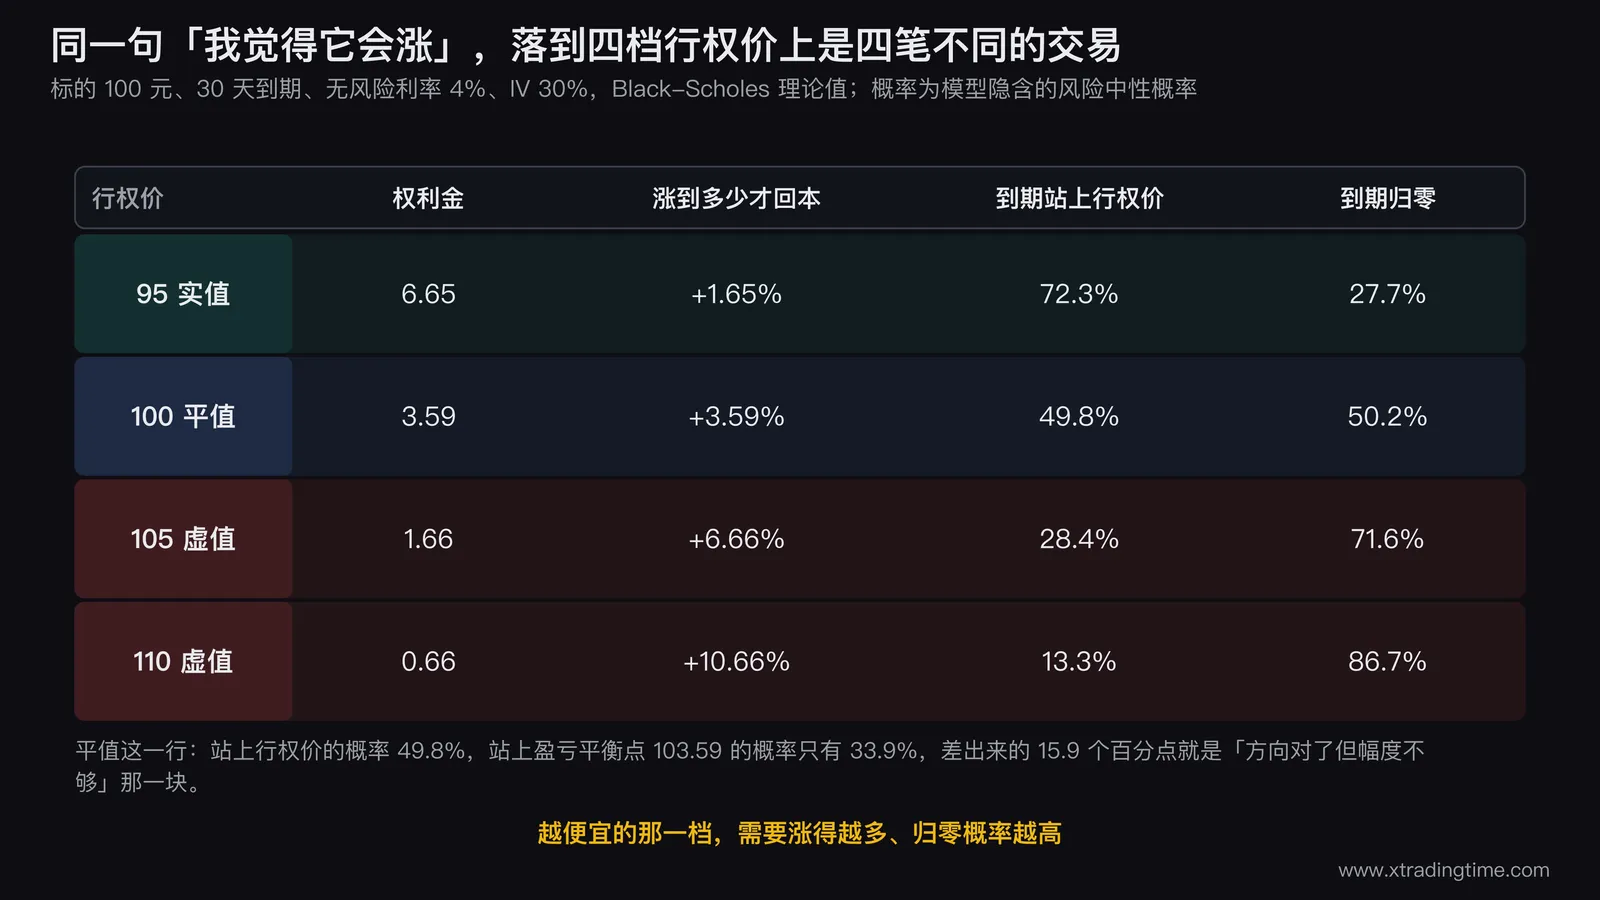
平值那一行最值得盯着看。权利金 3.59,盈亏平衡点是 103.59,也就是说标的必须涨过 3.59% 你才刚回本。而到期时站上行权价 100 的概率是 49.8%,站上盈亏平衡点 103.59 的概率只有 33.9%。中间差了 15.9 个百分点,这 15.9 个百分点就是「方向对了但幅度不够」的那一块。
虚值 105 那一行更夸张:标的要涨 6.66% 才回本。虚值 110 要涨 10.66%。你说「我觉得它会涨」的时候,脑子里那个「涨」如果是涨 3%,那买 110 的 call 就是在赌一件和你判断完全无关的事。
平值期权的盈亏平衡涨幅有个近似公式可以心算:约等于 0.4 乘以隐含波动率再乘以到期时间的平方根(时间用年化)。上面这组参数代进去是 0.4 × 0.30 × √(30/365) = 3.44%,和精确解 3.59% 差 4.2%,做下单前的门槛判断够用了。这个 0.4 不是我拍的,它是 Black-Scholes 在平值处的标准近似常数,严格值是 1 除以根号 2π,约 0.399。
所以条件一的自查动作是:在下单之前,把你的判断写成一句带两个数字的话。写不出来,就说明你要做的是正股,不是期权。这一条和到期日怎么选那篇里的 N 是同一个变量,那篇教你从历史单子里量出自己逻辑兑现要多少天,量不出来的人在这一条就已经出局了。
条件二:这张合约的往返摩擦,换算到标的上过不了关
期权的买卖价差看着都是几分钱,容易被当成小事。把它换算一下就不是小事了。
换算方法只有一步:价差除以 Delta,得到的是标的必须走多少钱,才刚好覆盖这一次进出的价差。原理很直接,Delta 就是标的动一元期权动几毛,反过来除就是期权要动这么多钱标的得走多远。
还是上面那组参数:
平值 call,中间价 3.59,Delta 0.532。如果买卖价差是 0.10,占权利金 2.8%,换算到标的上是 0.19 元,也就是 0.19%。
虚值 110 的 call,中间价 0.655,Delta 0.152。同样 0.10 的价差,占权利金 15.3%,换算到标的上是 0.66 元,0.66%。
对比一下正股。A 股最小变动价位是 0.01 元,100 元的股票上一个最小价位就是 0.01%。期权这边算出来的 0.19% 和 0.66%,比正股高出一到两个数量级。
这里没有一个通用的阈值可以抄,因为它取决于你打算等多大一段行情。判据要写成相对的:把算出来的等效点数,和你在条件一里写下的那个 Y 比。如果你的目标是涨 3%,而光是进出一次就要先扣掉 0.66%,那你的判断必须精确到「涨 3.66% 以上」才有意义。持有周期越短、进出越频繁,这一条越致命,因为每一次往返都要重扣一遍。
还有一个更粗暴的读法:买在卖价、卖在买价,一次完整往返正好吃掉一个价差,所以价差占权利金的百分比,就是这笔交易还没开始就被扣掉的期望值。在风险中性的定价框架下,期权的理论期望本来就是零,扣掉摩擦就直接变成负数。2.8% 还能忍,15.3% 意味着你要赢的幅度里有一大截是先付给做市商的。交易成本那篇讲的是同一件事在正股上的版本,期权只是把同样的机制放大了几十倍。顺便说一句,流动性差的合约还有第二层问题:真到你想跑的那天,报价可能比平时更宽,这一点在现货没人接盘合约却能精准爆仓里讲过,流动性从来不是在你需要它的时候才消失。
条件三:你是在用期权解决仓位不够的问题
这一条最常见,也最致命。
典型的想法是这样的:看好某只 100 元的股票,手上只有 3600 元,买正股只能买 36 股,涨 10% 才赚 360。但同样的 3600 元能买 10 张 30 天平值 call(每股权利金 3.59,一张对应 100 股,合 359 元),名义上控制着 1000 股。把标的价格除以每股权利金,100 ÷ 3.59 = 27.8,杠杆接近 28 倍。虚值 110 的那一档更狠,100 ÷ 0.655 = 152.6 倍。
问题出在,这 28 倍不是免费的。它对应的是上面那张表最后一列:30 天平值 call 到期归零的概率 50.2%,虚值 105 是 71.6%,虚值 110 是 86.7%。你用杠杆换来的不是「同样的判断赚更多」,而是「同样的判断,一半以上的时候血本无归」。
期权和正股最本质的区别不在杠杆,在归零。正股跌 30% 你还剩 70%,还能等。期权到期没到行权价,剩的是零,没有等的余地。用期权当便宜正股,等于把一个可以等的仓位换成了一个不能等的仓位,而你原本需要的恰恰是等待的能力。
这里有一条分界线,值得说清楚,因为期权确实有一类合法的用法长得很像这个。分界线是:你换来的是亏损上限,还是名义敞口。
如果你本来打算买 100 股正股(1 万元敞口),现在改成买 1 张 call 花 359 元,最大亏损从 1 万变成 359,敞口没变,风险变小了,这是把期权当保险用,合理。
如果你本来只买得起 36 股,现在改成买 10 张 call 控制 1000 股,敞口从 3600 元放大到 10 万元,这是把期权当赌注用。
同样一张 call,两种动机,结果完全不同。自查的方式就是一句话:**这笔期权替代的,是我原本会买的正股仓位,还是我原本买不起的正股仓位。**后者就是命中。同样看涨该买正股买 call 还是卖 PUT 那篇把三种工具的盈亏曲线摆在一张图上对比过,杠杆 ETF 那篇讲的是另一个「用产品结构解决本金不够」的坑,两条路的终点是同一个地方。
条件四:你在为一个即将消失的波动率溢价付钱
买期权的时候,你同时在下两个注:标的会往哪走,以及市场对波动的定价会往哪走。第二个注很多人从来没意识到自己下了。
用同一组参数算:30 天平值 call,IV 40% 时权利金 4.731,IV 25% 时 3.021。标的一动不动,仅仅 IV 从 40 掉到 25,期权跌 36.1%。要抵消这次回落,标的得涨到 102.81,也就是涨 2.81%。
换成每一点 IV 的敏感度看更直观:IV 30% 的时候,这张平值 call 的 Vega 是 0.114,IV 每降 1 个百分点,权利金掉 3.17%。IV 每掉 10 个点,你的方向判断先要背上 30% 以上的窟窿。
但是「IV 高就不买」这个说法本身是错的,这里得说实话。IV 高只是意味着期权贵,而期权贵不贵要看后面实际兑现的波动够不够。买方赚钱的条件不是 IV 低,是后续真实兑现的波动率高于你买入时付的那个 IV。IV 60% 的票如果真的走出 80% 的波动,买方照样赢。
所以这一条的判据不能写成一个百分位数字。**任何告诉你「IV 百分位超过 70 就不买」的说法,都是把一个需要按持有周期和标的性格调的参数,伪装成了一个通用常数。**能自查的版本是三个问题:
第一,你付的这个 IV,和这只标的过去在同样长度窗口里实际走出来的波动比,是高是低。窗口长度要和你的持有周期对齐,你打算持有两周就看两周的已实现波动,不要拿年化数据去比一周的合约。
第二,你的持有窗口里有没有一个已知的、会让 IV 塌掉的事件。财报是最典型的一个,财报期权陷阱那篇专门讲这个机制:事件本身会先把 IV 推高,结果一公布,不确定性消失,IV 几乎必然回落。事件在窗口内,买方就在逆风里。
第三,你的方向判断能不能覆盖这个溢价。用上面的算法算一遍:假设 IV 回到你估计的常态水平,标的要涨多少才能持平,把这个数加到条件一的 Y 上,看这个新的 Y 你还信不信。
卖方是这条的镜像,IV 低位卖出,收到的权利金本来就薄,一旦波动放大,亏的速度远快于收的速度。卖 PUT 的隐藏风险那篇讲了保证金追缴这条更早出局的路径。权利金到底由哪几块组成、波动率溢价占多少,在权利金三份拆解那篇有完整的拆法。
条件五:这笔钱归零,你的账户会变形
这一条最容易被写成废话。「做好风险管理」「不要用生活费交易」这种话说了等于没说。给一个能算的版本。
起点是条件三里那个数字:期权买方的单笔归零是常态。30 天平值 call 归零概率 50.2%,虚值 105 是 71.6%。注意这是模型给的风险中性概率,不等于真实世界的概率,Delta 当概率读那篇专门讲了这个偏差从哪来。但它足以说明一件事:期权买方的「止损」不是一个你可以选择设在哪里的价位,而是一个默认会触发的结果。
于是仓位上限的算法就出来了,只要两步。
第一步,确认你的单笔风险预算。一笔交易该用多少仓位那篇给的是常见的三档,上限是账户的 2%,理由是连亏 10 笔就回撤 20%,而回撤越深回本所需的涨幅上升得越快。这个 2% 不是什么神圣数字,它是一个你要按自己的连亏承受力去调的参数。
第二步,把整笔权利金当成风险金额。做正股的时候,风险金额是入场价减止损价再乘股数,只是本金的一部分。做期权买方的时候,风险金额就是权利金本身,全部。所以:
单笔期权的权利金,不能超过你给一笔交易的风险预算。
按 2% 算,10 万的账户,单笔期权权利金上限 2000 元。听着少,那是因为你过去一直在用正股的口径估期权的风险。
为什么必须这么严,看连亏的账。假设单笔归零概率 50%,做 20 笔,期望出现的最长连续归零大约是 3.3 笔(用 log 以 1/p 为底的 n(1-p) 估,这是连续游程长度的标准近似)。连续 5 笔全归零的概率是 3.1%,不是不可能事件,一年做几十笔的人大概率会碰上。一套正常系统最多连亏多少笔那篇算过同类问题。
把连亏 8 笔当压力测试,三档仓位的结果差得很远:单笔 2%,累计回撤 14.9%;单笔 5%,33.7%;单笔 10%,57.0%。第一档还能继续做,第三档已经不是回撤问题,是这个人以后没法按原来的方法交易了。
这一条的自查动作,是问自己一个具体的问题,不是抽象的问题。不要问「我能承受风险吗」,要问:**这笔权利金明天变成零,我下一笔单子的仓位会不会因此变形。**会变形就是命中。止损的底层逻辑那篇的核心也是这句话:控制亏损的目的不是少亏一点,是保住下一次还能用原来的方法出手。
下单前的五条自查
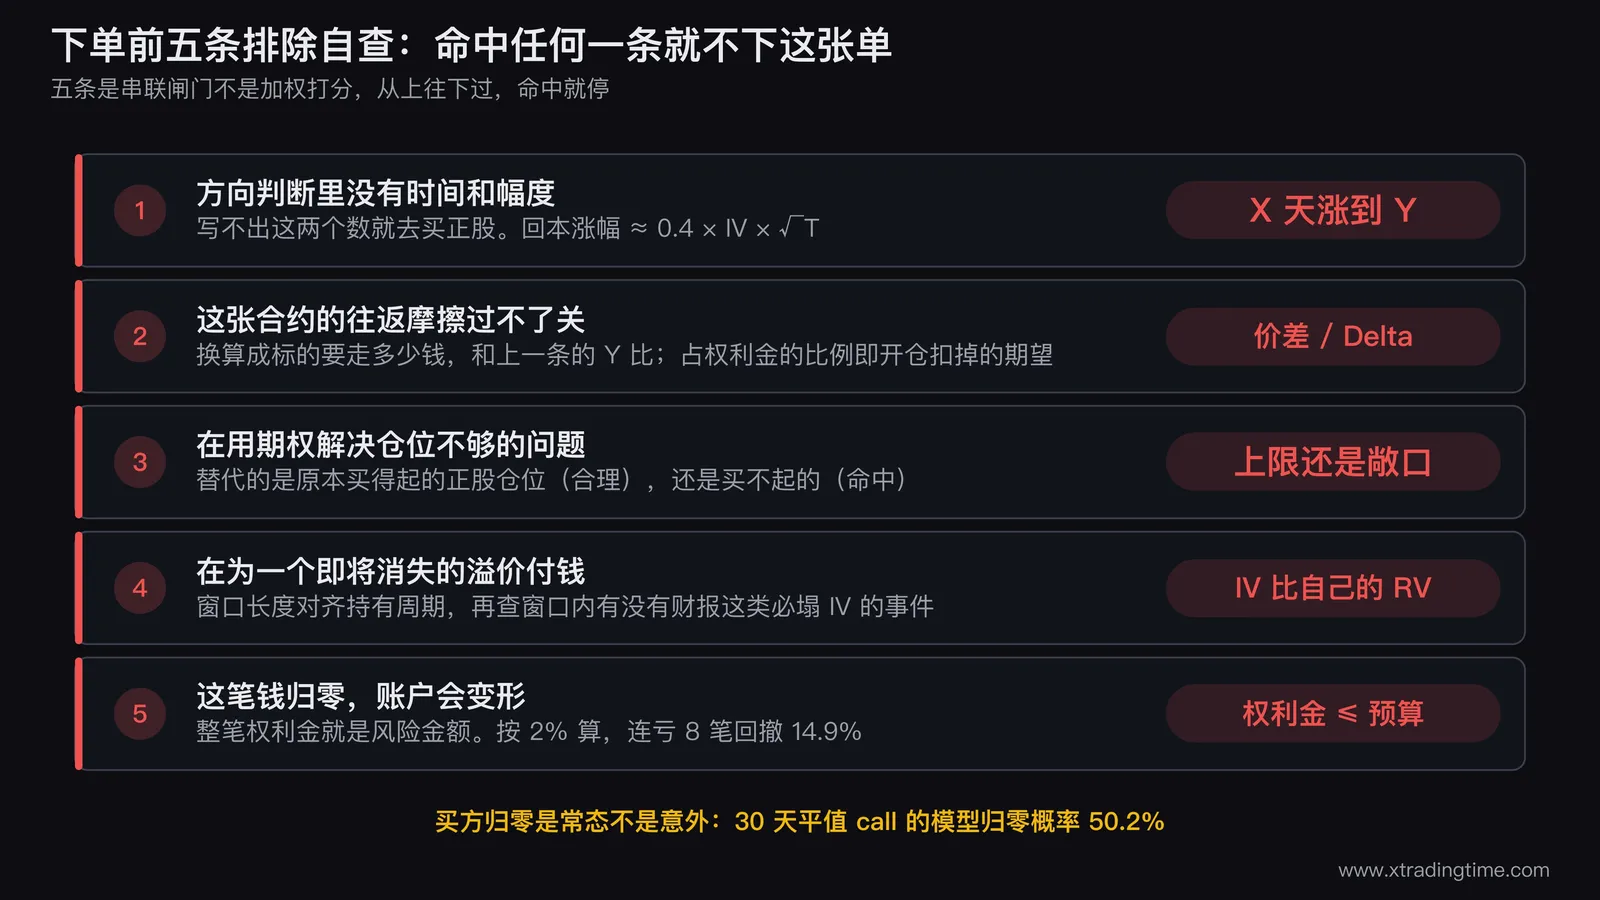
用法是从上往下过一遍,任何一条命中就停,不要往下看。五条里没有优先级,它们不是加权打分,是串联的闸门。
这五条的边界在哪
上面所有具体数字都来自同一组 Black-Scholes 参数:标的 100 元、30 天到期、无风险利率 4%、隐含波动率 30%。换一组参数,数字会变,但相对关系不变:越虚值权利金越便宜、归零概率越高、摩擦占比越大、杠杆倍数越高,这四件事永远同向。
模型本身也有边界。Black-Scholes 假设波动率恒定、价格连续、收益率对数正态,这三条在真实市场都不严格成立,所以上面的概率是模型隐含的风险中性概率,读的时候当成排序工具,不要当成对未来的预测。
这五条也不是说期权不能做。做市商、做波动率套利的、用期权对冲现货的,他们的场景和这五条几乎不重叠。这五条是为一类特定的人写的:用自有资金、做方向判断、把期权当成表达观点的工具的散户。
不同工具对人的心理施加的压力也完全不同,这个维度在现货合约期权三种心态那篇里讲过。有些人过不了期权那一关,不是技术问题,是这个工具本身和他的性格不合。想从头补基础概念,可以回到期权交易入门。
写在最后
整个系列到这里可以收成一句话:期权是一个把「你到底知道什么」放大很多倍的工具。你知道方向、知道时间、知道幅度、知道自己付的波动率溢价是多少、知道这笔钱归零之后自己还能不能正常交易,那它是个好工具。上面五件事只要有一件是模糊的,期权会精确地把那个模糊之处兑换成亏损。
正股会容忍模糊,它给你时间把模糊想清楚。期权不会。这就是为什么排除条件要先于选择条件。
五条都过了之后再看下一层:你做的是哪个市场。行权方式、交割、保证金、到期日这些制度细节, A 股 ETF 期权和美股个股期权是两套规则,把一边的经验直接搬到另一边会出事。 两个市场的五个区别那篇做了逐条对照, 结尾还按「哪个市场、买方还是卖方」给了一张分岔表,可以当整个系列的导航用。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
备兑开仓的真实成本:你卖掉的是上涨的尾部
备兑开仓被普遍包装成「稳健增强收益」,听起来像给持仓加了一层免费的租金。但把收益结构摊开算就会看到另一件事:它是拿高概率的小钱,换低概率的大钱。持有 100 股成本 100 元,卖出 30 天后到期、行权价 105 的看涨期权收 1.66 元,左侧的缓冲只有 1.66,右侧从 105 往上全部让出去。这篇用 Black-Scholes 理论值把每一档的账算清楚,包括真正的胜负分界线在哪、被行权一次要用几个月的权利金才补得回来、以及多期滚动之后被砍掉的右尾为什么不可逆。
交易基础垂直价差入门:用两条腿把最大亏损锁死,代价是什么
价差是单腿之后的第一步,但「锁死最大亏损」这句话只说了一半。标的 100、30 天、IV 30%,买 100 call 付 3.59、卖 110 call 收 0.66,净成本 2.94,最大亏损 2.94,最大盈利 7.06,赔率 2.41 比 1。110 以下价差恒比单腿多赚 0.66,110 以上单腿反超且没有上限。把概率乘进去算一遍会发现一件让人不舒服的事:那 0.66 恰好等于让出去的尾部的期望值,两者的期望差是零,这在 Black-Scholes 定价下是个恒等式。真正改变胜负的是两条腿的摩擦,用真实期权链数据量化,SPY 的价差往返蒸发 2.2%,冷门股 PLAB 蒸发 28.6%,理论赔率 2.41 会缩到 1.65。
风险管理财报期权陷阱:猜对涨跌方向为什么还会亏钱
很多人在财报发布前买入期权赌方向,财报一出,方向真的猜对了,账户却还是亏钱。这不是运气问题,而是期权价格里藏着一个新手极易忽略的维度:隐含波动率。财报前IV会被显著推高,财报一公布,不确定性消失,IV几乎必然崩塌(业内称为IV Crush),这部分溢价的缩水,经常吞掉方向猜对带来的全部收益。这篇文章拆开讲清楚期权价格的构成、IV为什么会涨会跌、以及期权交易和买正股最本质的区别。
交易基础美股财报季的三个时间窗:财报前、财报中、财报后各适合做什么
财报不是一个时间点,是一段有三个阶段的过程。用美光 2026-09-18 收盘的真实期权链能直接读出来:不含财报那档到期的平值隐含波动率 47.8%,含 9 月 30 日财报那档 65.5%,差 17.7 个点,这一截就是市场给那一跳单独开的价。这篇把财报拆成前、中、后三个窗口,每个窗口给能算的判据:隐含跳空幅度怎么用跨式价格反推、方向对了还得涨多少才回本、以及财报后那个几乎没人讨论的窗口里,成本线换了哪一档、信息扩散还能持续多久。
交易基础买 call 的三个前置条件:方向、时间、波动率,方向对了照样亏 72%
散户买看涨期权只想一件事:它会不会涨。但这张合约同时押了三个注:涨到哪个价位、在第几天之前涨到、买入时的隐含波动率在什么位置。三者是与关系不是或关系。一组 Black-Scholes 理论数据显示,同一张 30 天平值 call,标的最终都走到 105,在到期前兑现是 +39%,晚一个月兑现就是 -72%,两者差 111 个百分点,而方向判断完全一样。这篇把三个条件各自落成下单前能回答的具体问题,并更正一个流行说法:波动率塌了并不直接制造亏损,它抬高的是回本门槛。
交易基础Delta 不是涨跌幅,它是到期时变成实值的概率近似:0.3 的 call 意味着什么
期权链上的 Delta 最常被当成概率读:0.3 就是三成概率到期变实值。这个读法方向对,但它系统性高估。数学上到期变实值的概率是 N(d2),Delta 是 N(d1),两者隔着一个波动率乘以根号剩余时间的距离,平值附近差 3.4 个百分点,高波动长周期能差到近 12 个百分点。更要紧的是,就算修正了这个偏差,拿到的也是风险中性概率,那是给期权定价用的数学构造,不是你这笔交易的胜率,不能直接填进凯利公式或期望值公式。这篇把这三层拆开讲清楚,并给出一个五分钟就能在券商界面上做完的自查。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
