期权怎么看:一张 SPY 期权链六列逐列读,看涨看跌各看哪一边
本文目录(12 节)
期权怎么看:先选到期日,再找离现价最近的行权价,左边一列列是看涨期权,右边是看跌期权。每一行先看买卖价差和未平仓量,判断这张合约能不能做;再看 IV 判断贵不贵;Delta 告诉你标的涨 1 美元,这张合约每股大约变多少。
券商软件里的期权链,第一次打开都是一屏密密麻麻的数字。其实每一行只是一张合约,每一列只回答一个问题。下面拿一张真实的链逐列读一遍。
一张真实的期权链长什么样
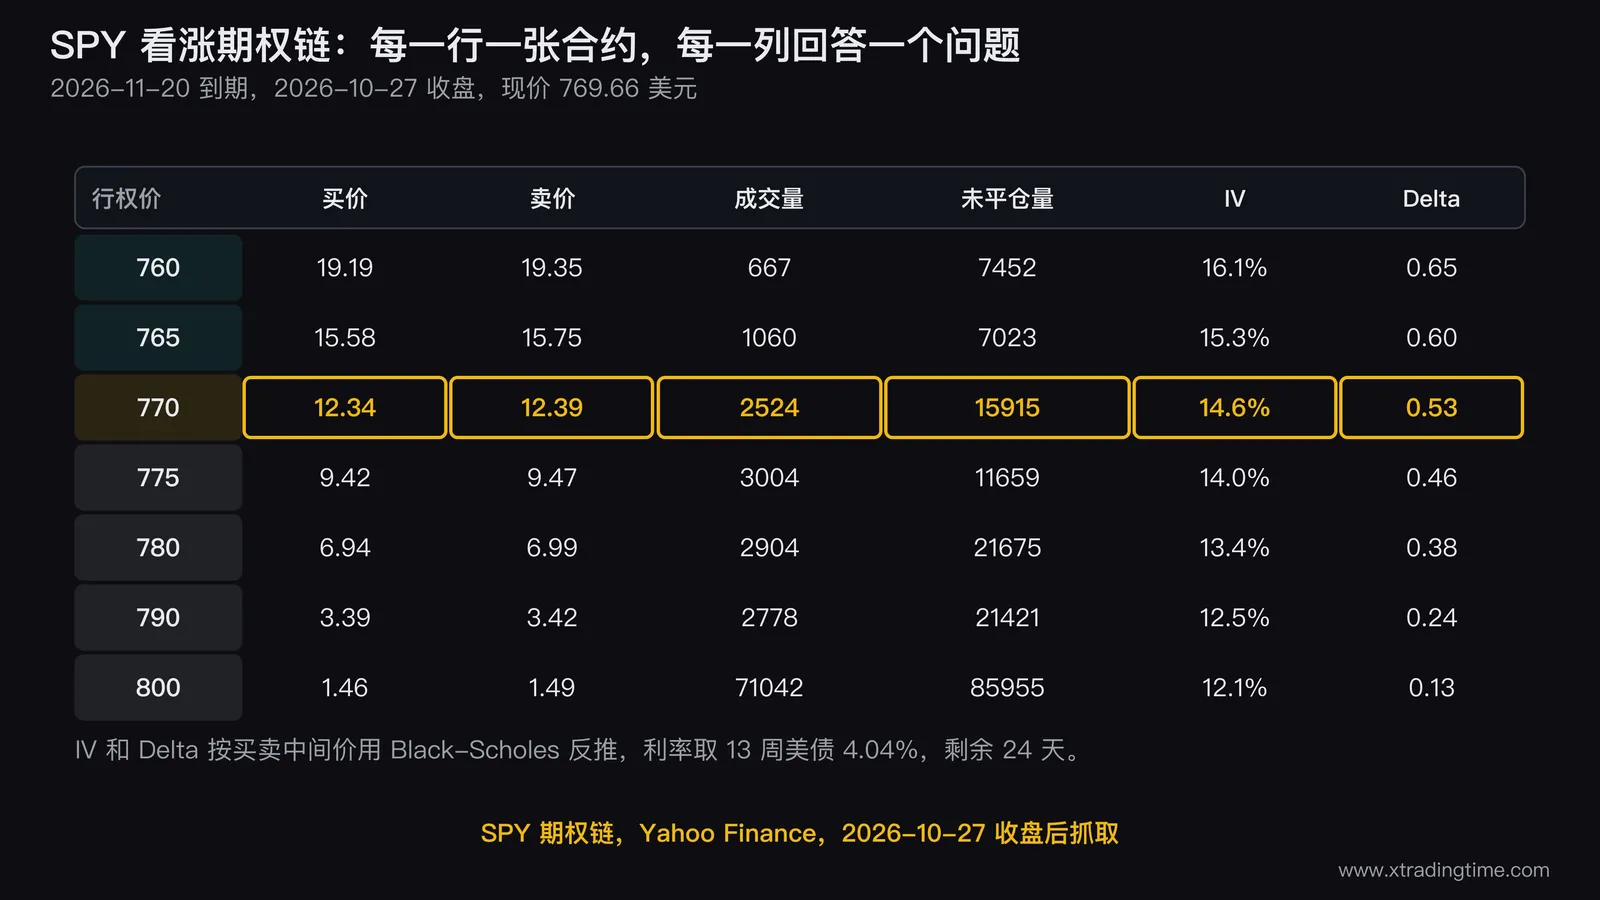
数据是 Yahoo Finance 上 SPY(跟踪标普 500 的 ETF)的期权链,2026-10-27 美股收盘后抓取,SPY 当天收盘 769.66 美元。到期日选 2026-11-20,离抓取日还有 24 天。买价、卖价、成交量、未平仓量是原始数据;IV 和 Delta 是我用买卖中间价按 Black-Scholes 公式反推的,利率取当天 13 周美债收益率 4.04%。
看涨一侧(Call):
| 行权价 | 买价 | 卖价 | 成交量 | 未平仓量 | IV | Delta |
|---|---|---|---|---|---|---|
| 760 | 19.19 | 19.35 | 667 | 7452 | 16.1% | 0.65 |
| 765 | 15.58 | 15.75 | 1060 | 7023 | 15.3% | 0.60 |
| 770 | 12.34 | 12.39 | 2524 | 15915 | 14.6% | 0.53 |
| 775 | 9.42 | 9.47 | 3004 | 11659 | 14.0% | 0.46 |
| 780 | 6.94 | 6.99 | 2904 | 21675 | 13.4% | 0.38 |
| 790 | 3.39 | 3.42 | 2778 | 21421 | 12.5% | 0.24 |
| 800 | 1.46 | 1.49 | 71042 | 85955 | 12.1% | 0.13 |
看跌一侧(Put),同一个到期日:
| 行权价 | 买价 | 卖价 | 成交量 | 未平仓量 | IV | Delta |
|---|---|---|---|---|---|---|
| 750 | 5.03 | 5.06 | 8113 | 147734 | 16.9% | -0.25 |
| 760 | 7.09 | 7.14 | 3125 | 33715 | 15.4% | -0.34 |
| 770 | 10.24 | 10.30 | 5262 | 24193 | 14.1% | -0.47 |
| 780 | 14.90 | 15.10 | 364 | 9887 | 13.1% | -0.62 |
券商软件常把这两张表左右拼在一起,行权价放中间,叫「T 型报价」。看的顺序都一样:先定到期日,再找行权价,最后横着读这一行。
看涨期权是什么,看跌期权是什么
期权是一份合约,买方付一笔钱(权利金),换来在约定时间按约定价格买入或卖出标的的权利。看涨期权(Call)给你一个权利:到期前按行权价买入标的。看跌期权(Put)反过来,给你按行权价卖出的权利。买方付钱买这个权利,最多亏掉付出去的钱;卖方收钱,承担被要求履约的义务。1469学交易的术语词典里「期权」这一条有更短的定义。
美股期权一张对应 100 股,表上的价格是每股的价,下单前先乘 100。按上表:
- 买一张 770 看涨,按卖价 12.39 成交,付 1239 美元。到期时 SPY 要高于 782.39(770 加 12.39)才开始赚,涨不过去,最多亏 1239 美元。
- 买一张 770 看跌,按卖价 10.30 成交,付 1030 美元。到期时 SPY 要低于 759.70(770 减 10.30)才开始赚。
看跌期权就是这样赚钱的:标的跌得越深,按 770 卖出的权利越值钱。手里有 SPY 的人买它,相当于给持仓买一份保险;手里没有 SPY 的人买它,押的是下跌,跌得不够深或者跌得太晚,权利金就亏掉了。
六列逐列读:每一列回答一个问题
行权价:你押的那个价位。 看涨期权里,行权价低于现价的叫实值,高于现价的叫虚值。离现价最近的那一档叫平值,上表就是 770。越往虚值走,权利金越便宜,要涨得越多才能赚,800 看涨只要 1.49,但 SPY 得在 24 天里涨 3.9% 才碰到行权价。行权价怎么挑,行权价怎么选按涨幅算过一张对照表。
买价和卖价:你实际成交的价。 你买进按卖价,卖出按买价,中间这段差价是你一进一出要交的过路费。770 看涨买价 12.34、卖价 12.39,差 0.05,只占中间价的 0.4%。同一条链上越往深虚值走,这个比例越大。超过 5% 的合约,进出一次就先亏一截,期权流动性的四个判据给了按持有天数分档的红线。
成交量:今天有多少张换手。 800 看涨当天成交 71042 张,是这张表里最热闹的一档。成交量大,挂单容易成交。
未平仓量:还有多少张没平掉。 这是累计还挂在市场上的仓位,跟今天成交多少是两回事。美股的未平仓量由清算机构每天收盘后统计一次,盘中不更新,你看到的是前一个交易日的数。750 看跌有 147734 张未平仓,是整条链里最多的一档,很多是机构挂着的保护仓。看到某个行权价未平仓量特别大,可以记一笔,它后面还会出现在 Gamma Exposure 的计算里。
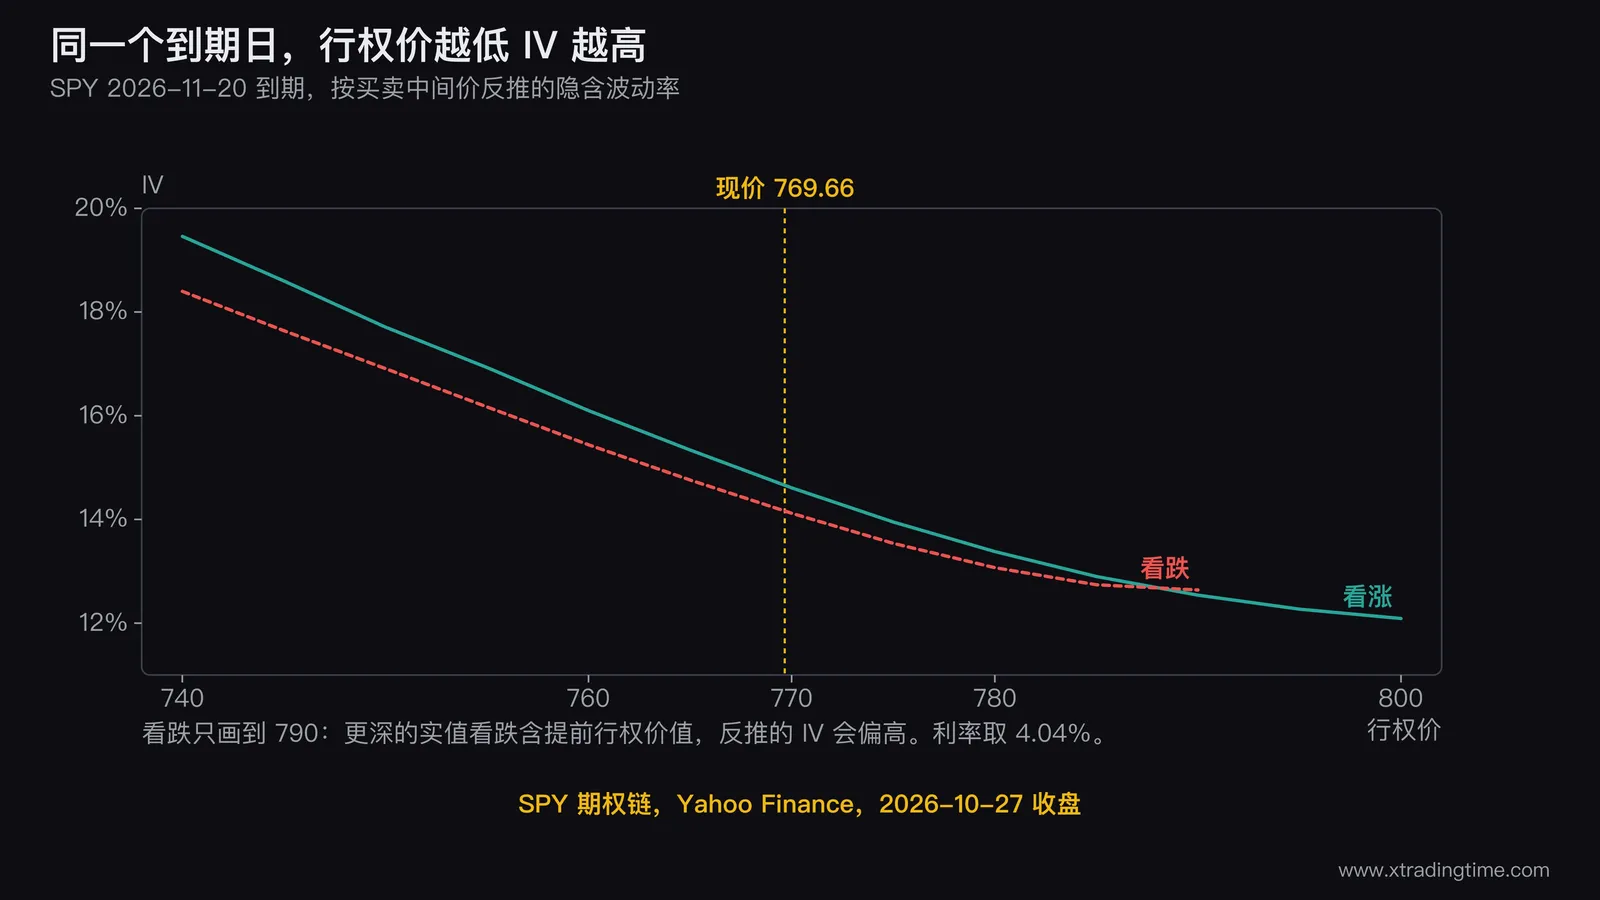
IV:市场给这张合约定的「波动率价格」。 期权价格里有一部分在为未来的波动付钱,IV 就是把价格倒推回去得到的年化波动率。IV 越高,同样的行权价越贵。这张链有两个现象:
- 同一个到期日,行权价越低 IV 越高,看跌一侧 750 是 16.9%,看涨一侧 800 只有 12.1%。在这张链上,下跌保护比上涨押注贵,这种左高右低的形状叫波动率偏斜。
- 免费数据源自带的 IV 列别直接用。我抓取那一刻 Yahoo 页面上 770 看涨标的是 15.6%,770 看跌是 12.6%,同一个行权价两边差了 3 个点;我用中间价重算,两边是 14.6% 和 14.1%。Yahoo 没说明这一列用的是哪个价格、哪个利率,拿来比较之前先自己核一下。看 IV 贵不贵,要拿它跟这只标的自己过去一年的 IV 比,做法见隐含波动率百分位怎么查。
Delta:标的动 1 美元,这张合约变多少。 770 看涨的 Delta 是 0.53,SPY 涨 1 美元,这张合约每股大约涨 0.53,一张就是 53 美元。看跌的 Delta 是负的,770 看跌是 -0.47,SPY 涨 1 美元它大约跌 0.47。Delta 会跟着价格变:SPY 涨到 770.66,770 看涨的 Delta 就从 0.531 变成 0.545。Delta 也常被拿来估「到期变实值的概率」,这样估会偏高一点,偏多少见 Delta 不是涨跌幅。
看涨期权怎么买,看跌期权怎么买
步骤两边一样,只是押的方向相反:
- 先写下你的判断:涨到多少、几天之内。这两个数决定后面两步。
- 选到期日:留出比你预计的时间更长的余量,期权到期前每天都在掉价。
- 选行权价:从平值附近开始看,越虚值越便宜,也越难赚到钱。
- 横着读这一行:买卖价差占中间价超过 5%、未平仓量只有几百张的,换一档。
- 下限价单,价格挂在买价和卖价中间,别直接按卖价追。
- 下单前算清最多亏多少:卖价乘 100 乘张数,这笔钱亏光你能不能接受。
开期权权限、具体按钮在哪,各家券商不一样,看自己券商的说明就行。
这张表什么时候会骗你
收盘后和盘前的报价常常是旧的,买卖价可能停在几小时前,甚至出现 0。Yahoo 页面上 800 看跌的买卖价是 29.31 和 31.40,差了 2 美元多,当天只成交 3 张,这种报价拿来算 IV 就会失真。看链最好在美股盘中,挑成交活跃的那几档。
未平仓量晚一天,当天新开的仓要第二天才看得到。到期前几天、财报前后,链上的数字一小时内就能大变样,截图里的数只代表抓取那一刻。
常见问题
期权 put 是看涨还是看跌?
Put 是看跌期权,给你按行权价卖出标的的权利,标的跌得越深它越值钱。Call 是看涨期权。
美股期权一手是多少股?
美股期权一张对应 100 股,表上的价格是每股的价,下单前先乘 100。比如 770 看涨按 12.39 买一张,付 1239 美元。
看跌期权怎么赚钱?
到期时标的价格低于行权价减去你付的权利金,就开始赚。按上表,770 看跌付 10.30,SPY 到期低于 759.70 才赚,跌得越深赚得越多;没跌到,最多亏掉 1030 美元。
看涨期权怎么赚钱?
到期时标的价格高于行权价加上权利金才开始赚。770 看涨付 12.39,SPY 到期要高于 782.39;到期前标的涨得快,也可以不等到期,直接把期权卖掉赚差价。
期权是怎么玩的?
买方付权利金,押标的在到期前涨过或跌过某个价,最多亏掉权利金;卖方收权利金,承担履约义务,亏损可能远大于收到的钱。新手一般先从买方做起:先写下涨到多少、几天之内,再按这两个数选到期日和行权价,下单前算清卖价乘 100 乘张数这笔钱亏光能不能接受。
期权链里 IV 和 Delta 去哪看?
多数券商的期权链可以在设置里把 IV、Delta 这几列调出来。免费网站给的 IV 有时算法不同,同一个行权价看涨看跌能差好几个点,用之前先拿中间价核一下。
本文只讲方法与机制,不构成任何投资建议。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
Gamma Exposure 是什么:GEX 怎么从期权链推算出来,正负怎么读,靠的是哪条假设
Gamma Exposure(GEX)是什么:用每个行权价的未平仓量和 Gamma,再假设做市商站在哪一边,推算出标的每动 1% 做市商要买卖多少来对冲。正值时对冲方向和行情相反,倾向压住波动;负值时顺着行情,倾向放大波动。它是推算量,不是交易所公布的数,换一条假设正负都会反过来,也不告诉你涨还是跌。本文用 2026-10-27 收盘的 SPY 期权链自己算一遍。
交易基础A 股 ETF 期权和美股个股期权的五个区别:行权方式、结算、保证金、到期日、流动性
同样叫期权,A 股场内的 ETF 期权和美股的个股期权是两套规则。行权方式一个是欧式一个是美式,卖方的提前指派风险完全不同;到期日一边只有四个月份可选,一边光 SPY 一个标的就有 27 个到期日;合约乘数一边是 10000 份一边是 100 股,同一句「买一张」差一个量级;最要命的是到期那天,美股实值 0.01 美元默认就被行权了,A 股这边你不主动提交行权指令,实值合约第二天直接作废归零。这篇逐条核实交易所公开条款,核不到的直接说核不到。
交易基础委比怎么看:委比委差怎么算,正负多少说明什么,为什么不能单看
委比怎么看:委比等于五档委买手数减委卖手数,除以两者之和,在负100%到正100%之间。正数是买一到买五挂的单比卖一到卖五多,负数相反;正100%基本是涨停封死,负100%是跌停封死。除了这两头,委比只说明这一刻挂单的样子,挂单随时能撤,五档加起来常常只占当天成交的百分之一二,不能单独拿来判断涨跌。文中用2026年10月的真实盘口算给你看。
交易基础配股怎么看:配股比例、配股价和除权价怎么算,不缴款会亏多少
配股怎么看:A 股配股是公司按持股比例让老股东掏钱、按配股价买新股,公告里先找配售比例、配股价、股权登记日、缴款日期和配股代码五个数。除权参考价 =(登记日收盘价 + 配股价 × 配股比例)÷(1 + 配股比例)。缴款期内不缴款,配股权作废,股价照样按公式往下调,等于白亏一截。文中用浙商银行 2023 年 10 配 3 的真实数据算了一遍,规则核对到 2026 年 10 月;台湾说的配股是不用掏钱的股票股利,文末另算。
交易基础ETF 折溢价怎么看:溢价率怎么算、多少算高,跨境 ETF 溢价时为什么别追
ETF 折溢价怎么看:溢价率等于成交价减参考净值(IOPV),再除以参考净值,正的是溢价,负的是折价。能随时申赎的 ETF 偏离一般很小,0.5% 以内算正常,超过 2% 偏高,超过 5% 别买。跨境 ETF 受 QDII 额度限制,溢价能冲到 10% 以上,溢价买进等于先垫了一笔回落时会被抹掉的钱。本文给分档表、整数算例和 2023 到 2026 年日经 ETF 的三个真实案例,写明出处和日期。
交易基础复权是什么意思:前复权和后复权的区别,看图、回测、挂单各用哪种
复权是什么意思:公司分红、送股、配股以后,股价会按公式往下调一截,复权就是把这截补回来,让除权前后的价格能放在一起比。前复权以今天的价格为准改历史价,后复权以上市那天为准往后改,不复权是当天真实成交价。看图算涨幅用前复权,回测用后复权或存一份固定的前复权数据,挂单和算成本看不复权。文中用比亚迪 2025 年 7 月除权的真实数据把三种价格并排列出来。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
