Gamma Exposure 是什么:GEX 怎么从期权链推算出来,正负怎么读,靠的是哪条假设
本文目录(13 节)
Gamma Exposure(GEX)是用期权未平仓量和 Gamma,再假设做市商站在哪一边,推算出来的一个量:标的每动 1%,做市商为了保持对冲要买进或卖出多少钱的标的。正值时他们的对冲跟行情反着做,倾向压住波动;负值时顺着做,倾向放大波动。它不是交易所公布的数,换一条假设正负都能反过来,也不告诉你接下来涨还是跌。
网上的 GEX 图表看起来像官方数据,其实每一家都是自己算的。下面用一张真实的 SPY 期权链从头算一遍,算完你就知道它哪一步靠得住、哪一步是猜的。
先弄懂 Gamma:Delta 变得有多快
Delta 是标的动 1 美元,期权价格动多少。Gamma 是标的动 1 美元,Delta 自己变多少。1469学交易的术语词典里「Gamma」这一条也是这么定义的。
拿 SPY 2026-11-20 到期、行权价 770 的看涨期权举例。2026-10-27 收盘 SPY 是 769.66,这张合约的 Delta 是 0.531,Gamma 是 0.0138。SPY 涨 1%(7.70 美元),Delta 会涨到 0.634。也就是说,卖给你这张期权的做市商,原来买 53 股 SPY 就能对冲一张,现在得买到 63 股。价格一动,他就得跟着买卖,Gamma 越大,跟着动的量越大。
这张链的读法见期权怎么看,Delta 的含义见 Delta 不是涨跌幅。
GEX 怎么算:一个行权价的完整算例
把每个行权价的 Gamma 乘上未平仓量,再换算成「标的动 1%,对冲要动多少钱」,就是这个行权价的 GEX。拿 SPY 2026-11-20 到期、行权价 750 的看跌期权,一步一行:
| 步骤 | 算什么 | 结果 |
|---|---|---|
| 1 | 这张看跌的 Gamma(用中间价反推 IV 后按 Black-Scholes 算) | 0.00949 |
| 2 | 乘 100 股,变成每张合约 | 每张合约每 1 美元变动对应 0.949 股 |
| 3 | 乘未平仓量 147734 张 | 约 14.0 万股(每 1 美元变动) |
| 4 | SPY 动 1% 是 7.70 美元,再乘 7.70 | 约 108 万股(对应 1% 的变动) |
| 5 | 乘 SPY 价格 769.66 美元 | 约 8.3 亿美元 |
意思是:SPY 每动 1%,光这一档看跌期权,就要求持有对面仓位的人买卖约 8.3 亿美元的 SPY 来重新对冲。到这一步还没有方向,正负要靠下一步的假设来定。
把剩下 30 个到期日、8616 个有未平仓量的合约全部这样算一遍,加起来就是整条链的 GEX。数据来自 Yahoo Finance 在 2026-10-27 收盘后的 SPY 期权链,当天到期的那一批已经结束,没算在内。
正负号来自一条假设:做市商站哪一边
未平仓量只告诉你有多少张没平,不告诉你谁买谁卖。算 GEX 的人必须自己假设做市商站在哪一边。最常见的假设是:
- 看涨期权:客户这一边多数在卖,比如拿着股票卖看涨收租金,做市商接下来,手里是正 Gamma。
- 看跌期权:客户这一边多数在买,比如给持仓买保护,做市商卖给他们,手里是负 Gamma。
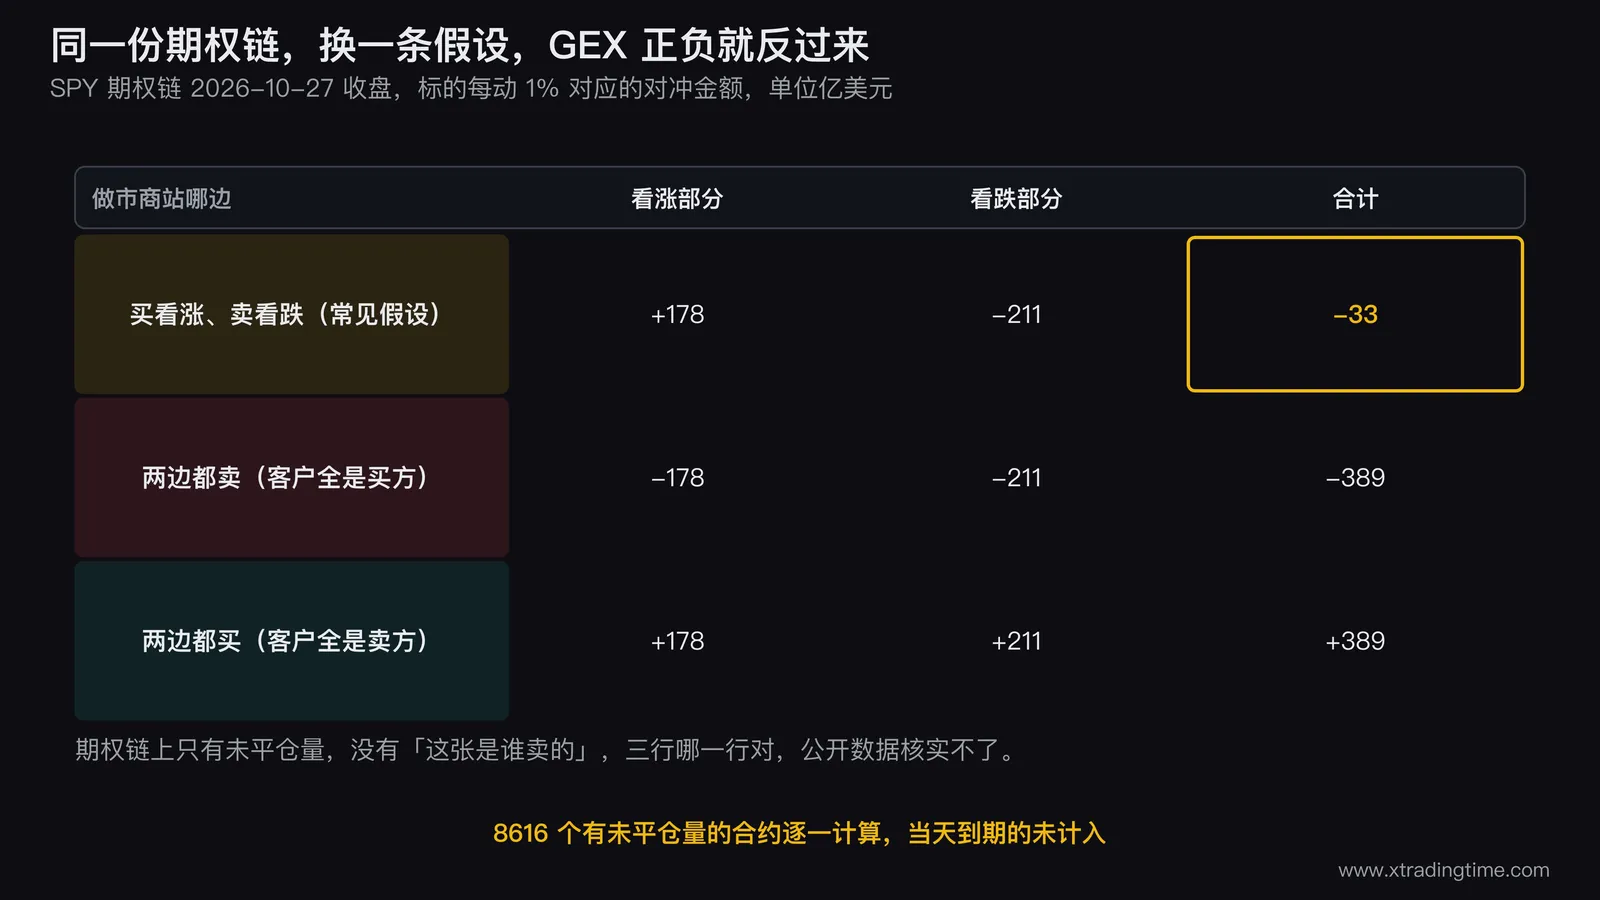
按这个假设,2026-10-27 收盘的 SPY 期权链算出来:看涨部分 +178 亿美元,看跌部分 -211 亿美元,合计约 -33 亿美元,也就是 SPY 每动 1%,做市商要顺着方向买卖约 33 亿美元。
| 假设 | 看涨部分 | 看跌部分 | 合计(每动 1%) |
|---|---|---|---|
| 做市商买看涨、卖看跌(常见假设) | +178 亿 | -211 亿 | -33 亿 |
| 客户全是买方,做市商两边都卖 | -178 亿 | -211 亿 | -389 亿 |
| 客户全是卖方,做市商两边都买 | +178 亿 | +211 亿 | +389 亿 |
同一份数据,换一条假设,结果从 -389 亿到 +389 亿都有可能。公开数据没法核实哪一条对,期权链上没有「这张是谁卖的」这一列。
正值和负值各怎么读
做市商的目标是不押方向,只赚价差。手里是正 Gamma 时,标的涨了他的多头敞口变大,要卖出;跌了要买进。这是高抛低吸,客观上在给价格踩刹车。手里是负 Gamma 时反过来,价格往哪边走,他就得往哪边补对冲,客观上在给行情添一把力。
所以 GEX 为正,读作「对冲盘倾向压住波动」;为负,读作「对冲盘倾向放大波动」。注意两点:
- 它说的是波动大小,没说方向。负 GEX 下涨和跌都可能被放大。
- 「倾向」两个字要留着。截至 2026-10-27 的 22 个交易日,SPY 每天平均成交约 305 亿美元,33 亿只占一成左右;做市商也可以用股指期货对冲,不一定全在 SPY 上买卖。
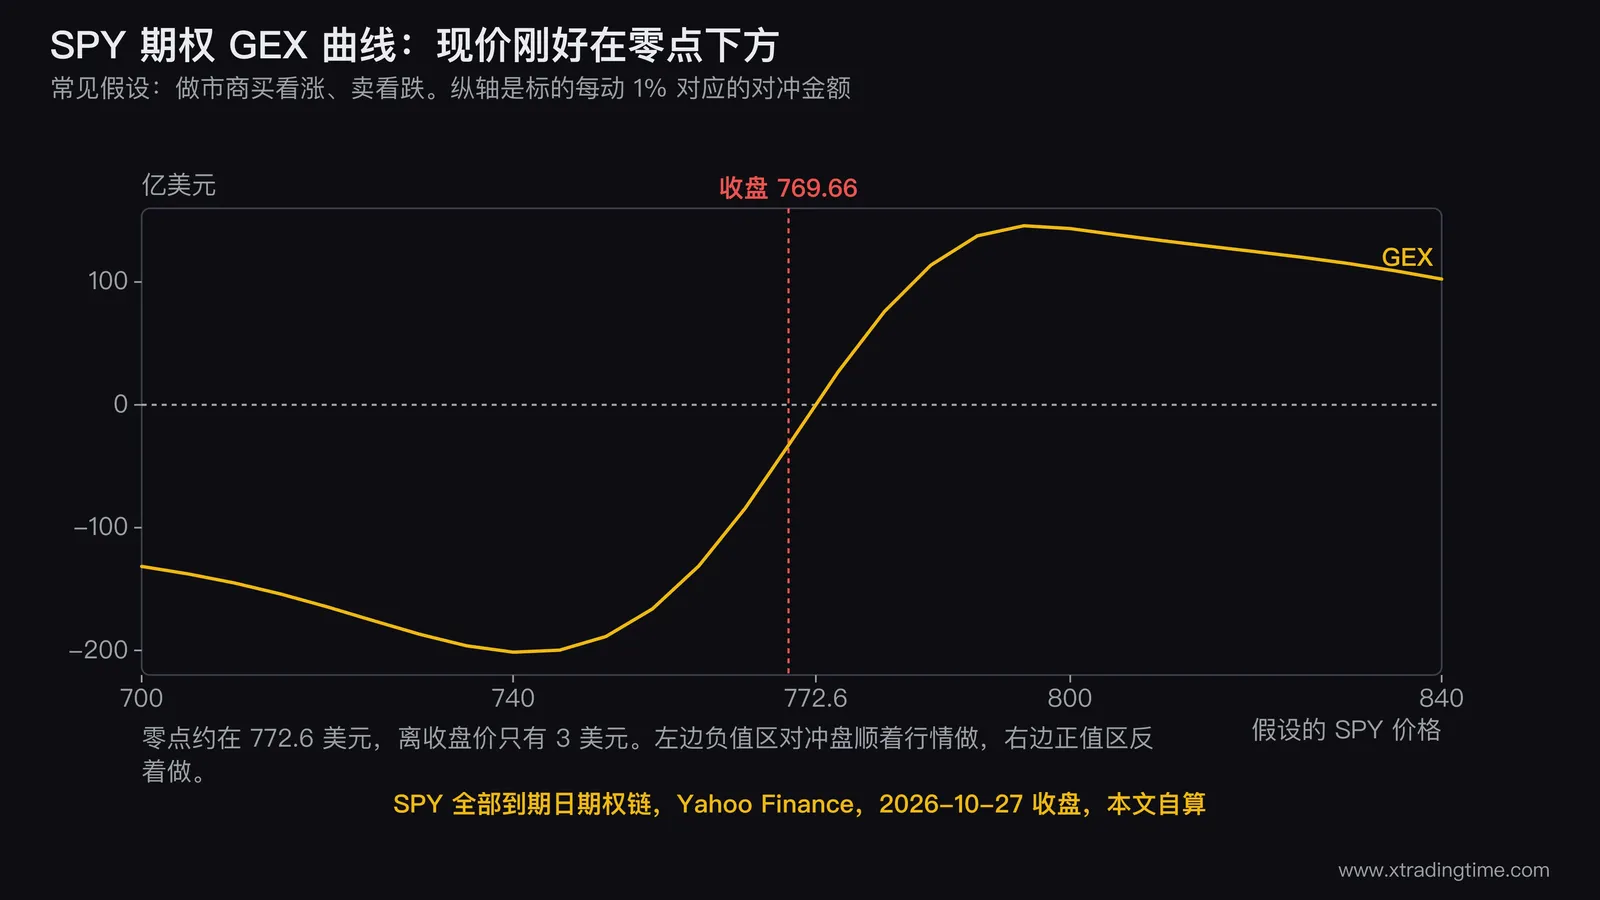
还可以把 SPY 价格假设成别的数,重新算一遍整条链,画出一条 GEX 曲线。按常见假设,这条曲线在 SPY 约 772.6 美元的地方穿过零:高于它 GEX 转正,低于它转负。当天收盘 769.66,刚好在零点下方 0.4%。很多 GEX 图表把这个点叫「Gamma 翻转点」,这张图里它离现价只有 3 美元,SPY 一天动 3 美元很平常,正负号随时会换。
这个数什么时候会算错
- 持仓假设本身可能是错的。行情一热,散户大量买看涨,做市商在看涨那边就成了卖方,常见假设算出的正值其实是负值。2021 年 GameStop 那一轮就是这种情况,机制见 GameStop 逼空事件复盘。
- 未平仓量晚一天。美股的未平仓量每天收盘后统计一次,当天开当天平的仓,尤其是当天到期的合约,根本不会进未平仓量,GEX 看不到它们。
- 只算了一只标的。本文只算了 SPY,跟踪同一指数的 SPX 指数期权、股指期货期权规模更大,各家网站算的范围不同,结果差得很远。
- IV 是固定的。曲线上每个假设价位都沿用当天的 IV,真跌下去时 IV 会抬高,Gamma 跟着变。
网上的 GEX 图表怎么核
看到一张 GEX 图,先找三样东西,找不到就别当真:
- 持仓假设:作者假设做市商在看涨、看跌两边各站哪一边,有没有按成交方向修正过。
- 统计范围:算了哪些标的(SPY、SPX、QQQ 还是个股),哪些到期日,有没有把当天到期的合约单算。
- 数据时点:未平仓量是哪一天的,图是盘前出的还是盘中更新的。
两家网站同一天给出的 GEX 正负不一样,多半是这三样里有一样不同。拿本文的三行假设表对一下,差距有多大心里就有数了。
GEX 能拿来干什么
能用的地方很窄:判断最近一段时间的波动可能偏大还是偏小,用来调仓位大小和止损宽度。照上面的机制推,负 GEX 区间止损放得太近更容易被扫,正 GEX 区间突破更容易被拉回,这两条是推论,本文没有拿历史数据验证过。真要用,先确认你看的图表用的是哪条持仓假设、算了哪些标的,再拿市场实际的波动去对,比如同期的 VIX 读数。它不包含方向信息,不能拿来预测涨跌。
常见问题
期权中的 Gamma 是什么意思?
Gamma 是标的动 1 美元,Delta 自己变多少。SPY 770 看涨的 Gamma 是 0.0138,SPY 涨 1% 时它的 Delta 从 0.531 涨到 0.634。
GEX 正负代表什么?
正值时做市商的对冲跟行情反着做,倾向压住波动;负值时顺着做,倾向放大波动。正负号取决于你假设做市商站哪一边,换一条假设能反过来。
Gamma Exposure 能预测涨跌吗?
不能。它说的是波动可能被压住还是放大,没有方向信息。负 GEX 下涨和跌都可能被放大。
期权 IV 多少算高?
看 IV 要和这只标的自己过去一年的 IV 比,不看绝对数。同样 30% 的 IV,在一只标的上是一年最低,在另一只上可能已是高位,做法见隐含波动率百分位怎么查、多少算高。
期权 Delta 值代表什么意思?
标的动 1 美元,期权价格每股大约动多少。SPY 770 看涨的 Delta 是 0.531,SPY 涨 1 美元,这张合约每股大约涨 0.53 美元。
本文只讲方法与机制,不构成任何投资建议。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
期权怎么看:一张 SPY 期权链六列逐列读,看涨看跌各看哪一边
期权怎么看:先选到期日,再找离现价最近的行权价,左边是看涨期权,右边是看跌期权。每一行先看买卖价和未平仓量,判断这张合约能不能做;再看 IV 判断贵不贵,Delta 告诉你标的涨 1 美元这张合约大约变多少。本文用 2026-10-27 收盘的真实 SPY 期权链逐列讲,写明每个数字的来源,顺带讲清看涨期权是什么、看跌期权怎么买、一张合约要付多少钱。
交易基础A 股 ETF 期权和美股个股期权的五个区别:行权方式、结算、保证金、到期日、流动性
同样叫期权,A 股场内的 ETF 期权和美股的个股期权是两套规则。行权方式一个是欧式一个是美式,卖方的提前指派风险完全不同;到期日一边只有四个月份可选,一边光 SPY 一个标的就有 27 个到期日;合约乘数一边是 10000 份一边是 100 股,同一句「买一张」差一个量级;最要命的是到期那天,美股实值 0.01 美元默认就被行权了,A 股这边你不主动提交行权指令,实值合约第二天直接作废归零。这篇逐条核实交易所公开条款,核不到的直接说核不到。
交易基础委比怎么看:委比委差怎么算,正负多少说明什么,为什么不能单看
委比怎么看:委比等于五档委买手数减委卖手数,除以两者之和,在负100%到正100%之间。正数是买一到买五挂的单比卖一到卖五多,负数相反;正100%基本是涨停封死,负100%是跌停封死。除了这两头,委比只说明这一刻挂单的样子,挂单随时能撤,五档加起来常常只占当天成交的百分之一二,不能单独拿来判断涨跌。文中用2026年10月的真实盘口算给你看。
交易基础配股怎么看:配股比例、配股价和除权价怎么算,不缴款会亏多少
配股怎么看:A 股配股是公司按持股比例让老股东掏钱、按配股价买新股,公告里先找配售比例、配股价、股权登记日、缴款日期和配股代码五个数。除权参考价 =(登记日收盘价 + 配股价 × 配股比例)÷(1 + 配股比例)。缴款期内不缴款,配股权作废,股价照样按公式往下调,等于白亏一截。文中用浙商银行 2023 年 10 配 3 的真实数据算了一遍,规则核对到 2026 年 10 月;台湾说的配股是不用掏钱的股票股利,文末另算。
交易基础ETF 折溢价怎么看:溢价率怎么算、多少算高,跨境 ETF 溢价时为什么别追
ETF 折溢价怎么看:溢价率等于成交价减参考净值(IOPV),再除以参考净值,正的是溢价,负的是折价。能随时申赎的 ETF 偏离一般很小,0.5% 以内算正常,超过 2% 偏高,超过 5% 别买。跨境 ETF 受 QDII 额度限制,溢价能冲到 10% 以上,溢价买进等于先垫了一笔回落时会被抹掉的钱。本文给分档表、整数算例和 2023 到 2026 年日经 ETF 的三个真实案例,写明出处和日期。
交易基础复权是什么意思:前复权和后复权的区别,看图、回测、挂单各用哪种
复权是什么意思:公司分红、送股、配股以后,股价会按公式往下调一截,复权就是把这截补回来,让除权前后的价格能放在一起比。前复权以今天的价格为准改历史价,后复权以上市那天为准往后改,不复权是当天真实成交价。看图算涨幅用前复权,回测用后复权或存一份固定的前复权数据,挂单和算成本看不复权。文中用比亚迪 2025 年 7 月除权的真实数据把三种价格并排列出来。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
