基差是什么:现货减期货,沪深300贴水和比特币升水实算,附基差交易怎么做
本文目录(11 节)
基差就是现货价格减期货价格。期货比现货便宜,叫贴水,基差是正数;期货比现货贵,叫升水,基差是负数。2026 年 10 月 27 日收盘,沪深300 指数 4049.55 点,11 月到期的 IF2611 收在 4021.0 点,基差 28.55 点,期货贴水。合约越靠近交割日,基差越往零靠,到交割那天期货价和现货价基本相等。
基差有两个用处:一是看套保之后还剩多少风险没对冲掉,二是做基差交易,赚它往零收敛的那一段。下面先用两组真实价格把基差算出来,再讲这两件事。
基差怎么算:两组真实价格
先看国内的股指期货。现货就是指数本身,价格最好查,不会有「哪家报价」的争议。
| 合约 | 期货收盘价 | 沪深300 收盘 | 基差(现货减期货) | 基差占指数 |
|---|---|---|---|---|
| IF2611(11 月 20 日到期) | 4021.0 | 4049.55 | 28.55 点 | 0.71% |
| IF2612(12 月 18 日到期) | 3991.2 | 4049.55 | 58.35 点 | 1.44% |
| IF2703(2027 年 3 月 19 日到期) | 3915.8 | 4049.55 | 133.75 点 | 3.30% |
数据是 2026 年 10 月 27 日 15:00 的收盘价,取自新浪财经行情,到期日按中金所「合约到期月份第三个周五」推算。三个合约都比指数便宜,到期越远便宜得越多。1 点是 300 元,IF2703 的 133.75 点基差,一手就是 40,125 元。
再看比特币。币安季度合约到期,按交割前最后 30 分钟(UTC 07:30 到 08:00)每秒指数价格的平均值结算,现货用 BTCUSDT 现货盘的价格。加密圈和英文资料习惯反过来写,用期货减现货当基差,下表照这个习惯写,读的时候注意符号:
| 合约 | 期货收盘价 | 现货收盘价 | 期货减现货 | 占现货 |
|---|---|---|---|---|
| BTCUSDT 2026 年 12 月季度 | 80,852.3 | 80,150.56 | 701.74 | 0.88% |
| BTCUSDT 2027 年 3 月季度 | 81,910.8 | 80,150.56 | 1,760.24 | 2.20% |
数据是币安日线,2026 年 10 月 26 日(UTC)收盘。这里期货比现货贵,按国内教材的写法基差是 −701.74,升水。
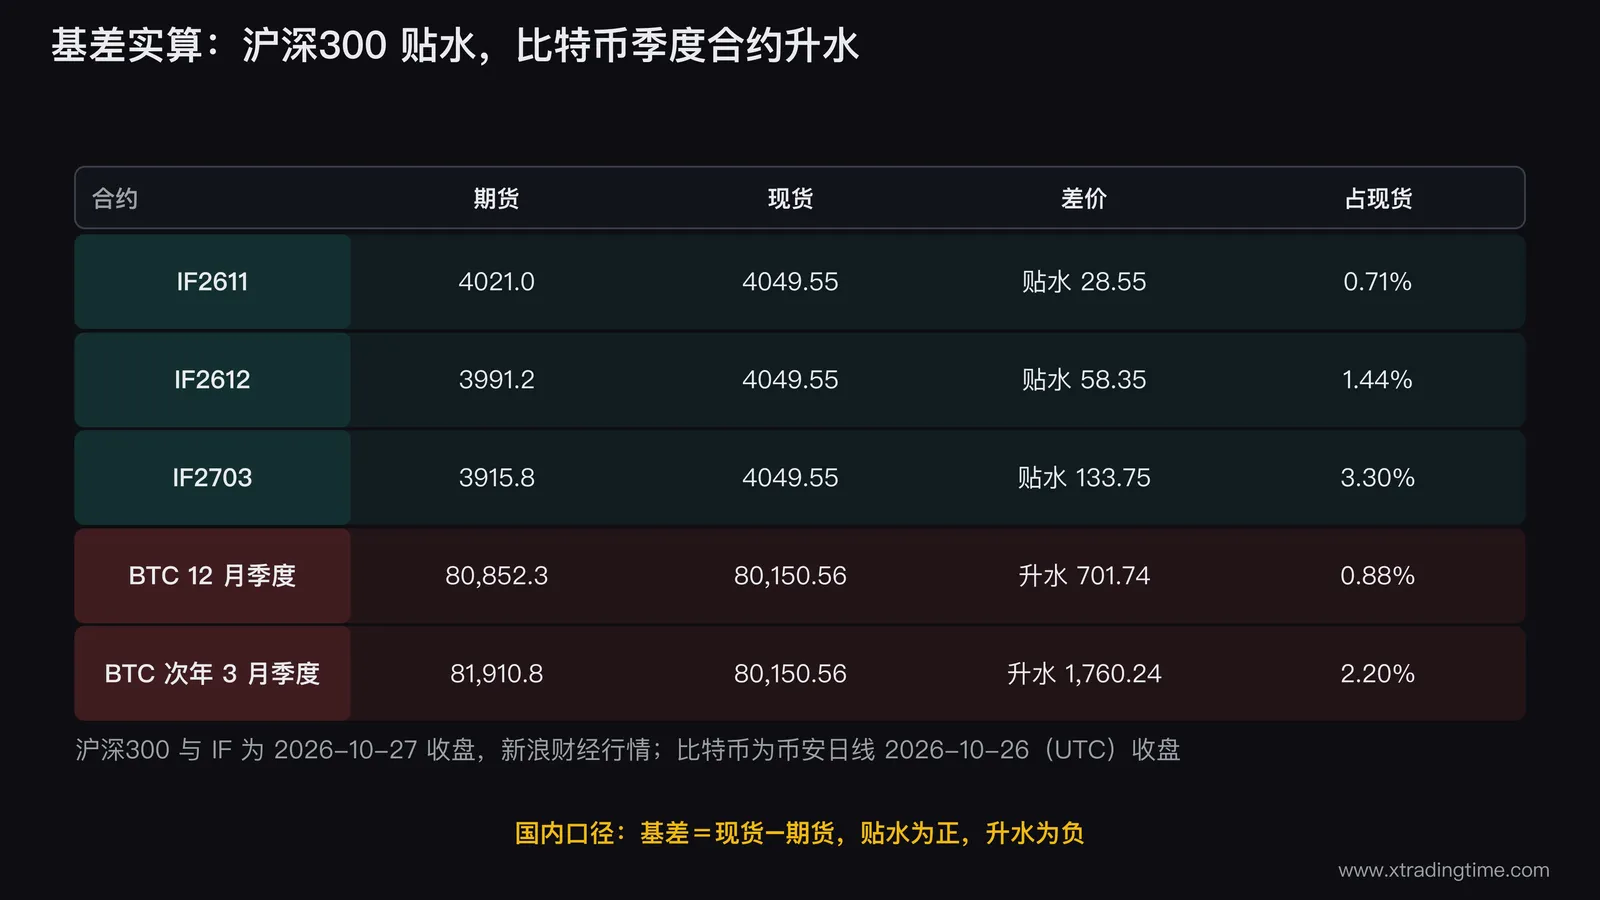
同一个词,两边口径相反,看别人的数之前先问一句:他是拿现货减期货,还是期货减现货。国内期货公司研报、交易所教材按现货减期货;币安、CoinGlass 页面上的 basis,多数是期货减现货。
升水和贴水是怎么来的
期货是「将来某一天按今天谈好的价格交货」。买期货的人不用今天掏全款,现货要今天掏钱、还要找地方放,所以正常情况下远期合约会贵一些,贵出来的部分大致是资金利息加仓储、保险。商品期货里这种远月比近月贵的排列叫正向市场。
现货突然紧缺的时候反过来。手里有货的人能马上卖高价,期货只能等几个月后交货,现货反而更贵,远月更便宜,叫反向市场。
股指期货长期贴水,常见的解释有两条:成分股每年分红,指数在除息时会往下掉,期货价格提前把这部分扣掉;机构手里有大量股票,用期货空单对冲的需求多,空方愿意让价。比特币季度合约多数时候升水,借钱买币的需求多,升水大致就是市场给的资金成本。
基差变大叫基差走强,变小叫走弱,这里说的是「现货减期货」这个数本身变大变小。现货相对期货变强,基差就在走强,涨的时候现货涨得更多、跌的时候现货跌得更少,都算。
基差为什么最后会归零
交割那天,期货必须按现货价了结。到期还差几块钱,就有人买现货卖期货,或者反过来,一交割就把差价拿走了,所以临近到期这个差价存不住。
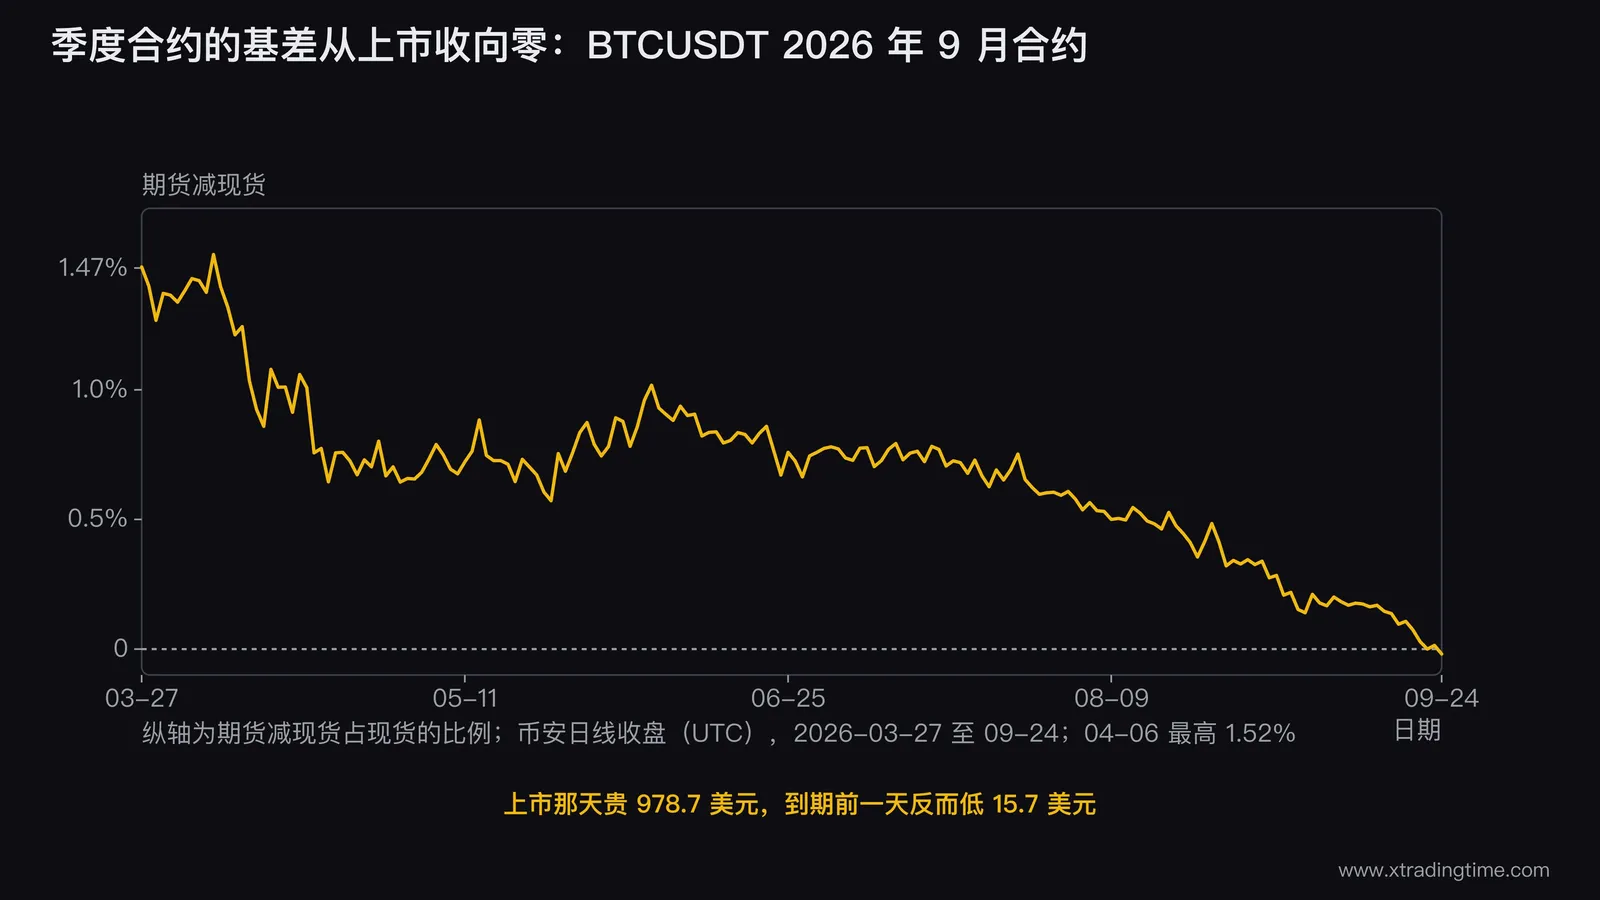
下面这张图是币安已经到期的 BTCUSDT 2026 年 9 月季度合约。3 月 27 日上市第一天收盘,它比现货贵 978.7 美元,占 1.47%;6 月 25 日剩 453.8 美元;9 月 8 日剩 131.4 美元;到期前一天 9 月 24 日收盘,期货反而比现货低 15.7 美元。这半年里比特币先涨到 8 万以上,6 月底收盘跌到 58,624.71,9 月又回到 8.4 万以上。基差中间也有反复,4 月 6 日还冲到过 1.52%,可整体是往零走的,价格大起大落,它没被带着跑。
永续合约没有交割日,基差不会被强制拉到零,交易所靠定时收付资金费把它拴在现货附近,币安 BTCUSDT 永续是每 8 小时一次。永续合约怎么收资金费,见站内合约交易入门。
基差交易是什么:买现货、卖期货,赚收敛那一段
基差交易最常见的做法叫期现套利:现货买入,同时卖出同样数量的期货,拿到交割。价格涨跌两边抵消,最后赚的是开仓时那个基差。
还是那个 9 月季度合约。3 月 27 日收盘买 1 个比特币现货,花 66,407.28 美元,同时空 1 个币的季度合约,成交在 67,386.0。拿到 9 月 25 日交割,期货按交割价结算,现货在同一时刻卖掉,两边价格基本一致,手里落下的就是开仓时的 978.7 美元,181 天赚 1.47%,折成一年不到 3%,手续费还没扣。
账算着很稳,爆掉的往往是空单那条腿。这半年里季度合约最高涨到 87,435.8(9 月 21 日),空单最多浮亏 20,049.8 美元,是开仓价值的三成。现货放在现货账户里,不会自动给空单补保证金。空腿开 5 倍,保证金只有开仓价值的两成,等不到交割就被强平了;强平之后只剩一个裸着的现货多头,原来那笔「稳赚」的收益没了。
所以做期现套利,空腿要按「价格涨三成也扛得住」备保证金,开仓前先算清楚自己愿意为这 1.47% 押多少钱在保证金账户里闲着。
国内商品也是同一个思路,只是现货要找仓库、开发票、注册仓单,个人基本做不了,多是贸易商在做。美国国债市场的「基差交易」,是对冲基金买现券、卖国债期货,再用回购借钱放大几十倍去赚很小的价差。2020 年 3 月美债剧烈波动时,这类仓位被迫集中平仓,事后普遍认为加剧了当时的抛售。基差交易的收益薄,杠杆一大,风险就落在保证金上。
套保之后还剩下的那块风险叫基差风险
手里有现货,卖期货对冲,价格涨跌两边抵消掉了,剩下的盈亏就是基差的变化。这一块抵不掉,叫基差风险。在对冲是什么意思那篇里,用同一个季度合约算过一遍:持有比特币、空季度合约 45 天,现货亏了 21,951.65 美元,空单赚了 22,088.0 美元,多出来的 136.35 美元,就是这 45 天里基差缩小的那一截。
这几种时候基差看不准:
- 临近交割的最后几天,成交变少,期货可能被少数大单推着走,基差会跳。
- 国内商品的现货报价各地不一样,你用上海的报价算出来的基差,和期货交割的仓库所在地可能对不上。
- 换月时主力合约切换,「主力合约基差」这条线会突然跳一截,那是换了一个合约在算,行情本身未必有变化。换月怎么选合约见期货主力合约怎么看、怎么换月。
想看基差的标准定义和期限结构、期现收敛这几个相邻的词,1469学交易的术语词典里各有一条。
常见问题
基差是什么?
基差是现货价格减期货价格。正数叫贴水,期货比现货便宜;负数叫升水,期货比现货贵。2026 年 10 月 27 日收盘,沪深300 指数 4049.55 点、IF2611 收 4021.0 点,基差是 28.55 点。
基差交易是什么?
买入现货、同时卖出同样数量的期货,拿到交割,赚开仓时那个基差。币安 BTCUSDT 2026 年 9 月季度合约上市那天比现货贵 978.7 美元,拿到交割大约就赚这么多,181 天 1.47%。风险在空单那条腿:中途价格大涨,空单保证金不够会先被强平。
期货到期时基差为正值说明什么?
说明到期前期货还比现货便宜。交割那天期货按现货价了结,这个差价会被拉回零附近,到期前还留着的正基差,通常是交割前最后几天成交少、或者现货报价口径不一致造成的。
基差走强是什么意思?
「现货减期货」这个数变大了。可能是现货涨得比期货多,也可能是现货跌得比期货少。手里有现货、卖期货套保的人,基差走强对他有利。
期货交易和现货交易有什么区别?
两者的价差叫基差。现货是一手交钱一手交货,买了就是你的;期货是约定将来按今天的价格交货,只交一部分保证金,每天按结算价算盈亏,到期要么平仓要么交割。
本文只讲方法与机制,不构成任何投资建议。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
委比怎么看:委比委差怎么算,正负多少说明什么,为什么不能单看
委比怎么看:委比等于五档委买手数减委卖手数,除以两者之和,在负100%到正100%之间。正数是买一到买五挂的单比卖一到卖五多,负数相反;正100%基本是涨停封死,负100%是跌停封死。除了这两头,委比只说明这一刻挂单的样子,挂单随时能撤,五档加起来常常只占当天成交的百分之一二,不能单独拿来判断涨跌。文中用2026年10月的真实盘口算给你看。
交易基础配股怎么看:配股比例、配股价和除权价怎么算,不缴款会亏多少
配股怎么看:A 股配股是公司按持股比例让老股东掏钱、按配股价买新股,公告里先找配售比例、配股价、股权登记日、缴款日期和配股代码五个数。除权参考价 =(登记日收盘价 + 配股价 × 配股比例)÷(1 + 配股比例)。缴款期内不缴款,配股权作废,股价照样按公式往下调,等于白亏一截。文中用浙商银行 2023 年 10 配 3 的真实数据算了一遍,规则核对到 2026 年 10 月;台湾说的配股是不用掏钱的股票股利,文末另算。
交易基础ETF 折溢价怎么看:溢价率怎么算、多少算高,跨境 ETF 溢价时为什么别追
ETF 折溢价怎么看:溢价率等于成交价减参考净值(IOPV),再除以参考净值,正的是溢价,负的是折价。能随时申赎的 ETF 偏离一般很小,0.5% 以内算正常,超过 2% 偏高,超过 5% 别买。跨境 ETF 受 QDII 额度限制,溢价能冲到 10% 以上,溢价买进等于先垫了一笔回落时会被抹掉的钱。本文给分档表、整数算例和 2023 到 2026 年日经 ETF 的三个真实案例,写明出处和日期。
交易基础复权是什么意思:前复权和后复权的区别,看图、回测、挂单各用哪种
复权是什么意思:公司分红、送股、配股以后,股价会按公式往下调一截,复权就是把这截补回来,让除权前后的价格能放在一起比。前复权以今天的价格为准改历史价,后复权以上市那天为准往后改,不复权是当天真实成交价。看图算涨幅用前复权,回测用后复权或存一份固定的前复权数据,挂单和算成本看不复权。文中用比亚迪 2025 年 7 月除权的真实数据把三种价格并排列出来。
交易基础期货保证金怎么算:螺纹钢2701一手3631元,跌多少追保、跌多少会被平仓
期货保证金怎么算:一手保证金等于结算价乘合约乘数再乘保证金比例,比例是交易所标准加上期货公司加收。螺纹钢 2701 在 2026 年 10 月 27 日结算价 3026 元,交易所 7% 一手 2118.2 元,期货公司按 12% 收就是 3631.2 元。2 万元账户开 3 手,跌到约 2681 元收到追保,跌到约 2537 元权益低于交易所保证金,可能被盘中强平。文中一步一行算到这两条线,再讲追保怎么补、原始保证金和维持保证金怎么区分。
交易基础Gamma Exposure 是什么:GEX 怎么从期权链推算出来,正负怎么读,靠的是哪条假设
Gamma Exposure(GEX)是什么:用每个行权价的未平仓量和 Gamma,再假设做市商站在哪一边,推算出标的每动 1% 做市商要买卖多少来对冲。正值时对冲方向和行情相反,倾向压住波动;负值时顺着行情,倾向放大波动。它是推算量,不是交易所公布的数,换一条假设正负都会反过来,也不告诉你涨还是跌。本文用 2026-10-27 收盘的 SPY 期权链自己算一遍。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
