被人持有,还是被人赌:合约除以现货这个比值当场能分出来
本文目录(10 节)
同一个资产,可能同时被两拨完全不同的需求买着。一拨人买来是要拿住,另一拨人买来只是押一个方向,赢了就走。这两种需求叠在同一个价格上,看盘面根本分不开,但拿几个公开数据一除就分开了。这篇给出四条当场能查的判据,其中最狠的一条要你查的不是市场,是你自己的账户构成。
引子:一句听起来很顺的判断,我去查了
币圈讨论里有一句流传很广的话:某个资产的合约成交量已经常年超过另一个资产,所以它不是被人持有的,是被人赌的。
这句话的结构很漂亮,用一个可量化的现象推出一个关于需求性质的结论,听起来比”我觉得它是投机品”扎实得多。
我拿币安的公开行情接口把数字取了一遍,结果是:当天不成立。BTC 永续合约 24 小时成交额 135.43 亿 USDT,ETH 是 116.92 亿,ETH 只有 BTC 的 0.86 倍,没有超过。
但同一次取数顺手把现货那一列也拉下来了,然后那个真正该看的数字就出现了。
判据一:合约成交额除以现货成交额
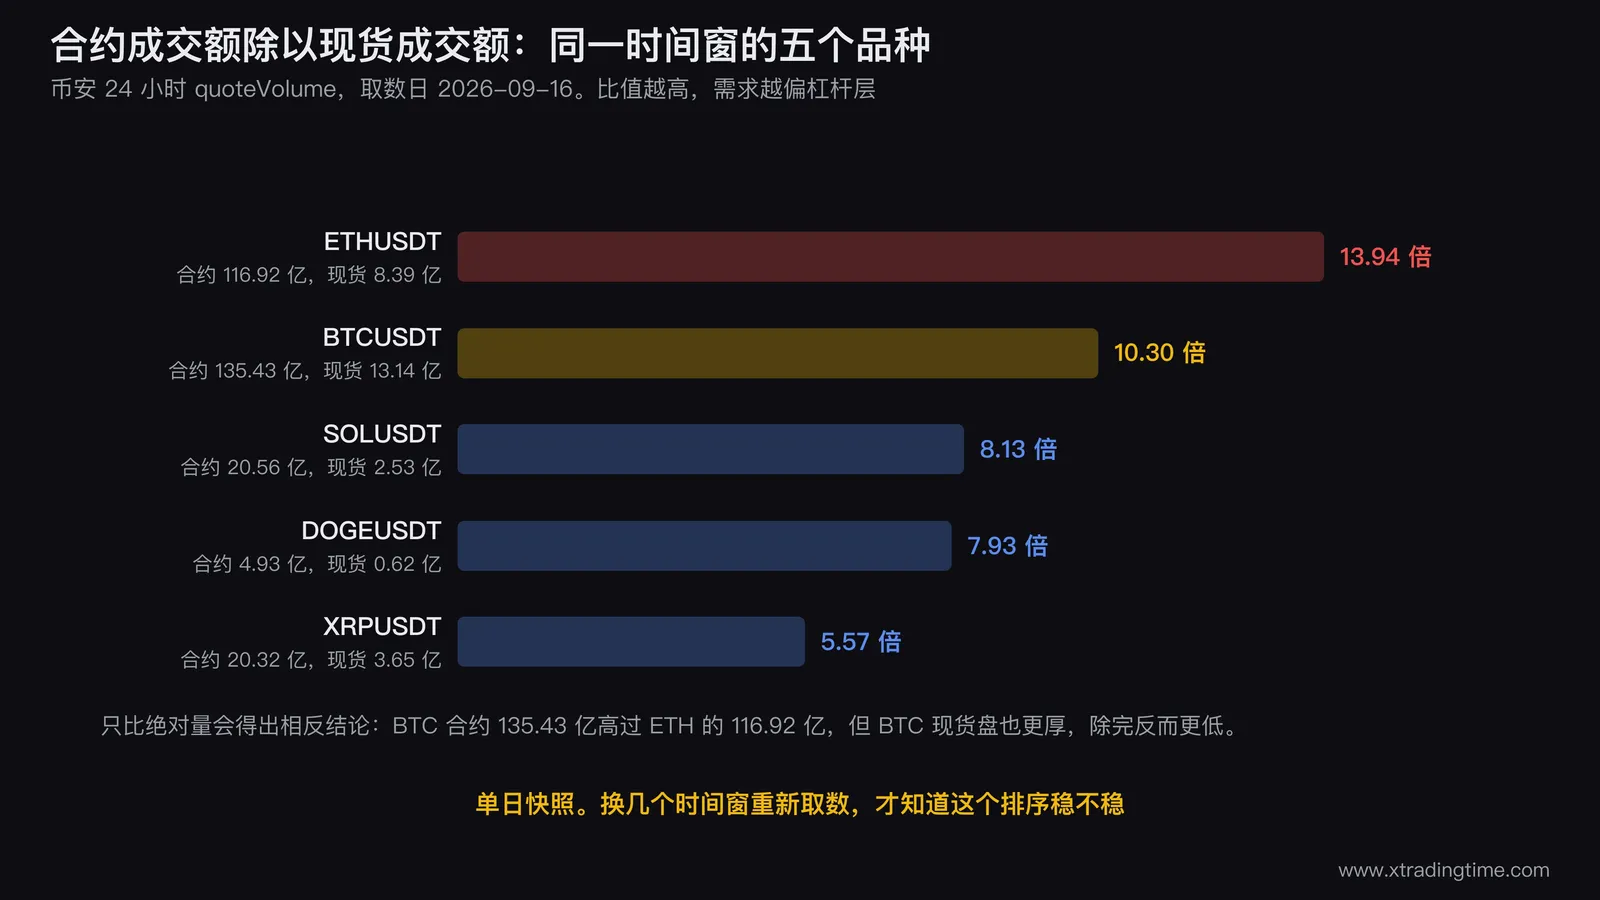
先看这一组数(币安,24 小时,quoteVolume 字段,取数日 2026 年 9 月 16 日):
| 品种 | 合约成交额(亿 USDT) | 现货成交额(亿 USDT) | 合约÷现货 |
|---|---|---|---|
| ETHUSDT | 116.92 | 8.39 | 13.94 |
| BTCUSDT | 135.43 | 13.14 | 10.30 |
| SOLUSDT | 20.56 | 2.53 | 8.13 |
| DOGEUSDT | 4.93 | 0.62 | 7.93 |
| XRPUSDT | 20.32 | 3.65 | 5.57 |
这个比值的含义很直白:每有 1 块钱走现货,有多少钱走了合约。
现货买卖对应的是所有权的转移,你付钱拿到币,币可以提到自己的钱包,可以放三年不动。合约不转移所有权,它交易的是价格变化本身,一笔多单和一笔空单对冲掉之后,世界上不会多出一枚币,也不会少一枚。
所以合约相对现货的体量,直接反映了这个资产上有多大比例的需求是冲着方向去的,而不是冲着拥有它去的。比值越高,需求越偏杠杆层。
按这份数据,ETH 的 13.94 高于 BTC 的 10.30。也就是说,原来那句话的结论方向是对的,ETH 的需求确实比 BTC 更偏杠杆层,只是支撑它的不该是绝对成交量,而该是这个比值。
我把话说死一点:这是一天的快照,一天的数据不构成长期结论。 加密市场的成交量受单日事件影响极大,某个品种上一条新闻就能把它的合约量顶上去一倍。想把这个判据用起来,正确的做法是自己在不同日期、不同时段重复取数,看一个品种的比值是长期稳定在某个量级,还是每天都在跳。稳定的那个才是需求结构,跳的那个只是当天的情绪。
怎么自己取这两个数
不需要任何付费工具,两条路:
一是交易所行情页。同一家交易所的现货区和合约区分别找到同一个交易对,两边的 24 小时成交额都摆在标题栏里,抄下来相除即可。要点是两个数必须来自同一家交易所、同一个时间窗口,跨交易所取一个合约一个现货,这个比值就没有意义了,因为不同交易所的用户结构本来就不一样。
二是第三方衍生品数据站,这类站点通常会直接列出各品种的合约成交额、持仓量、以及现货成交额,有的甚至直接给出比值。用第三方数据的好处是覆盖全市场而不是单一交易所,坏处是口径不透明,你不知道它把哪些交易所算进去了。刚开始用的时候,建议先从单一交易所的原始数据做起,对口径有感觉之后再用聚合数据。
判据二:横向比较只能用比值,不能用绝对量
这一条要单独讲,因为它就是我在引子里做的那个修正,而且它是这套方法里最容易出错的地方。
绝对成交量受市值大小影响。一个市值三千亿的资产和一个市值三十亿的资产,前者的合约成交额天然就比后者大一个量级,这跟需求结构没有半点关系,只跟盘子大小有关系。
拿上面那张表说话:BTC 的合约成交额 135.43 亿,比 ETH 的 116.92 亿高出一截。只看这一列,结论会是”BTC 的投机需求比 ETH 更重”。但把现货那一列放进来,BTC 的现货盘也厚得多,13.14 亿对 8.39 亿。两个数一除,BTC 的 10.30 反而低于 ETH 的 13.94,结论直接反过来了。
同一份数据,用绝对量比和用比值比,能得出方向相反的两个结论。 这不是数据有问题,是比法有问题。
比值之所以可比,是因为它把盘子大小这个变量约掉了。分子分母都随市值放大,除完之后剩下的才是结构信息。任何跨品种的横向比较,第一件事就是问自己:我手上这个数,有没有把盘子大小约掉?
这跟看别人晒单只看杠杆倍数是同一类错误。站内那篇讲名义杠杆和实际杠杆区别的文章拆的是同一个毛病:界面上那个 100 倍是名义杠杆,不除以实际仓位和保证金的关系,它就只是一个档位设置,跟这个人承担的风险几乎无关。数字本身不会骗人,用错分母才会。
判据三:链上数据里的持有型证据
比值告诉你杠杆层有多厚,但它说不清另一半:到底有多少人是真拿着的。
这一半要去链上找,而链上数据的好处是它比任何叙事都硬。一个人在推特上说他长期看好,这句话零成本;但他的币是在交易所热钱包里随时能卖,还是躺在一个两年没动过的地址里,这件事没法嘴硬。
两类指标最直接:
交易所现货余额。 所有已知交易所地址上这个资产的存量总和。这个数持续下降,意味着币在从交易所往外走,往个人钱包、往冷存储、往长期不动的地方走,这是持有型需求增强的信号。反过来持续上升,意味着币在往交易所集中,而人把币转进交易所通常只有一个目的。
长期未移动供应量。 统计口径一般是超过某个时间没有发生过链上转移的那部分币占总供应的比例,一年、两年、五年各有各的口径。这个比例上升,说明越来越多的筹码进入了不动状态。
这两个指标在主流链上数据站都能查到,不同站点的叫法不完全一样,有的叫交易所储备,有的叫休眠供应,看清楚它的定义再用。免费档位通常够看日线级别的趋势,付费档位给的是更细的分层和更多的链。
用这类数据有个前提得说清楚:地址标注永远是不完全的。数据站认得出来的交易所地址就是它认得出来的那些,认不出来的那部分不会进入统计。所以这两个指标适合看趋势方向和拐点,不适合拿绝对数值去算精确占比。站内那篇讲怎么跟踪链上大额地址的文章里提过同一件事:链上数据的价值在于持续盯出来的变化,不在于某一天的截图。
还有一条限制:这套判据只对有公开链上数据的资产有效。股票、外汇、大宗商品没有链上这一层,它们的持有型证据要去别的地方找,比如托管数据、持仓报告、ETF 份额变动。方法是一样的,数据源不一样。
判据四:把自己的账户拉出来
前三条查的都是市场。这一条查的是你自己,而且它是四条里最狠的。
做法很简单:打开你的账户,把资产构成按三类拉出来。
一是稳定币或者现金,二是现货持仓,三是合约账户里的保证金。算出三个占比。
然后拿这三个数字,去对照你自己最近半年说过的话。
如果你逢人就说你长期看好某个资产,说它十年后会怎样,说它是你的底仓信仰,但你的现货占比是零,你在这个资产上的全部暴露都在合约账户的保证金里,那么你的真实头寸和你的叙事是背离的。
你不是在持有它。你是在赌它,而且赌的是一个有时间限制的方向,因为带杠杆的仓位扛不住长期的横盘和回撤,资金费也好维持保证金也好,都会逼你在某个时点做决定。
这个自查的价值不在于它能纠正什么,而在于它把一件你一直没看清的事情摆到面前:你以为你的判断决定了你的仓位,实际上很多时候是你的仓位在替你说话,而你的嘴在替你的仓位找理由。
叙事和头寸背离这件事,两个方向都要查:
一是嘴上看好但现货为零。 这种情况下你要问自己,是真的看好但选了错误的工具,还是本来就只是想赚一波方向的钱,只是用”长期看好”这个说法给自己的短线行为找了个体面的包装。两种情况的处理方式完全不同,前者该调仓,后者该调的是说法。
二是嘴上谨慎但合约保证金占比很高。 这种更隐蔽。人会把自己的谨慎表述当成风控做过了,但保证金占比这个数字不会跟着你的表述走。
合约仓位本身没有原罪,问题只在于它和你声称的持有周期匹不匹配。站内那篇讲资金费率和波动之间关系的文章说的是同一层意思:费率贵不贵不是真问题,你选没选对适合自己的那场游戏才是。一个真正打算拿三年的人,用永续合约去表达这个判断,工具本身就选错了。
对照组:一个真持有的市场长什么样
判断一套指标好不好用,最好的办法是找一个已知答案的对照组,看它在上面读出来的结果对不对。
黄金是个不错的对照组。看好黄金的人,行为模式通常是去买实物、买金条、买黄金 ETF 的份额,然后放着不动。这个市场上当然也有期货和差价合约,杠杆层一直存在,但它的持有层是真实且巨大的,这一点没有争议。
黄金的持有型指标查哪里:黄金 ETF 的持仓吨数是最常被引用的一个。各大黄金 ETF 会定期披露自己持有的实物黄金重量,行业协会也会汇总全球黄金 ETF 的总持仓和资金流向。这个数字上升,说明有资金在通过 ETF 这个通道买入并持有实物黄金;下降说明有人在赎回。
我这里不给具体的吨数,因为我没有在写作当时取到一份可核实的当期数据,编一个数出来比不给更糟。方法给你,数字你自己去查,查的时候注意三件事:口径是全球还是单一 ETF、单位是吨还是盎司、披露日期是哪一天。
对照组的意义在于,它让你知道”持有层厚”这件事长什么样。一个市场如果看好它的人真的会去买现货并且长期不卖,那么它的现货盘一定不会薄到只有合约的十几分之一。反过来,如果一个资产的价格几乎完全由杠杆层的多空博弈决定,现货层薄得像一层纸,那么它在需求结构上就更接近一张筹码,而不是一件被人拿着的东西。
同一个道理在黄金内部也成立:买实物、买 ETF、做期货、做纸黄金,是完全不同的四件事。站内那篇讲黄金五个品种怎么分流的文章把这几种工具的适用条件拆开过,可以对照着看工具选择怎么反映持有意图。
边界:这套比值只读需求结构,不读方向
这一节必须写,因为不写的话,前面那些数字很容易被拿去做它做不到的事。
合约除以现货这个比值,不预测涨跌。
它告诉你的是需求的构成,不是需求的方向。杠杆层厚,意味着这个资产上聚集了大量对价格变化下注的资金,多空双方都在里面。这只对应一件事:波动会更大。级联清算更容易发生,插针更容易出现,止损被扫的概率更高。
但波动大不等于会跌,也不等于会涨。一个比值 14 的资产可以连涨三个月,也可以连跌三个月。需求结构和价格方向是两个维度,它们之间没有稳定的映射关系。
任何人拿这个比值告诉你”所以这个币要跌了”,他做的是一次超出数据承载能力的外推。这个数能支撑的结论只有两句:一,这个资产的需求更偏杠杆层;二,因此它的波动特征会更剧烈。到此为止。
同样地,比值低也不等于安全。现货盘厚只说明持有型需求存在,它不保证这些持有者不会在某个时点集体卖出。
把方法和方法的边界一起记住,这套判据才是有用的;只记住方法不记住边界,它就变成了一个更精致的看涨看跌理由生成器。
完整跑一遍:五步
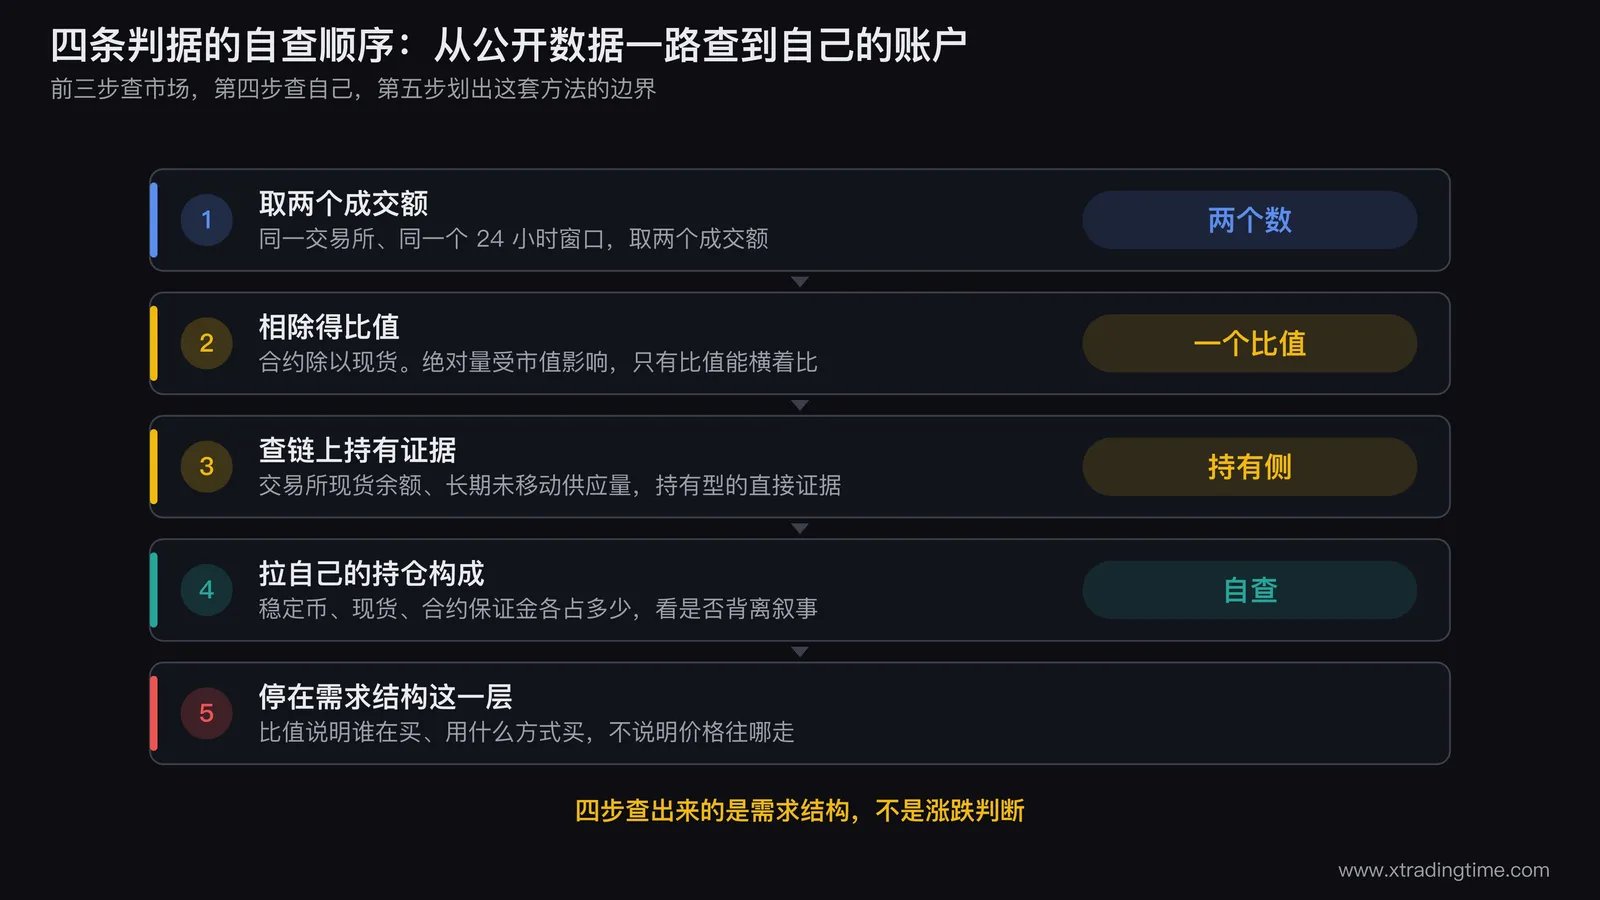
第一步,取两个数。 同一交易所、同一个 24 小时窗口,记下目标品种的合约成交额和现货成交额。
第二步,相除。 得到比值,再取三到五个同类品种做同样的计算,摆在一起横着看。记住只比比值,不比绝对量。
第三步,换时间窗重做。 挑几个不同的日期重复前两步,看这个比值稳不稳定。稳定的才是结构,跳的只是当天的事件。
第四步,去链上找持有侧证据。 交易所现货余额和长期未移动供应量,看的是趋势方向,不是绝对值。
第五步,查自己。 稳定币、现货、合约保证金三个占比拉出来,跟自己说过的话对一遍,看有没有背离。
前四步是关于市场的,第五步是关于你的。前四步查错了,损失的是一个判断;第五步长期不查,损失的是你对自己在做什么这件事的基本认知。
小结
一个资产是被人持有还是被人赌,不用靠感觉判断,几个公开数据除一除就摆在那里。
合约成交额除以现货成交额,衡量的是杠杆层相对持有层的厚度。按 2026 年 9 月 16 日币安的 24 小时数据,ETH 是 13.94,BTC 是 10.30,SOL 是 8.13,DOGE 是 7.93,XRP 是 5.57。
横向比较只能用比值不能用绝对量,这一条决定了同一份数据会得出相反还是正确的结论。
链上的交易所余额和长期未移动供应量,是持有型需求最硬的证据,比任何叙事都可靠。
而最该查的那个账户,是你自己的。嘴上看好而现货占比为零,说明你的真实头寸从来没有认可过你的叙事。
这套判据只说明需求怎么构成,不说明价格往哪走。把这句话和前面所有数字放在一起记,才不会把一个结构指标用成一个方向信号。
本文所有数据取自币安公开行情接口 quoteVolume 字段,取数日 2026 年 9 月 16 日,为单日快照。文中内容仅供交易方法论参考,不构成任何投资建议,市场有风险,决策请自行判断。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
配套免费工具
随机漫步模拟
看看纯随机的曲线能有多像"趋势",这一眼能治好很多过度解读
打开就能用,不用注册也不用付费
配套复盘工具
交易复盘日记
道理看懂了,手还是不听话。把每一笔的理由和情绪记下来,一周之后你自己就能看出问题出在哪。
免费注册即可开始记录
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关图解
一张图看完这件事,适合存下来随时翻


相关文章
没有市盈率,加密货币到底该怎么估值
比特币不分红,以太坊没有利润表,你没法把市盈率和DCF折现模型直接套用到加密资产上。但这不代表币价完全没有参考锚点。这篇文章讲清楚市值与FDV的区别、NVT比率、梅特卡夫定律、链上数据分析这几类专门为加密资产设计的估值与信号工具,以及它们各自的局限,最后落到一个更重要的问题:与其纠结算出精确的合理价格,不如学会识别泡沫的本质。
技术分析普通人如何监控链上巨鲸:一套不需要内幕消息的跟踪方法
有人在某个地址提前买入某代币流通量14.2%的货并挂出卖单区间,几天后交易所公告上线这个币的合约,最高点正好落在这个地址的挂单区间里。这不是靠内幕消息猜出来的,而是靠持续盯链上数据养成的习惯。这篇讲清楚普通人可以怎么做到这一点。
技术分析比特币交易完全指南:BTC 的 7 个独有特征 + 实战策略
BTC 是金融市场最特殊的资产之一:24 小时不停盘、剧烈波动、流动性集中在头部交易所、价格受散户情绪 + 机构持仓 + 链上数据三重驱动。但 90% 的散户用做股票或外汇的方法做 BTC,注定亏损。本文从 BTC 的 7 个独有特征讲起,拆透链上数据使用方法、4 大持仓周期策略、5 个散户必踩的加密交易坑。
交易认知大家都在同一个地方犯错,原因不是人性:三个结构条件同时成立,偏差才会变成亏损
「因为人性」是对这个现象最常见的解释,但它解释不了一件事:损失厌恶和处置效应在交易流程的每个环节都同样存在,为什么亏损却高度集中在其中两三个环节上。如果人性论成立,错误应该均匀分布。实际不均匀,说明起作用的是别的东西。这篇给出三个结构条件,决策可推迟、结果可归因于运气、没有外部对账,三条同时成立的环节才会把偏差转成亏损,并给一张把交易流程六个节点逐个过筛的自查表。
交易认知新币上线该不该碰:四个数字算完就知道抛压多重
新币上线时没有历史K线,能查到的只有代币经济数据。这篇给出四个可以直接算出来的数字:流通率、FDV 除以市值的倍数、未来 90 天解锁量占流通量的比例、首日成交额除以流通市值,并说清楚流通率和倍数其实是同一个事实的两种读法。还给出三条边界:解锁归属方必须拆开看、解锁日历要交叉两个数据源、流通率接近 100% 的老币这套算法整体失效。全文不推荐任何币种,也不做行情判断。
交易认知三十五岁转行做交易来不来得及:先算三笔账,时间账、失败账、退出账
「来不来得及」这个问题可以换成三笔能算出数的账。时间账:在职频率下走完系统验证要四年左右,35 岁开始大约 39 岁完成。失败账:按年薪 30 万、月支出 1.2 万测算,转行失败的总成本约 143 万,相当于近五年的净收入。退出账:退出线必须在开始前写死,两个条件先到先执行,外加三个可以查证的再就业窗口指标。三笔账算完再回答来不来得及。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
