拿不住单:浮盈一回吐就想平仓,209次进场算出代价在大单上

本文目录(12 节)
拿不住单,说的是拿着赚钱的单子,浮盈一往回吐就忍不住平掉,方向做对了只吃到开头一小段。代价比看起来大:同样 209 次进场,浮盈回吐三成就走,赚钱的笔数反而更多,可赚 20% 以上的大单一笔都没留下,平均每笔从赚变成亏。管住手靠下单前写好离场线,拿着单子只看价格碰没碰那条线。
先看这组对比。进场完全一样,只换离场规则:
| 离场规则 | 赚钱的笔数 | 平均每笔 | 最大一笔 | 赚 20% 以上 |
|---|---|---|---|---|
| 浮盈从最高处回吐三成就走 | 102 笔 | −0.25% | +19% | 0 笔 |
| 收盘跌破前 10 日最低价才走 | 79 笔 | +0.43% | +64% | 8 笔 |
回吐就走的那一组,赢的次数多,看着手感更好,可它把能赚大钱的那几笔全在半路平掉了。
拿不住单是什么毛病:怕的是到手的又丢了
浮盈一出来,你心里已经把它记成了自己的钱。价格往回走一点,你感觉到的是「我亏了」,按下平仓那一下,图的是这份难受马上停。这种「赚钱的早早卖、亏钱的死扛着」的倾向,行为金融里叫处置效应,1469学交易的术语词典有一条处置效应专门讲它。同样叫拿不住,底下可能是仓位太重、盯盘太勤、没有离场规则等七种不同的毛病,怎么用可数的指标分出自己是哪一种,见拿不住单的七个成因怎么分辨。
这跟你懂不懂道理没多大关系。看着浮盈一点点往回吐,人人都难受,靠忍是忍不了几回的。能做的是让这个决定不在难受的那一刻做。
拿不住的代价:209 次进场,差在那 8 笔大单
上面那张表的口径是这样的:
- 样本:贵州茅台、招商银行、中国平安、长江电力、中信证券、隆基绿能、五粮液、美的集团、比亚迪、宁德时代,腾讯日线,取不复权价再按分红送转自算等比前复权(中信证券 2022 年 1 月配股按理论除权价补),2021 年 1 月到 2026 年 10 月。
- 进场:收盘价突破前 20 天的最高价就买,一笔走完才看下一次。共 213 次进场,其中 4 笔到 2026 年 10 月 27 日还没碰到离场线,不计,剩 209 次。
- 离场 A:按收盘价算,浮盈从持仓以来的最高处回吐超过三成就走;在这之前先碰到离场 B 的线,就按 B 走。
- 离场 B:收盘跌破前 10 天的最低价才走。
- 手续费和滑点都没扣。
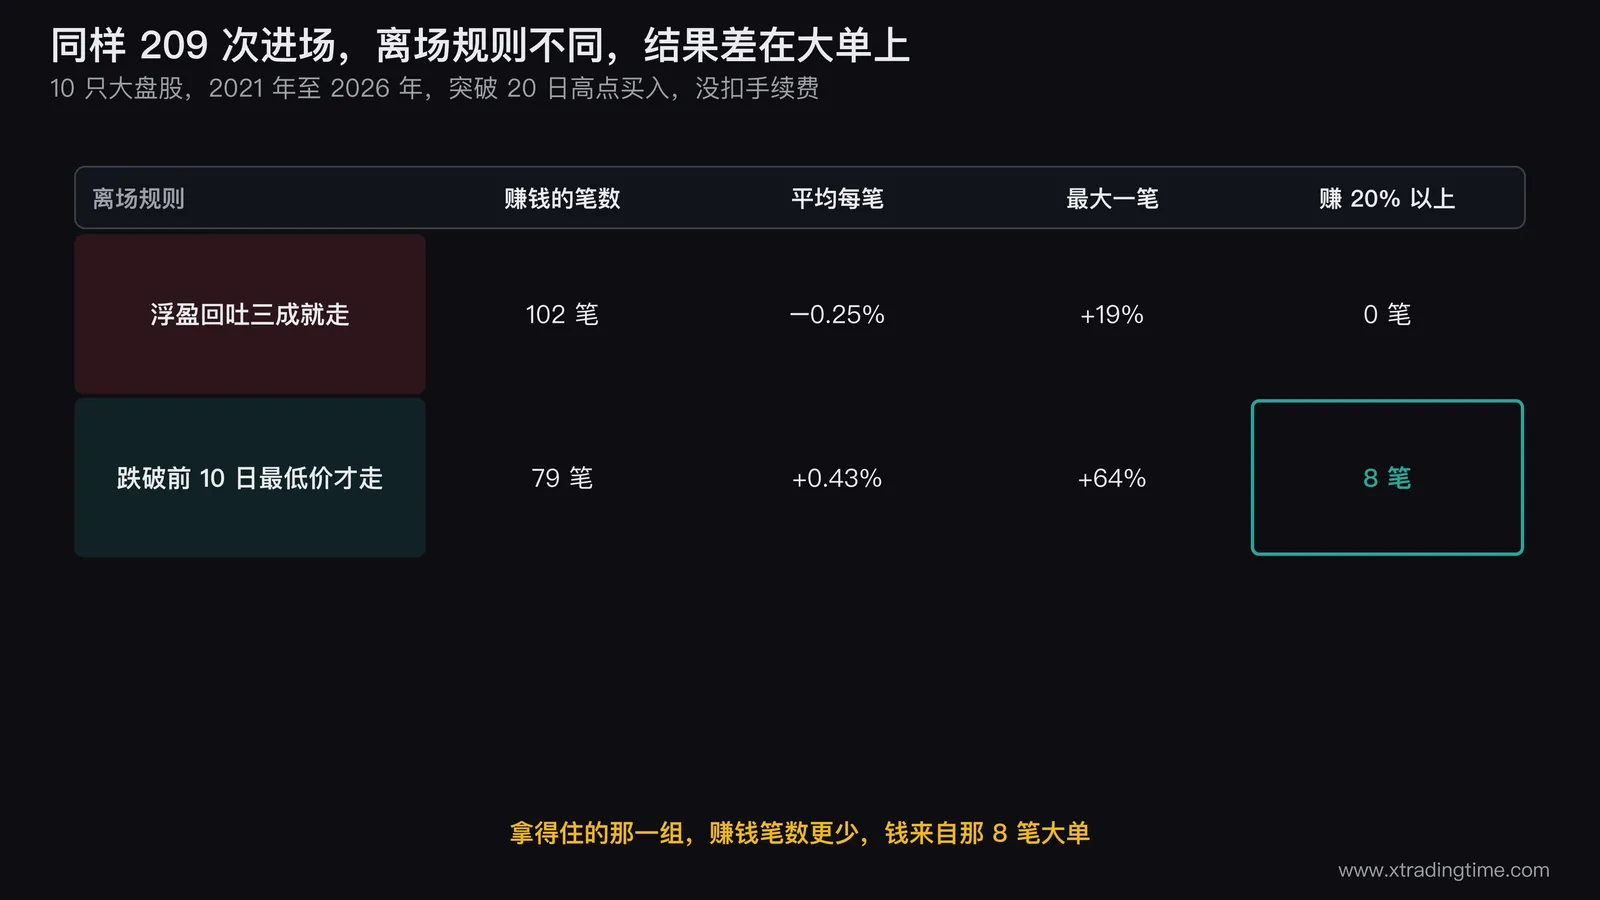
拿得住的那一组,209 笔里只有 79 笔赚钱,不到四成,按收益排在正中间的那一笔亏 2.2%。它能整体打平略赚,全靠那 8 笔赚 20% 以上的大单。回吐就走,砍掉的恰恰是这 8 笔。
这组数要看清楚:离场 B 平均每笔才 +0.43%,扣掉手续费基本白忙,它算不上一个能赚钱的策略,这里只拿它看「拿得住」和「拿不住」差在哪。
一笔单子里,你会想走多少次
宁德时代 2021 年 4 月到 7 月,按离场 B 拿了 70 个交易日,就是那 8 笔大单里的一笔:
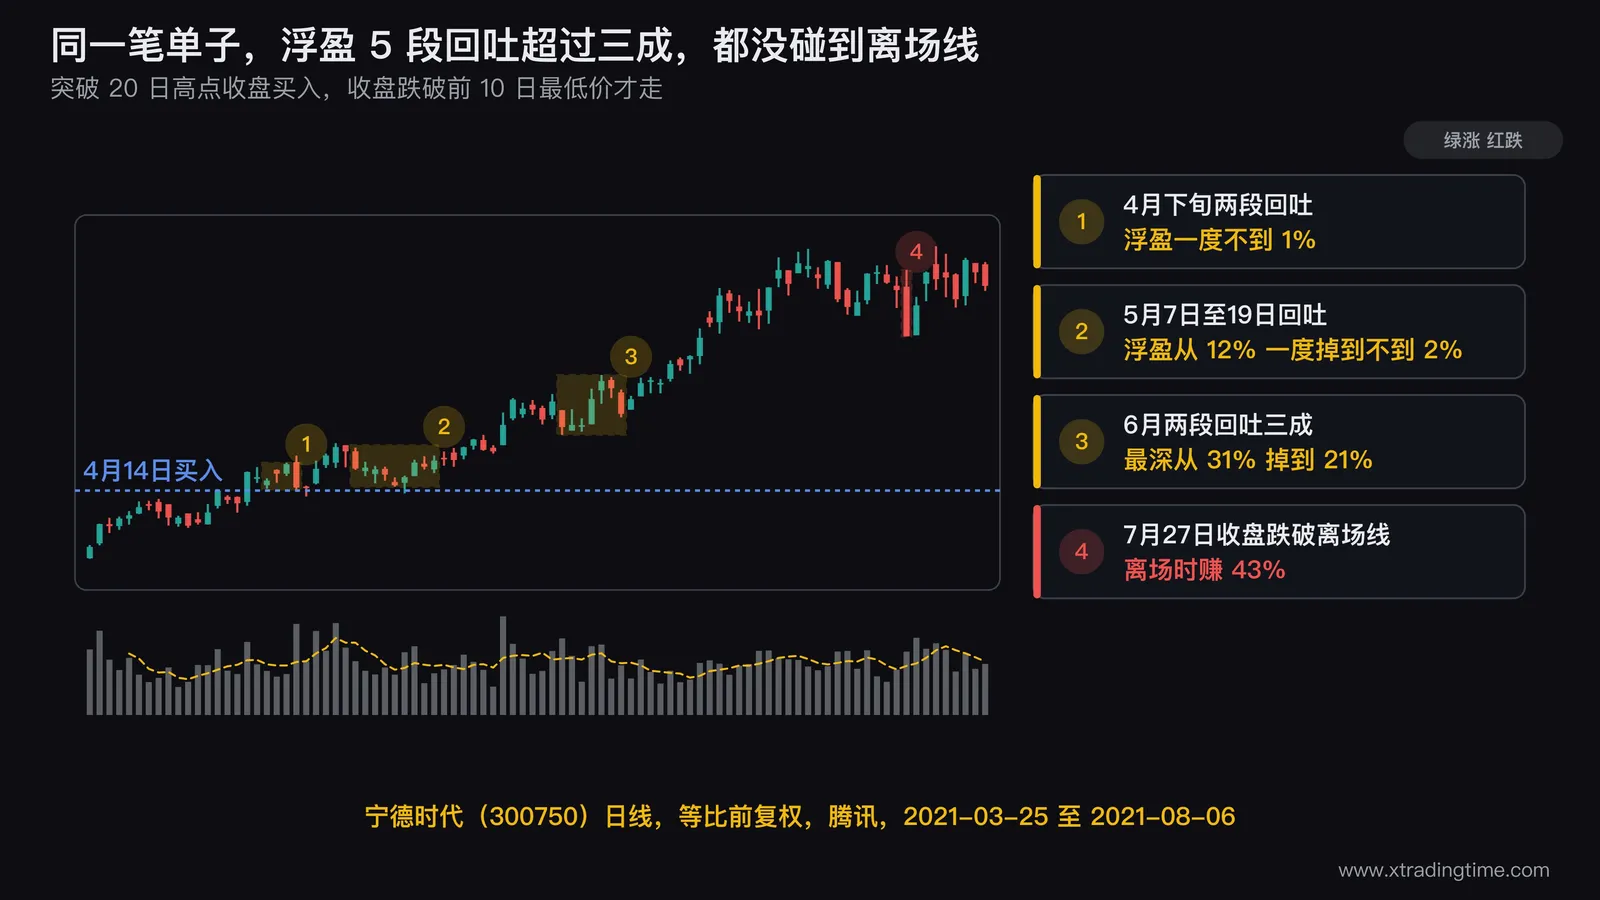
拿着这一笔,浮盈回吐超过三成的情况前后有 5 段,每一段都是收盘价跌到三成线下,再等它回到线上或创出新高:
- 4 月 21 日,浮盈从 5.2% 退到 2.8%。
- 4 月 26 日,从 7.4% 退到 0.9%,27 日只剩 0.8%。
- 5 月 7 日,从 12.2% 退到 6.2%,13 日只剩 1.5%,一直到 19 日都在三成线下面,20 日才回到线上。这一段拖了 9 个交易日,最难熬。
- 6 月 7 日,从 25.5% 退到 17.8%。
- 6 月 16 日,从 30.6% 退到 21.4%。
每一段,拿不住的人都有足够的理由走。第一段刚出现就走,这一笔赚 2.8%;一直拿到 7 月 27 日收盘跌破离场线,赚 43.1%。离场时浮盈已经从最高的 64.2% 退了三分之一,这是按线走必须让出去的那一截。
同一条规则在宁德时代上一共做了 22 笔,14 笔是亏的。挑出来的这一笔是大单,不代表每笔都这样,那 14 笔亏损就是等大单的成本。
怎么管住手:下单前、拿着单子、收盘后各做一件事
下单前:
- 在计划单上写死离场线,比如「收盘跌破前 10 天最低价就走」,写清楚是看收盘还是看盘中。写不出离场线的单子先别下,没有这条线,回吐的时候你只能靠感觉。
- 按「这一笔最多亏账户 1%」倒推买多少。拿不住,很多时候是这一单开大了,浮盈退一点就是一大笔钱,算法见仓位管理方法。
拿着单子、想走的那一刻:
- 把软件里的持仓盈亏那一栏关掉,只看价格和离场线。盯着浮盈数字往回跳,人最想走;只看价格,你就只用看它碰没碰到线。
- 真想走,先在本子上写一句理由。理由是「怕再吐回去」「先落袋」,不算数,单子不动。事先写进计划的情况才算,比如长假前、财报前要减仓。
收盘后:
- 按今天的数据把离场线往上挪,只许往有利方向挪。
- 记一行:今天想走过几次,动手了没有。
这周的小练习:每笔持仓每天打一个记号,想走但没走打一个圈,没想走就空着。周末数圈,再看那几笔后来走到了哪里。连着记两周,你会知道自己在浮盈退到多少时最坐不住,也会看到大部分「想走」的时刻,后来价格又回去了。
做熟了,把这段写进交易计划第一页:离场线下单前写死,收盘碰线才走;离场线只往有利方向挪;盘中想走先写理由,「怕回吐」不算理由;事先列明的事件可以减仓。离场线怎么定参数,见移动止损参数怎么定;条件单、少盯盘这些执行上的办法,拿不住单怎么办有一份持仓检查清单。
拿不住单和卖飞有什么区别
拿不住单管的是拿着单子的时候手痒想走;卖飞说的是卖完之后它又涨了,怎么看、要不要追回去。一个发生在卖之前,一个在卖之后。卖了之后的事,见卖飞是什么意思。
这套做法什么时候不灵
- 震荡行情里,移动止损会被来回打掉,一笔接一笔小亏。上面 209 笔里大部分亏损就是这么来的,要靠那几笔大单补回来,耐得住这一段,才拿得到后面那一段。
- A股当天买入当天卖不掉,碰上跳空低开,离场线可能直接被越过,实际卖出价比线低。仓位要按这种情况留余量。
想把每次想走、实际走没走记下来,可以用我们做的交易复盘日记:journal.xtradingtime.com(记住 3316 就能找到)。
常见问题
拿不住单,具体该做什么?
下单前在计划单上写死离场线,拿着单子时关掉浮盈栏、只看价格碰没碰线,想走先写一句理由,「怕回吐」不算理由。收盘后把离场线往有利方向挪,并记下今天想走过几次。
为什么总是拿不住盈利单?
浮盈一出来,你已经把它记成了自己的钱,价格往回走一点,感觉就像亏了,平仓图的是让这份难受马上停。这种赚钱早卖、亏钱死扛的倾向叫处置效应。
拿不住单是技术问题还是心态问题?
两样都有。心态上是怕到手的又丢了;技术上是下单前没写离场线,回吐的时候只能凭感觉。写死离场线、按 1% 倒推仓位,能把心态问题变成照线执行的问题。
浮盈回吐多少该走?
按事先写好的离场线走,别按回吐的比例走。我们比过:同样 209 次进场,浮盈回吐三成就走,赚 20% 以上的大单一笔不剩,平均每笔从 +0.43% 变成 −0.25%。
拿不住单和卖飞有什么区别?
拿不住单管的是拿着单子的时候手痒想走;卖飞说的是卖完之后它又涨了,怎么看、要不要追回去。
本文只讲方法与机制,不构成任何投资建议。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
配套免费工具
交易心理诊断
测一测你的亏损是技术问题还是情绪问题,答完就知道该先补哪块
打开就能用,不用注册也不用付费
配套复盘工具
交易复盘日记
道理看懂了,手还是不听话。把每一笔的理由和情绪记下来,一周之后你自己就能看出问题出在哪。
免费注册即可开始记录
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
拿不住单的七个成因怎么分辨:七个可查指标各配一条判据线,命中哪条改哪条
「拿不住单」这四个字底下压着七种完全不同的毛病,盯盘太勤、仓位过重、没有出场机制、时间预期错配、被回撤吓跑、不信任趋势、对品种不熟,七种的改法互不通用,所以在改之前得先分辨自己是哪一种。分辨不靠反省,靠七个能从交割单和手机里直接数出来的指标:单日查看次数、计划外交易占比、持仓时长中位数、回吐率、睡眠仓位线、止盈位改动次数、复盘完成率。这篇给七条判据线和判定顺序,以及为什么顺序不能反。
交易心理拿不住盈利单亏损却死扛:一个比值就能测出来,附三条对抗规则
处置效应这个词听起来抽象,但它在你的交割单上留下的痕迹是一个具体的数:平均盈利持有时长除以平均亏损持有时长。这个比值有明确的理论基准,只要知道自己的目标盈亏比就能反推出正常值应该是多少。这篇给出比值的算法、对照表、以及实测值偏低时的三条对抗规则,每条规则都指向把出场决策从持仓中途前移到开仓那一刻。
交易认知大家都在同一个地方犯错,原因不是人性:三个结构条件同时成立,偏差才会变成亏损
「因为人性」是对这个现象最常见的解释,但它解释不了一件事:损失厌恶和处置效应在交易流程的每个环节都同样存在,为什么亏损却高度集中在其中两三个环节上。如果人性论成立,错误应该均匀分布。实际不均匀,说明起作用的是别的东西。这篇给出三个结构条件,决策可推迟、结果可归因于运气、没有外部对账,三条同时成立的环节才会把偏差转成亏损,并给一张把交易流程六个节点逐个过筛的自查表。
风险管理手上同时有几个仓位,今天该动哪一个:按 R 分四档,只有一档允许上移止损
同时拿着五六个仓位,每天打开软件第一个念头是「哪个该动」,然后凭盘感挨个调一遍止损。这篇给一套不用盘感的分类法:入场时的止损距离记为 1R,浮盈除以 1R 得到档位,四档对应四套固定动作,只有浮盈超过 1R 的那一档允许上移止损。核心证据是一份实测数据:止损一旦推到成本价,下一根 K 线就被扫的概率在 73.6% 到 98.7% 之间,而被扫掉的单子里有 61.6% 到 99.0% 当天还创过新高。文中还给出加速档的两条硬判定、加仓的两条前置、巡检频率的绑定规则,以及单次巡检动作总数的上限。
仓位管理金字塔加仓每次减多少:递减50%不是习惯,是被回吐容忍度算出来的
一次加仓到底加多少份,答案不能拍脑袋。这篇用一张真算过的三仓算例表,把首仓100份、加仓50份、再加25份的每一步平均成本、止损位、回到止损位的实际盈亏和占账户风险比例全部列出来,再用同一张表的倒序版本算出倒金字塔为什么一次正常回撤就转亏,最后给出用回吐容忍度反解最大加仓份数的完整算法和四档参考值。
交易策略浮盈回吐多少必须走:按策略分三档,外加一个从自己记录里量出这条线的方法
浮盈从峰值回撤多少就该全部离场,回吐三分之一还是一半,这不是偏好问题,是由你的策略的回调分布和尾部依赖度共同决定的。这篇先给日内、波段、趋势跟踪三档的具体阈值和各自的理由,再给一个能从自己历史记录里量出这条线的算法:取50笔盈利单的中途最大回调比例,排序取75分位数,阈值必须设在它之上。另外说清一个最容易被跳过的技术细节,浮盈不到1R之前根本不该启用回吐阈值。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
